03. 09. 2026 | BENCONT Weekly Report 36

Existencia kruhového financovania a mimo-súvahových položiek v budovaní AI infraštruktúry

Hyperscaleri majú podľa Nvidie v roku 2026 investovať viac ako 800 miliárd USD, pričom ich súvahové a mimo-súvahové záväzky už presahujú 3 bilióny USD. Rastúcu časť budúceho dopytu pritom vytvárajú OpenAI a Anthropic, dve firmy s viac ako biliónom dolárov známych záväzkov. September je najstratovejším mesiacom pre akciové trhy, je to príležitosť na nákup alebo len štatistický fenomén? Realizačné ceny nehnuteľností na Slovensku zaznamenali v Q2 2026 najpomalší medzikvartálny rast od Q4 2023. Slovensko od transakčnej dane ustupuje, dôsledky však môžu pretrvať. Výrazne podhodnotený Yüan zlacňuje čínsky tovar a prehlbuje obchodné deficity iných krajín. Francúzsko pripravuje rozpočet na rok 2027 v čase, keď jeho verejné financie čelia čoraz väčšiemu tlaku. Venezuela zvažuje historický odchod z OPEC, ktorý formuje ropný trh.

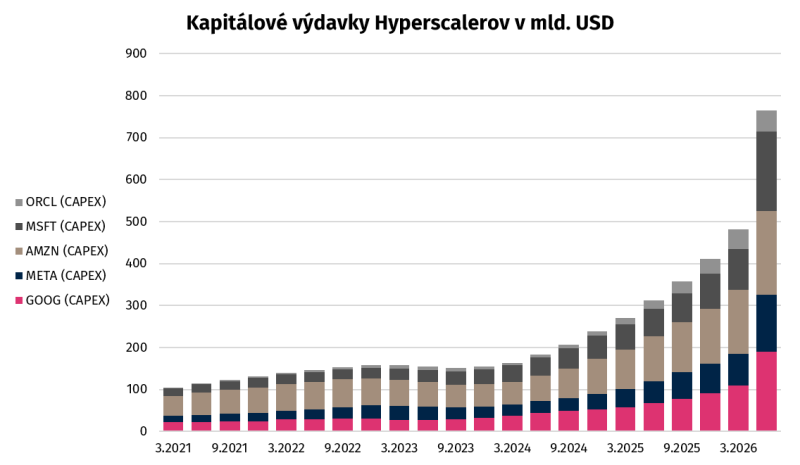
Koncom fiškálneho roka 2025 zverejnili dominantné technologické spoločnosti v USA výhľad kapitálových výdavkov (CAPEX) na budúci fiškálny rok. Kumulatívne táto suma v tom čase dosahovala približne 600 miliárd USD. V druhom štvrťroku 2026, končiacom 26. júla, spoločnosť Nvidia na svojom konferenčnom hovore uviedla, že tieto výdavky dosiahnu v tomto roku neuveriteľných 800 miliárd. Následne uviedla, že v roku 2027 bude suma kumulatívneho CAPEX predstavovať 1,3 bilióna USD, čo bude znamenať medziročný rast o takmer 63 %. Samotné kapitálové výdavky naznačujú, že tempo investícií do AI nespomaľuje, ale naopak, stále dosahuje agresívne prírastky, hoci samotné prognózy zo strany hyperscalerov stále nie sú uverejnené.


Aký je súčasný capex

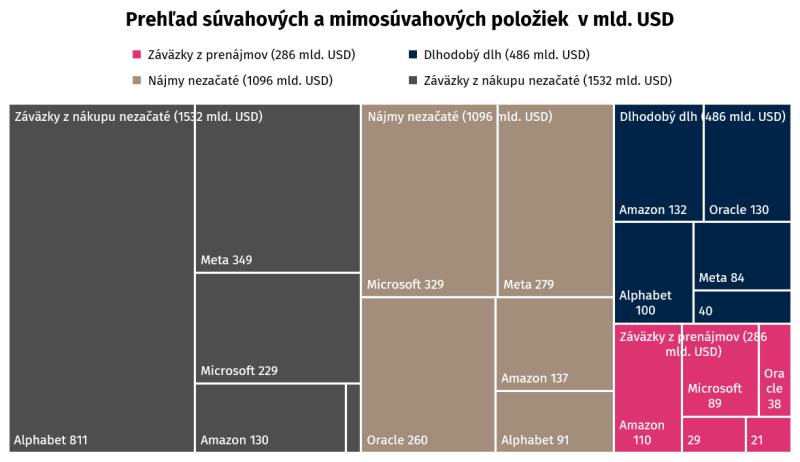
Ako uvádzame skôr, samotný výhľad na capex na rok 2026 predstavuje kumulatívny odhad približne 600 miliárd USD. Ak by sme brali dáta Nvidie, toto číslo narastie o ďalších 200 miliárd USD. Voľný peňažný tok sa práve preto pri týchto spoločnostiach dostal do negatívnych hodnôt a spoločnosti, ktoré sa roky vyznačovali ako distribútori kapitálu naspäť akcionárom, sa stali závislými od externého kapitálu. Kumulatívny dlh, ktorý pribudol na súvahu hyperscalerov za posledných 12 mesiacov, predstavuje sumu 170 miliárd USD, pričom spoločnosť Alphabet, materská spoločnosť Google-u, začiatkom júna emitovala nové akcie vo výške 80 miliárd USD. Navyše sa špekuluje, že nové akcie má vydať aj spoločnosť Meta, materská spoločnosť Facebook-u. Hoci samotná suma 800 miliárd USD predstavuje obrovské číslo oproti historickým capex-om, nereprezentuje celkové záväzky hyperscalerov na výstavbu AI infraštruktúry. Mimo-súvahové položky veľkých technologických spoločností tvorili k poslednému štvrťroku objem vo výške viac ako 2,6 bilióna USD a súvahové položky tvorili agregovaných 772 miliárd USD. Tieto položky vieme ďalej rozčleniť na záväzky voči dodávateľom, do ktorých patrí výstavba dátových centier, a na prenájom výpočtovej kapacity. Keďže niektoré spoločnosti využívajú aj externý kapitál na výstavbu dátového centra a ich priama expozícia nie je väčšinová, dodatočný výpočtový výkon si tým pádom prenajímajú. Príkladom je spoločnosť Meta, ktorá vlastní 20 % ekonomický podiel na dátovom centre Hyperion. Zvyšných 80 % tvorí súkromný kapitál podporovaný investormi, ktorí na druhej strane držia pohľadávky voči spoločnosti Meta, že im za tento výpočtový výkon zaplatí. Tieto záväzky na agregovanej báze predstavovali sumu 1,450 bilióna USD, pričom na súvahách sa zatiaľ prejavilo len 286 miliárd a zvyšných 1164 miliárd zostalo v budúcich záväzkoch. Druhú stranu, záväzky voči dodávateľom, predstavujú agregované záväzky v hodnote 2,018 bilióna USD, pričom na súvahe sa prejavujú ako dlhodobý dlh. Ak by sme dlhodobý dlh navýšili o sumu voľného hotovostného toku, toto číslo ešte narastie. V tomto prípade budeme počítať s dlhodobým dlhom, ktorý na súvahách predstavuje hodnotu 486 miliárd USD, a s budúcimi zazmluvnenými dodávkami vo výške 1532 miliárd USD. Navyše, podstata týchto kontraktov je v značnej miere znepokojujúca. V prípade záväzkov a budúcich záväzkov sa Hyperscaleri zaväzujú na odber výpočtového výkonu na niekoľko desiatok rokov. Príkladom môže byť spoločnosť Oracle, ktorej mimo-súvahové záväzky tvoria 260 miliárd USD a ich dĺžka je 15-19 rokov. Záväzok je síce rozumne a dlhodobo rozložený, ale v prípade, že dopyt po výpočtovom výkone skolabuje alebo nebude dosahovať tempo rastu, aké sa očakáva, spoločnosť Oracle môže dlhé roky platiť záväzok, ktorého ekonomická hodnota nebude opodstatnená. Na druhej strane záväzky voči dodávateľom predstavujú pomerne krátkodobý zmluvný vzťah medzi poskytovateľmi fyzickej infraštruktúry AI a samotnými konštruktérmi. Ako príklad môžeme zvoliť spoločnosť Alphabet, ktorej budúce záväzky voči dodávateľom predstavujú agregovane 811 miliárd USD. Krátkodobá hodnota týchto záväzkov je 200,7 miliárd USD, čo dáva pomerne dobrý obraz o budúcej intenzite kapitálových výdavkov na rok 2027. „Dlhšie“ záväzky tak pozostávajú z 610,3 miliárd USD, avšak je otázne, čo znamená „dlhšie“. Pre správnu interpretáciu však platí, že hodnota týchto záväzkov neznamená automaticky konverziu záväzkov na dlh. Časť z týchto záväzkov bude financovaná obrovským hotovostným tokom spoločnosti Alphabet. Práve preto je možné s pomerne veľkou istotou vyhlásiť, že AI cyklus nekončí, ale naopak, pokračuje, a to dosť výrazným tempom. Navyše existencia týchto mimo-súvahových položiek nehovorí nič o tom, že ich hodnota nemôže časom rásť. Hyperscaleri stále uvádzajú, že výpočtový výkon trpí nedostatkom, a práve preto agresívne investujú do pokrytia tejto kapacity.


Druhá strana súvahy
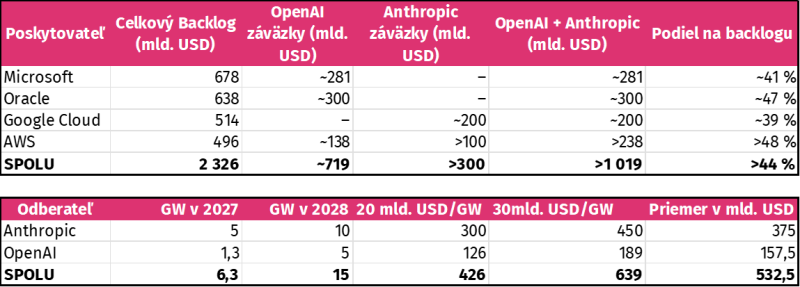
Ak sa pozrieme na výstavbu AI infraštruktúry, môžeme pozorovať jasné optimistické správanie, ktoré sprevádza masívna výstavba. Táto výstavba je však krytá reálnym dopytom zo strany externých zákazníkov, ktorým Hyperscaleri predávajú výpočtový výkon. Výnimkou je spoločnosť Meta, ktorá výpočtový výkon primárne využíva na zefektívnenie interných procesov a lepšie cielenie reklamy. Alphabet predstavuje istý spôsob hybridu, keďže voľnú kapacitu predáva externým zákazníkom a takisto ju využíva ako poskytovateľ jazykového modelu a na zefektívňovanie reklamného cielenia. Ak sa však pozrieme na budúce zazmluvnené príjmy, ktoré Hyperscaleri vykazujú v tzv. „backlog-u“, môžeme vidieť, že budúce a hlavne mimo-súvahové položky sú pomerne dobre kryté. Backlog predstavuje 2,3 bilióna USD. Ak k nemu pripočítame aj backlog tzv. neocloud poskytovateľov, toto číslo sa vyšplhá na 2,473 bilióna USD. Pri bližšom pozorovaní tohto backlogu a jeho charakteristiky je však zaujímavé, že pomerne veľká časť týchto kontraktov smeruje k monetizácii v pomerne krátkom časovom horizonte. Oproti záväzkom, ktoré sú často na desiatky rokov, sa životnosť budúcich príjmov odhaduje na približne 3-6 rokov. Ako príklad môžeme zvoliť spoločnosť Microsoft, ktorej backlog tvoril ku koncu fiškálneho roka 2026 objem 678 miliárd USD a približne 30 % tohto backlogu má byť monetizovaných do 12 mesiacov. Ako extrém je pomerne dobré zvoliť spoločnosť Alphabet, ktorej backlog dosahuje 514 miliárd ku Q2 2026 a do 24 mesiacov má prísť k monetizácii približne 50 % tohto backlogu, čo predstavuje sumu približne 260 miliárd USD. Na druhej strane sú súčasťou tohto backlogu aj zmluvné objednávky TPU čipov, ktoré sú súčasťou dátových centier, a ide teda o stavebný prvok AI infraštruktúry, nie o samotný výpočtový výkon. Ak sa vrátime k spoločnosti Microsoft, jej backlog samozrejme tvoria aj iné produkty ako poskytovanie výpočtového výkonu externým klientom. Na druhej strane, k 31. 12. 2025 mala spoločnosť Microsoft v backlogu objem 625 miliárd USD, pričom 45 % z tohto objemu predstavovala spoločnosť OpenAI. V tom prípade boli záväzky spoločnosti OpenAI voči Microsoft koncom roka vo výške 281,25 miliárd USD a priemerná dĺžka celého backlogu v tomto období dosahovala 2,5 roka. To znamená, že OpenAI je pomerne silne disponovaná voči budúcim krátkodobým záväzkom voči spoločnosti Microsoft. Ďalší príklad výraznej koncentrácie predstavuje spoločnosť Oracle, ktorej backlog tvorí objem vo výške 638 miliárd USD, pričom vyše 80 % tohto backlogu sa má prejaviť do 5 rokov a viac ako 300 miliárd z neho tvorí spoločnosť OpenAI. Z toho možno vyvodiť pomerne jasný vzorec. Hoci je druhá strana pomerne dobre krytá, dosť často sa v nej opakujú dve mená, OpenAI a Anthropic. Tieto dve firmy majú viac ako 40 % podiel na celkovom backlogu a jeho súčasná expozícia predstavuje viac ako 1 bilión USD. Keďže obe spoločnosti nie sú verejne obchodované a ich transparentnosť je ťažko obstojná, 1 bilión tvoria len verejne dostupné informácie. Toto číslo môže byť výrazne vyššie, ak by sa ukázalo, že spoločnosti majú zmluvy na vyšší odber výpočtového výkonu. Samotná spoločnosť OpenAI má známe záväzky približne 718 miliárd USD, zatiaľ čo spoločnosť Anthropic má záväzky približne 300 miliárd USD. Okrem spomínaného backlogu plánujú OpenAI a Anthropic v rokoch 2027 a 2028 masívne nasadenie výpočtovej kapacity založenej na custom čipoch od Broadcomu. Anthropic má podľa Broadcomu nasadiť približne 15 GW novej kapacity, zatiaľ čo OpenAI viac ako 6,3 GW. Broadcom odhaduje hodnotu svojho polovodičového obsahu na približne 20 – 30 miliárd USD na 1 GW. Pri mechanickom prepočte tak plánované nasadenia implikujú hodnotu Broadcom technológie približne 300 – 450 miliárd USD pre Anthropic a viac ako 126 – 189 miliárd USD pre OpenAI. Tieto sumy však nepredstavujú potvrdené finančné záväzky, keďže časť plánovanej kapacity Broadcom zatiaľ označuje iba ako „výhľad“ a jej skutočné nasadenie závisí od dostupnosti dátových centier, energie a financovania. Celkové verejne známe záväzky OpenAI a Anthropic tak po započítaní plánovaných nasadení technológie Broadcomu dosahujú implikovanú hodnotu viac ako 1,6 bilióna USD.


Kto to financuje
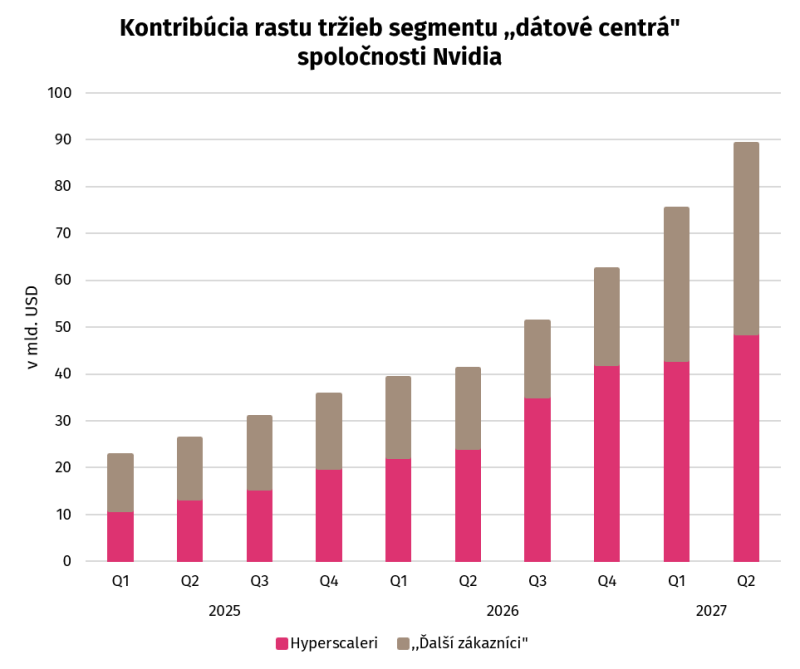
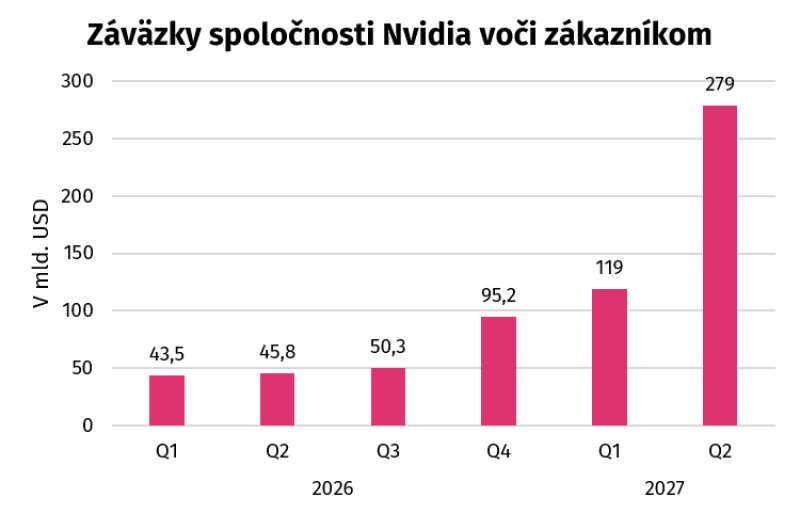
Spoločnosti OpenAI a Anthropic disponujú obrovskými budúcimi záväzkami a tvoria dopyt po výpočtovom výkone. Ekonomická sila týchto firiem zostáva stále skrytá, keďže nejde o verejne obchodované spoločnosti. Z informácií, ktoré poznáme, však vieme zistiť približnú ekonomickú realitu týchto spoločností. Spoločnosť OpenAI sa na jeseň 2025 zaviazala na 300-miliardový odber výpočtového výkonu od spoločnosti Oracle. Tento výpočtový výkon má byť monetizovaný od roku 2027 a jeho životnosť je 5 rokov. To nám dáva hrubý odhad 60 miliárd ročne pri rovnomernom rozložení bez započítania ďalších Hyperscalerov. Oproti tomu by spoločnosť OpenAI mala v roku 2026 dosiahnuť výnosy na úrovni 40 miliárd USD. Ak by sa monetizácia prejavila už v tomto roku, len po započítaní nákladov na prenájom výpočtového výkonu od Oracle by spoločnosť OpenAI dosiahla prevádzkovú stratu 20 miliárd USD. Na druhej strane máme spoločnosť Anthropic, ktorá sa zaviazala na 5-ročný odber za 200 miliárd USD a 10-ročný odber za 100 miliárd USD. Opäť sa pri rovnomernom rozložení dopracujeme k číslu približne 50 miliárd USD ročne, pričom výnosy spoločnosti Anthropic majú koncom roka 2026 dosiahnuť 65 miliárd USD. Spoločnosť Anthropic vyzerá práve preto v lepšej kondícii, avšak jej transparentnosť nám nedáva veľmi silný základ na bezpečné posúdenie týchto dát. Navyše nová dohoda o nasadení výpočtového výkonu od spoločnosti Broadcom môže ekonomiky týchto podnikov pri nedostatočnom raste značne zaťažiť. Tieto spoločnosti sú navyše podporované spoločnosťou Nvidia, ktorá dodáva grafické procesory do dátových centier a ktorej výnosy v Q2 2027 rástli medziročným tempom 106 % na 96,221 miliárd USD. Samotný segment dátových centier zaznamenal medziročný rast o 117 % na 89 miliárd USD. Z 89 miliárd USD predstavoval takmer 49 miliárd USD odber grafických procesorov samotnými Hyperscalermi a zvyšných 40,3 miliárd USD tvorili ďalší zákazníci. Dôležité je však tempo rastu týchto dvoch segmentov. Prvý spomenutý rástol medzikvartálnym tempom 13,15 %, zatiaľ čo druhý rástol tempom 25 %. Tento rast nám ukazuje jednu slabinu, ktorá sa v posledných týždňoch začala objavovať a je priamo podporovaná samotnou Nvidiou.


Existencia kruhového financovania
Spoločnosť Nvidia vytvorila začiatkom augusta partnerstvá s Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs a KKR s cieľom mobilizovať viac než 500 miliárd USD kapitálu tretích strán na financovanie AI infraštruktúry. Nejde teda o 500 miliárd USD, ktoré by Nvidia sama investovala, ani o ďalších 500 miliárd USD zákazníckeho backlogu. Ide o finančné platformy, cez ktoré má kapitál poisťovní, penzijných fondov, súkromného kapitálu a ďalších investorov financovať dátové centrá a nákup výpočtového výkonu. Cieľom Nvidie je odstrániť nedostatok kapitálu ako brzdu AI výstavby. Namiesto toho, aby hyperscaleri a neocloud museli všetku infraštruktúru financovať zo svojich súvah, Nvidia sa snaží z grafických procesorov vytvoriť novú investovateľnú triedu aktív, proti ktorej je možné poskytovať dlhodobý externý kapitál. Práve tu vzniká riziko kruhového financovania. Spoločnosť Nvidia investuje alebo pomáha financovať firmy a projekty, ktoré následne používajú získaný kapitál na nákup Nvidia GPU. Vyšší predaj generuje Nvidii ďalší peňažný tok, ktorý môže znovu použiť na podporu ďalšej AI infraštruktúry. Kritici preto upozorňujú, že časť rastu dopytu môže byť čoraz viac závislá od pokračujúcej dostupnosti financovania. V súvislosti s tým spoločnosť Nvidia garantovala 105 miliárd USD na podporu financovania prenájmu zo strany OpenAI. Ďalších 125 miliárd USD poskytla ako zábezpeku voči poklesu úžitkovej hodnoty grafických procesorov. Tieto dve položky sú opäť mimo-súvahy a ich objem je približne 230 miliárd USD, pričom spoločnosť Nvidia investuje 72,5 miliárd do majetkových cenných papierov súvisiacich s AI a ďalších 6,3 miliárd na odber výpočtovej kapacity spoločnosti CoreWeave v prípade, že dopyt nebude dostatočný. Takisto ako v prípade CoreWeave spoločnosť Nvidia vystupuje aj pri austrálskych neocloudových poskytovateľoch, avšak presná suma nie je známa. Práve tu vzniká paradox, ktorý je možné zaznamenať na raste výnosov samotnej Nvidie. Časť rastu z „ďalších zákazníkov“ pochádza z rastu, ktorý je priamo podporovaný samotnou Nvidiou, čo tlačí výnosy smerom nahor a umožňuje Nvidii agresívne rásť a ďalej investovať do dopytu po AI.


Záver
Budovanie AI infraštruktúry sa stáva čoraz viac závislým od dopytu samotných spoločností v rámci štruktúry, ktorú medzi sebou vytvárajú prostredníctvom tzv. kruhového financovania. Navyše zapojenie finančných inštitúcií do samotného financovania robí systém oveľa náchylnejším na systémové riziko. Takisto je systém primárne závislý od dopytu dvoch spoločností, ktorých annualizované výnosy by mali v roku 2026 dosiahnuť 100 miliárd USD, pričom ich záväzky sú viac ako 1,6 bilión USD. Bude dôležité sledovať ďalší vývoj mimo-súvahových položiek, keďže tie sa stali normálom vo financovaní a budovaní AI infraštruktúry. Samotný časový nesúlad medzi prenájmom výpočtovej kapacity, ktorý je nastavený na krátke obdobie, a splátkami za túto kapacitu, ktoré sú naopak nastavené na dlhé obdobie, umožňuje pomerne atraktívne krátkodobé výnosy. Ak sa však ukáže, že spoločnosti OpenAI a Anthropic nie sú schopné tieto pohľadávky splácať, Hyperscaleri sa dostanú do nepríjemnej situácie, v ktorej im skolabuje krátkodobý dopyt, ktorý nebude kryť dlhodobé nájomné. V tomto prípade vznikne výrazný kapitálový odlev do záväzkov bez ekonomického opodstatnenia a navyše budú musieť existujúcu infraštruktúru pomerne rýchlo obnovovať v dôsledku zastarávania grafických čipov. Dnes je dopyt po AI obrovský a využíva sa takmer každý výpočtový výkon aj na starých generáciách grafických čipov. Ak by došlo k zmene tohto trendu, ekonomika celej výstavby narazí na silné limity. Samotná existencia tohto problému sa stáva čoraz nebezpečnejšou aj pre samotnú ekonomiku. V súčasnosti sa odhaduje, že široko definované investičné kategórie súvisiace s AI, vrátane softvéru, výpočtovej a komunikačnej techniky, dátových centier a výskumu a vývoja, dnes predstavujú približne 8 % amerického HDP. V prípade, že by dopyt po AI skolaboval, reálna ekonomika zaznamená výrazné straty, najmä v oblasti súkromných investícií. (mš)

September: najstratovejší mesiac na finančných trhoch

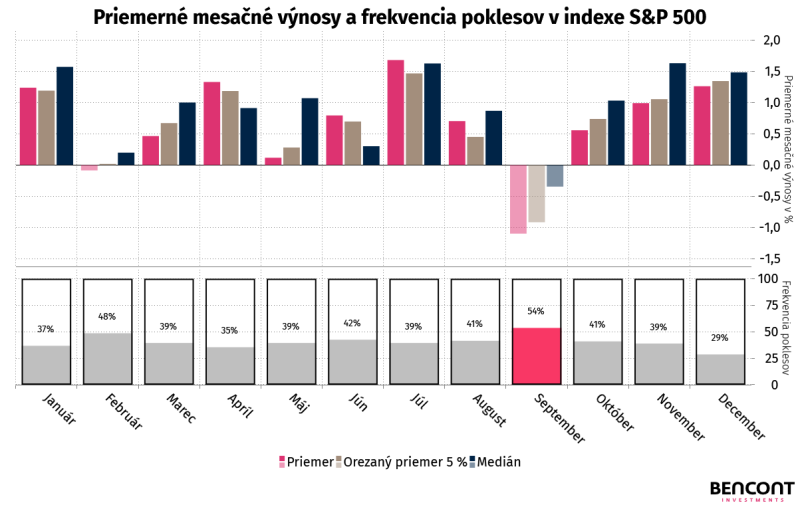
September patrí na akciových trhoch dlhodobo k najmenej výkonným obdobiam roka. Index 500 najväčších verejne obchodovateľných spoločností v USA (S&P 500) dosahuje v septembri od roku 1926 priemerný výnos približne −1,2 % a v približne 54 % prípadov zakončil mesiac poklesom. Nejde pritom len o dôsledok niekoľkých extrémnych rokov, nepriaznivý obraz zostáva zachovaný aj pri použití mediánu a 5-percentného orezaného priemeru, ktorý odfiltrovaním 2,5 % najextrémnejších hodnôt z oboch koncov znižuje vplyv najväčších trhových šokov.

Jedným z možných vysvetlení je zmena správania investorov po letných dovolenkách. Výskum založený na údajoch zo 47 krajín ukazuje, že akciové trhy dosahujú v mesiacoch nasledujúcich po hlavných školských prázdninách v priemere o 0,6 až 1 percentuálneho bodu nižšie výnosy. Počas dovolenkového obdobia zároveň klesá aktivita investorov a preto sa negatívne informácie do cien premietajú pomalšie. Po návrate investorov na trh tak môže dôjsť k intenzívnejšiemu zapracovaniu predtým prehliadaných informácií do cien.


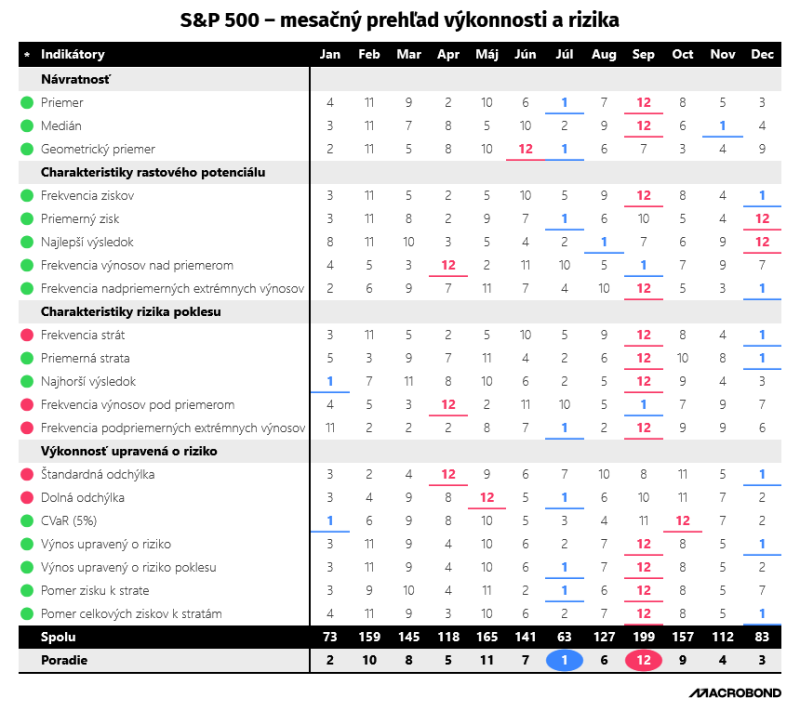
Septembrovú slabosť preto nie je vhodné posudzovať iba cez priemerný výnos. Ak sa zároveň zohľadnia aj ďalšie ukazovatele rizika, napríklad: kolísanie cien (volatilita), pokles hodnoty investície z jej vrcholu na najnižší bod (drawdown), frekvencia strát, extrémne záporné výnosy a výnos upravený o riziko, tak získava september najhoršie celkové skóre spomedzi všetkých mesiacov, 199 bodov. Na opačnom konci rebríčka stojí júl s iba 63 bodmi. September pritom obsadzuje posledné miesto aj vo viacerých samostatných kategóriách, čo naznačuje, že jeho historická nevýhoda má širší charakter než len nižšiu priemernú návratnosť.


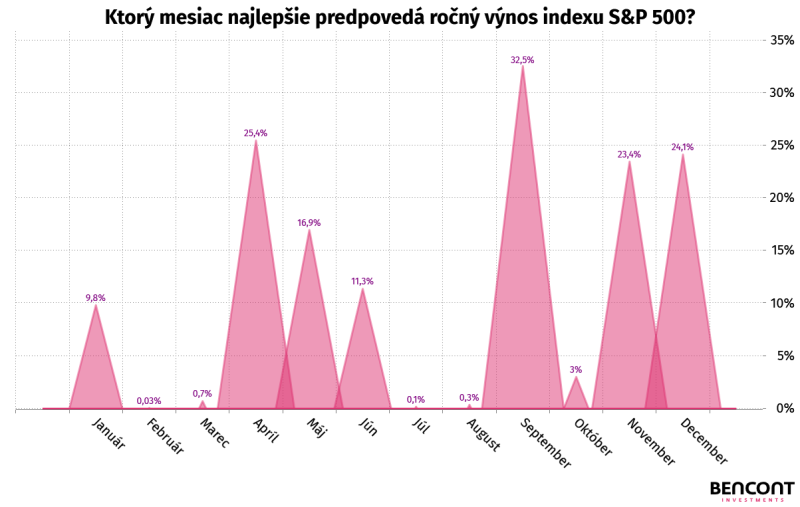
Zároveň však vzniká zaujímavý paradox. Najslabší mesiac z pohľadu historickej výkonnosti nemusí byť najmenej relevantný pre vývoj celého roka. Pri porovnaní mesačných výnosov s celoročnou výkonnosťou S&P 500 dosahuje práve september najvyššiu vysvetľovaciu schopnosť, takzvaný koeficient determinácie (R²) na úrovni 32,5 %. To však neznamená, že septembrový výnos dokáže spoľahlivo predpovedať výsledok celého roka. R² iba vyjadruje, akú časť variability ročného výnosu možno v danej jednoduchej regresii štatisticky spojiť s vývojom konkrétneho mesiaca.

Tento výsledok môže čiastočne súvisieť s tým, že september nadväzuje na už spomínané obdobie zníženej investorskej aktivity a zároveň prináša návrat k plnohodnotnému obchodovaniu pred posledným kvartálom roka. Nie je preto vylúčené, že sa v jeho výkonnosti koncentruje viac informácií o prehodnocovaní očakávaní, firemných výsledkoch či rizikách, ktoré sa počas leta dostatočne nepremietli do cien. Celkový objem inštitucionálneho obchodovania počas dovolenkového obdobia v júli a auguste klesá v priemere o 10 až 15 %, čo vytvára prostredie s nízkou likviditou, kde môžu mať aj menšie predajné objednávky či špekulatívne obchody nakrátko (short-selling) neprimerane veľký vplyv na pokles cien.


Septembrový efekt sa pritom neobmedzuje len na USA. Pri porovnaní viacerých svetových trhov patrí september vo väčšine z nich k najslabším mesiacom, zatiaľ čo november a december sa častejšie radia medzi najsilnejšie. Tento vzorec pretrváva aj pri skrátení historickej vzorky na obdobie od 50. až 70. rokov, čo vyvracia názor, že ide len o dôsledok veľkých prepadov z prvej polovice 20. storočia. September zároveň vykazuje vyššiu koncentráciu extrémnych negatívnych pohybov: 3 z 10 najväčších mesačných prepadov S&P 500 od roku 1928 pripadlo práve na tento mesiac, hoci tvorí len 8,2 % roka. Medzi najvýraznejšie patria poklesy o - 14,89 % (1931), - 14,75 % (1946), - 14,16 % (1937). Drvivá väčšina celého septembrového oslabenia sa pritom historicky odohrá až v druhej polovici mesiaca.

Pre investora však septembrová anomália neponúka jasnú výhodu. Nákup akcií S&P 500 v septembri s 12-mesačnou držbou neprinášal ani najvyšší, ani najnižší priemerný výnos. Pri porovnaní mediánov sa výsledky dokonca posúvajú bližšie ku koncu rebríčka. Po výrazných septembrových prepadoch sa navyše trh často následne zotavoval, čo obmedzuje využiteľnosť tohto kalendárneho efektu ako samostatnej investičnej stratégie. September je preto vhodnejšie vnímať ako historickú anomáliu signalizujúcu obdobie zvýšeného sezónneho rizika, nie ako obchodný signál. Pre investičné rozhodnutia zostávajú podstatnejšie aktuálne valuácie, ziskovosť firiem a menová politika (najmä počas aktuálnej geopolitickej situácie). (lg)

Realizačné ceny nehnuteľností na Slovensku Q2 2026

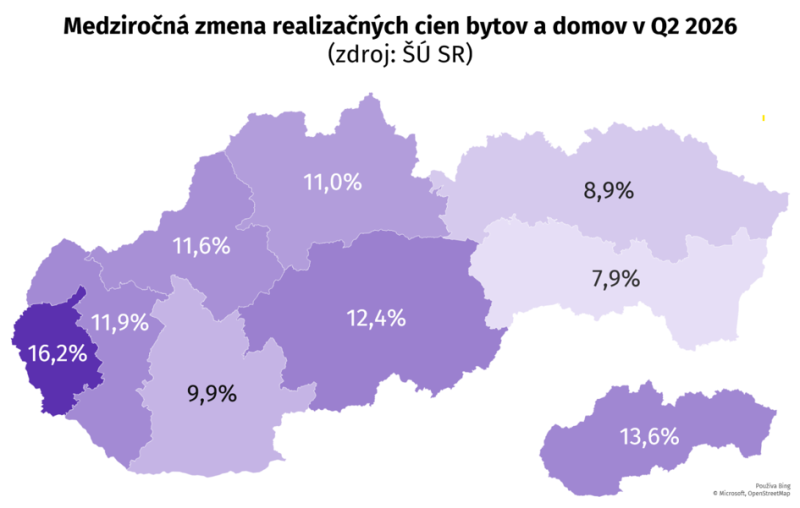
Realizačné ceny nehnuteľností na Slovensku pokračovali v druhom štvrťroku 2026 v raste, avšak jeho aktuálna dynamika sa viditeľne zmiernila. V porovnaní s predchádzajúcim štvrťrokom vzrástli ceny predaných domov a bytov o 1,4 %, čo predstavuje najpomalšie tempo rastu od Q4 2023. Z medziročného pohľadu zostáva cenový vývoj podstatne silnejší s rastom cien predaných nehnuteľností o 13,6 %. Vyššiu dynamiku rastu si zachováva cenová úroveň predaných nehnuteľností aj oproti cenám nehnuteľností z ponukových inzerátov podľa metodiky NBS s medziročným rastom 9,5 % v Q2 2026. Hoci sa metodika ŠÚ SR odlišuje od metodiky NBS (ŠÚ SR zbiera ceny z katastra z uskutočnených transakcií), navzájom sa dopĺňajú a podporujú v odhade trendu cenovej úrovne nehnuteľností. K cenám nehnuteľností podľa NBS sme sa vyjadrovali v našom predošlom čísle BWR 32


Medziročne ceny vzrástli vo všetkých regiónoch Slovenska. Najvyššiu dynamiku zaznamenal Bratislavský kraj (+16,2 %), nasledovaný Banskobystrickým krajom (+12,4 %). Dvojciferným tempom v rozmedzí 10 až 12 % rástli ceny aj v Žilinskom, Trenčianskom a Trnavskom kraji, zatiaľ čo v Nitrianskom, Prešovskom a Košickom kraji zostal rast pod hranicou 10 %. Regionálne rozdiely boli výrazné aj z pohľadu typu nehnuteľností. V šiestich z ôsmich krajov potiahli medziročný rast predovšetkým existujúce nehnuteľnosti, ktoré vzrástli o 14,3 %, zatiaľ čo nové nehnuteľnosti zdraželi o 10 %. Staršie nehnuteľnosti tak naďalej predstavujú hlavný zdroj vysokého medziročného rastu realizačných cien.

V Bratislavskom kraji vzrástli realizačné ceny existujúcich nehnuteľností o 16,6 % a v Banskobystrickom a Žilinskom kraji zhodne o 13 %. Silný rast realizačných cien na sekundárnom trhu zaznamenali aj Trnavský a Trenčiansky kraj s mierou rastu tesne nad 12 %. Výnimkou boli Košický a Nitriansky kraj, kde bol celkový vývoj podporený najmä novostavbami, ktorých ceny vzrástli o 15 %, respektíve 13,7 %. Na druhú stranu v Žilinskom kraji sa predávali novostavby iba o 3,6 % drahšie ako pred rokom.

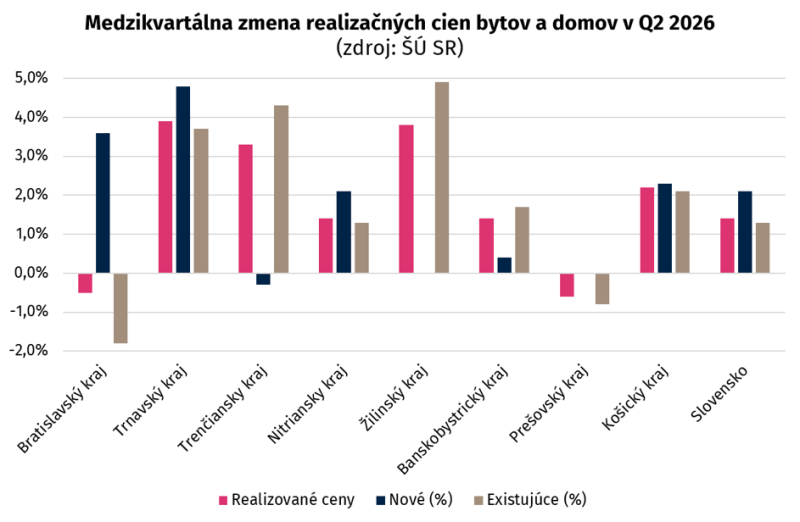
Posledný vývoj realizačných cien nových a existujúcich nehnuteľností však naznačuje zmenu štruktúry rastu agregovaného ukazovateľa. Medzikvartálne rástli rýchlejšie predajné ceny nových nehnuteľností, ktoré sa zvýšili o 2,1 %, zatiaľ čo existujúce domy a byty zdraželi o 1,3 %. V oboch segmentoch však došlo oproti prvému štvrťroku k citeľnému spomaleniu.


Vývoj sa výrazne líšil aj medzi jednotlivými regiónmi. Medzikvartálny rast zaznamenalo šesť z ôsmich krajov, pričom najrýchlejšie zdražovali nehnuteľnosti v Trenčianskom, Žilinskom a Trnavskom kraji, kde rast prekročil 3 %. Nad celoslovenským priemerom sa nachádzal aj Košický kraj, zatiaľ čo Nitriansky a Banskobystrický kraj zaznamenali rast na úrovni 1,4 %. Opačný vývoj nastal v Bratislavskom (-0,5 %) a Prešovskom kraji (-0,6 %), pričom v oboch prípadoch bol pokles spôsobený výlučne zlacnením existujúcich nehnuteľností.

Aktuálne výsledky tak prinášajú dva rozdielne signály. Medziročné tempo zostáva vysoké a potvrdzuje pokračovanie rastu cien, medzikvartálne údaje však naznačujú postupné ochladzovanie rastovej dynamiky a čoraz výraznejšie regionálne rozdiely. Ďalší vývoj realitného trhu bude pritom čoraz viac ovplyvňovať opätovný rast úrokových sadzieb. Koniec „krátkodobého“ konfliktu v Iráne je stále v nedohľadne a vyššie ceny energií zvyšujú inflačné riziká v eurozóne. Futures kontrakty na úrokové sadzby aktuálne oceňujú 99 % pravdepodobnosť zvýšenia depozitnej sadzby ECB o 25 bázických bodov na 2,50 % už na septembrovom zasadnutí.


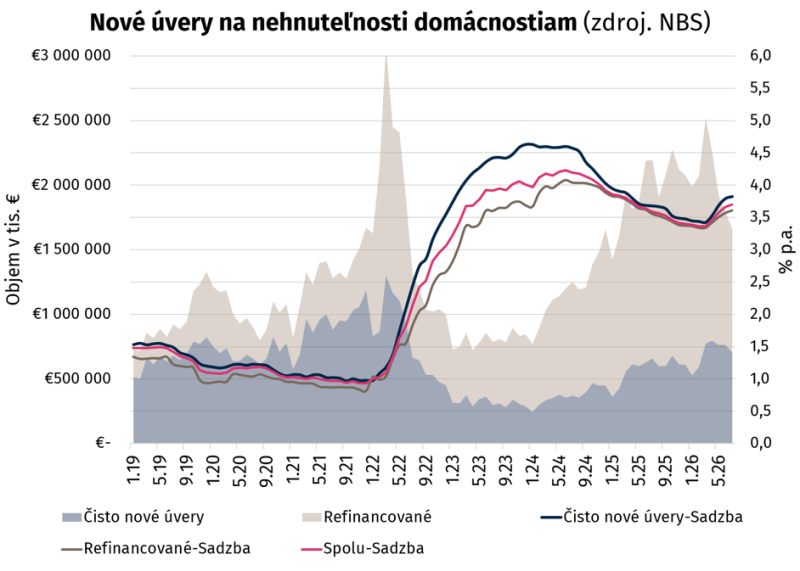
Na rast trhových sadzieb a sprísňovanie menových podmienok reagujú aj hypotéky. Priemerná sadzba na nové úvery s fixáciou od jedného do piatich rokov vzrástla z 3,42 % v marci na 3,82 % v júli, pričom aktuálne ponukové sadzby bánk sa dostávajú nad 3,9 %. Objem nových úverov na bývanie však v júli ešte nenaznačoval výraznejšie ochladenie hypotekárneho trhu. Údaje o cenách nehnuteľností za tretí štvrťrok budú zverejnené v nasledujúcich mesiacoch a očakávame, že cenový rast bude naďalej spomaľovať v prostredí drahšieho hypotekárneho financovania. (fw)

Zrušenie transakčnej dane na Slovensku

Od apríla 2025 na Slovensku funguje daň z finančných transakcií, ktorú zaviedla súčasná vláda s cieľom prispieť k zníženiu deficitu verejných financií. Jej zavedenie však vyvolalo výrazne negatívnu reakciu podnikateľského prostredia. Keďže sa blížia parlamentné voľby v roku 2027, vláda plánuje túto nepopulárnu daň zrušiť, pričom k jej úplnému zrušeniu by malo dôjsť s účinnosťou od 1. januára 2027. Slovensko a Maďarsko boli zároveň jedinými krajinami EÚ, ktoré mali daň z finančných transakcií nastavenú v takomto rozsahu.

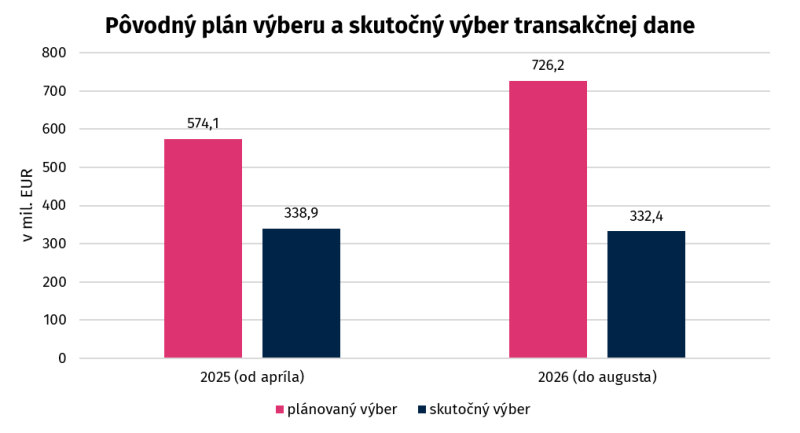
Pri tvorbe konsolidačného balíčka vláda kalkulovala s ročným výnosom z dane na úrovni približne 700 mil. EUR. Štátny rozpočet na rok 2025 neskôr pracoval s upraveným odhadom výnosu vo výške 574,1 mil. EUR. Reálne plnenie štátneho rozpočtu však k decembru 2025 dosiahlo len 338,9 mil. EUR. Výber dane tak zaostal za schváleným rozpočtom o 41 %, pričom výpadok predstavoval 235,2 mil. EUR. Rozpočet na rok 2026 pritom očakával výnos z dane vo výške až 726,2 mil. EUR. Priebežná bilancia rozpočtu do augusta však poukázala na výber vo výške len približne 332,4 mil. EUR. Externé odhady zároveň predpokladajú, že celkový výnos dane za rok 2026 dosiahne približne 484 až 500 mil. EUR.


Zdroj: Ministerstvo financií SR

Dôvodmi, prečo sa nepodarilo naplniť očakávania, bolo aj to, že daň bola počas 18 mesiacov svojho fungovania novelizovaná až trikrát. Výrazný zlom nastal po prijatí novely, ktorá od 1. januára 2026 úplne oslobodila od platenia transakčnej dane fyzické osoby – podnikateľov (živnostníkov a SZČO). Taktiež samotné nastavenie sadzieb na úrovni 0,4 % pri bezhotovostnom prevode (so stropom 40 EUR) a 0,8 % pri výbere hotovosti (bez horného limitu) viedlo k motivácii podnikateľov a ich odberateľov či zákazníkov využívať platby v hotovosti. Keďže sa poplatok strhával automaticky z každého pohybu na účte, firmy začali svoje finančné toky obmedzovať. Podnikatelia začali konsolidovať svoje platby do väčších celkov a prípadne predlžovať lehoty splatnosti faktúr. Podnikatelia v reakcii na zavedenie dane začali hľadať právne a technické cesty, ako systém obchádzať. Mnohé slovenské spoločnosti začali presúvať svoje transakčné účty do legislatívne stabilnejšieho zahraničia, najčastejšie do Česka. Táto daň zároveň zhoršila postavenie Slovenska v konkurenčnom boji medzi krajinami, o čom sme písali aj v BWR 26.

Vláda od zrušenia dane očakáva „nebývalý hospodársky rast“ a zlepšenie podnikateľského prostredia. Realita však bude omnoho skromnejšia.

Prepočty Rady pre rozpočtovú zodpovednosť (RRZ) ukázali, že samotná transakčná daň spomaľovala ekonomiku len o 0,1 až 0,15 p. b..

Jej elimináciou sa teda tempo rastu HDP zrýchli len o túto zanedbateľnú hodnotu, pričom podľa odhadov za 2Q 2026 ekonomika medziročne vzrástla iba o 0,7 % v reálnom vyjadrení. Problémom však zostáva, že dôveru v stabilnejšie podnikateľské prostredie bude Slovensko zo strany zahraničia získavať len veľmi ťažko a návrat k úrovni dôvery, ktorú stratilo, môže trvať dlhšie. Otázkou zároveň zostáva, čím vláda nahradí chýbajúcich približne 400 mil. EUR z tejto dane. To môže opätovne viesť k zavedeniu inej dane, prípadne k zvýšeniu už existujúcich daní, keďže vláda sa nesnaží výrazne znižovať výdavky štátnej správy. To, čo transakčná daň predovšetkým spôsobila, bol návrat k hotovostným operáciám, ktorý eliminoval transparentnosť a priamo stimuloval rast šedej ekonomiky. To následne mohlo viesť aj k nižšiemu výberu DPH a daní z príjmov. (mmm)

Globálne riziká podhodnoteného Yüanu.

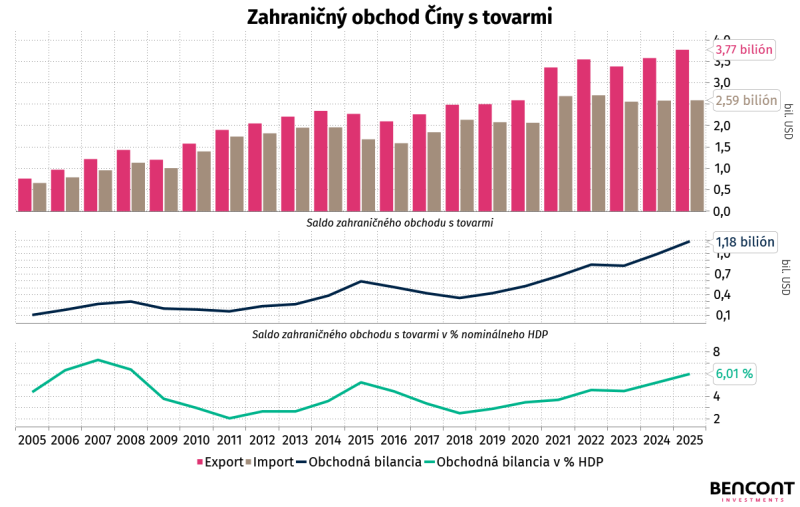
Čínska ekonomika je pri slabej domácej spotrebe čoraz viac odkázaná na zahraničný dopyt. V roku 2025 vzrástol vývoz tovarov medziročne o 5,5 % na 3,77 bil. USD, kým dovoz dosiahol 2,59 bil. USD. Obchodný prebytok sa tak vyšplhal na 1,19 bil. USD. Čistý export zároveň prispel k rastu čínskeho HDP až 1,6 p. b., výrazne nad priemerom 0,4 p. b. z rokov 2022 až 2024. Tento vývoj sa premieta aj do vzťahov s obchodnými partnermi. EÚ v roku 2025 doviezla z Číny tovar za 559,4 mld. eur, zatiaľ čo vývoz do Číny dosiahol iba 199,6 mld. eur, čo znamenalo deficit 359,8 mld. eur. Prehlbujúca sa obchodná nerovnováha preto zvyšuje pravdepodobnosť ciel, opatrení na ochranu domáceho priemyslu a ďalšej fragmentácie svetového obchodu.


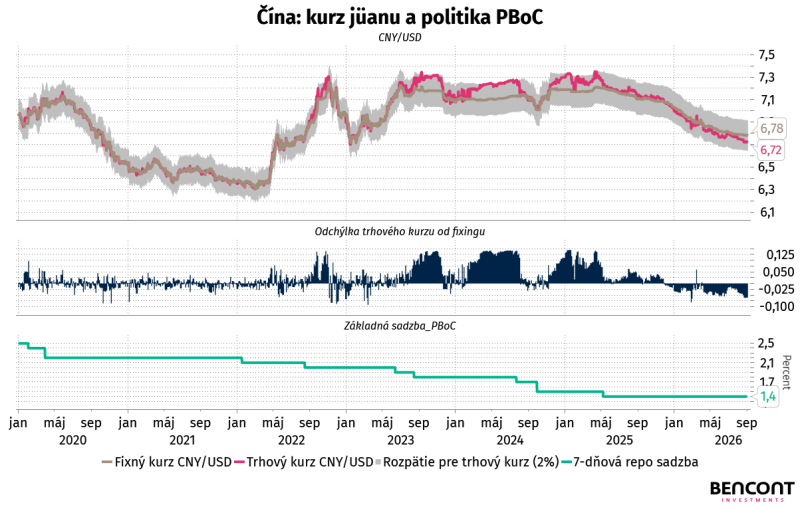
Kurzový režim zároveň umožňuje tieto vonkajšie tlaky čiastočne tlmiť. Vnútrozemský jüan (CNY) sa na domácom medzibankovom trhu môže voči doláru pohybovať v pásme ±2 % od denného stredového kurzu, ktorý stanovuje Čínska ľudová banka (PBoC) a zverejňuje oficiálna obchodná a informačná platforma čínskeho medzibankového devízového trhu (CFETS). Offshore jüan (CNH), obchodovaný mimo pevninskej Číny najmä v Hongkongu, takýto limit nemá, a preto pružnejšie reaguje na globálnu ponuku a dopyt. PBoC tak môže prostredníctvom referenčného kurzu a devízových operácií ovplyvňovať vývoj meny. Nejde pritom iba o podporu exportu, ale aj o stabilitu finančného systému a zmierňovanie vonkajších šokov. Prudšie posilnenie jüanu by pri slabej spotrebe znižovalo príjmy exportérov a mohlo by zhoršiť situáciu v priemysle aj na trhu práce. Silnejšia mena by však zároveň zlacnila dovoz a zvýšila kúpnu silu domácností. Čína preto stojí pred dilemou medzi udržaním exportnej konkurencieschopnosti a podporou domáceho dopytu.


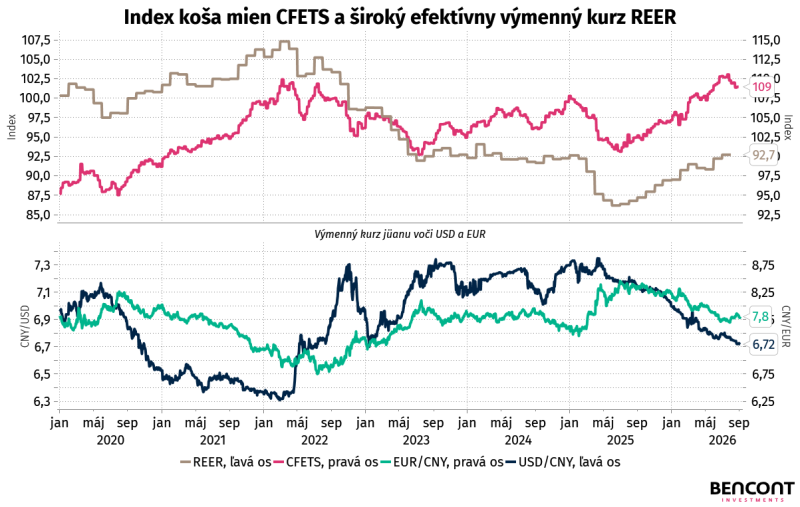
Ani širšie posúdenie hodnoty meny nenaznačuje, že by bol jüan silný. Podľa odhadov Goldman Sachs je voči doláru výrazne podhodnotený. Kombinácia modelov GSDEER, ktorý posudzuje rovnovážny kurz na základe ekonomických fundamentov vrátane produktivity a cenových rozdielov, a GSFEER, založeného na udržateľnej úrovni bežného účtu, ukazuje citeľnú odchýlku od rovnovážnej hodnoty. Samotný model GSDEER implikuje približne 30 % podhodnotenie, zatiaľ čo GSFEER naznačuje približne 12 % odchýlku. Dôležitý je aj rozdiel medzi indexom CFETS a reálnym efektívnym výmenným kurzom (REER). CFETS zachytáva nominálny vývoj jüanu voči košu mien obchodných partnerov, kým REER zohľadňuje aj rozdiely v cenových hladinách. Do októbra 2025 sa REER kumulatívne oslabil približne o 14 % oproti roku 2021. Nízka reálna hodnota meny v kombinácii s vysokou výrobnou kapacitou a slabým domácim dopytom tým zvyšuje konkurenčný tlak na zahraničných producentov a prehlbuje globálne obchodné nerovnováhy.


Podhodnotený CNY prináša riziká aj mimo samotného obchodu. Jedným z nich je obmedzená schopnosť jüanu plniť úlohu globálnej rezervnej meny. V roku 2025 tvoril jüan 2,73 % svetového obchodu a približne 1,95 % globálnych devízových rezerv. Prekážkou zostávajú najmä kapitálové obmedzenia a nízka flexibilita výmenného kurzu. Ich výrazné uvoľnenie by však mohlo zvýšiť odlev kapitálu. Vysoká zadlženosť nefinančného sektora na úrovni 313 % HDP zároveň obmedzuje priestor na ďalšiu úverovú expanziu. Upravený verejný dlh, ktorý zahŕňa aj záväzky finančných spoločností miestnych vlád, má podľa projekcií vzrásť zo 126,6 % HDP v roku 2025 na 153,7 % HDP v roku 2030.

Cenová výhoda čínskej výroby je najvýraznejšia pri technologických a priemyselných produktoch. Solárne panely sú v porovnaní so zahraničnou konkurenciou lacnejšie o viac ako 60 %, nákladné vozidlá a LED obrazovky o viac než 55 % a elektromobily o viac ako 30 %. Takýto rozdiel posilňuje schopnosť Číny umiestňovať nadbytočné výrobné kapacity na svetových trhoch a zároveň zvyšuje konkurenčný tlak na producentov v iných krajinách. Reakcia EÚ už má podobu konkrétnych obchodných bariér. Únia zaviedla clá na nízko hodnotové e-commerce zásielky a dodatočné clá na batériové elektromobily z Číny, pričom pripravuje clá aj na čínske plug-in hybridy. Ak bude tento trend pokračovať, porastie riziko ďalších protekcionistických opatrení zo strany obchodných partnerov.

Budúci vývoj preto pravdepodobne nebude mať podobu jednorazovej revalvácie. Skôr možno očakávať postupné zvyšovanie flexibility kurzu a obmedzovanie nadmerných výrobných kapacít. Úspešná transformácia by zmiernila napätie na zahraničných trhoch a prispela k zníženiu obchodných nerovnováh bez prudkého finančného šoku. (lg)

Francúzska príprava na rozpočet 2027

Francúzsko sa dostáva do čiastočnej politickej krízy súvisiacej s prípravou štátneho rozpočtu na rok 2027. Vzhľadom na blížiace sa prezidentské voľby, ktoré sa uskutočnia v apríli a máji 2027, predstavil premiér Sébastien Lecornu strategický plán na rok 2027, ktorý označuje ako „reverzibilný“ rozpočet. Vláda pritom musí návrh rozpočtového zákona predložiť do 30. septembra 2026.

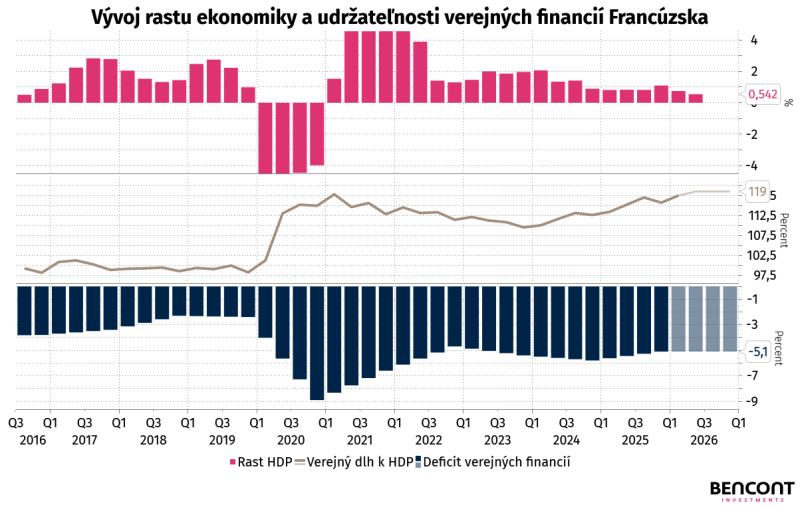
Aktuálny stav verejných financií vo Francúzsku nie je priaznivý, čo dokladá pretrvávajúci vysoký deficit verejnej správy na úrovni približne 5,1 % HDP. Očakáva sa pritom, že aj počas nasledujúcich dvoch rokov zostane deficit približne na podobnej úrovni. Dlhodobo vysoký deficit okolo 5 % HDP vytvára výrazný tlak na rast verejného dlhu. Ten sa po poklese na približne 109,5 % HDP v roku 2024 opäť zvyšuje a v roku 2026 dosahuje približne 118,5 % HDP, pričom v roku 2027 sa očakáva prekročenie hranice 120 % HDP.

V dôsledku nepriaznivého vývoja verejných financií a tlaku zo strany európskych inštitúcií sa Francúzsko zaviazalo postupne znižovať rozpočtový deficit. Pokles pod referenčnú hranicu 3 % HDP sa však očakáva až v roku 2029.


Francúzsko sa dostáva do situácie, keď jeho ekonomika spomaľuje, čo môžeme vidieť na raste HDP za 2Q 2026, keď ekonomika rástla iba o 0,5 %, a to aj v dôsledku rastúcich cien importovaných komodít, ktoré tlačia celkovú infláciu na úroveň 2,4 % oproti 1,2 % pri jadrovej inflácii. V neposlednom rade môžeme pozorovať aj rast nezamestnanosti, ktorá od konca roka 2024 neustále rastie a zvýšila sa zo 7,4 % na súčasných 8,3 %, zatiaľ čo priemer za eurozónu dosahuje približne 6,4 %.

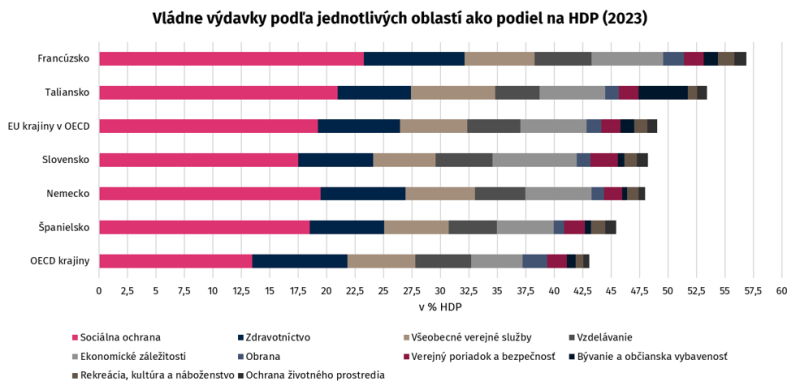
Ak sa však pozrieme na porovnanie Francúzska, vláda dlhodobo vynakladá na vládne výdavky jednu z najvyšších súm v EÚ (hneď po Fínsku), pričom koncom roka 2025 predstavovali až 57,2 % HDP. Keď sa pozrieme na štruktúru výdavkov z roku 2023, viac ako 50 % smerovalo na sociálne zabezpečenie a zdravotníctvo. Krajine taktiež nepomáha vysoké daňovo-odvodové zaťaženie práce, ktoré dosahuje až 47,2 % nákladov práce –(tretie najvyššie z OECD krajín). Vysoké výdavky tak vytvárajú tlak na príjmovú stránku rozpočtu, ktorá však nedokáže držať krok so štrukturálnym rastom výdavkov, a preto sa prehlbuje deficit verejných financií.

Zdroj: Our World in Data

Vládni politici musia navrhnúť dodatočné zmeny na stabilizáciu deficitu, keďže bez ďalších opatrení sa prognózuje, že by deficit mohol narásť až na 5,7 % HDP. Celkové výdavky by mali rásť pomalším tempom, než bude tempo inflácie. Výraznejšie posilnia len niektoré sektory – obrana získa dodatočných 6,4 mld. EUR a školstvo zaznamená nárast o 800 mil. EUR. Škrty v rozpočtoch by sa mali dotknúť programov na podporu zamestnanosti, rozvojovej pomoci, poľnohospodárstva a zdravotníctva. Vláda taktiež navrhuje pri vyšších dôchodkoch čiastočnú deindexáciu, teda ich zvyšovanie pod úrovňou inflácie. Napokon vláda explicitne vylúčila ďalšie zvyšovanie daní, aby netlmila klesajúcu kúpnu silu obyvateľstva.

Jedným zo zaujímavých návrhov bol aj návrh politika Jeana-Luca Mélenchona (LFI – ľavica, opozícia), potenciálneho kandidáta na prezidenta, ktorý navrhol de facto zrušiť približne 600 mld. EUR štátneho dlhu držaného národnou centrálnou bankou, čo predstavuje približne 18 % celkového dlhu. Išlo by teda len o účtovný odpis dlhu vlády voči verejnej inštitúcii, ktorý by dokázal jednorazovo znížiť pomer dlhu k HDP na úroveň približne 97 – 98 % HDP.

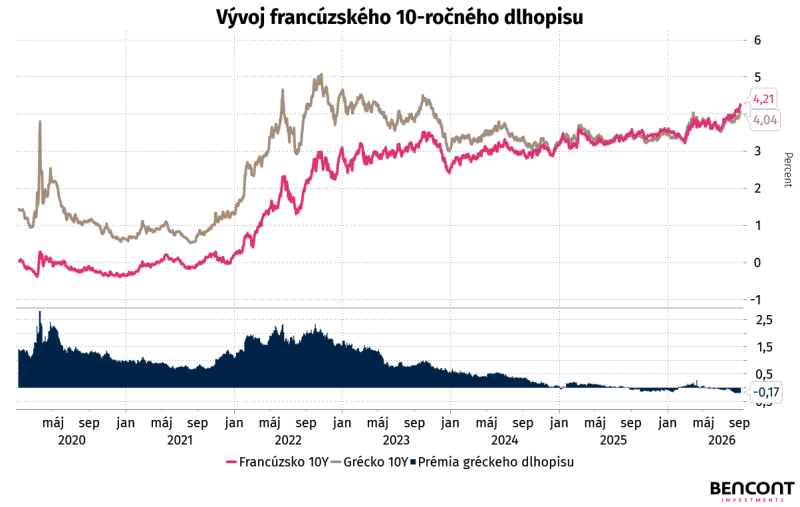
Aj bez ohľadu na to, že ide o nezákonný krok v rámci Eurosystému, by však takýto návrh samotný problém nevyriešil a mohol by opätovne rozprúdiť inflačné tlaky v ekonomike. Výraznejšie by sa však mohol prejaviť na výnosoch štátnych dlhopisov. Už dnes opätovne rastú výnosy francúzskych 10-ročných dlhopisov, ktoré dosahujú približne 4,2 %, čo je o 0,18 p. b. viac ako v prípade Grécka. Grécko si dlhodobo udržiavalo rizikovú prémiu, no zhoršovanie fiškálnej situácie vo Francúzsku či Spojenom kráľovstve tento rozdiel znižuje. V roku 2025 boli náklady na úroky z dlhu na úrovni 2,2 % HDP, pričom v tomto roku dosahujú už 2,6 % HDP. Pokiaľ sa situácia na trhu s dlhopismi nezmení, Európska komisia prognózuje ich nárast v roku 2027 až na úroveň 2,8 % HDP.


Blížiace sa prezidentské voľby vo Francúzsku zatiaľ ukazujú dominanciu Marine Le Pen, ktorá v prieskumoch stabilne dosahuje 33 – 34 %, zatiaľ čo jej hlavní súperi sa pohybujú na úrovni 15 – 20 %. Rozpočet na rok 2027 pritom nemusí byť definitívny a po nástupe nového prezidenta a vlády sa môže meniť. Le Pen presadzuje výrazné zníženie štátnych výdavkov smerujúcich najmä na imigráciu, zároveň však odmieta úsporné opatrenia, ktoré by priamo zasiahli domácnosti. Podporuje dôchodkový vek na úrovni 62 rokov a mimoriadne zdanenie energetických spoločností. Ak by parlament pre nezhody rozpočet na rok 2027 neschválil a vláda by opäť padla (od roku 2024 sa tak stalo už trikrát), mohlo by dôjsť k dočasnému pokračovaniu rozpočtu z predchádzajúceho roka. V takom prípade by sa deficit aj verejný dlh pravdepodobne približovali k hodnotám scenáru nezmenenej fiškálnej politiky. (mmm)

Venezuela zvažuje odchod z OPEC

Po americkej vojenskej operácii z 3. januára 2026, ktorá viedla k odstráneniu Nicolása Madura, zostala na čele Venezuely Delcy Rodríguezová. Tá bola pritom dlhoročnou súčasťou Madurovho režimu a značná časť chavistického štátneho aparátu zostala aj po zmene vedenia krajiny zachovaná. Rodríguezová mala podľa pôvodného rozhodnutia vykonávať svoju funkciu iba počas prechodného obdobia 90 dní. Po jeho uplynutí však vo funkcii zostala a doposiaľ nebol vyhlásený ani termín nových volieb.

Ešte významnejšou udalosťou sa stal 28. august 2026, keď bola uzavretá doposiaľ najväčšia ropná dohoda medzi USA a Venezuelou. Na základe tejto zmluvy získala americká spoločnosť North American Blue Energy (NABEP) storočné koncesie na 17 venezuelských ropných polí. Tie podľa dostupných údajov obsahujú približne 65 mld. barelov preukázaných zásob ropy, čo predstavuje viac než pätinu celkových ropných zásob krajiny. NABEP plánuje do obnovy dlhodobo zanedbávanej venezuelskej ropnej infraštruktúry investovať až 100 mld. USD. Počas prvých 25 rokov platnosti dohody sa zároveň očakáva, že na daniach, licenčných poplatkoch a ďalších odvodoch bude venezuelskému štátu vyplatených približne 200 mld. USD.

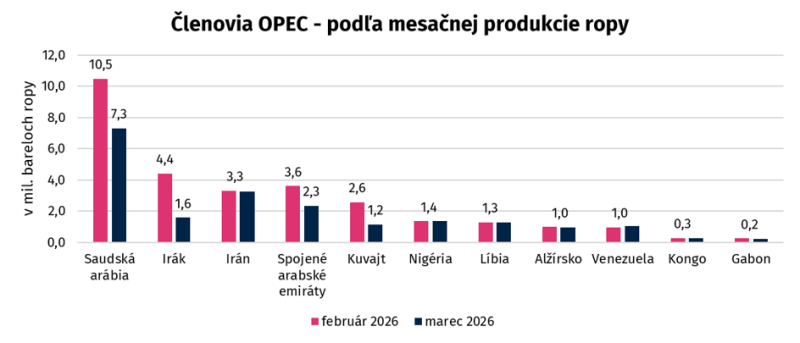
Plánované zvýšenie venezuelskej produkcie ropy by mohlo narušiť existujúce dohody OPEC o ťažobných kvótach. Hoci Donald Trump tvrdí, že zotrvanie Venezuely v karteli je výlučne jej rozhodnutím, americkí predstavitelia sa už zúčastnili rokovaní o možnom zvýšení jej produkcie. Venezuela je zakladajúcim členom OPEC od roku 1960, no po desaťročiach úpadku dnes ťaží približne toľko ropy ako Alžírsko, hoci disponuje viac než 24-násobne väčšími zásobami ropy.

Zdroj: MacroMicro

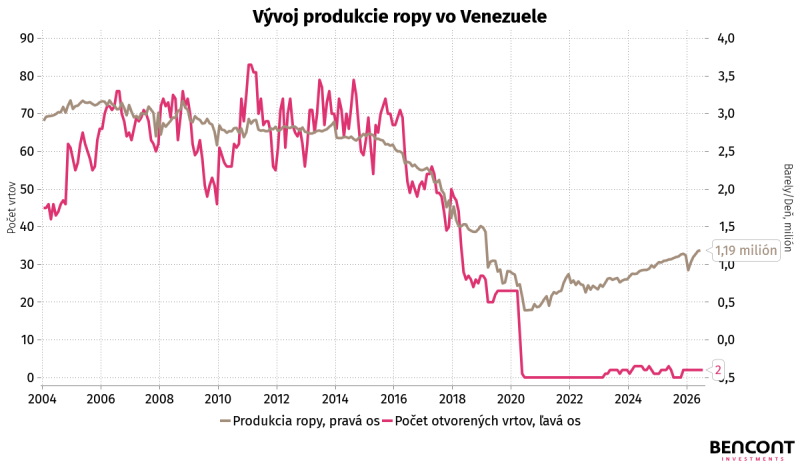
Venezuela mesačne ťaží okolo 1,19 mil. barelov ropy denne, pričom ide o výrazný prepad, keďže pred dekádou sa vo Venezuele ťažilo takmer 2,5 – 3,5 mil. barelov denne. To, čo spôsobilo výrazný prepad produkcie, možno vysvetliť postupným štátnym znárodňovaním súkromných ropných plošín a korupciou v ropnom priemysle. Štát zároveň odobral štátnej spoločnosti PDVSA –(ktorá už mala dominatnú pozíciu na trhu) finančnú autonómiu a uvalil na ňu odvody vo výške až 45 % z hrubých príjmov. To viedlo k nulovej miere reinvestícií do prieskumu a modernizácie a spôsobilo prudký pokles produkcie už na existujúcich ropných plošinách. Nedostatok rozvoja však spôsobil aj stagnáciu nových ropných vrtov, pričom dnes sú mesačne aktívne približne len dve ropné vrtné súpravy, zatiaľ čo v minulosti ich bolo niečo medzi 60 – 80. Väčšie rozobratie venezuelskej ekonomiky a ropného priemyslu sme už priniesli v BWR 2.


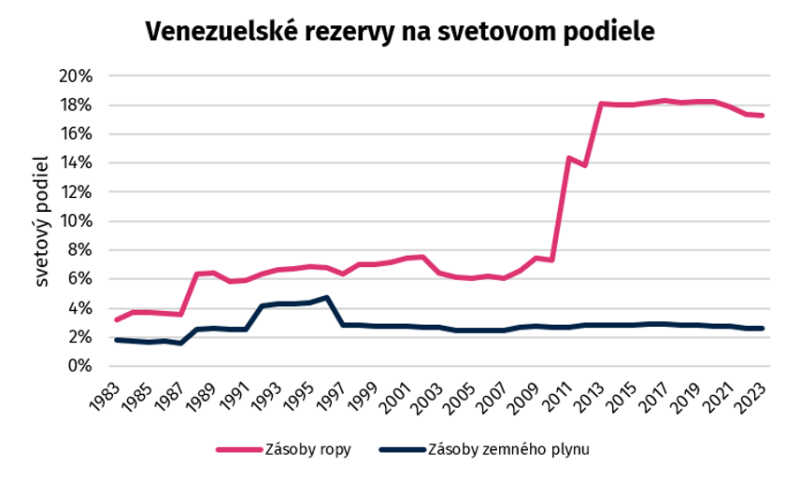
Venezuela disponuje najväčšími preukázanými zásobami ropy na svete na úrovni 304 mld. barelov. Tento objem predstavuje približne až 17 % celkových globálnych rezerv, a tým stavia Saudskú Arábiu na druhé miesto. Otázkou je skutočnosť týchto rezerv, ktoré je v realite možné vyťažiť, pretože pred reklasifikáciou Venezuela vykazovala len okolo 6 – 8 % svetových rezerv ropy. Zmena nastala v rokoch 2005 – 2011, keď ceny ropy zaznamenali bezprecedentný boom a v júli 2008 dosahovali hranicu 140 USD za barel. Administratíva pod Chávezom spustila projekt certifikácie ložísk v Orinockom ropnom páse. Podľa medzinárodných štandardov (OPEC a SEC) sa ropa môže označiť za preukázanú rezervu iba vtedy, ak je jej ťažba ekonomicky a technologicky realizovateľná za aktuálnych cien. Orinocký pás však neobsahuje ľahkú, voľne tečúcu ropu, ale extraťažký bitúmen s extrémnou viskozitou. Na premenu týchto „zdrojov“ na „preukázané rezervy“ Chávezova vláda účelovo zmenila metodiku a stanovila fiktívnu mieru vyťažiteľnosti na úrovni 20 %. V technologickej praxi PDVSA a jej partneri nikdy neprekonali mieru výťažnosti 7 % až 8 %. Oficiálny vládny vzorec tak pracoval s viac ako dvojnásobne nadhodnoteným koeficientom oproti reálnym možnostiam. Expertné odhady skutočných ropných rezerv Venezuely sa pohybujú okolo 110 mld. barelov, teda sú takmer o dve tretiny nižšie, pričom Venezuela by v celosvetovom porovnaní dosahovala 5. miesto, pred ruskými rezervami.

Zdroj: EIA, U.S. energy information administration – IES

Okamžitý vplyv opustenia Venezuely z OPEC je minimálny na trh s ropou, pretože Venezuela nateraz predstavuje vo svete produkčnú kapacitu menšiu než 1 %. Aktuálne by sa do konca roka 2027 mala smerovať produkcia k 1,4 mil. barelov denne, pričom nová dohoda s USA stanovuje jej zvýšenie na 1,5 mil. barelov denne. Na to, aby sa Venezuela vrátila k svojej produkčnej kapacite z 90. rokov na úrovni 3 mil. barelov denne, potrebuje masívny a nepretržitý investičný tok, na čo využije tých spomínaných 100 mld. USD, ktoré však sú rozložené na minimálne 8 až 10 rokov. Trumpove vyhlásenia, že dohoda prinesie masívny nárast objemov a zároveň pokles cien na trhu v priebehu 2 až 3 rokov, sú v ostrom rozpore s realitou a čiastočne zvýšená produkcia z Venezuely – (horšia kvalita ropy) nedokáže ani zlomkom kompenzovať mil. barelov denne blokovaných v Hormuzskom prielive. (mmm)

Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.