11. 09. 2026 | BENCONT Weekly Report 37

Defosilizácia, nie dekarbonizácia áut v EÚ

Dokáže nová forma merania emisií počas celého životného cyklu automobilu zlepšiť konkurencieschopnosť Európy vo svete? Vojny majú okrem ekonomických a ľudských strát aj negatívny vplyv na životné prostredie. Trh práce v USA vykazuje silné výsledky, čo môže byť dôvodom pre rast úrokových sadzieb už teraz v septembri. Portugalsko chce deťom sporiť na budúcnosť už od narodenia. Výstavba bytov na Slovesnku je v roku 2026 jedna z najslabších v histórii. Rast hrubých miezd v SR za 2Q 2026 nezabránil medziročnému poklesu čistej mzdy. Inflácia v Eurozóne rastie, ECB reaguje zvýšením sadzieb o 25 bázických bodov.

Európsky automobilový priemysel prechádza transformáciou, ktorú výrazne určuje klimatická politika EÚ. Platná legislatíva stanovuje od roku 2035 pre nové osobné automobily cieľ 100 % zníženia emisií CO₂ oproti roku 2021, čo pri súčasnom spôsobe merania prakticky smeruje k vyradeniu nových vozidiel využívajúcich fosílne palivá. Komisia síce v decembri 2025 navrhla cieľ zmierniť na 90 %, elektrifikácia však zostáva hlavným nástrojom transformácie. Spôsob merania emisií kritizuje nová štúdia Technickej univerzity v Mníchove. Táto štúdia upozorňuje, že regulácia sleduje najmä emisie pri prevádzke vozidla, nie celý jeho životný cyklus. Limity pre výrobcov áut sa počítajú podľa emisií CO₂ nameraných pri schvaľovaní vozidla, vyjadrených v g/km. Takže elektromobil sa z pohľadu regulácie považuje za bezemisný, hoci emisie vznikajú pri výrobe vozidla, batérie aj elektriny. Od júna 2026 môžu výrobcovia dobrovoľne reportovať aj celoživotné emisie, tie však zatiaľ nevstupujú do plnenia limitov.

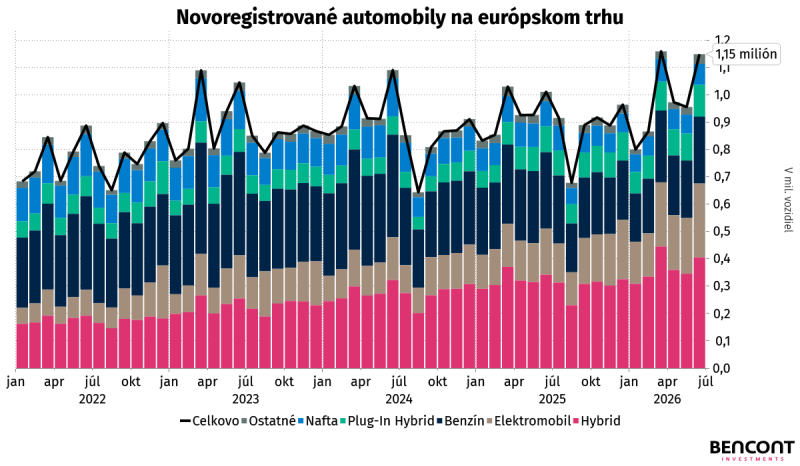
Elektrifikácia sa výrazne prejavuje aj v štruktúre európskeho trhu, hoci celkový dopyt zostáva pod predpandemickou úrovňou. V roku 2025 sa v EÚ zaregistrovalo 10,82 milióna nových osobných automobilov, medziročne o 1,8 % viac, no stále približne o 17 % menej než v roku 2019. Podiel batériových elektromobilov vzrástol z 13,6 % na 17,4 %, teda na 1,88 milióna vozidiel, zatiaľ čo hybridy dosiahli 34,5 %. Spoločný podiel benzínových a naftových automobilov klesol zo 45,2 % na 35,5 %. Elektrifikácia tak zatiaľ mení najmä štruktúru predaja, nie jeho celkový objem. Keďže automobilový priemysel zamestnáva približne 13,6 milióna Európanov a vytvára viac než 8 % HDP EÚ, spôsob merania emisií ovplyvňuje nielen environmentálne ciele, ale aj investície, výrobné náklady a konkurencieschopnosť európskych výrobcov.

Emisie, náklady a konkurencieschopnosť automobiliek EÚ
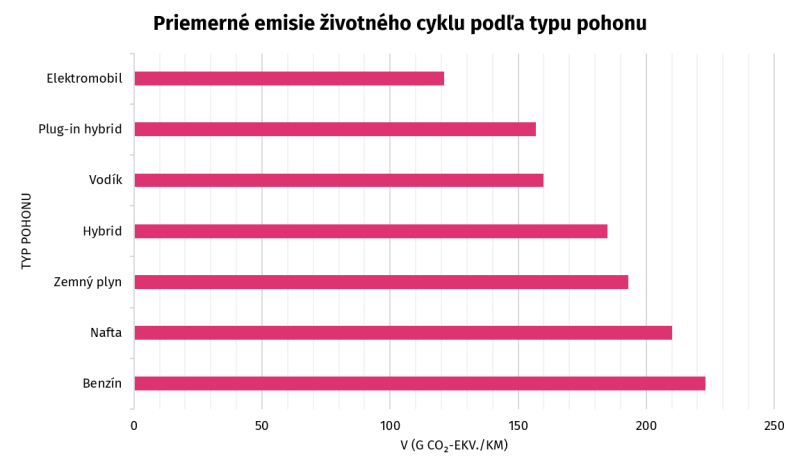
Priemerné celoživotné emisie batériového elektromobilu (BEV) dosahujú približne 121 g CO₂e/km oproti 223 g CO₂e/km pri benzínových vozidlách, teda približne o 46 % menej. Výrobná fáza je však pri elektromobiloch emisne náročnejšia, najmä v dôsledku výroby batérie, kde sa tento počiatočný (uhlíkový dlh - cca o 40 % vyšší ako spaľovací motor) vyrovnáva až počas prevádzky vozidla. Výsledok preto výrazne závisí od podmienok výroby a zdroja elektriny. V priaznivých podmienkach môže mať BEV až o 89 % nižšie celoživotné emisie než spaľovacie vozidlo, zatiaľ čo pri uhlíkovo intenzívnej elektrine môže byť jeho bilancia až o 21 % horšia. Pri podmienkach typických pre európsky trh sa celoživotné emisie BEV môžu pohybovať približne na úrovni 63 g CO₂e/km oproti 235 g CO₂e/km pri benzínovom vozidle. Pričom vyššie emisie spojené s výrobou sa podľa štúdie ICCT vyrovnajú približne po 17 000 km jazdy (cca po 1-2 rokoch). Environmentálna výhoda sa zároveň spája s vyššou energetickou efektívnosťou, keďže elektromobily spotrebujú na kilometer približne štyri až päťkrát menej energie než nové spaľovacie vozidlá.


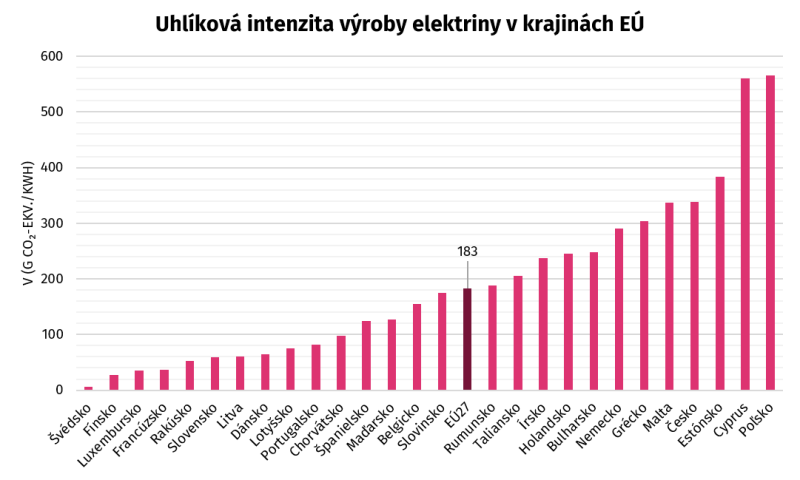
Práve energetický mix preto výrazne ovplyvňuje skutočnú emisnú aj ekonomickú bilanciu elektromobility. V roku 2024 sa uhlíková intenzita výroby elektriny v EÚ pohybovala od približne 6 g CO₂e/kWh vo Švédsku po 566 g CO₂e/kWh v Poľsku, teda medzi krajnými hodnotami bol takmer 95-násobný rozdiel. Priemer EÚ dosahoval približne 183 g CO₂e/kWh. Elektrina pritom nevstupuje iba do prevádzky vozidla, ale aj do výroby batérií a energeticky náročných materiálov, takže jej cena a uhlíková intenzita ovplyvňujú celý dodávateľský reťazec. Výrazné sú aj cenové rozdiely. V druhej polovici roka 2025 dosahovala cena elektriny pre podnikových odberateľov so spotrebou 500 až 2 000 MWh ročne v EÚ v priemere približne 184 EUR/MWh, vo Fínsku 75 EUR/MWh, vo Švédsku 97 EUR/MWh a v Nemecku 226 EUR/MWh. Pri najväčších energeticky náročných odberateľoch zostávali ceny elektriny v EÚ približne o 50 % vyššie než v Číne. Lokalizácia výroby tak môže prinášať súčasne emisnú aj nákladovú výhodu.


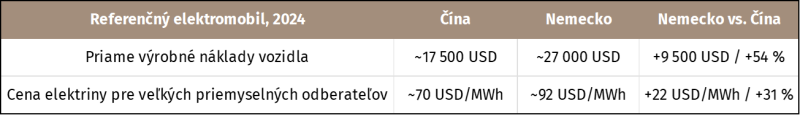
Cena energie však vysvetľuje iba časť rozdielu vo výrobných nákladoch vozidiel. Pri referenčnom BEV so 150 kW pohonom a 75 kWh batériou dosahujú priame výrobné náklady približne 17 500 USD v Číne oproti 27 000 USD v Nemecku, teda o 9 500 USD, respektíve 54 % viac. Energia pritom tvorí iba približne 1 až 4 % priamych nákladov na výrobu vozidla vrátane komponentov a montáže. Väčšinu čínskej nákladovej výhody preto vytvárajú rozsah výroby, vertikálna integrácia, efektívnejšie výrobné procesy a lacnejšie komponenty. Výroba malého SUV je v Číne celkovo o viac než 30 % lacnejšia než v rozvinutých ekonomikách a približne 70 % elektromobilov vyrobených vo svete dnes pochádza z Číny. Cenová konkurencia sa následne premieta aj na trh, kde priemerná cena BEV v Číne v roku 2025 klesla o viac než 10 %, zatiaľ čo v Nemecku približne o 6 %. Európski výrobcovia tak čelia súčasnému tlaku na výrobné náklady, marže aj konečné ceny vozidiel.


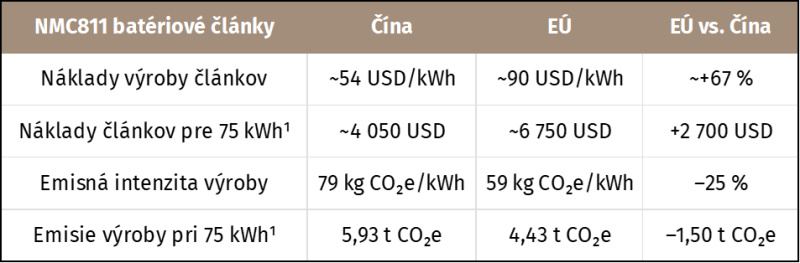
Najvýraznejšou samostatnou položkou nákladového rozdielu zostáva batéria. Pri článkoch NMC811 dosahujú priame výrobné náklady približne 54 USD/kWh v Číne oproti 90 USD/kWh v EÚ, teda približne o 67 % viac. Európska výroba je však emisne menej náročná (približne 59 kg CO₂e/kWh oproti 79 kg CO₂e/kWh v Číne). Pri 75 kWh batérii tak vzniká približne 1,5 t CO₂e emisná výhoda európskej výroby, ale zároveň približne 2 700 USD nákladová nevýhoda. Rozdiel vidieť aj pri kompletných batériových balíkoch, ktorých priemerná cena v roku 2025 dosahovala globálne 108 USD/kWh, v Číne iba 84 USD/kWh a v Európe približne o 56 % viac než v Číne. Čínska výhoda stojí aj na rozsahu a koncentrácii dodávateľského reťazca. Krajina zabezpečuje viac než 80 % svetovej produkcie batériových článkov a viac než 80 % globálnej výrobnej kapacity, zatiaľ čo na EÚ pripadá približne 6 až 7 % kapacity. Batérie tak pre európsky automobilový priemysel predstavujú súčasne nákladovú a technologickú výzvu.


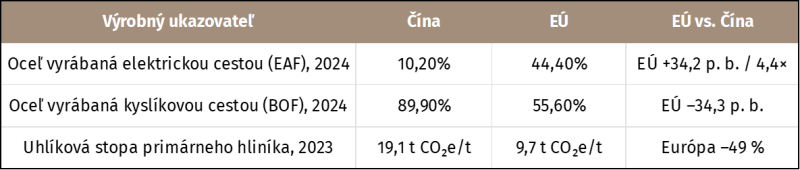
Podobný pomer medzi emisnou náročnosťou a výrobnými nákladmi vidíme pri základných materiáloch. V roku 2024 pripadalo v EÚ na elektrické oblúkové pece (EAF) 44,4 % výroby ocele oproti iba 10,2 % v Číne, kde výrazne dominuje tradičná kyslíková konvertorová výroba. Výroba ocele zo šrotu v EAF vytvára približne 0,71 t CO₂e na tonu ocele oproti 2,66 t CO₂e pri trase BF-BOF. Výrazný rozdiel existuje aj pri primárnom hliníku, ktorého uhlíková stopa dosahuje v Európe približne 9,7 t CO₂e/t oproti 19,1 t CO₂e/t v Číne. Európske dodávateľské reťazce tak môžu dosahovať výrazne nižšie zabudované emisie, zároveň však čelia vyšším energetickým a výrobným nákladom. Riziko, že lacnejšia uhlíkovo intenzívnejšia výroba vytlačí časť produkcie z EÚ alebo zvýši dovoz, zmierňuje mechanizmus uhlíkovej kompenzácie na hraniciach (CBAM). Jeho definitívny režim platí od 1. januára 2026 a zahŕňa okrem iného železo, oceľ a hliník, čím postupne prenáša cenu zabudovaných emisií aj na dovážané produkty.


Ekonomické jadro transformácie automobilového priemyslu nespočíva iba v zmene pohonu, ale najmä v tom, kde zostanú výroba a technologické know-how. Automobilový sektor EÚ investuje do výskumu a vývoja približne 84,6 mld. EUR ročne, čo predstavuje 34 % firemných R&D investícií v únii. V roku 2024 sa v EÚ vyrobilo 11,4 milióna osobných automobilov, teda 15,1 % svetovej produkcie. Vývoz motorových vozidiel mimo EÚ dosiahol 178,2 mld. EUR a vytvoril obchodný prebytok 93,9 mld. EUR, ktorý medziročne klesol o 6,4 %. Dekarbonizácia automobilového sektora je preto zároveň otázkou exportnej výkonnosti a schopnosti udržať priemyselnú základňu v Európe.

Prechod k regulácii založenej na životnom cykle by mal byť postupný. Prvým krokom by malo byť jednotné a overiteľné vykazovanie celoživotných emisií, následne výkonnostné kredity zohľadňujúce preukázateľnú uhlíkovú intenzitu vozidla a až potom záväzné limity. Takýto systém by namiesto zvýhodňovania konkrétneho pohonu oceňoval výslednú emisnú výkonnosť a ponechal výrobcom väčší priestor pri voľbe technológií. Zároveň musí zostať administratívne jednoduchý, aby náklady na meranie a verifikáciu nepredstavovali neprimeranú bariéru najmä pre menších dodávateľov.

Európska únia sa čoraz viac zameriava na to, aby zisky a výroba z kľúčových odvetví zostávali doma v Európe. Keďže batérie tvoria 30 až 40 % hodnoty bežného elektromobilu, cieľom EÚ je, aby do roku 2030 viac ako 50 % tejto hodnoty vznikala priamo na našom kontinente. Na podporu domácej výroby batérií preto v najbližších dvoch rokoch vyčlení 1,8 miliardy eur. Ďalšiu miliardu eur investuje v rokoch 2025 – 2027 cez program Horizon Europe do automobilového sektora, pričom približne 350 miliónov eur z tejto sumy pôjde na vývoj batérií novej generácie. Pre úspešnú transformáciu Európy tak nebude dôležité len to, ako rýchlo prejdeme na elektromobily, ale či si tu dokážeme udržať fabriky a odborné znalosti. Dlhodobá konkurencieschopnosť už navyše nestojí len na samotnom elektrickom pohone, ale na ekologickom prístupe k celému životnému cyklu vozidla, kde pre úspech priemyslu bude preto kľúčové vedieť presne merať celkové emisie. (lg)

Emisie a environmentálne dôsledky vojnových konfliktov

Vojenské konflikty predstavujú pre globálny ekosystém aj národné hospodárstva rozsiahle externality. Bezprostredné ničenie infraštruktúry, masívna emisná záťaž a dlhodobé znehodnocovanie prírodného kapitálu vedú k výraznej environmentálnej záťaži. Práve vo svete prebiehajú dva veľké konflikty, ktoré majú aj výrazné dopady na životné prostredie.

Keď sa pozrieme na situáciu na Ukrajine, tak za štyri roky plnohodnotnej vojny (február 2022 až február 2026) vygeneroval konflikt na Ukrajine celkovo 311 mil. ton CO2 ekvivalentu.

Tento objem zodpovedá celkovým ročným emisiám Francúzska alebo polovici ročných emisií Nemecka.

Pri ocenení spoločenských nákladov uhlíka sadzbou 185 USD/tCO2e dosahujú samostatné klimatické škody presne 57 mld. USD. Najviac vyprodukovali priame bojové operácie, až 114 mil. ton CO2e, pričom až 90 % emisií z bojovej činnosti pochádza zo spaľovania fosílnych palív tankami a bojovými lietadlami. Vojnové požiare vygenerovali až 70 mil. ton CO2e. Len v roku 2025 zhorelo na Ukrajine 1,39 mil. hektárov pôdy a porastov, čo predstavuje približne 29 % rozlohy Slovenska. Budúca obnova zničenej infraštruktúry predstavuje 23 % celkovej uhlíkovej stopy konfliktu, a to najmä kvôli vysokej energetickej a emisnej náročnosti výroby ocele a betónu.

I keby vojna rázom skončila, environmentálne dôsledky pretrvajú. Približne 30 % územia bolo kontaminovaných mínami a nevybuchnutou muníciou. Odhadované náklady na kompletné odmínovanie dosahujú 38 mld. USD a práce si vyžadujú až 50 rokov na odstránenie nebezpečných objektov. Masívne nasadenie dronov riadených optickými káblami zanecháva na fronte tisíce kilometrov polymerových vlákien, ktoré dokážu v prostredí pretrvávať viac ako 600 rokov. V neposlednom rade dochádza ku kríze s pitnou vodou, keďže zničenie civilnej vodohospodárskej infraštruktúry pripravilo viac ako 4 mil. ľudí o prístup k pitnej vode. Najvýznamnejším dopadom bolo zničenie priehrady Nova Kachovka ruskými silami, čo rázom pripravilo 1 mil. obyvateľov o prístup k pitnej vode a zdevastovalo priľahlé ekosystémy.

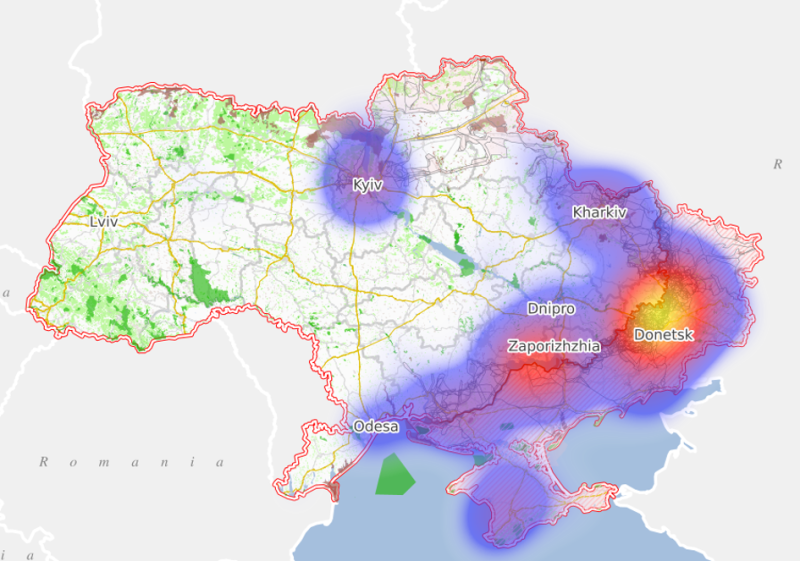
Environmentálna záťaž sa drží primárne po celej frontovej línii, pričom najväčšie dopady na životné prostredie práve prebiehajú na aktívnych bojiskách v Doneckej a Záporožskej oblasti a aj v oblasti Kyjeva, ktorá je neustále pod útokom dronov a rakiet.

Environmentálne dopady na Ukrajine:

Čím je oblasť vyznačená intenzívnejšou červenou farbou, tým vyššia je environmentálna záťaž na vodu, ovzdušie, pôdu a ďalšie zložky životného prostredia.


Zdroj: Ecodozor

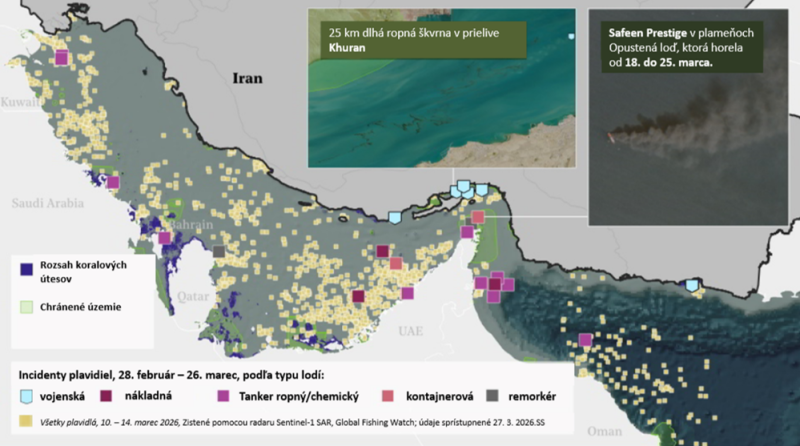
Ďalší konflikt, ktorý sa rozprúdil bol na Blízkom východe od konca februára tohto roka. V priebehu prvých 14 dní konfliktu vyprodukovali vojenské operácie odhadom 5 mil. ton CO2e. V prepočte na ročnú bázu to predstavuje 131,4 mil. tCO2e, čo zodpovedá takmer ročným emisiám Kataru.

Priamo v Perzskom zálive bolo zasiahnutých viac ako 16 ropných tankerov, obchodných a nákladných lodí, čo viedlo k únikom ropy. Aktuálne ropné škvrny dosahujú celkový objem okolo 1 mil. barelov ropy, avšak je to výrazne menej než počas vojny v Perzskom zálive v roku 1991, pričom sa odhaduje, že do zálivu bolo vypustených 6 – 8 mil. barelov ropy. Úniky ropy ohrozujú chránené oblasti, ako sú koralové územia, morské trávy a vyše 700 druhov rýb.

Časť ropných produktov neunikla priamo do vody, ale bola zničená horením pri bombardovaní rafinérií a skladov paliva. Útoky na ropné zásobníky v Teheráne a odvetné údery na ropnú infraštruktúru v Zálive spôsobili zhorenie 2,5 až 5,9 mil. barelov ropy. Tento požiar uvoľnil do ovzdušia 1,88 mil. ton CO2e a 30 kiloton oxidu siričitého. V kombinácii s atmosférickou vlhkosťou vznikol fenomén „čierneho dažďa“ (kyslý spád uhľovodíkov a ťažkých kovov) na ploche 300 tis. km2 (vo veľkosti Talianska).

V oblasti Perzského zálivu prebieha aj kríza odsoľovacích staníc, pričom v regióne je od odsoľovania vody závislých vyše 100 mil. ľudí. Boje viedli k poškodeniu odsoľovacích zariadení v Bahrajne, Kuvajte a na iránskom ostrove Kešm. Morské úniky ropy navyše hrozia zanesením a odstavením ďalších staníc. Viac sme sa venovali odsoľovacím zariadeniam v BWR 14.

Environmentálne dopady v Perzskom a Ománskom zálive:
Zdroj: Conflict and Environment Observatory

Environmentálne dôsledky vojnových konfliktov majú dlhodobý charakter a výrazne presahujú samotné obdobie bojov. Príkladom je vojna vo Vietname, počas ktorej USA rozprášili vo Vietname viac ako 20 mil. galónov herbicídov, pričom dopady na biologickú rovnováhu v prostredí pretrvávali 50 až 60 rokov. Dopady sa prejavili aj na biodiverzite, kde počet druhov vtákov klesol zo 145 – 170 na 24 druhov a počet druhov cicavcov z 35 – 55 na 5 druhov v populácii v danej oblasti. Dopady sa netýkajú iba biosféry, ale aj miestneho obyvateľstva. Príkladom môžu byť mínové polia v Bosne a Hercegovine, ktoré si vyžiadali ľudské životy aj niekoľko rokov po skončení vojny. (mmm)

Trh práce v USA za mesiac august

Vývoj trhu práce v USA za mesiac august odráža jeho pomerne silný stav. Celková nezamestnanosť sa pohybovala na nezmenenej úrovni 4,1 %, pričom do ekonomiky vstúpilo 683 tisíc pracovníkov, z toho sa 569 tisíc pracovníkov priamo zapojilo do trhu práce a 115 tisíc zostalo nezamestnaných. Celkový počet pridaných pracovných miest takisto vykázal silný prírastok, a to 162 tisíc miest za mesiac august. Na úvod tieto čísla pôsobia robustne a ukazujú silu pracovného trhu. Takisto pri spätnom pohľade boli revidované údaje za mesiac jún, v ktorom v skutočnosti pribudlo 31 tisíc miest oproti vykázaným 20 tisícom. Rovnakým mechanizmom prešli aj údaje za mesiac júl, v ktorom v skutočnosti pribudlo 21 tisíc pracovných miest oproti vykázanému poklesu o 23 tisíc.
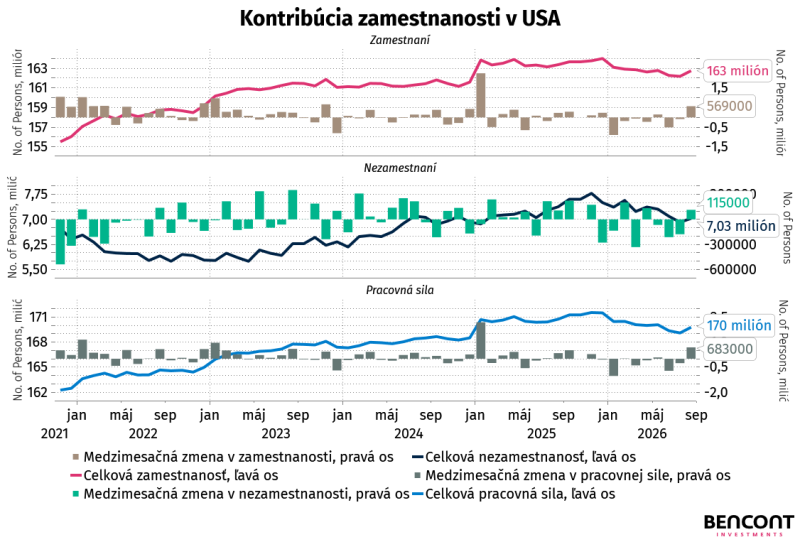


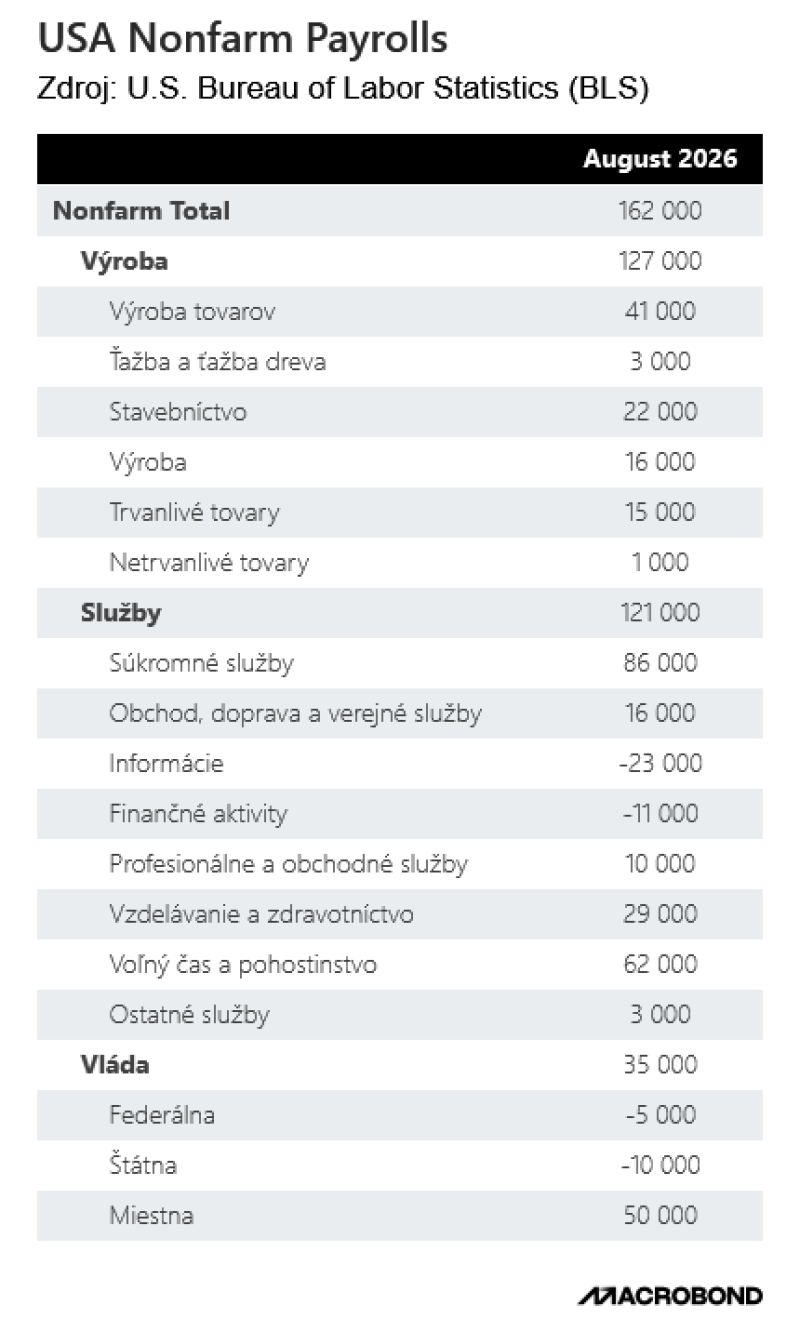
Ako uvádzame, americký trh práce pridal v mesiaci august 162 tisíc pracovných miest, pričom veľká časť pochádza zo súkromného sektora. Súkromný sektor pridal 127 tisíc pracovných miest, pričom verejný sektor tvoril zvyšných 35 tisíc. Zaujímavým pozorovaním je, že súkromný sektor rástol tak v službách, ako aj v priemysle. Sektor služieb pridal 86 tisíc pracovných miest, o 44 tisíc viac ako za mesiac júl. Za rastom v tomto sektore stojí najmä rast v pohostinstve, ktoré pridalo 62 tisíc pracovných miest, oproti júlu, keď tento sektor klesol o 23 tisíc pracovných miest. Ďalší väčší prírastok zaznamenalo zdravotníctvo, ktoré pridalo 29 tisíc pracovných miest. Naopak, medzi sektory, ktoré zaznamenali pokles, patrili opäť financie s poklesom o 11 tisíc pracovných miest. Tento sektor je v dlhšom negatívnom trende, pričom druhým sektorom, ktorý zaznamenal úbytok, bol informačný sektor s úbytkom 23 tisíc pracovníkov.


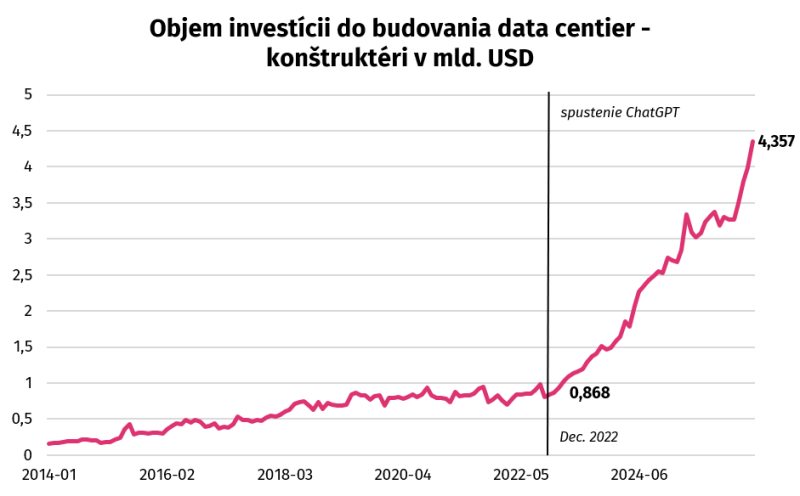
Na druhej strane priemysel pridal 41 tisíc pracovných miest. Stavebníctvo pridalo 22 tisíc pracovných miest a výroba 16 tisíc. Časť tejto sily môže súvisieť s AI boomom, keďže mesačné výdavky na výstavbu dátových centier v USA dosiahli 4,4 miliardy dolárov, čo je päťnásobok úrovne z konca roka 2022. IT vybavenie, softvér a dátové centrá zároveň tvorili už približne tretinu všetkých podnikových investícií v USA, pričom rastúci dopyt po generátoroch, transformátoroch, chladiacich systémoch či kábloch sa čoraz viac prelieva do tradičného priemyslu. Tieto dáta nám dávajú pomerne silné presvedčenie o pomerne silnom trhu práce. Silný trh práce dáva dostatočný priestor centrálnej banke zvyšovať úrokové sadzby v prostredí vyššej inflácie. Práve preto sa pravdepodobnosť zvýšenia úrokových sadzieb už v septembri zvýšila z 51 % na 61,9 %. Dôležitým dátumom preto zostáva piatok 11. septembra, keď budú zverejnené výsledky inflácie za mesiac august.


Záver

Ak by najnovšie dáta o inflácii ukázali, že cenová hladina stále rastie výrazne vyšším tempom, ako je dlhodobý cieľ FED-u, zvýšilo by to pravdepodobnosť, že tvorcovia monetárnej politiky zasiahnu zvýšením úrokových sadzieb o 25 bázických bodov. Túto skutočnosť odráža aj nálada na dlhopisovom trhu, na ktorom 1-ročné štátne poukážky zaznamenali od posledného zasadania FED-u rast výnosov. Keďže štátne poukážky patria medzi krátkodobé cenné papiere, pomerne dobre odrážajú vývoj úrokových sadzieb. Kombinácia silnejšieho ako očakávaného trhu práce s pomerne výraznými inflačnými tlakmi v ekonomike bude tlačiť na guvernérov FED-u, aby úrokové sadzby zvýšili už tento mesiac. Na druhej strane, napriek odolným augustovým dátam zostáva dlhodobejšie tempo rastu trhu práce utlmené. Dôležité bude takisto sledovať vývoj miezd. Nominálne hodinové mzdy v auguste vzrástli o 0,3 % medzimesačne a o 3,1 % medziročne. Posledné dostupné údaje za júl ukazujú, že reálne hodinové mzdy klesli o 0,1 % medzimesačne a o 0,2 % medziročne. Augustový vývoj reálnych miezd bude možné vyhodnotiť až po zverejnení inflácie 11. septembra.(mš)


Portugalský návrh investovať deťom na budúcnosť

Portugalsko, podobne ako ostatné krajiny EÚ, čelí výraznému starnutiu populácie, ktoré vytvára rastúci tlak na dôchodkový a sociálny systém. Pôrodnosť v krajine sa už desaťročia drží hlboko pod hranicou jednoduchej reprodukcie populácie, približne na úrovni 1,4 dieťaťa na jednu ženu. Potenciál hospodárskeho rastu zostáva mierny a produktivita práce sa dlhodobo nachádza pod priemerom EÚ. Situácii nepomáha ani vysoký podiel neformálnej ekonomiky, z ktorej príjmy nie sú riadne zdaňované, a preto neprispievajú do štátneho rozpočtu. V Portugalsku dosahoval podiel neformálnej ekonomiky v roku 2022 takmer 34,4 % HDP, zatiaľ čo na Slovensku predstavoval len 13,1 % HDP a priemer EÚ bol na úrovni 17,3 % HDP.
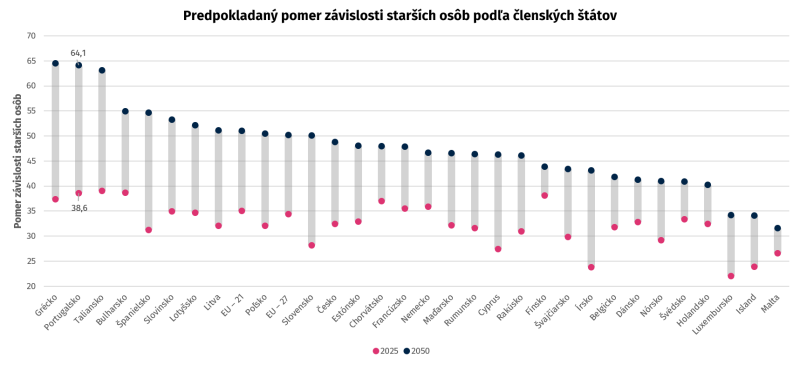
Na druhej strane sa Portugalsku v posledných troch rokoch darilo hospodáriť s prebytkovým rozpočtom, pričom v roku 2025 dosiahol prebytok 0,7 % HDP. Krajine sa zároveň podarilo výrazne znížiť pomer verejného dlhu k HDP, a to zo 134,1 % v roku 2020 na 89,7 % HDP v roku 2025. Jedným z najvýznamnejších faktorov, ktoré budú v budúcnosti ovplyvňovať stav verejných financií, však zostávajú výdavky na sociálny systém. V roku 2025 dosiahli približne 50,3 mld. EUR, čo predstavovalo 16,4 % HDP a 38,4 % všetkých výdavkov verejnej správy. Tento faktor môže v nasledujúcich desaťročiach výrazne ovplyvniť udržateľnosť portugalských verejných financií, keďže Portugalsko patrí medzi najrýchlejšie starnúce krajiny EÚ. Kým v roku 2025 pripadalo približne 38,6 osoby v dôchodkovom veku na 100 osôb v produktívnom veku, do roku 2050 by sa tento počet mal zvýšiť až na 64,1 osoby. 

Zdroj: EUROPOP2025, Eurostat

Dôchodkový systém v Portugalsku je závislí primárne od PAYG –(podobné I. pilieru) a dobrovoľné kapitalizačné sporenie tvoria len zanedbateľnú časť dôchodkového systému. Nezávislá skupina vytvorená vládou vytvorila návrh programu s názvom Grão a Grão (Zrnko po zrnku). Ide o univerzálny program sporenia na dôchodok od útleho detstva, pričom cieľom by malo stabilizovať stav dôchodkového systému v budúcnosti. 

V zásade štát automaticky otvorí dieťaťu reálny investičný účet na dôchodok, pričom kapitalizované peniaze budú zainvestované na finančnom trhu. Navrhujú sa dve alternatívy pre štart sporenia – buď okamžite od narodenia alebo pri vstupe do povinnej školskej dochádzky, pričom štátom financované príspevky by sa realizovali do dosiahnutia plnoletosti (18 rokov). Účet dieťaťa budú môcť financovať aj rodičia alebo príbuzní, pričom môžu prispievať dobrovoľne alebo presmerovať prídavky na dieťa práve na účet dieťaťa. Stabilizačným prvkom systému je skutočnosť, že kapitál je blokovaný až do dosiahnutia zákonného veku odchodu do dôchodku.

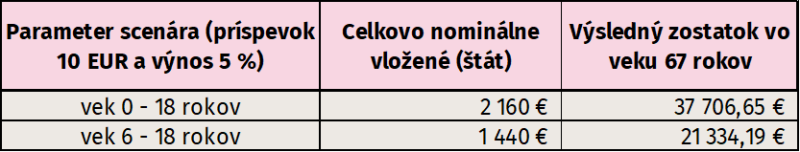
Program plánuje s 10 EUR na mesiac štátneho príspevku pričom by tak štát vložil dieťaťu okolo 2 160 EUR a pri výnose 5 % by dosiahol výsledný zostatok v dôchodkovom veku až 37 tis. EUR, pričom konečný výnos je dosť ovplyvnený aj poplatkom za správu ktorý legislatíva navrhuje prísny strop na poplatky. Ak by sa mesačný príspevok pohyboval na 10 EUR na dieťa tak ročne by to vyšlo štátny rozpočet okolo 200,5 mil. EUR čo by zhoršilo deficit krajiny len 0,05 % HDP. V navrhovanom modeli sú príspevky a výnosy počas akumulácie oslobodené od dane, no finálne plnenie v starobe podliehajú zdaneniu. Štát tak dostáva späť časť počiatočných nákladov vo forme budúcich odložených daní. 

Zdroj: Program Grão a Grão

Podobný program spustilo aj Nemecko, pričom vláda 12. augusta 2026 schválila vládny návrh zákona (v Portugalsku je to zatiaľ len v návrhu zákonom), podľa ktorého bude štát každému dieťaťu od 6 až do 18 rokov vkladať 10 EUR mesačne na individuálny účet, pričom obdobný systém funguje aj v Izraeli od roku 2017. Vo Veľkej Británii fungovalo niečo podobné od roku 2002 do roku 2011, pričom štát poskytol počiatočne 250 GBP a mladý človek v 18 rokoch získal nad peniazmi kontrolu (vytvorený kapitál na rozbeh do života). Prístup Kanady je zase opačný, pričom príspevky sú smerované primárne na použitie na postsekundárne vzdelávanie, a nie na dôchodok. Tu sa naskytá jedna z možností, ako riešiť demografický tlak na dôchodkový systém jednotlivých krajín s tým, že ide o dlhodobé riešenie a je potrebný čas, kým sa vytvorí dostatočný objem investovaného kapitálu a začne mať výraznejšiu váhu v dôchodkových prognózach. Je to však jedna z možností, ktorou sa môže inšpirovať aj Slovenská republika. (mmm)

Stavebný útlm: Výstavba bytov v SR je v roku 2026 jedna z najslabších v histórii
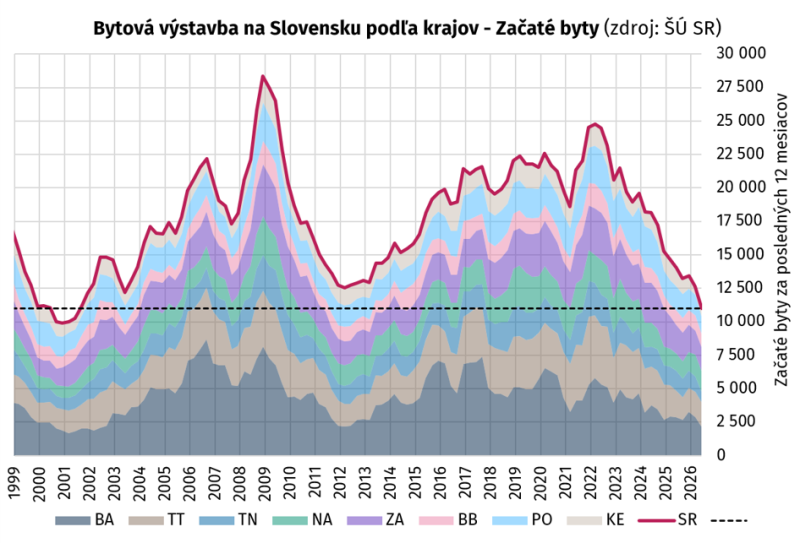
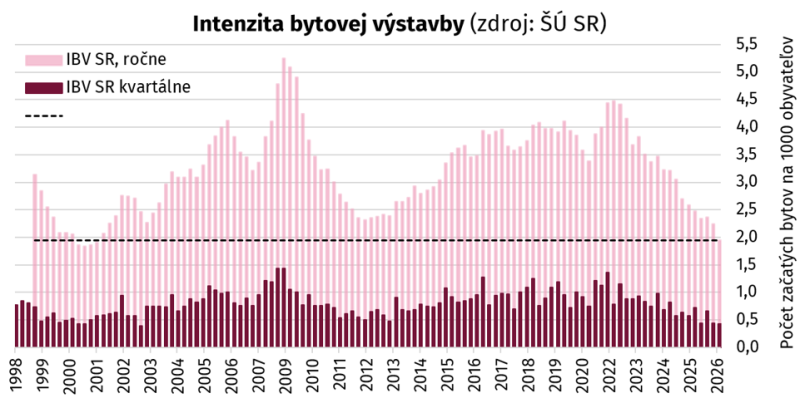
Počet začatých bytov patrí medzi najdôležitejšie predstihové ukazovatele budúcej ponuky bývania. Kým dokončené byty zachytávajú výstavbu, ktorá sa začala často niekoľko rokov dozadu, nové projekty vstupujú do ponuky a predaja spravidla už počas výstavby. Pre cenotvorbu novostavieb je preto vývoj začatých bytov relevantnejší – signalizuje, aká veľká ponuka bude v najbližších rokoch súperiť o kupujúceho. Najnovšie údaje ŠÚ SR ukazujú ďalšie oslabenie. V druhom štvrťroku 2026 sa na Slovensku začalo stavať 2 395 bytov, medziročne o vyše 40 % menej. V porovnaní s historickým priemerom druhých štvrťrokov sa začalo približne o 45 % menej bytov a išlo o najslabší druhý štvrťrok od roku 2000. Pokles oproti dlhodobému priemeru zaznamenalo všetkých osem krajov.


Pri pohľade na počet bytov začatých za posledných 12 mesiacov je súčasný útlm ešte výraznejší. Po roku 2020 dosiahla výstavba vrchol v marci 2022, keď sa počas predchádzajúcich 12 mesiacov začalo stavať 24 748 bytov. Odvtedy sa prostredie zásadne zmenilo a k júnu 2026 klesol ročný počet začatých bytov na 11 014, teda o 55 % oproti vrcholu. Aktuálna úroveň začatých bytov je zároveň iba približne 11 % nad historickým minimom 9 884 bytov z konca roka 2000. Oproti priemeru celého sledovaného obdobia, ktorý predstavuje 17 558 bytov ročne, je dnešná výstavba nižšia o 6 544 bytov, resp. 37,3 %. V Bratislavskom kraji sa za posledných 12 mesiacov začalo stavať 2 155 bytov oproti dlhodobému priemeru 4 470, čo predstavuje prepad o 2 315 bytov, resp. −51,8 %.Historické minimum celého sledovaného radu aktuálne dosahujú Trenčiansky, Prešovský a Košický kraj, pričom, Košický (−54,7 %) a Trenčiansky kraj (−52,7 %) taktiež evidujú menej ako polovicu začatých bytov oproti historickému priemeru. Naopak najnižšie rozdiely oproti historickému priemeru vykazuje Nitriansky (−13,3 %) a Banskobystrický kraj (−16,4%).

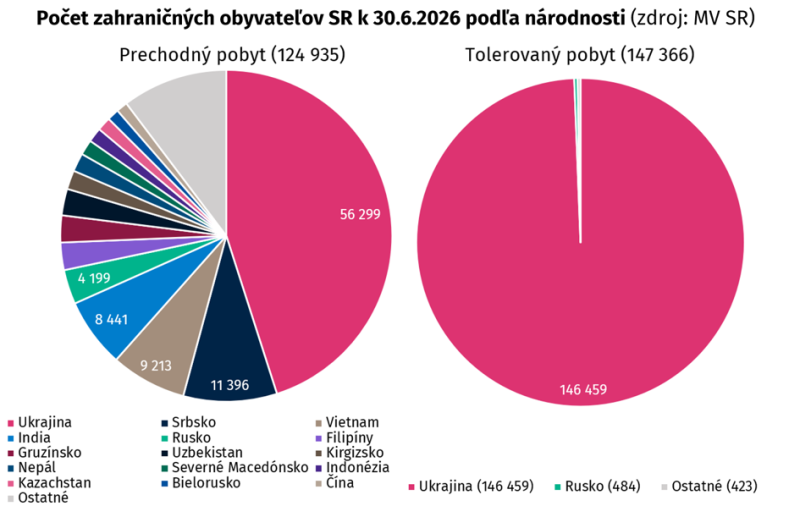
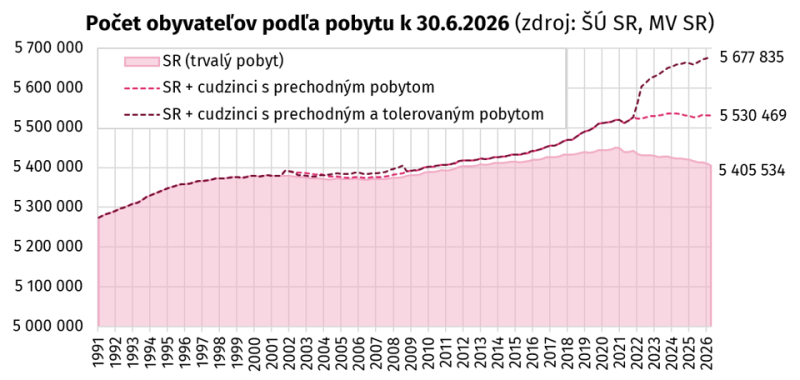
Možno argumentovať, že demografia na Slovensku sa pre nízku pôrodnosť vyvíja negatívne od roku 2021 a prichádzame priemerne o 0,15 % obyvateľstva ročne. Takže by teoreticky stačilo stavať aj menej bytov pre menej ľudí. Lenže dopyt po bývaní na Slovensku netvoria len Slováci s trvalým pobytom, ale aj cudzinci, ktorí tu majú prechodný alebo tolerovaný pobyt. Počet cudzincov bývajúcich na Slovensku prudko vzrástol po vypuknutí konfliktu na Ukrajine a dokopy máme k 30.6.2026 na Slovensku 272 301 cudzincov s dlhodobým pobytom mimo trvalého pobytu, z ktorých 202 758 (74,5 %) tvoria Ukrajinci.


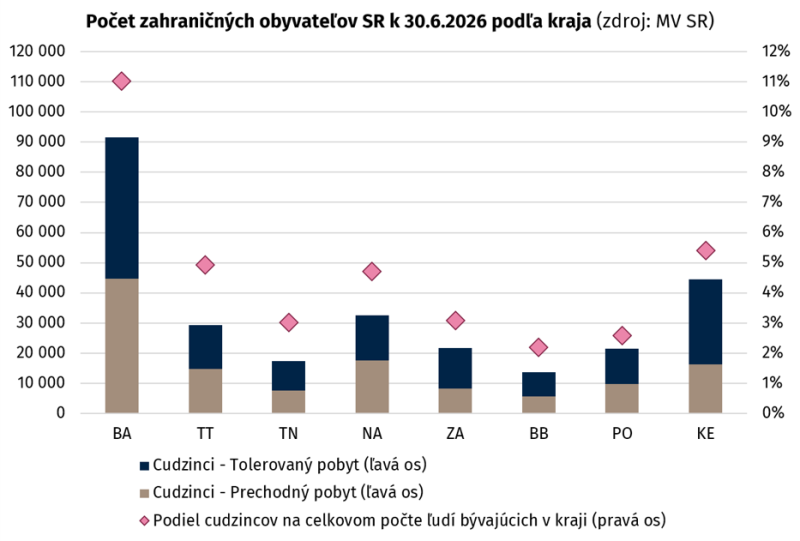
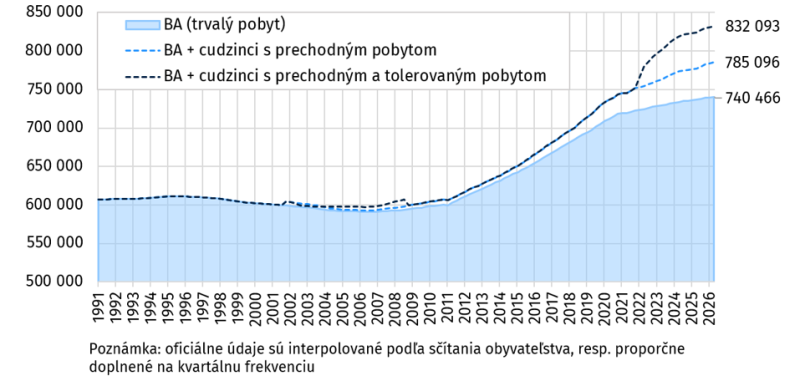
Cudzinci tvorili v 30.6.2026 4,8 % všetkých ľudí bývajúcich na Slovensku a sú neoddeliteľnou súčasťou realitného trhu. Najvýraznejšie sa ich prítomnosť koncentruje v Bratislavskom kraji, kde bolo k 30. júnu evidovaných 91,6 tis. osôb s prechodným alebo tolerovaným pobytom, čo predstavovalo až 11 % celkovej populácie podľa všetkých druhov dlhodobého pobytu. Druhý najvyšší počet evidoval Košický kraj s 44,4 tis. osobami a podielom 5,4 %, zatiaľ čo v ostatných krajoch sa podiel pohyboval približne od 2,2 % v Banskobystrickom kraji po 4,9 % v Trnavskom kraji. Pri hodnotení potreby novej bytovej výstavby je preto najmä v Bratislavskom kraji dôležité pracovať aj s obyvateľmi bez trvalého pobytu, ktorí sa v štandardnej populačnej štatistike ŠÚ SR nezobrazujú, no reálne vstupujú do dopytu po bývaní.


Bratislavský kraj sústreďoval približne tretinu všetkých cudzincov na Slovensku a ich podiel bol viac než dvojnásobný oproti celoslovenskému priemeru. Spolu s cudzincami sa k 30.6.2026 stáva Bratislavský kraj podľa oficiálnych údajov najobývanejším krajom SR s počtom obyvateľov 832,1 tisíc, tesne nad 831,3 tisíc v Prešovskom a 821,9 tisíc v Košickom kraji. Samozrejme, že štatistika nezahŕňa Slovákov, ktorí žijú v Bratislave alebo v Košiciach, no trvalý pobyt si ponechali v obci svojho pôvodu. 

Spolu s cudzincami s dlhodobým pobytom nevyzerá demografická krivka Slovenska vôbec klesajúco, čo v súvislosti s realitným trhom vytvára dopyt po bývaní. Keď uvažujeme o forme bývania cudzincov na Slovensku, tak je pravdepodobné, že preferujú flexibilnejší podnájom ako kúpu nehnuteľnosti. Aj silný dopyt na nájomnom trhu dokáže vyvíjať tlak na rast cien nehnuteľností, hlavne tých investičných.


Pomocou indexu bytovej výstavby, ktorý dáva do pomeru počet začatých bytov za posledných 12 mesiacov k počtu obyvateľov, vieme porovnať v čase vývoj bytovej výstavby o niečo presnejšie ako pri absolútnom počte začatých bytov. Za posledných 12 mesiacov do júna 2026 dosiahla intenzita bytovej výstavby na Slovensku 1,94 začatého bytu na 1 000 obyvateľov, čo je len približne o 5 % viac než historické minimum 1,84 bytu z konca roka 2000. Oproti dlhodobému priemeru 3,22 bytu na 1 000 obyvateľov je aktuálna intenzita nižšia o 39,7 %, teda o niečo výraznejšie než 37,3 % pokles samotného počtu začatých bytov oproti jeho priemeru. 


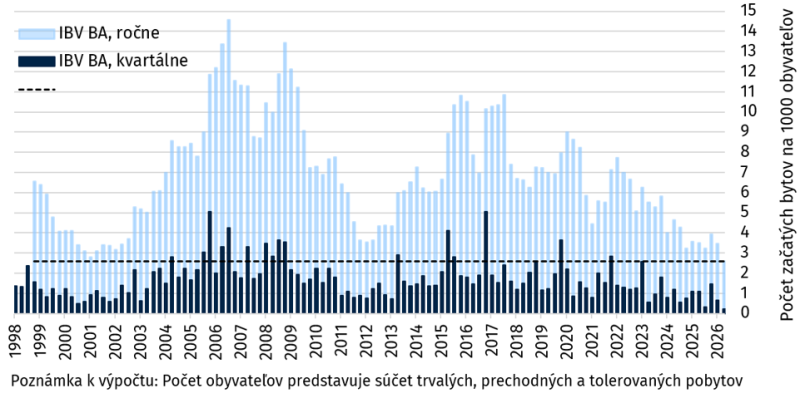
V Bratislavskom kraji je situácia ešte výraznejšia. Aktuálna IBV dosahuje len 2,60 bytu na 1 000 obyvateľov, čím sa dostala na nové minimum celého sledovaného obdobia. Predchádzajúce minimum predstavovalo 2,79 bytu v roku 2001. Oproti dlhodobému priemeru 6,85 bytu je Bratislava nižšie až o 62,1 %, zatiaľ čo absolútny počet začatých bytov zaostáva za svojim priemerom o 51,8 %. Rozdiel ukazuje, že po zohľadnení rastu počtu ľudí reálne bývajúcich v kraji je súčasná slabosť výstavby najmä v Bratislave ešte výraznejšia, než naznačujú samotné absolútne počty začatých bytov.

Nová výstavba môže v teórii pôsobiť proti rastu cien nehnuteľností, keďže väčšia ponuka musí v prostredí obmedzeného dopytu bojovať o kupujúceho aj cenou. V praxi však ponuka na realitnom trhu reaguje na dopyt s výraznou citlivosťou. Developer nemá motiváciu začínať projekt, pri ktorom rastú stavebné a finančné náklady, zatiaľ čo predajné ceny stagnujú alebo klesajú. Slabší dopyt preto nevedie iba k tlaku na ceny, ale zároveň k obmedzeniu novej výstavby. Výsledkom je ponuka, ktorá sa postupne prispôsobuje podmienkam na trhu a tlmí priestor na výraznejší pokles cien nehnuteľností.


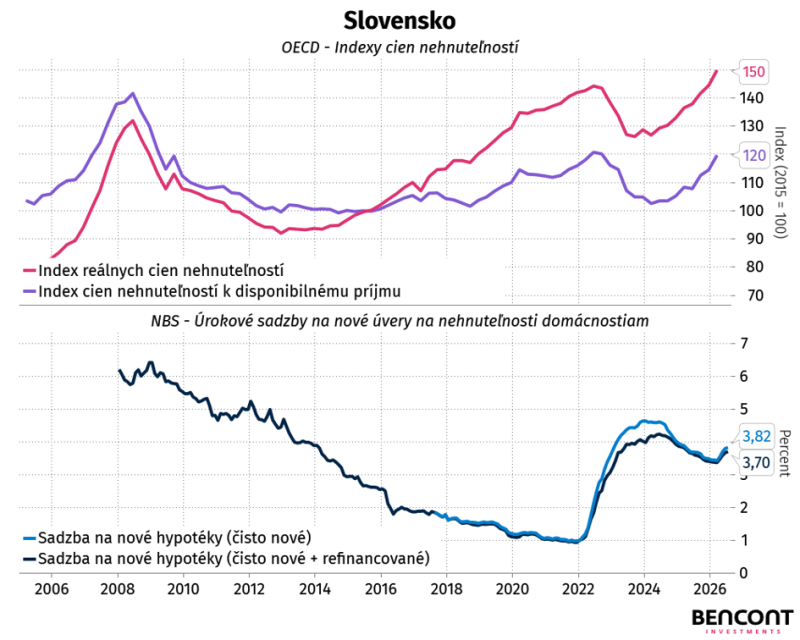
Dopyt po bývaní dnes obmedzuje kombinácia drahšieho financovania a vysokej cenovej hladiny nehnuteľností vzhľadom na príjmy domácností. Úroková sadzba na nové hypotéky sa aktuálne približuje k 3,9 %, zatiaľ čo index pomeru cien nehnuteľností k disponibilným príjmom podľa OECD sa pohybuje okolo úrovne 120 bodov. Ide o podobnú úroveň dostupnosti ako v prvej polovici roka 2022, keď boli hypotekárne sadzby ešte pod úrovňou 1,5 %. Počet začatých bytov tak možno vnímať ako barometer aktivity realitného trhu a dnešné čísla hovoria o hlbokom útlme. Nehnuteľnosti zostávajú drahé, financovanie je výrazne nákladnejšie a nová výstavba zatiaľ neprichádza v rozsahu, ktorý by dokázal citeľne zlepšiť dostupnosť vlastníckeho bývania. Výraznejší pokles cien preto nemožno očakávať automaticky len v dôsledku slabšieho dopytu, keďže súčasne klesá aj nová ponuka. Bez externého šoku, akým býva napríklad ďalší výrazný rast úrokových sadzieb alebo zhoršenie trhu práce, priestor na výraznejší pokles nominálnych cien obmedzený. Dostupnosť bývania sa tak bude odvíjať najmä od rastu príjmov v porovnaní s cenami nehnuteľností. (fw)


Vývoj mzdy na Slovensku za 2Q 2026
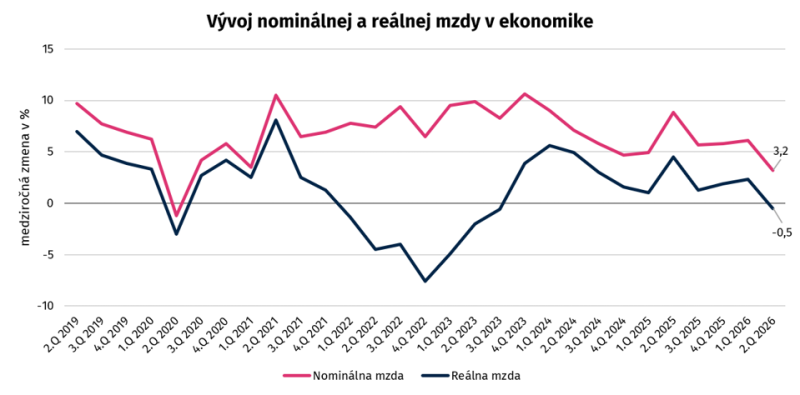
V 2Q 2026 dosiahla priemerná nominálna hrubá mzda na Slovensku 1 707 EUR. V medziročnom porovnaní vzrástla o 3,2 %, čo v absolútnom vyjadrení predstavovalo nárast o 53 EUR. Medziročné tempo rastu nominálnej mzdy na úrovni 3,2 % bolo zároveň najnižšie za posledných 6 rokov. Po zohľadnení inflácie však reálne mzdy medziročne klesli o 0,5 %. Tým sa prerušilo približne 2,5 roka trvajúce obdobie nepretržitého rastu reálnych zárobkov. Rast spotrebiteľských cien tak predstihol rast miezd, pričom k výraznejším inflačným tlakom prispelo najmä zvýšenie cien palív a energií naprieč ekonomikou.

Zdroj: Štatistický úrad SR

Oficiálna štatistika porovnáva hrubé mzdy s infláciou, avšak z pohľadu peňaženiek domácností zohrala zásadnú úlohu fiškálna konsolidácia (3. konsolidačný balíček). Podľa výpočtov „Dáta bez pátosu“ sadzba zdravotného poistenia zamestnanca stúpla zo 4 % na 5 %, čím celkové odvody zamestnanca vzrástli zo 13,4 % na 14,4 % hrubej mzdy. Pri priemernom raste hrubej mzdy o 53 EUR odčerpali vyššie odvody zamestnanca v priemere 24 EUR. Ďalším faktorom bola efektívna daň, ktorá odčerpala ďalších 25 EUR. Z nominálneho nárastu hrubej mzdy o 53 EUR tak zostal zamestnancovi nárast čistej mzdy len o 4 EUR. Pri raste inflácie o 3,5 % tak reálna čistá mzda pracujúcich klesla až o 3,08 % medziročne namiesto 0,5 %.

Hoci nominálne mzdy rástli vo všetkých krajoch, reálny rast miezd zaznamenali len 3 kraje (Prešovský 0,9 %, Žilinský 0,8 % a Nitriansky 0,3 %). V Trenčianskom kraji reálna mzda stagnovala a v ostatných krajoch klesla, pričom najvýraznejší pokles zaznamenal Košický kraj o 2,7 %.

V štruktúre 19 odvetví ekonomiky zaznamenalo medziročný nárast miezd až 16 odvetví. Zároveň sa objavuje štrukturálna priepasť medzi súkromným a verejným sektorom.

Zatiaľ čo v súkromnom sektore rástla nominálna mzda o 4,3 % medziročne, vo verejnej správe za 2Q stagnovala.
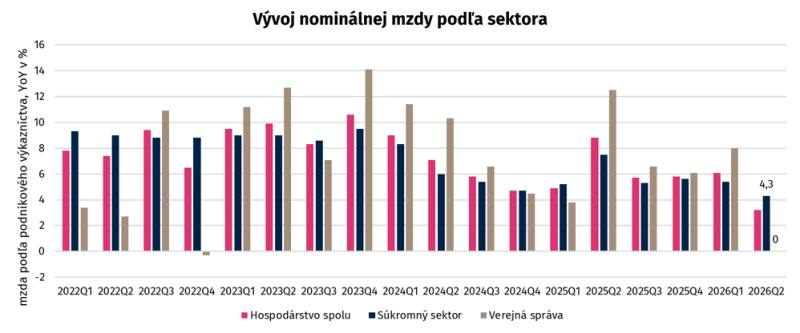
Mzdy v ústrednej štátnej správe si dokonca pripísali prepad o 4,8 %, najviac od roku 2008. Zamestnancom v školstve pomohla dvojnásobná valorizácia, takže mzdy im takmer stagnovali na úrovni 0,2 % medziročne. V zdravotníctve sa vďaka systémovému automatu a stabilizačným príspevkom podarilo udržať pozitívny mzdový trend. Táto stagnácia miezd vo verejnej správe nebola spôsobená plošným znižovaním tabuľkových platov, ale efektom vysokej bázy z 2Q 2025, kedy bol štátnym zamestnancom vyplatený plošný jednorazový bonus vo výške 800 EUR spolu s mimoriadnymi odmenami.

Zdroj: Štatistický úrad SR

Keďže kúpna sila obyvateľstva reálne klesá naprieč hlavnými sektormi, dochádza k obmedzovaniu domáceho dopytu. Súkromná spotreba domácností stagnuje, čo tlmí celkový hospodársky rast Slovenska, pričom odhad rastu HDP na rok 2026 bol znížený na úroveň 0,8 %. Konsolidačné opatrenia vlády zároveň naďalej zvyšujú jednotkové náklady práce. Pri zaostávajúcom raste produktivity práce to znižuje cenovú konkurencieschopnosť slovenských exportérov voči krajinám V4 (napr. v Česku, kde reálne mzdy za rovnaké obdobie medziročne vzrástli o 4,3 %), čím sa rozdiel medzi výkonnosťou slovenských firiem a zahraničnej konkurencie naďalej prehlbuje. (mmm)

ECB zvyšuje úrokové sadzby

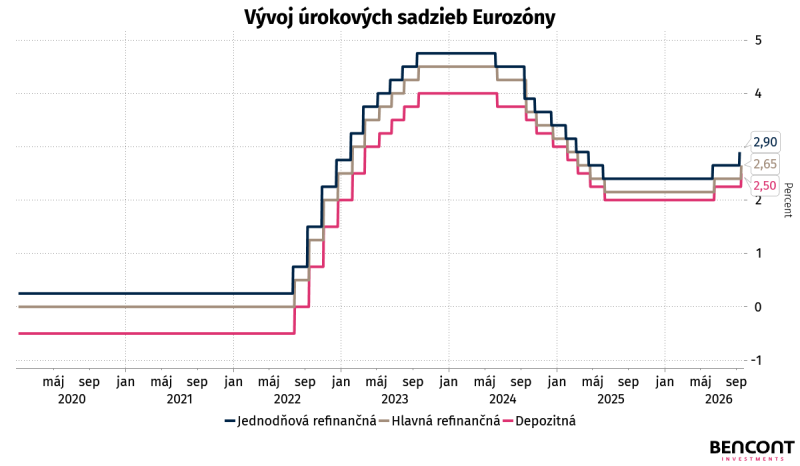
V štvrtok 10. septembra zasadala Rada guvernérov Európskej centrálnej banky a hlavnou témou tohto zasadania bola kľúčová otázka úrokových sadzieb. Nakoniec Rada guvernérov na čele s Christine Lagardovou odhlasovala zvýšenie všetkých troch úrokových sadzieb o 25 bázických bodov. Depozitná sadzba vzrástla na 2,5 %, hlavná refinančná sadzba na 2,65 % a jednodňová refinančná na 2,9 % s účinnosťou od 16. septembra 2026. Ide tak už o druhé zvýšenie sadzieb v tomto roku o 25 bázických bodov. Úrokové sadzby dosahovali ešte začiatkom roka úroveň 2 %, pričom v júni prišlo prvé zvýšenie na 2,25 % a do konca roka existuje viac ako 80 % šanca, že ECB pristúpi ešte k jednému zvýšeniu.


Hlavnou príčinou zvýšenia úrokových sadzieb je opätovný rast cenovej hladiny. Inflácia za kalendárny mesiac august dosahovala medziročný rast 3,3 %, pričom medzimesačne rástla o 0,4 %. Dôležité je, že okrem HICP inflácie, ktorá meria aj ceny energií a potravín, rástla aj jadrová zložka inflácie o 2,4 % medziročne. Obe inflácie dosahovali vyššie tempo, ako je dlhodobý cieľ centrálnej banky 2 %, pričom ECB očakáva priemerný rast cenovej hladiny v roku 2026 na úrovni 3 %. V roku 2027 má inflácia spomaliť na 2,5 % a v roku 2028 na 2,1 %. Ide tak o úpravu očakávaní rastu cenovej hladiny, ktorá bude v strednodobom horizonte nad inflačným cieľom. Medzi hlavné dôvody opätovného rastu cenovej hladiny patrí stále pretrvávajúci konflikt na Blízkom východe. Ceny ropy Brent v tomto týždni prekročili úroveň 100 USD za barel a pokračujú v ďalšom raste. Navyše sa neočakáva rýchla deeskalácia ani opätovný návrat cien ropy na predvojnové úrovne. Práve preto rástla inflácia v rámci energií v eurozóne tempom 14,3 % medziročne.
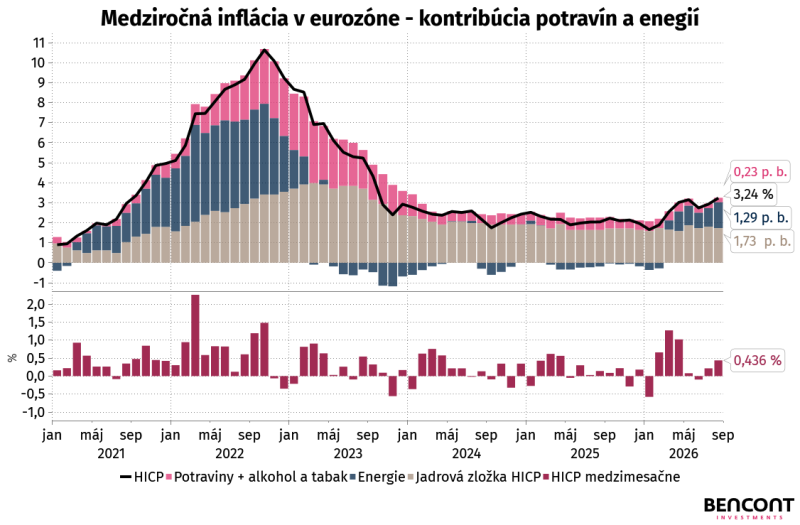


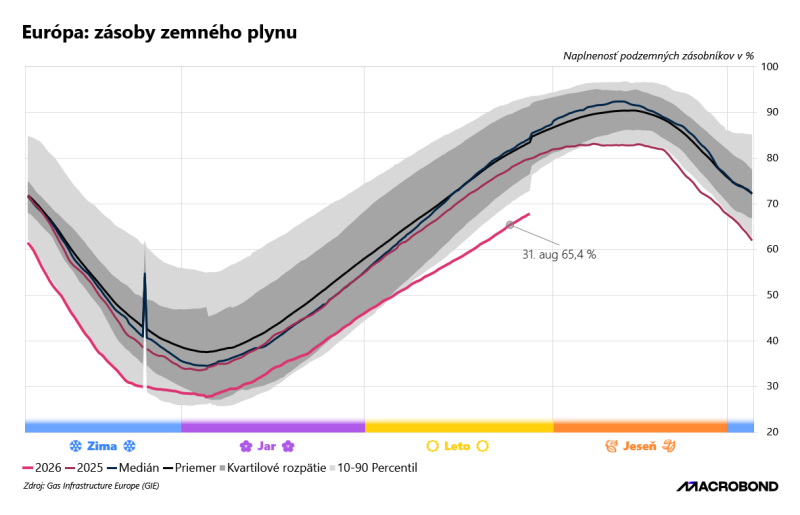
Ďalším dôvodom rastu cien energií je rast ceny európskeho plynu, ktorý v septembri prekročil úroveň 80 EUR/MWh. V kombinácii so zásobami zemného plynu, ktoré dosahujú 65,4 % oproti historickému priemeru 81,1 %, môže ísť o jednu z najdrahších zím za posledné roky. Jedným z dôvodov, ktoré ospravedlňujú rast sadzieb, je relatívna stabilita európskej ekonomiky. Medziročné tempo rastu HDP dosahovalo v treťom štvrťroku 1,2 %, miera nezamestnanosti dosahovala v júli stabilnú úroveň 6,4 %. Na druhej strane maloobchodné tržby zaznamenali za mesiac júl pokles o 0,6 %, čo môže naznačovať slabnúci spotrebiteľský dopyt.


Záver

Zvýšenie úrokových sadzieb nemusí mať najvýraznejší dopad okamžite, ale až s niekoľkomesačným oneskorením. Vyššie sadzby postupne zdražujú financovanie domácností aj podnikov, čo môže viesť k slabšiemu dopytu po hypotékach, nižším investíciám firiem a opatrnejšej spotrebe. Práve preto existuje riziko, že ECB síce dokáže utlmiť inflačné tlaky, ale zároveň citeľnejšie spomalí hospodársky rast v roku 2027. Najväčším rizikom preto nemusí byť samotné zvýšenie sadzieb o 25 bázických bodov, ale kombinácia drahších energií, vyšších nákladov na financovanie a postupne slabnúceho spotrebiteľského dopytu. Ak by ceny energií zostali zvýšené dlhšie, ECB by sa mohla dostať do situácie, keď bude nútená bojovať proti inflácii aj napriek zhoršujúcemu sa ekonomickému rastu. Takýto scenár by predstavoval pre eurozónu podstatne väčší problém než samotná súčasná úroveň inflácie. (mš)


Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.