


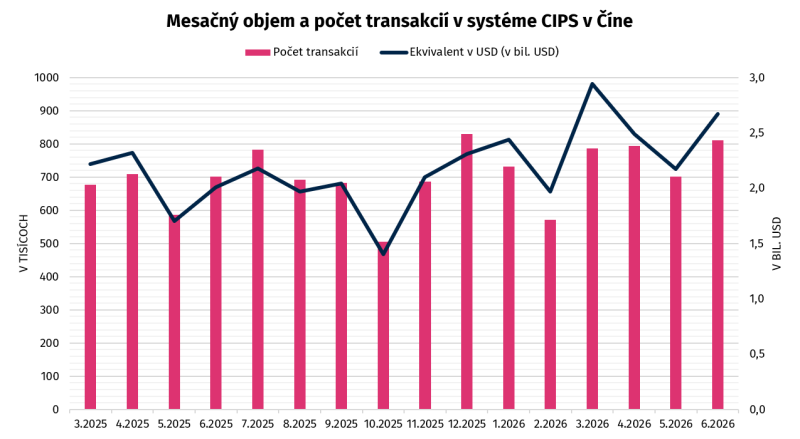
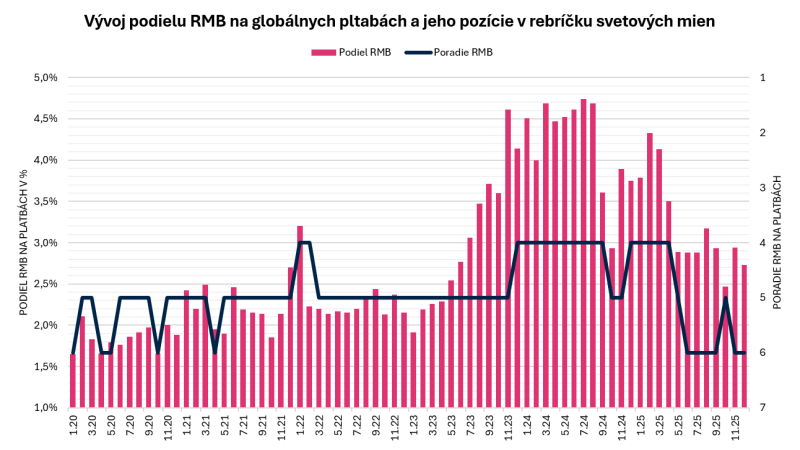
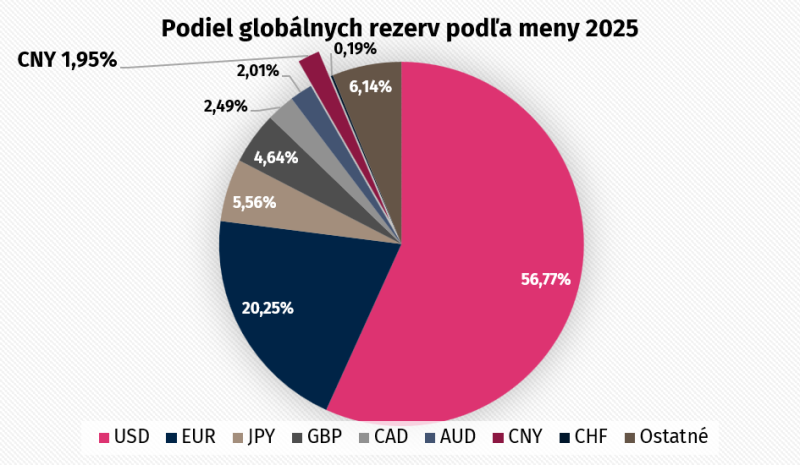
Renmimbi: alternatíva USD ako hlavnej rezervnej meny?
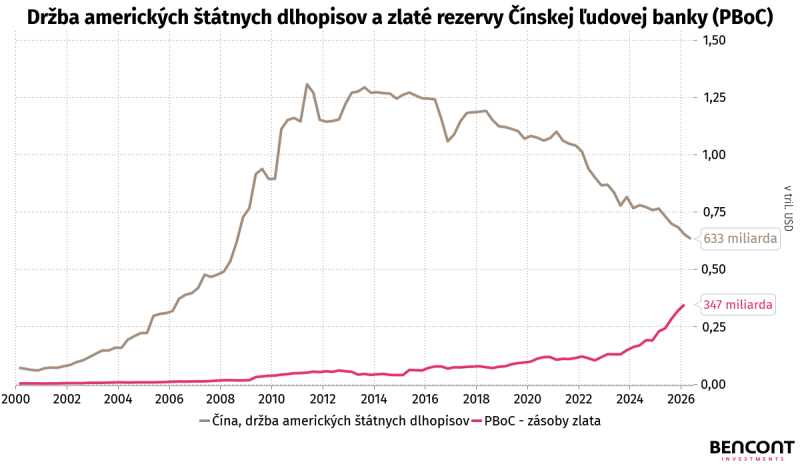
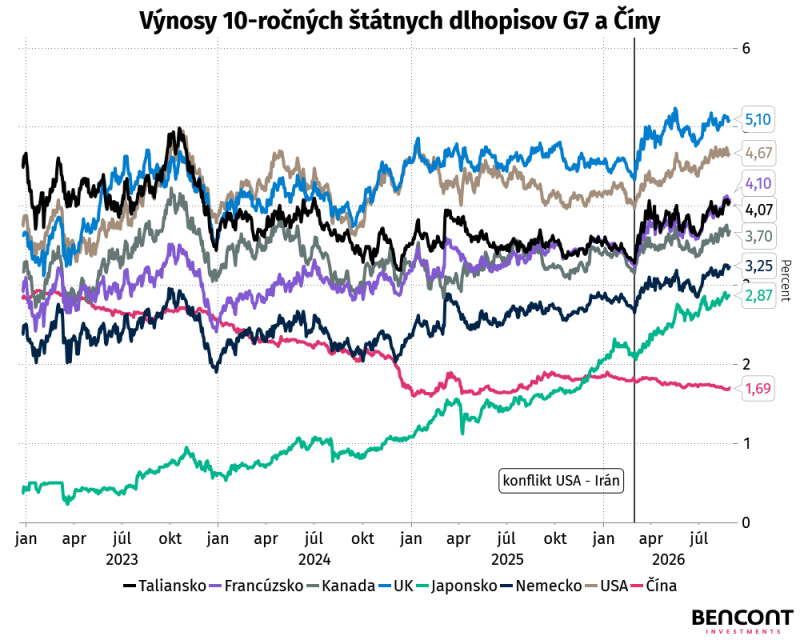
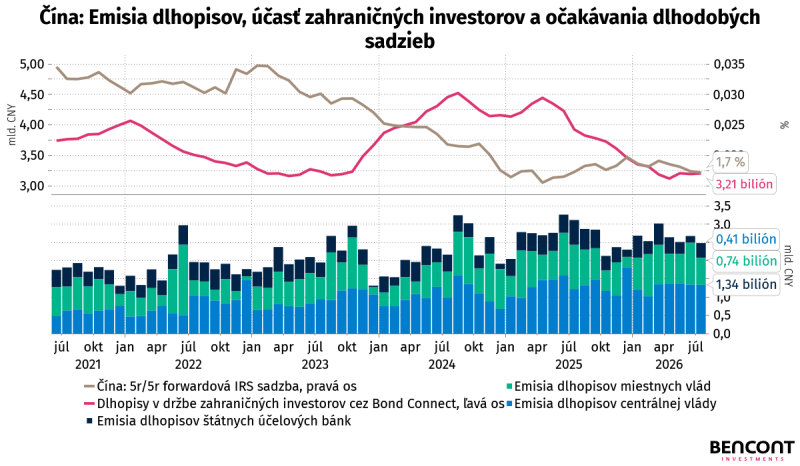
Čínska zelená bariéra
Vegetačné pokrytie od roku 1984 až po súčasnosť:
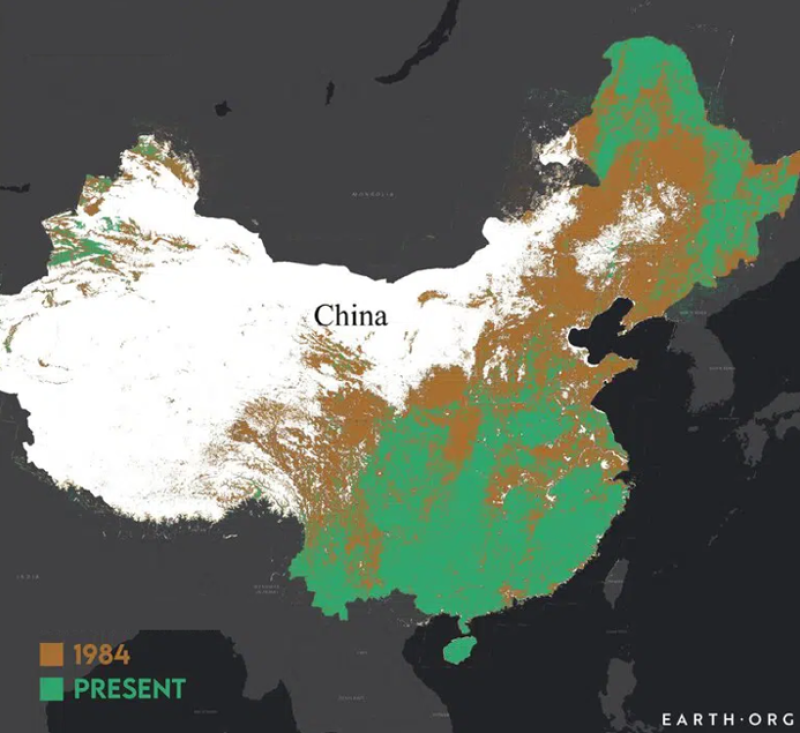
Dlhodobé štúdie naznačujú, že počas prvých štyroch dekád projektu sa iba 20 % prežívajúcich lesov do 10 rokov vyvinulo do plnohodnotného porastu a po 40 rokoch zostalo nažive len 10 % stromov.
Vplyv amerických ciel na Kanadu
Dohoda medzi USA a Kanadou sa rozpadla 21. augusta, keď sa tieto krajiny nedohodli na spoločných podmienkach obchodu. Ešte v júli prezident Trump oznámil 50 % clá na vybraný kanadský export. Po rozpade dohôd nasledovalo 22. augusta oznámenie odvetného kroku zo strany Kanady, ktorá zavedie clá „dolár za dolár“, čo znamená, že ak USA zavedú clá na tovar v hodnote napríklad 20 miliárd USD, Kanada zavedie clá na tovar z USA v rovnakom objeme. Následne na to prišiel Donald Trump 24. augusta s vyjadrením, že uvalí clá na automobily, nákladné vozidlá a automobilové súčiastky z Kanady vo výške 50 %. Účinnosť týchto ciel má nastať od 1. januára 2027 a ich dopad môže znamenať značné komplikácie pre americko-kanadský automobilový priemysel.
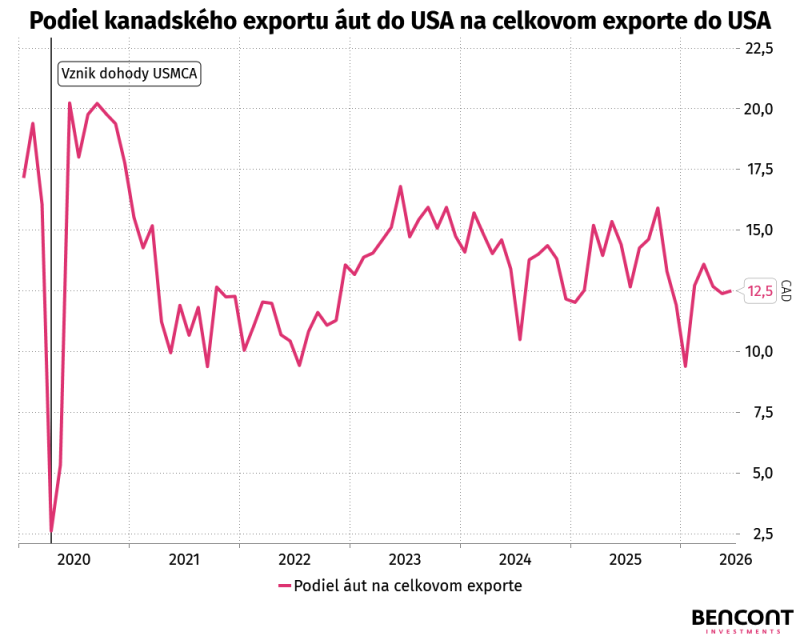
Základom obchodu s automobilmi medzi USA a Kanadou je dohoda USMCA. Táto dohoda umožňuje preferenčný, spravidla bezcolný priechod tovarov medzi krajinami USA, Kanadou a Mexikom, pokiaľ spĺňajú pravidlá pôvodu USMCA. Keďže výroba áut medzi týmito regiónmi neustále prebieha, časť komponentov sa vyrába a montuje v Kanade, časť v USA a časť v Mexiku, existencia tejto dohody chráni v prvom rade spotrebiteľov. Začiatkom marca 2025, keď prezident Trump spúšťal prvé kolá svojej colnej politiky, bola dohoda USMCA ovplyvnená novovzniknutými clami. V tom období, 4. marca 2025, uviedol prezident Trump do platnosti 25 % clá na kanadský dovoz. Následne 6. marca 2025 tento režim upravil. Tovary, ktoré spĺňali pravidlá USMCA, boli od dodatočného 25 % cla oslobodené, zatiaľ čo tovary nespĺňajúce pravidlá USMCA naďalej podliehali 25 % clu. Od 3. apríla 2025 začalo platiť osobitné 25 % clo na dovážané automobily. Pri vozidlách spĺňajúcich pravidlá USMCA zohrávala kľúčovú úlohu hodnota amerického obsahu vozidla. Clo sa mohlo uplatniť iba na hodnotu neamerického obsahu vozidla. Ak neamerický obsah vozidla predstavoval 20 tisíc USD, pričom celková hodnota vozidla bola 50 tisíc USD, 25 % clo pripadalo na hodnotu 20 tisíc USD. Clo tak predstavovalo 5 tisíc USD a celkové náklady po jeho započítaní by predstavovali 55 tisíc USD. V súčasnosti preto zostáva veľkou otázkou, či Trump zavedie 50 % clá na celkovú hodnotu vozidla vyrobeného v rámci USMCA, alebo zachová mechanizmus, pri ktorom sa clo uplatňuje iba na neamerický obsah vozidla. Export motorových vozidiel a automobilových dielov v roku 2025 predstavoval približne 11,8 % z celkového objemu exportovaného tovaru Kanady. V prípade zavedenia 50 % ciel by sa cena týchto vozidiel a automobilových komponentov mohla značne zvýšiť a americký spotrebiteľ by to mohol výrazne pocítiť. Zvýšenie ciel takisto postihuje kanadský oceliarsky priemysel, ktorý už podlieha 50 % clám. Celkovo nové 50 % clá zasahujú kanadský tovar v hodnote približne 20 miliárd USD, čo predstavuje približne 5 % kanadského exportu do USA. Medzi ďalšie tovary, ktoré sa spomínajú ako predmet ciel, patria napríklad víno a alkoholické nápoje, cement, hokejové príslušenstvo alebo elektronika. Podiel kanadského exportu tovarov smerujúceho do USA tvoril v roku 2025 približne 71,7 %, pričom v roku 2024 dosahovalo toto číslo 75,9 %. Kanada je pri existencii týchto ciel významne zraniteľnejšia ako USA, hoci v posledných rokoch začala diverzifikovať svoj vývoz. Dôležité však stále zostáva, že drvivá väčšina exportu prúdi do USA, pričom vybudovanie nových obchodných vzťahov, distribučných sietí a prispôsobenie výroby iným trhom môže trvať roky.
Záver
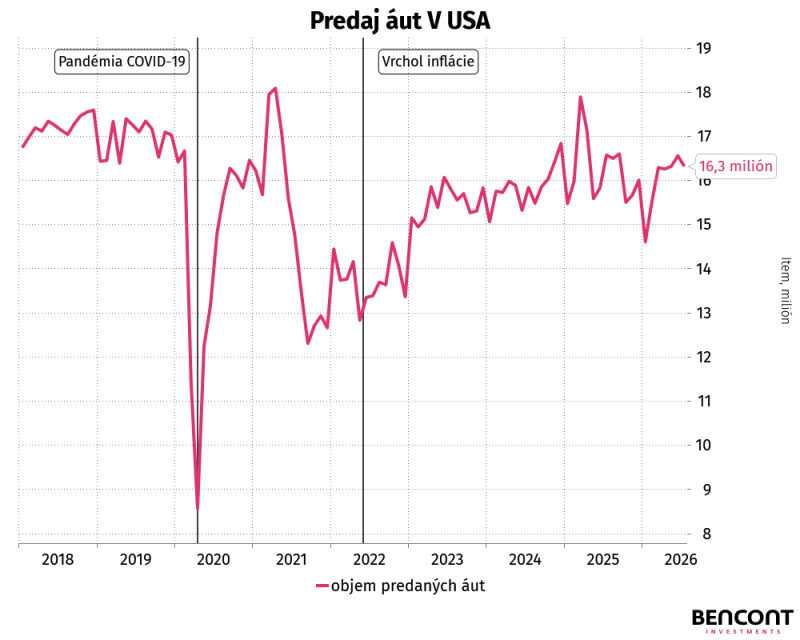
Ak sa nakoniec ukáže, že clá sa budú uplatňovať aj na celkovú hodnotu vozidiel vyrobených v rámci režimu USMCA, ceny áut môžu vzrásť a pre priemerných Američanov sa môžu stať autá menej dostupné. Dopyt po autách sa v posledných rokoch po pandémii COVID-19 podarilo stabilizovať a dnes dosahuje približne 16 miliónov vozidiel. Avšak keďže auto samo o sebe predstavuje relatívne drahý statok, aj malé prírastky môžu celkovú cenu značne zvýšiť. Navyše veľa domácností potrebuje na kúpu auta financovanie prostredníctvom úveru. V súčasnosti sú úrokové sadzby na klesajúcej tendencii oproti vrcholu z roku 2023, keď cieľové pásmo úrokovej sadzby FED-u dosahovalo úroveň 5,25 – 5,5 %. Inflácia pritom v júni 2022 dosiahla 9,1 %. V tomto období predaj nových áut klesol na približne 14 miliónov vozidiel. Trvalo približne dva roky, kým sa predaj opäť priblížil k úrovniam, ktoré dosahoval pred pandémiou. Navyše bude zaujímavé pozorovať vývoj kanadskej ekonomiky, ktorej obchodná bilancia tovarov skončila v roku 2025 deficitom približne 31 miliárd CAD. Pri poklese exportu môže Kanada zaznamenať spomalenie HDP, pričom investície súkromného sektora môžu vplyvom nižšej výroby zaznamenať takisto pokles. Pokles investícií sa následne môže prejaviť na zamestnanosti a nakoniec aj na spotrebe domácností. Hoci nemusí ísť o ekonomickú krízu, je možné, že takéto rozhodnutie prezidenta Trumpa bude mať zjavné ekonomické dopady na rast kanadskej ekonomiky, ktorá môže v nasledujúcich rokoch rásť pomalším tempom. (mš)
Odhad HDP Slovenska k 2. štvrťroku
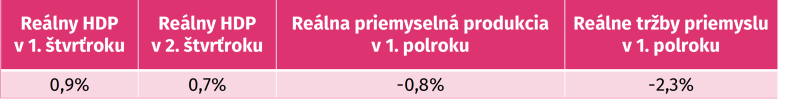
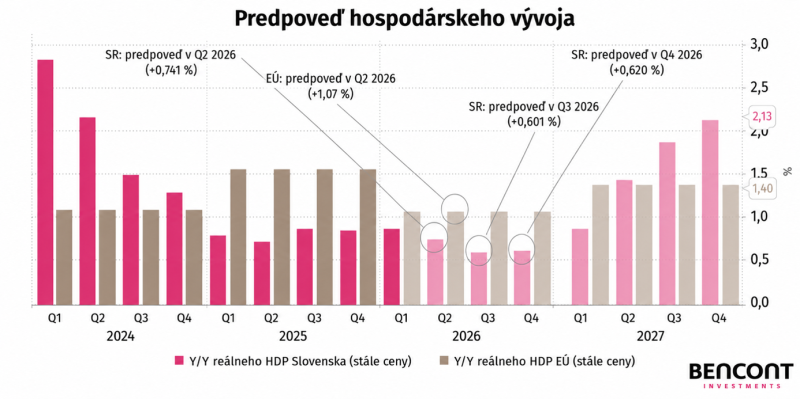
Podľa rýchleho odhadu ŠÚ SR (poskytuje prvý obraz hospodárskeho vývoja, avšak vychádza z neúplných údajov, a preto môže byť neskôr upresnený) vzrástol reálny HDP Slovenska v Q2 medziročne o 0,7 %. Išlo o najpomalšie tempo rastu za posledné štyri štvrťroky. Z hodnotového hľadiska dosiahol 26,4 mld. EUR (+187,5 mil. EUR medziročne). V bežných cenách, teda bez očistenia o cenové zmeny (nominálny HDP), dosiahol HDP 35,9 mld. EUR (+1,7 mld. EUR medziročne).
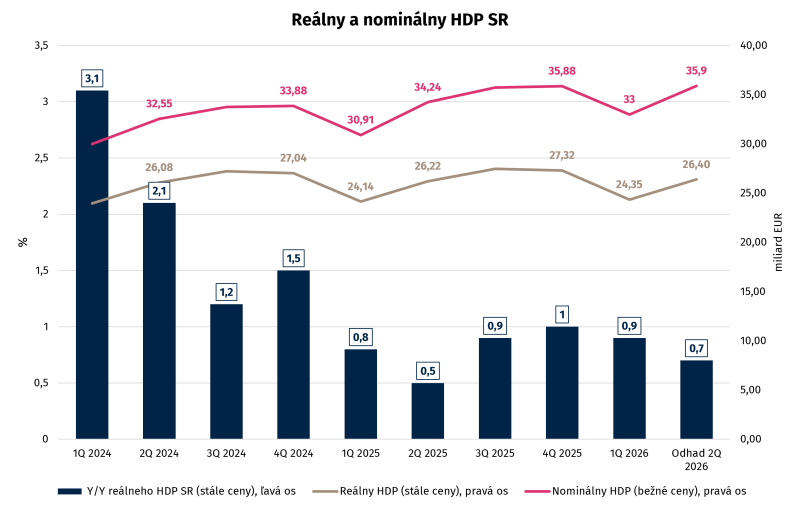
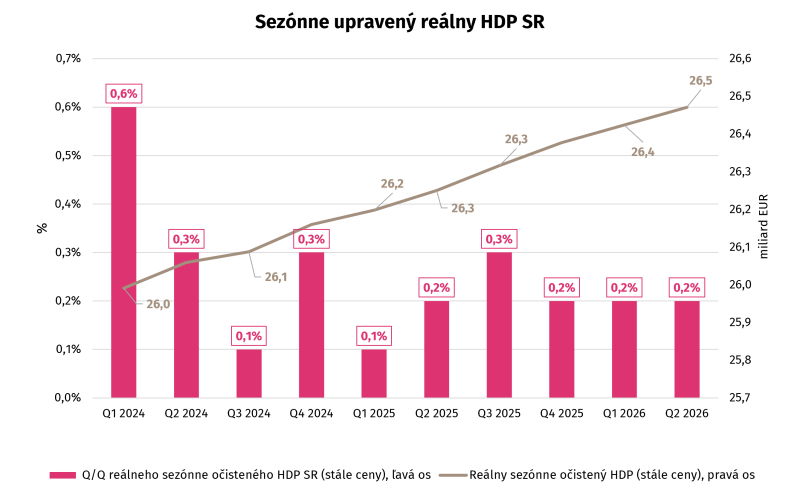
Po sezónnom očistení, ktoré odstraňuje pravidelné výkyvy počas roka, vzrástol HDP kvartálne o 0,2 %. Tempo rastu bolo rovnaké ako v Q1 – síce sa teda dynamika nespomalila, naďalej však zostala slabá.
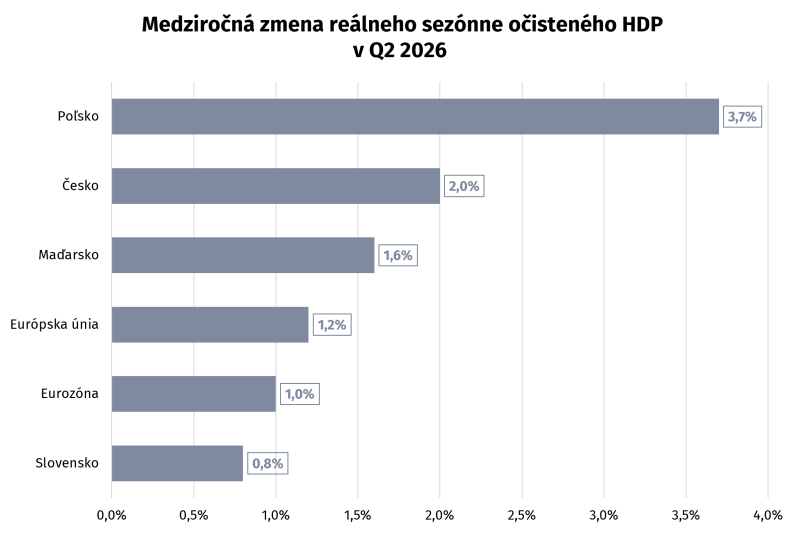
V medziročnom porovnaní rástol sezónne očistený HDP Slovenska 0,8 %. To znamená, že tentokrát už menej ako v Q1 (+0,9 %) a zároveň i menej ako Eurozóna (+1,0 %) aj EÚ (+1,2 %). Slabosť teda nebola celoeurópska a naši najbližší susedia vzrástli v priemere o 2,4 %.
Jednou z hlavných slabín slovenskej ekonomiky môže byť nízka diverzifikácia priemyslu. Motorové vozidlá a ostatné dopravné prostriedky tvorili v roku 2025 až 46 % hodnoty priemyselnej produkcie SR, najviac v EÚ. Keďže odvetvie je výrazne orientované na vývoz, jeho problémy nedokážu ostatné sektory dostatočne vyvážiť. Nominálne údaje pritom neukazujú všeobecný pokles zahraničného odbytu – za prvý polrok sa medziročne zvýšil o 2,8 % na 57,5 mld. EUR, zatiaľ čo dovoz vzrástol o 2,2 % na 55,8 mld. EUR. Obchodný prebytok tak stúpol na 1,7 mld. EUR (približne +400 miliónov EUR medziročne).
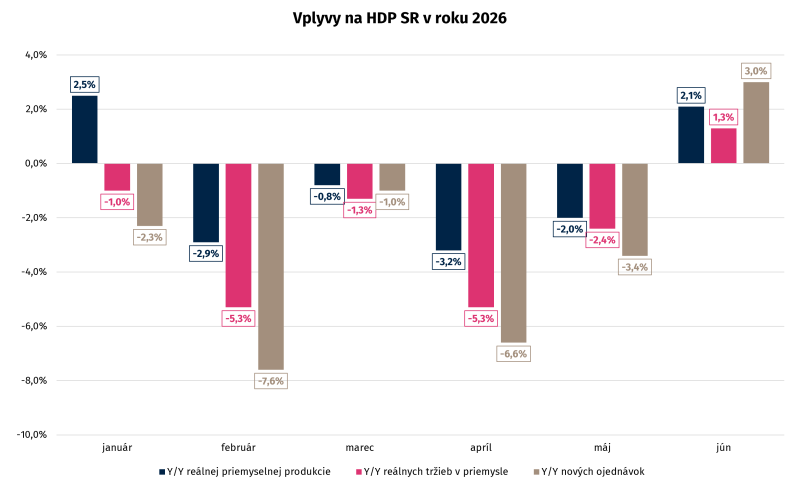
Lepší nominálny obchod sa však nepremietol do reálnej výroby – priemyselná produkcia za polrok klesla o 0,8 % a výroba dopravných prostriedkov takmer o 3 %.
V júni navyše dovoz vzrástol o 9,5 %, rýchlejšie ako vývoz (+8,2 %), čo oslabilo obchodné saldo na konci Q2. Navyše údaje ohľadom zahraničného obchodu sú v bežných cenách, takže časť rastu mohla súvisieť so zmenami cien, nie s vyšším objemom výroby.
Neistotu firiem ukazovali aj reálne priemyselné objednávky – v apríli dosiahli 5,58 mld. EUR (-6,6 % medziročne), v máji 5,72 (-3,4 %) a v júni 5,86 (+3,0 %), čo bol prvý rast od septembra 2025. Jún teda môže byť signálom možného obratu, no nemožno ho výslovne považovať za dôkaz trvalého oživenia. Pokiaľ si firmy nie sú isté pokračovaním objednávok, návratnosť nových strojov je rizikovejšia a investície sú odkladané.
Slabší priemysel a neisté objednávky sa na trhu práce zatiaľ prejavili len mierne. Zamestnanosť dosiahla 2,428 mil. osôb – po sezónnom očistení sa medziročne nezmenila a medzikvartálne vzrástla o 0,1 %. Stabilný počet pracujúcich tak síce bránil oslabeniu spotreby, no nevytvoril priveľmi silný dopyt. To ovplyvnilo reálne maloobchodné tržby, ktoré v Q2 medziročne stúpli iba o 0,9 %. Daným skutočnostiam zodpovedal aj vývoj miezd – v júni reálne rástli v siedmich z desiatich odvetví, no v priemysle iba o 0,1 % a v maloobchode klesli o 0,3 %.
Stavebná produkcia za polrok vzrástla o 9,2 % a nová výstavba o 12,7 %, no investície podľa rýchleho odhadu v Q2 klesli. Keďže ich skladbu ešte nepoznáme, možno len predpokladať, že oslabenie zasiahlo stroje, zariadenia či iné položky, ktorých odkladanie brzdí modernizáciu a produktivitu. Problém prehlbuje montážne a subdodávateľské postavenie mnohých firiem SR, ktoré podporuje export, ale vytvára menšiu domácu pridanú hodnotu. MSP zamestnávajú 74,2 % pracovníkov podnikovej ekonomiky, no vytvárajú iba 55,9 % jej pridanej hodnoty. Slovensko navyše dlhodobo investuje do výskumu a vývoja približne 1 % HDP (EÚ približne 2,2 %), čo obmedzuje inovácie, automatizáciu a sofistikovanejšiu produkciu.
Pri neistých objednávkach firmy odkladajú nábor, zvyšovanie miezd aj investície do technológií. Krátkodobo tým chránia hotovosť, dlhodobo však strácajú voči produktívnejším konkurentom. Spomalenie preto nie je iba problémom automobilového priemyslu, ale aj ekonomického modelu s nízkym domácim know-how a pridanou hodnotou. Situáciu navyše komplikuje konsolidácia a vysoké daňovo-odvodové zaťaženie práce – pri bezdetnom zamestnancovi s priemernou mzdou dosiahol daňový klin v roku 2025 na Slovensku 42,7 % celkových nákladov práce, oproti priemeru OECD 35,1 %. Výhľad zostáva slabý – v druhej polovici roka 2026 sa očakáva rast okolo 0,6 % oproti približne 1,1 % v EÚ. Výraznejšie oživenie by malo prísť až v roku 2027, keď by slovenský rast mohol v jeho druhej polovici prekonať tempo EÚ. (vv)
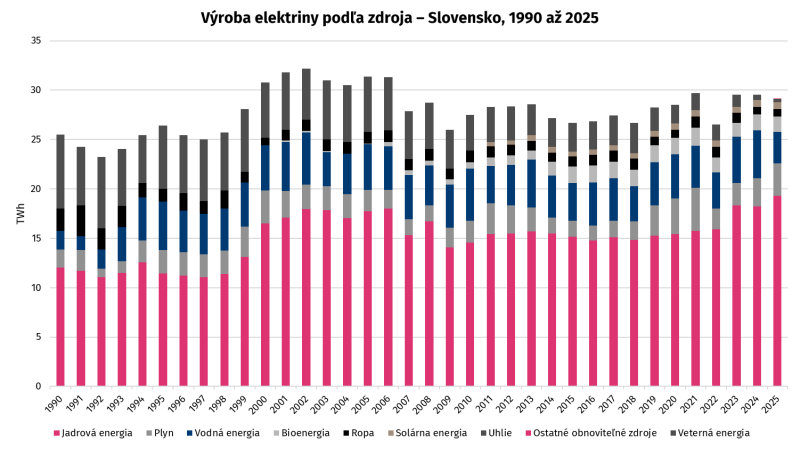
Veterná energetika na Slovensku
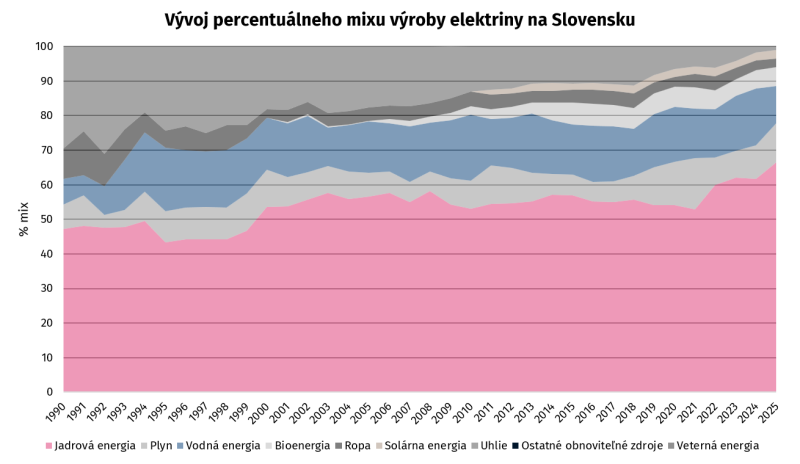
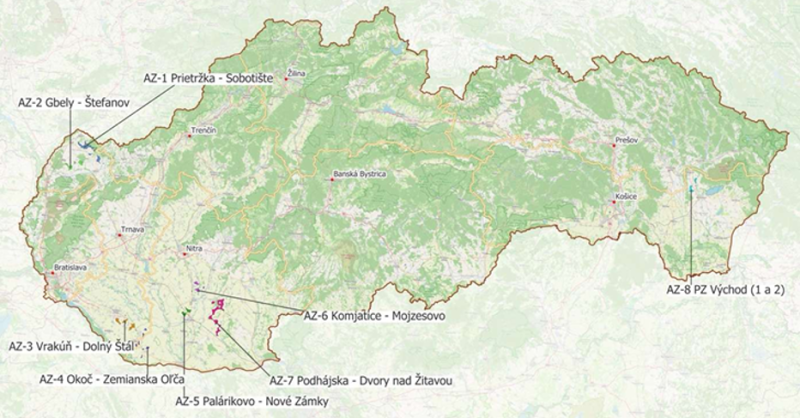
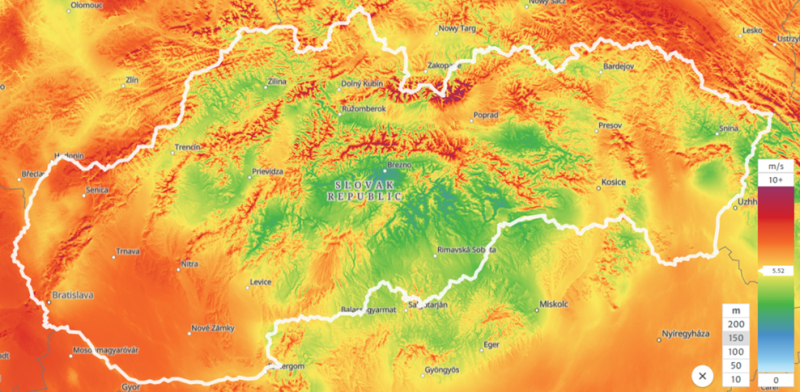
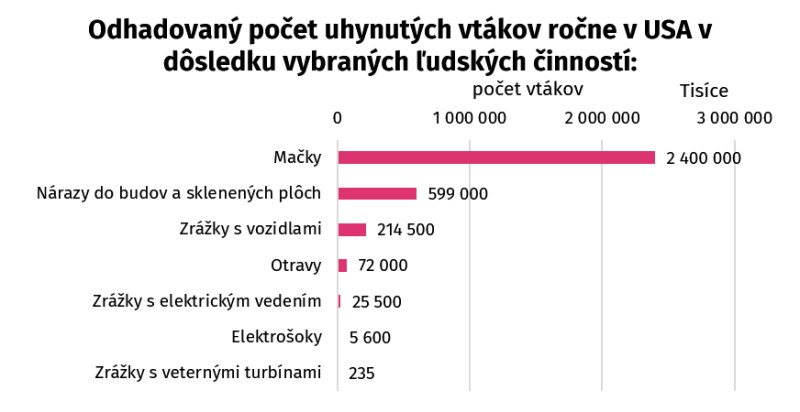
Na Slovensku sa od mája tohto roka začal riešiť strategický dokument o „Akceleračných zónach pre veternú energiu“. Debata sa posunula nielen od súhlasu s výstavbou veterných elektrární, ale aj k otázke, kde by sa takéto zóny mohli nachádzať. Z prieskumov od IPSOS pre Plán obnovy v máji súhlasilo až 71 % respondentov s výstavbou veterných parkov vo svojej blízkosti alebo v blízkosti bydliska. V predchádzajúcom roku to bolo len 61 % respondentov.
Mapa znázorňujúca lokalizáciu akceleračných zón:
Rýchlosť vetra na Slovensku podľa tepelnej mapy:
Vplyv dlhovej krízy na realitný trh krajín PIIGS
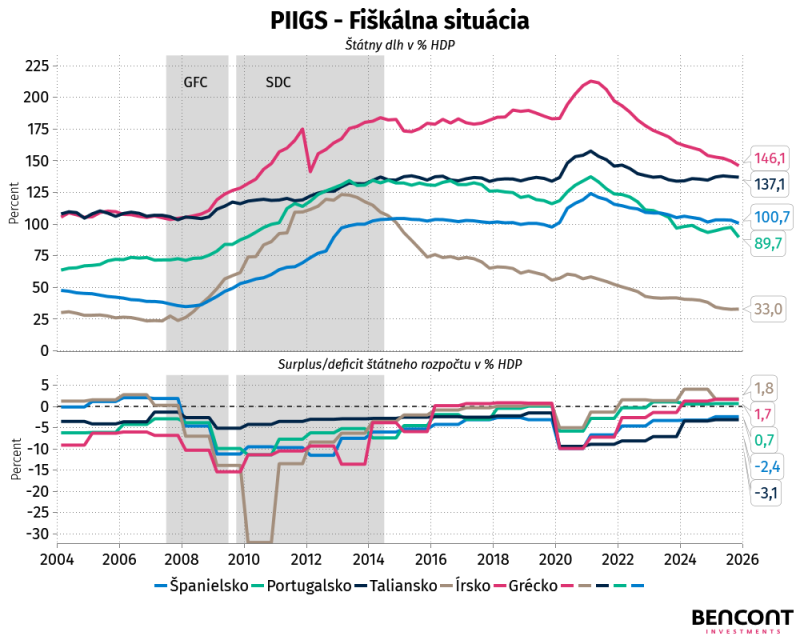
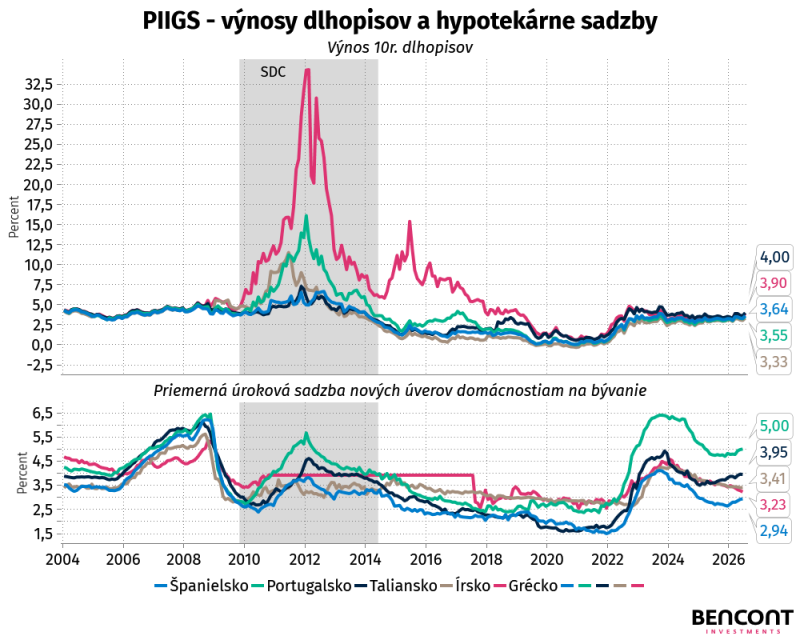
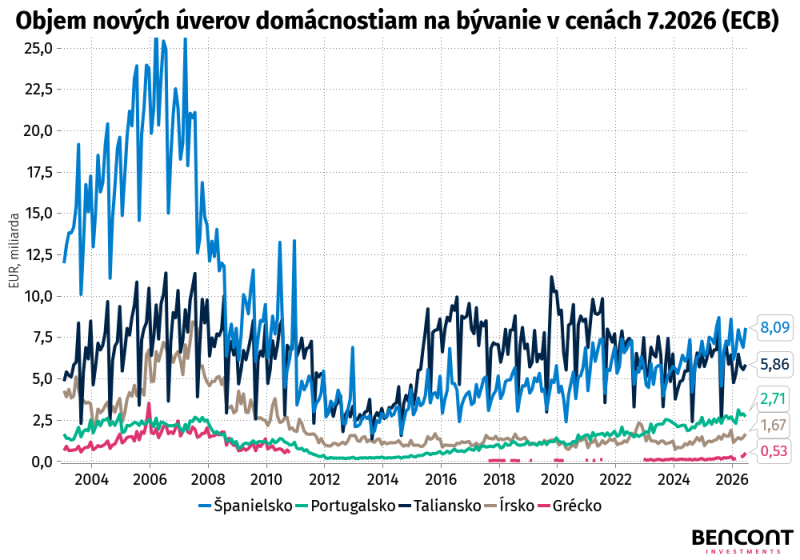
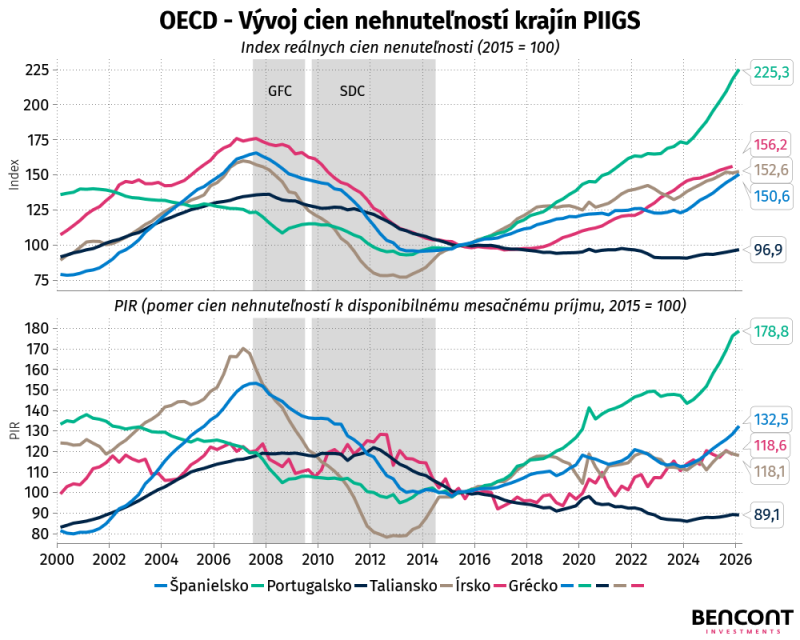
Záver
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)
Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková
Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.
Mohlo by vás zaujímať
Trhové analýzy
18. 09. 2026
Ako sa zmenil najspoľahlivejší indikátor recesie
Sklon výnosovej krivky patril desaťročia medzi najspoľahlivejšie indikátory prichádzajúcej recesie, jeho súčas...
Čítaj viac
Trhové analýzy
11. 09. 2026
Defosilizácia, nie dekarbonizácia áut v EÚ
Dokáže nová forma merania emisií počas celého životného cyklu automobilu zlepšiť konkurencieschopnosť Európy v...
Čítaj viac
Trhové analýzy

03. 09. 2026
Existencia kruhového financovania a mimo-súvahových položiek v budovaní AI infraštruktúry
Hyperscaleri majú podľa Nvidie v roku 2026 investovať viac ako 800 miliárd USD, pričom ich súvahové a&nbs...
Čítaj viac
Trhové analýzy
21. 08. 2026
Dôchodková prognóza a vývoj demografie na Slovensku
Demografická zmena na Slovensku postupne prekresľuje nielen vekovú štruktúru populácie, ale aj budúc...
Čítaj viac
Trhové analýzy
14. 08. 2026
Trh práce v ére AI
Implementácia AI prináša štrukturálne zmeny na trhu práce. Miera nezamestnanosti v USA poklesla, avš...
Čítaj viac
