21. 08. 2026 | BENCONT Weekly Report 34

Dôchodková prognóza a vývoj demografie na Slovensku

Demografická zmena na Slovensku postupne prekresľuje nielen vekovú štruktúru populácie, ale aj budúcnosť našich dôchodkov. Prečo rastú výnosy na dlhom konci výnosovej krivky? Čínska ekonomika hlási spomalenie, zahraničný obchod síce rastie, ale spotreba a investície klesajú. Vyššia kumulatívna inflácia, slabšia priemyselná výroba, ale rastúca produktivita - kde sa nachádza Veľká Británia od referenda Brexitu? Na realitnom trhu si prechádzal kancelársky sektor turbulentným obdobím. Ako sa vyvíjal trh európskych kancelárií?

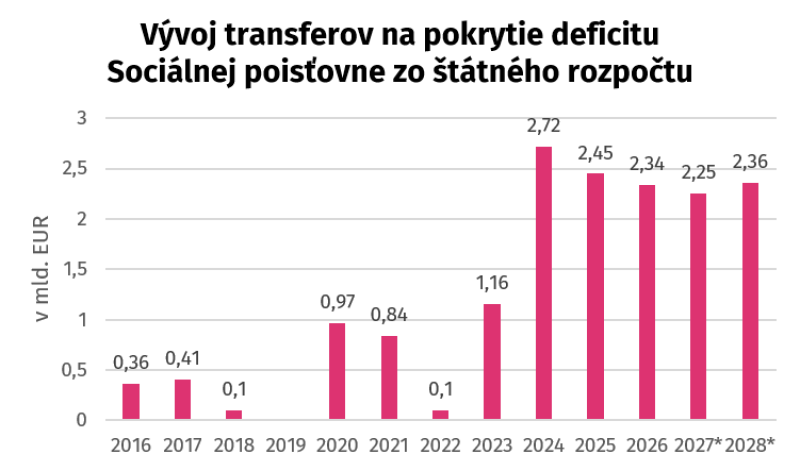
V dnešnej situácii Sociálna poisťovňa operuje s neustálym deficitom už od svojho vytvorenia, pričom primárne po roku 2023 dosahujú transfery z verejného rozpočtu do poisťovne sumu presahujúcu 2 mld. EUR. Práve táto suma tlačí na deficit verejných financií, ktorý bol v roku 2025 takmer 6,09 mld. EUR (4,5 % HDP). Podobný scenár sa očakáva aj v najbližších rokoch, s čím počítal aj plánovaný rozpočet na roky 2027 a 2028, pričom transfery sa udržia na hranici 2,25 – 2,36 mld. EUR.

Na deficit Sociálnej poisťovne výrazne vplýval práve mimoriadny rast dôchodkov v roku 2023, keď v januári narástli o 11,8 % a v júli dodatočne o ďalších 10,6 %. Dlhodobé pôsobenie 13. dôchodku a po roku 2023 jeho zavedenie v plnohodnotnej hodnote – (300 EUR na približne 606,3 EUR v roku 2024) pôsobil ako významný faktor. K zhoršeniu situácie výrazne prispela v neposlednom rade aj vlna predčasných dôchodkov. Po zmenách pravidiel sa počet žiadostí o predčasný dôchodok zvýšil na 47 tis. v roku 2023 a 25 tis. v roku 2024 z predchádzajúcich 15 tis. žiadostí ročne, čo podľa Rady pre rozpočtovú zodpovednosť (RRZ) vytvorilo v prvých rokoch dodatočné saldo približne 500 mil. EUR ročne. Dôvodom bolo nielen navýšenie výdavkov na dôchodky pre takmer 60 tis. nových poberateľov, ale aj výpadok príjmov Sociálnej poisťovne, keďže práve títo predčasní dôchodcovia prestali platiť odvody a stali sa ekonomicky neaktívnymi.


Zdroj: Ministerstvo financií SR

Dôchodkový systém v horizonte budúcich rokov
Sociálnu poisťovňu v roku 2025 stál 13. dôchodok takmer 917 mil. EUR a dostalo ho viac ako 1,5 mil. dôchodcov vo výške 667,3 EUR ročne. Pre roky 2026 až 2028 zostane suma 13. dôchodkov zmrazená na úrovni roku 2025. Náklady na 13. dôchodok sú v porovnateľnej výške ako náklady vysokoškolského vzdelávania z roku 2025. Ak by sa 13. dôchodok zrušil, znamenalo by to stratu pre dôchodcu takmer 7,58 % z celkového ročného dôchodku a mesačne by to vychádzalo približne na 55,6 EUR. Vďaka zrušeniu by však bolo k dispozícii dodatočných 917 mil. EUR, ktoré by pôsobili na znižovanie deficitu verejných financií. Ten by sa mohol v roku 2026 znížiť zo 6,2 mld. EUR na 5,28 mld. EUR, teda zo 4,3 % HDP na 3,6 % HDP za rok 2026.

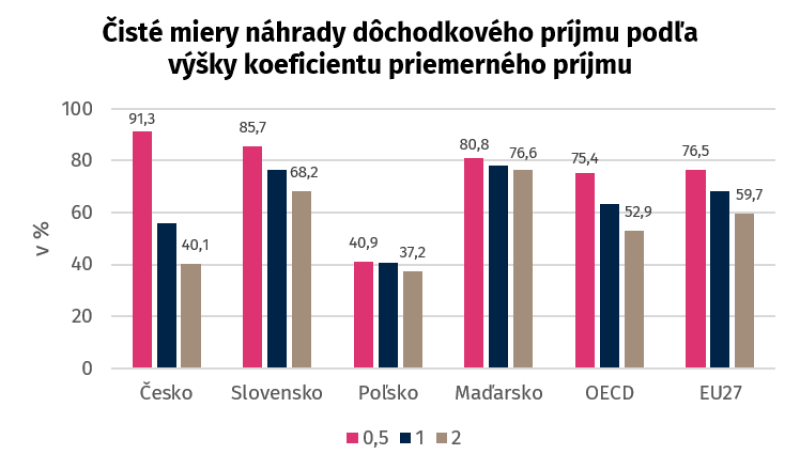
I keď sa na Slovensku zdajú byť dôchodky nominálne nižšie než v zahraničí, miera náhrady dôchodkového príjmu k priemernému príjmu patrí medzi jednu z najštedrejších spomedzi krajín OECD, EU27 alebo aj krajín V4. Ak človek zarába toľko, koľko je priemerná mzda (koeficient 1), tak v dôchodkovom veku dostáva až 76,3 % miery náhrady priemerného príjmu. Maďarsko má o 1,7 p. b. vyššiu mieru náhrady, pričom krajiny OECD sa pohybujú na úrovni náhrady 63,2 % a EU27 na úrovni 68,3 %. Na Slovensku, ale výrazne aj v Česku, pôsobí významne progresívne znižovanie dôchodku vzhľadom na rast priemerného príjmu, zatiaľ čo naproti tomu v Poľsku a Maďarsku pôsobí systém viac rovnostársky.

Zdroj: OECD, Pensions at a Glance 2025

Sociálna poisťovňa začala doručovať dôchodkovú prognózu poistencom prvýkrát v máji 2026. Poistencom mladším ako 50 rokov bude doručovať prognózu každých 5 kalendárnych rokov, zatiaľ čo poistenci starší ako 50 rokov ju budú dostávať každoročne. Cieľom je informačná kampaň, ktorá má poskytnúť občanom v dostatočnom predstihu orientačnú sumu starobného dôchodku.

Dôchodková prognóza počíta pre dnešných dvadsiatnikov a tridsiatnikov s predpokladaným odchodom do dôchodku až na úrovni 68 až 69 rokov. Dôchodková prognóza operuje s priemerným osobným mzdovým bodom (POMB), čo reprezentuje celoživotné príjmy poistenca voči priemernej mzde v slovenskom hospodárstve. Z obidvoch strán pôsobí pásmo solidarity. Tým, ktorí počas života zarábali menej, než je 1-násobok priemernej mzdy, sa mzdový bod čiastočne kompenzuje pripočítaním 20 % k celoživotnému priemeru POMB, zatiaľ čo u vysokopríjmových poistencov, ktorí zarobili viac ako 1,25-násobok priemernej mzdy, sa časť hodnoty, ktorá presahuje túto hranicu, započíta len vo výške 68 %. Naďalej prognóza počíta s dlhodobým udržaním rastu produktivity práce na úrovni až 1,2 % do roku 2070.

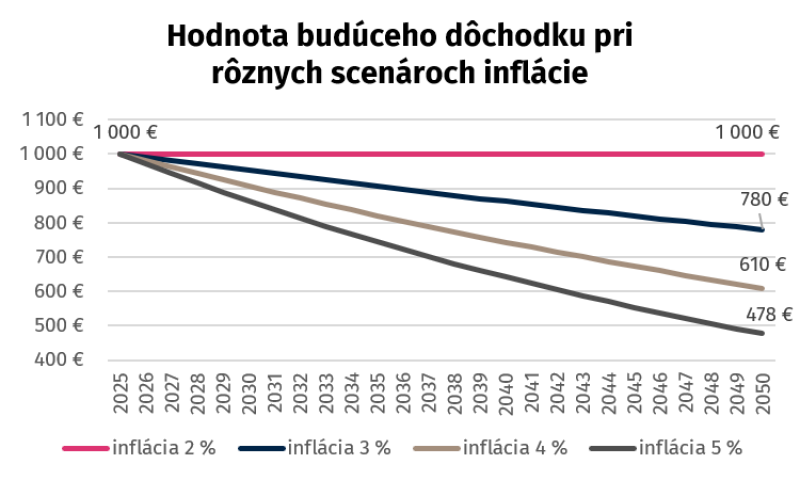
Zaujímavosťou je, že základný scenár dôchodkového príjmu počíta s dlhodobo udržateľnou infláciou na úrovni 2 % ročne (na inflačnom cieli ECB) počas celej dĺžky prognózy, čiže základný scenár je očistený o infláciu a predpokladaná suma starobného dôchodku je vyjadrená v reálnych cenách. Pokiaľ sa však pozrieme do histórie od obdobia, odkedy Slovensko má euro, inflácia bola na hodnote približne 3 % ročne a Eurozóna od svojho vzniku dosahovala v priemere 2,3 % ročne. Ak však do toho zahrnieme súčasný stav dlhu v jednotlivých krajinách –(rastúci výrazný verejný dlh aj na Slovensku), čiastočné spomalenie ekonomickej výkonnosti Eurozóny, tak očakávať dlhodobo udržateľnú infláciu len na úrovni 2 % je veľmi optimistické a skôr sa prikláňame k hranici 3 % -(i v súčasnom stave dosahuje Slovensko dlhodobo takmer viac než 3 % infláciu). I keď rozdiel 1 p. b. je medziročne takmer zanedbateľný, v horizonte takmer 25 rokov môže predpokladaný dôchodok poistenca vo výške 1 000 EUR mesačne klesnúť až o 220 EUR, čo už je pomerne výrazný rozdiel oproti tomu, čo predpokladá prognóza.


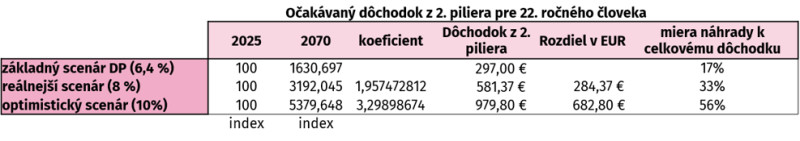
Ďalším bodom, ktorý dôchodková prognóza robí, je čiastočné podceňovanie vplyvu 2. piliera, ktorý dokáže v dlhodobom horizonte výrazne viac prekvapiť. Pre 22-ročného poistenca, ktorý má odchod do dôchodku až o približne 45 rokov, Sociálna poisťovňa podľa základného scenára počíta s medziročným rastom len 6,4 % bez detailnejšieho rozdelenia presnej stratégie, ktorú má daný poistenec nastavenú. Ak by sme mohli počítať s rastom indexových fondov, tak reálnejší rast pre 2. pilier by bol okolo 8 %, čo by prakticky znamenalo takmer zdvojnásobenie dôchodku z 2. piliera, a pri optimistickom raste až okolo 10 % ročne –(rast S&P 500 od svojho vzniku je 10 – 11 % ročne), tak by sa prakticky 3,2-násobil. Ak by sme zachovali podobný stav z 1. piliera, znamenalo by to aj výrazný rast miery náhrady z 2. piliera, ktorý by sa zvýšil zo súčasných 17 % pri reálnom scenári na 33 % alebo až pri optimistickom scenári na 56 % celkového dôchodku.


Vplyv 2. piliera počítame pri zanechaní s mierou krátenia iba 4 %, pričom ak by došlo k výraznejšiemu rastu podielu krátenia, mohlo by to výraznejšie zvýšiť aj vplyv 2. piliera ku koncu dôchodkového sporenia.

To, čo dôchodková prognóza výrazne ignoruje, je demografická realita. Hoci model technicky posúva dôchodkový vek a pracuje s dĺžkou dožitia, úplne ignoruje vplyv starnutia populácie na príjmovú a výdavkovú stranu priebežného 1. piliera. Nezahrnutie demografického vývoja tak skresľuje skutočnú hodnotu finálneho dôchodku. Dôchodková prognóza preto z dlhodobého hľadiska prvý pilier nadhodnocuje a 2. pilier podhodnocuje. 

Slovensko práve vykazuje za posledných 10 rokov najrýchlejšie tempo starnutia populácie v celej EÚ.
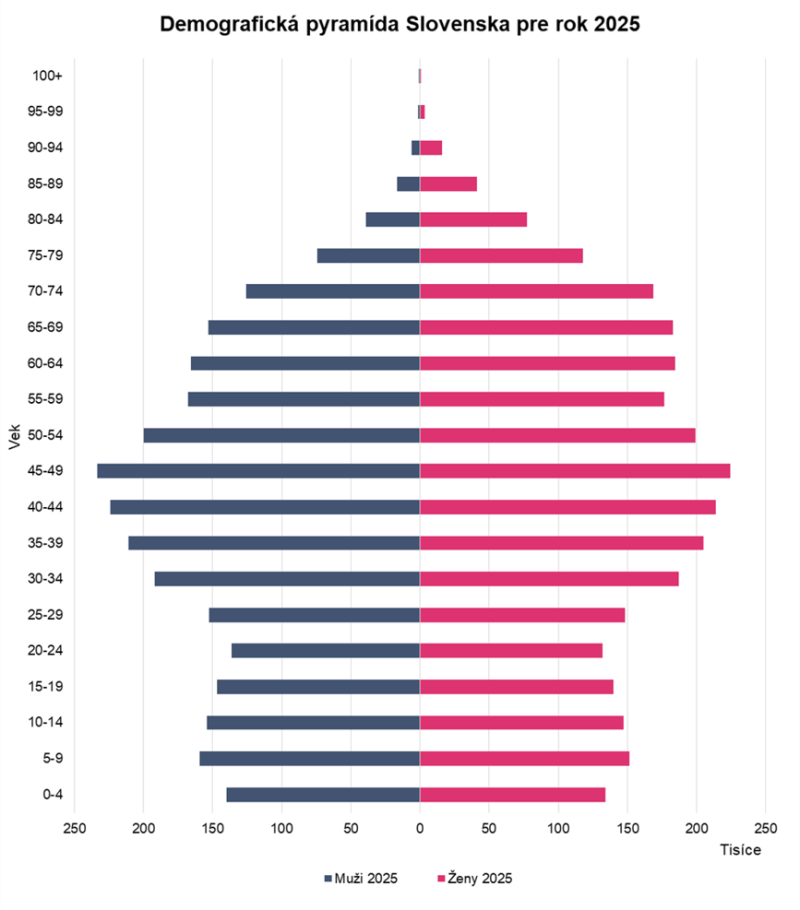
V roku 2015 dosahoval podiel produktívnej zložky (15 – 64) takmer až 70,2 % a poproduktívny vek (65+) bol na úrovni 14,4 %. V roku 2025 sa podiel produktívnej zložky znížil na 64,8 %, zatiaľ čo podiel obyvateľstva v poproduktívnom veku vzrástol takmer až na 19,6 %. Podobný vývoj zachytáva aj index starnutia, ktorý v roku 2025 dosiahol hodnotu až 125,6 (teda pomer dôchodcov k predproduktívnej populácii (0-14)).

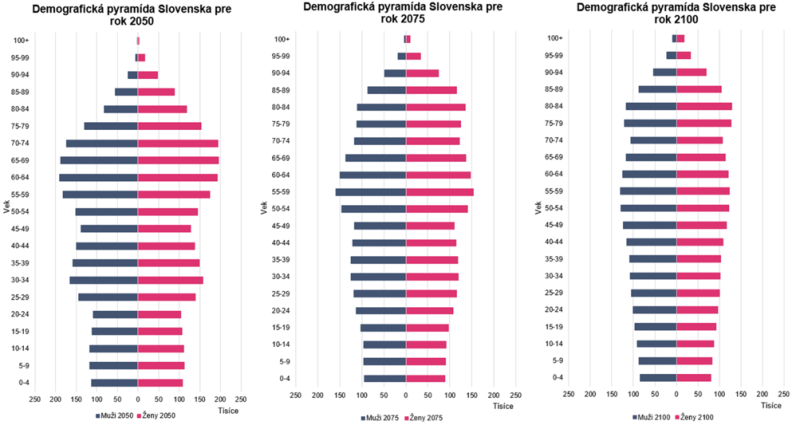
Najväčšou obavou pre slovenský štátny dôchodkový systém je odchod silných populačných ročníkov do dôchodku v horizonte približne 20 – 25 rokov, teda dnešných 40- až 50-tnikov. Práve v roku 2025 pripadalo na jedného dôchodcu takmer 3,48 ľudí v produktívnom veku, avšak demografický vývoj tento pomer dlhodobo znižuje.

Zdroj: Eurostat

Práve očakávaná prognóza po jednotlivých 25-ročných intervaloch by mala tento pomer postupne znižovať. V roku 2050 by to malo byť len 1,8 pracujúceho na jedného dôchodcu, v roku 2075 na úrovni 1,7 a v roku 2100 len 1,5. Práve do roku 2050 by sa celková populácia na Slovensku mala znížiť na úroveň 4,93 mil. obyvateľov zo súčasných 5,43 mil. obyvateľov. Medzi rokmi 2021 až 2023 stratilo Slovensko prirodzeným pohybom takmer 32 tis. obyv., pričom kladné migračné saldo dokázalo kompenzovať len niečo vyše 9-tisíc osôb. Slovensko aktuálne nie je v takej pozícii, kedy by dokázalo pritiahnuť viac imigrantov, ktorí by dokázali kompenzovať stratu prirodzeného úbytku populácie, ako tomu je napr. v USA, takže tento trend bude pokračovať i naďalej.

Zdroj: Eurostat

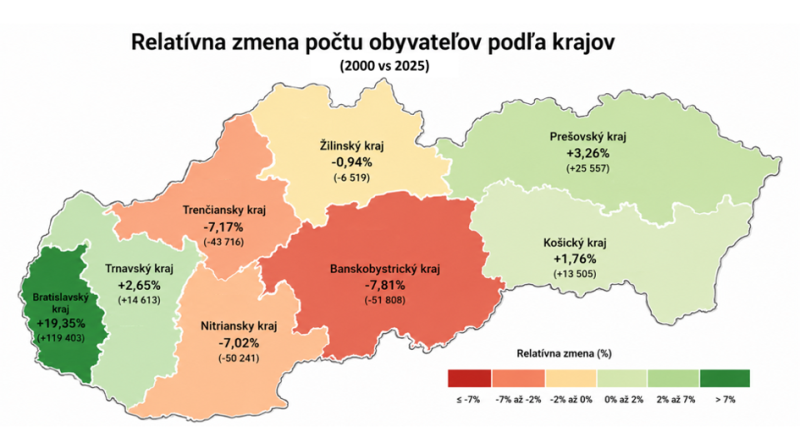
K zmenám za posledných 25 rokov nedošlo len na celonárodnej úrovni, ale aj medzi jednotlivými krajmi z hľadiska zmien počtu obyvateľov. Najviac si prilepšil Bratislavský kraj, ktorého populácia narástla približne o 19,35 % (teda o 119 tis. osôb), najvýraznejší úbytok zaznamenali kraje Banskobystrický o 7,81 %, Trenčiansky o 7,17 % a Nitriansky o 7,02 %. Bratislavský kraj pôsobí ako dominantný demografický a ekonomický magnet, ktorý absorbovaním ľudského kapitálu prehlbuje štrukturálne rozdiely medzi západom a zvyškom Slovenska. Bratislavský kraj bude jediným krajom SR s kladným celkovým prírastkom do roku 2050, pričom sa očakáva zvýšenie jeho populácie o viac ako 7 %. Bratislavský kraj bude tak generovať čoraz väčšiu časť HDP krajiny na úkor vyprázdňovania priemyselných a poľnohospodárskych regiónov.


Zdroj: Štatistický úrad SR – DATAcube

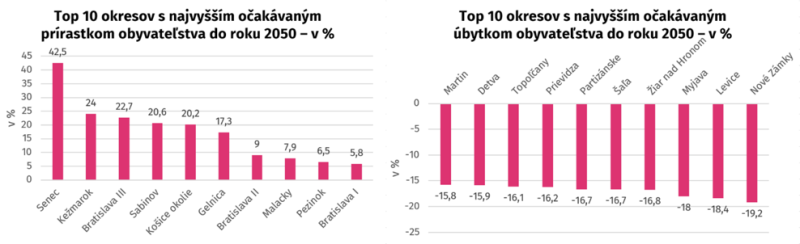
Demografický vývoj postihne aj jednotlivé okresy. Okresy, ktoré sťahujú väčšie mestá, alebo okresy, ktoré benefitujú z rozvoja väčších miest, ako je Senec (42,5%) alebo Pezinok (6,5%) medzi Bratislavou a Trnavou, majú zaznamenať do roku 2050 výrazný prírastok obyvateľov. Kežmarok a Sabinov majú benefitovať ešte viac z mladej populácie a relatívne vysokej pôrodnosti. Okresy ako Myjava, Levice a Nové Zámky budú trpieť viac ako 18 % úbytkom obyvateľov do roku 2050. Tieto okresy trpia dlhodobo nízkou pôrodnosťou v kombinácii s vysokým priemerným vekom a odlivom mladých ľudí v produktívnom veku. Taktiež tomu napomáha odliv produktívnej časti obyvateľstva za prácou do hlavných miest.

Zdroj: INFOSTAT – Populačná prognóza krajov a okresov Slovenska (2023-2050)

Záver
Dôchodková prognóza, ktorá bude posielaná už priebežne, môže mať pre mladšie generácie skresľujúcu predstavu z dôvodu faktických chýb. Príkladom je optimistická miera inflácie, podhodnocovanie 2. piliera, nadhodnocovanie 1. piliera a nezarátanie demografických vplyvov. Práve kvôli demografickému vývoju sa nemožno spoliehať na presnosť modelovania Sociálnou poisťovňou, pretože demografia bude najvýznamnejším faktorom, ktorý bude naďalej ovplyvňovať výšku dôchodku v budúcnosti.

V súčasnom priebežnom dôchodkovom systéme je pri zachovaní dnešných parametrov v dlhodobom horizonte makroekonomicky neudržateľný. Štát bude v najbližších dekádach postavený pred tri ekonomicky bolestivé alternatívy: buď drasticky predĺži pracovný vek nad hranicu 70 rokov, zvýši daňovo-odvodové zaťaženie (čo obmedzí konkurencieschopnosť firiem a investície), alebo plošne zníži reálnu mieru náhrady starobných dôchodkov na úroveň minimálnej sociálnej dávky. (mmm)

Dôvody rastu výnosov na dlhopisovom trhu

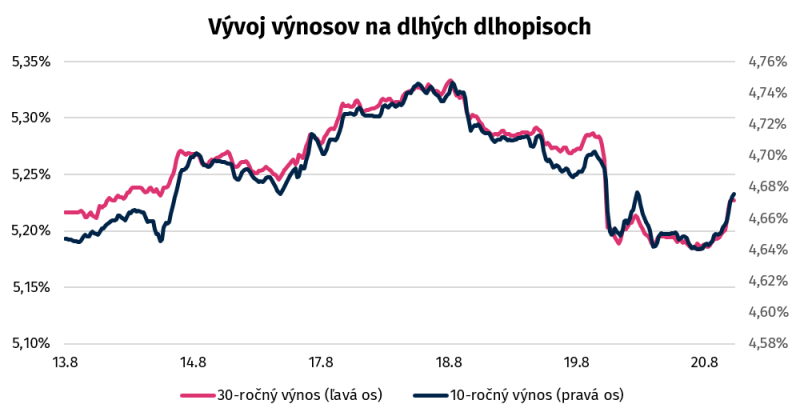
V súčasnosti sa dlhý koniec výnosovej krivky na americkom trhu štátnych dlhopisov nachádza pod tlakom. Výnosy na 30-ročných dlhopisoch dosiahli v utorok 18. augusta úroveň 5,336 % a na 10-ročných dlhopisoch 4,749 %, pričom v prípade 30-ročných dlhopisov ide o najvyššiu úroveň od roku 2007. Vyššie výnosy dlhopisov priamo ovplyvňujú ekonomiku cez financovanie nehnuteľností alebo korporátnych pôžičiek. V reakcii na to uzavreli výnosy na 30-ročných hypotekárnych záložných listoch na úrovni 6,77 %. Prečo výnosy rastú a aký je ich možný budúci vývoj v ekonomike, sa pokúsime objasniť nižšie.


Problém nie je len inflácia

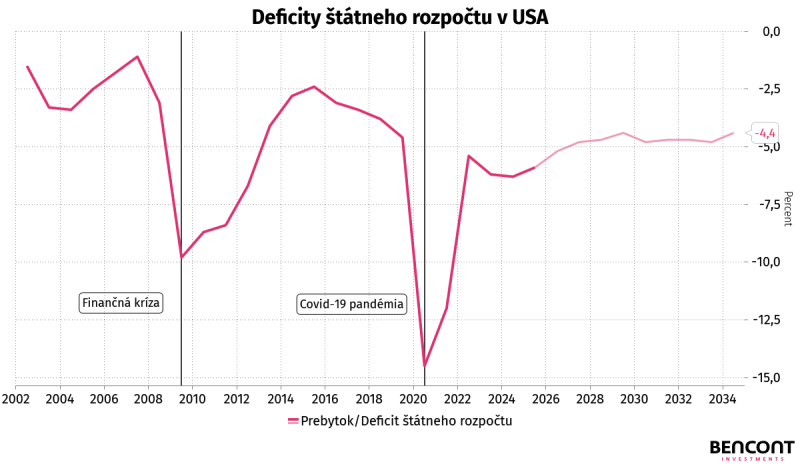
Výnosy na dlhom konci výnosovej krivky nerastú len kvôli inflačným očakávaniam. Hoci sa inflácia v poslednom roku opäť vrátila k rastu a v súčasnosti dosahuje úroveň 3,4 % v rámci CPI, nemožno vyvodiť záver, že za dnešným rastom výnosov stojí najmä inflácia. Inflácia dnes vo veľkom ovplyvňuje rozhodovanie FED-u o možnom zvýšení úrokových sadzieb, ktoré priamo podporuje rast výnosov na krátkom konci výnosovej krivky. V súčasnosti sú výnosy na 1-ročných štátnych poukážkach na úrovni 3,972 % a signalizujú, že FED je pri znižovaní sadzieb obmedzený, pričom do konca roka sa skôr ráta približne s jedným zvýšením o 25 bázických bodov. Problém, ktorý priamo ovplyvňuje dlhé dlhopisy, by sa dal rozdeliť na niekoľko dôvodov. Prvým z nich je pokračovanie vo fiškálnej expanzii, ktorá zanecháva vysoké štátne deficity. V roku 2026 sa podľa CBO (Rozpočtový úrad Kongresu USA) očakáva, že deficit štátneho rozpočtu dosiahne 5,8 %, čo naznačuje stále veľké problémy s financovaním, ktoré spolu s vyššou ponukou dlhopisov môžu tlačiť na dlhý koniec výnosovej krivky. Navyše, deficity sa v poslednej dobe stali veľmi populárnym riešením politikov a nezdá sa, že by sa tento trend otočil. Pre porovnanie, dve najväčšie krízy po roku 2000, finančná kríza a pandémia Covid-19, si vyžiadali deficity takmer 10 %, respektíve 14,5 %. Druhým dôvodom je relatívne veľká ponuka dlhopisov na trhu. Celkový dlh USA dosiahol v súčasnosti hodnotu 40 biliónov USD, čo predstavuje približne 122 % HDP. Objem dlhu, na ktorý vláda potrebuje zohnať financie, je obrovský, čo priamo tlačí výnosy dlhých dlhopisov nahor. Pre ilustráciu, ak je pri emisii dlhopisov dopyt slabší, ich výnos musí vzrásť, aby prilákal dostatok investorov. Navyše, pokračujúce tempo vládnych deficitov vytvára ďalšiu ponuku, ktorá potrebuje likviditu na nákup. Vo fiškálnom roku 2026 sa počíta s emisiou nových dlhopisov v objeme približne 2 biliónov USD.


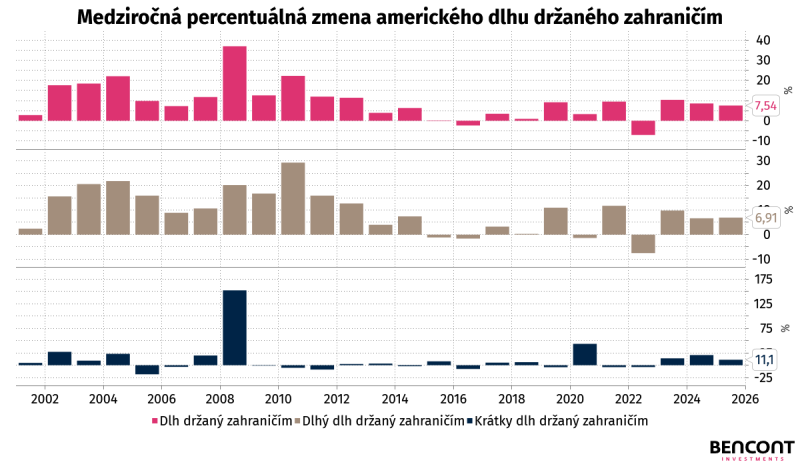
Tretím dôvodom je rastúca potreba financovania Hyperscalerov z dôvodu rastúcich kapitálových výdavkov na výstavbu dátových centier. Tento dopyt po financovaní priamo konkuruje trhu vládnych dlhopisov. Likvidita, ktorá by inak prichádzala na trh štátnych dlhopisov, tak smeruje do súkromného sektora. Kapitálové výdavky Hyperscalerov v tomto roku dosiahli približne 600 miliárd USD, pričom množstvo nového dlhu, ktorý bol vytvorený za posledných 12 mesiacov, dosahuje hodnotu viac ako 170 miliárd USD. Treba však pripomenúť, že tento dlh nemusí súperiť len s dolárovými dlhopismi, ale takisto aj s dlhopismi iných štátov. Navyše, Hyperscaleri plánujú minúť ďalších viac ako 1,5 bilióna USD, ktoré sú dnes vykázané ako „mimosúvahové položky“ a predstavujú sumu zazmluvnených kontraktov na budúci odber infraštruktúry pre dátové centrá. Jedným z ďalších možných dôvodov je, že zahraniční investori už nie sú pri nákupe štátneho dlhu takí aktívni, ako bývali. V posledných rokoch upriamili svoju pozornosť najmä na nákup zlata a amerického dlhu sa skôr zbavovali, pričom tempo prírastku sa spomalilo.


Aké sa naskytá riešenie

V stredu 19. augusta minister financií Scott Bessent pristúpil k rozšíreniu programu spätného nákupu štátnych dlhopisov v snahe zvýšiť likviditu, pričom jeho druhotným efektom je zníženie výnosov na dlhom konci výnosovej krivky. Tento program doteraz zahŕňal spätný odkup v hodnote 2 miliárd USD pri jednej operácii, pričom medzi 9. septembrom a 4. novembrom 2026 má byť jeho objem zvýšený o ďalšie 2 miliardy USD. 


Som najlepší obchodník s dlhopismi v krajine (Scott Bessent)


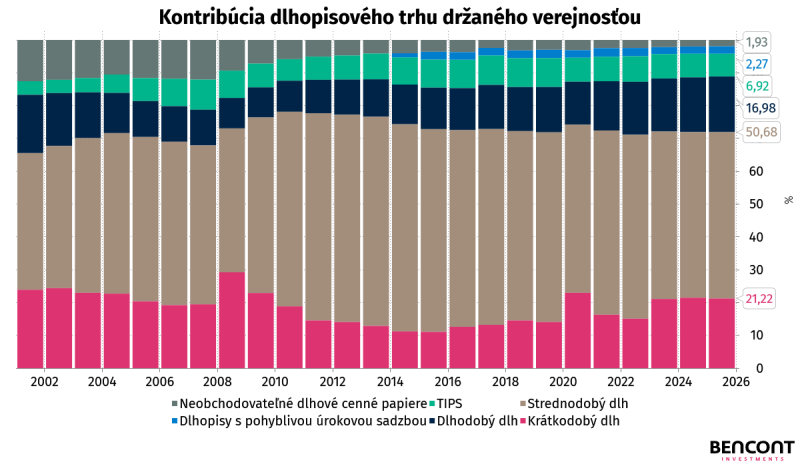
Odhaduje sa, že ak by sa v tomto tempe pokračovalo počas celého roka, znamenalo by to objem spätného nákupu vo výške 128 miliárd USD, čo podľa Natixis tvorí približne 30 % celkovej novej emisie 10 – 30-ročných dlhopisov. Bessent zastáva názor, že tieto odkupy majú zlepšiť likviditu na dlhopisovom trhu nákupom starých, menej likvidných dlhopisov, často emitovaných v rokoch nulových sadzieb. Kritici však pripomínajú, že ovplyvňovanie dlhého konca výnosovej krivky by mohlo mať za následok ešte vyššie „prémium“, pretože by mohol vzniknúť strach z fiškálnej represie alebo dominancie. Ministerstvo financií navyše plánuje emitovať v treťom a štvrtom kvartáli 2026 dlh v objeme 739 miliárd USD, respektíve 628 miliárd USD. Objem dlhopisov emitovaných v Q3 sa odhaduje na úrovni 1 088 miliárd USD s vylúčením štátnych poukážok, pričom objem refinancovaného dlhu sa pohybuje na úrovni 721 miliárd USD. Zvyšok teda pripadá na 367 miliárd USD v strednodobých až dlhodobých dlhopisoch. Pri potrebe 739 miliárd USD to predstavuje zvyšných 372 miliárd USD v štátnych poukážkach pred zohľadnením spätných odkupov. Spätné odkupy síce nezvyšujú celkový dlh, ak však staré emisie dlhého dlhu nahradia nové emisie krátkeho dlhu, výnosy na 10 – 30-ročných dlhopisoch klesnú, no zároveň sa zníži aj priemerná dĺžka dlhu. Priemerná životnosť dlhu je ďalším často diskutovaným problémom dlhopisového trhu. V posledných rokoch môžeme vidieť, ako sa životnosť posúva od dlhších dlhopisov smerom ku kratším. Jedným z vysvetlení je, že investori neveria durácii a výnosu pri dlhých dlhopisoch a požadujú vyššie výnosy. Od januára do septembra vydalo ministerstvo financií strednodobé až dlhodobé dlhopisy v objeme 3 286 miliárd USD, pričom 2 149 miliárd USD bolo použitých na refinancovanie starého dlhu. Množstvo nového dlhu, ktoré USA za toto obdobie emitovali, dosiahlo hodnotu 1 509 miliárd USD. Vzniknutý rozdiel vo výške 369 miliárd USD možno priamo pripísať rastu objemu poukážok, po ktorých je stále silný dopyt na rozdiel od dlhých dlhopisov. Navyše, číslo 369 miliárd USD predstavuje údaj pred efektom spätných odkupov. Spätné odkupy za toto obdobie dosahovali 192 miliárd USD, čo nám pri plnom efekte využitia poukážok dáva orientačné číslo okolo 561 miliárd USD v štátnych poukážkach.


Záver

Hoci dlhopisový trh historicky pomerne dobre indikoval blížiacu sa recesiu, súčasný stav skôr naznačuje zaujímavejší vývoj. V normálnom cykle zdvíha centrálna banka krátkodobé sadzby, čím vedome zvyšuje krátke výnosy, zatiaľ čo investori nakupujú dlhé dlhopisy s cieľom uzamknúť si ich výnos. Nákup dlhopisov tlačí ich cenu nahor a výnos smerom nadol, čím dochádza k inverzii výnosovej krivky. Inverzia je jedným z indikátorov, ktoré historicky predbiehajú recesiu. Hoci k inverzii v posledných rokoch došlo, súčasná situácia je o to zaujímavejšia. Výnosy na krátkom konci rastú, no zároveň rastú aj výnosy na dlhom konci. V prostredí mäkšieho ekonomického sentimentu, podporeného súčasným vývojom počtu pracovných miest, ktorý v júli poklesol o 23-tisíc, vývojom maloobchodných tržieb, ktoré v júli zaznamenali pokles o 0,6 %, pretrvávajúcimi inflačnými tlakmi a pomalým trhom s bývaním, sa rodí iná hrozba. V prípade výrazného spomalenia ekonomického rastu a prechodu ekonomiky do recesie, ktorý nebude sprevádzaný poklesom výnosov na dlhom konci, môže nastať scenár pripomínajúci stagflačné prostredie. To znamená, že hoci ekonomická aktivita poklesne, dlhopisový trh bude diktovať vyššie výnosy, ktoré by v recesii mali skôr klesať v dôsledku poklesu úrokových sadzieb. Dôležité preto bude, aby USA opäť obnovili dôveru v dlhodobé dlhopisy. Táto dôvera môže v skutočnosti ležať ešte vyššie, ako je dnešných 4,695 % na 10-ročnom dlhu, a to kvôli konkurencii zo strany Hyperscalerov, reindustrializácii, vyšším inflačným tlakom alebo potrebe držať úrokové sadzby vyššie, ako tomu bolo do roku 2022, keď boli takmer nulové. Nové trhové prostredie si preto žiada iný rovnovážny stav. Pre USA bude takisto dôležité spomaliť tempo deficitov, ktoré vytvárajú príliš veľkú ponuku a zároveň v absolútnom vyjadrení rastú rýchlejšie ako HDP, čím sa zvyšuje risk premium na dlhom konci výnosovej krivky. (mš)


Spomalenie Čínskej ekonomiky

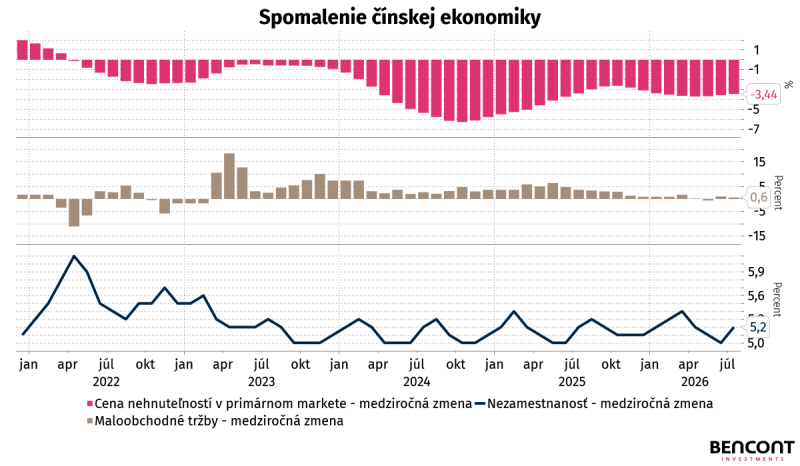
Ani po piatich rokoch od krachu obrovského realitného developera Evergrande a prasknutia bubliny na trhu nehnuteľností sa čínska ekonomika naplno neoživila. Ceny nehnuteľností na primárnom trhu preto pokračovali v ďalšom medziročnom poklese o 3,44 %. Od vrcholu v auguste 2021 klesli ceny nehnuteľností o 13,81 %. Bohatstvo Číňanov bolo nerovnomerne rozdistribuované do nehnuteľností, ktorých podiel predstavoval približne 65,3 % na celkovom bohatstve. Pre porovnanie, v USA tvorí tento podiel 36 %. Podiel realitného trhu na celej ekonomike predstavoval v roku 2021 približne 25 %, pričom po započítaní infraštruktúry toto číslo vzrástlo na 31 %. Je preto bezpečné tvrdiť, že precenenie realít malo obrovský vplyv na pocit blahobytu spotrebiteľov, a teda aj na výkonnosť samotnej ekonomiky.


Aká je výkonnosť

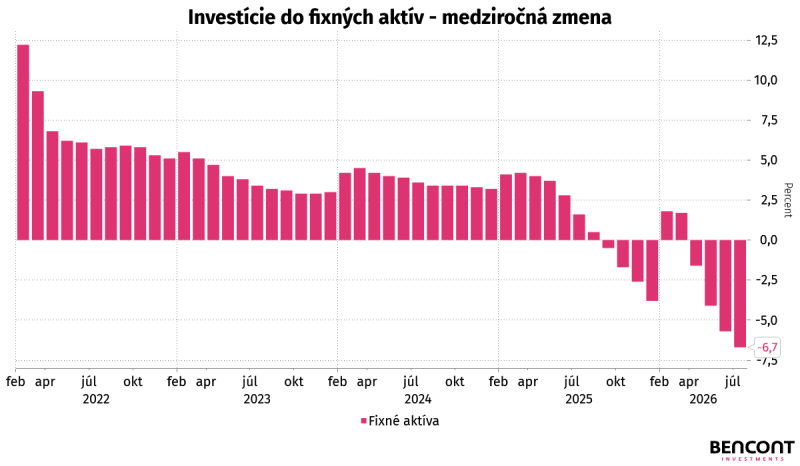
Hoci je v súčasnosti makroekonomické prostredie zložité a veľmi ťažko porovnateľné s obdobím pred pandémiou, je dobré aspoň trochu priblížiť výkonnosť čínskej ekonomiky pred rokom 2019. Pred pandémiou dosahovali maloobchodné tržby stabilný medziročný rast na úrovni 8–9 %. V súčasnosti sa tempo spomalilo na 0,6 %. Tento indikátor priamo ukazuje sentiment spotrebiteľov a ich silu v celej ekonomike. Hoci je štruktúra čínskej ekonomiky odlišná od štruktúry západných ekonomík a spotreba netvorí tak výraznú zložku HDP ako napríklad v USA (68 %), podiel spotreby na HDP v roku 2025 dosiahol približne 40 %. Na druhej strane spotreba domácností reflektuje príjem firiem, ktorých investície dosahovali v roku 2025 takmer 39 %. Pomalší vývoj spotreby domácností sa preto prejavil aj v investíciách do fixných aktív, ktoré na medziročnej báze klesli o 6,7 %.


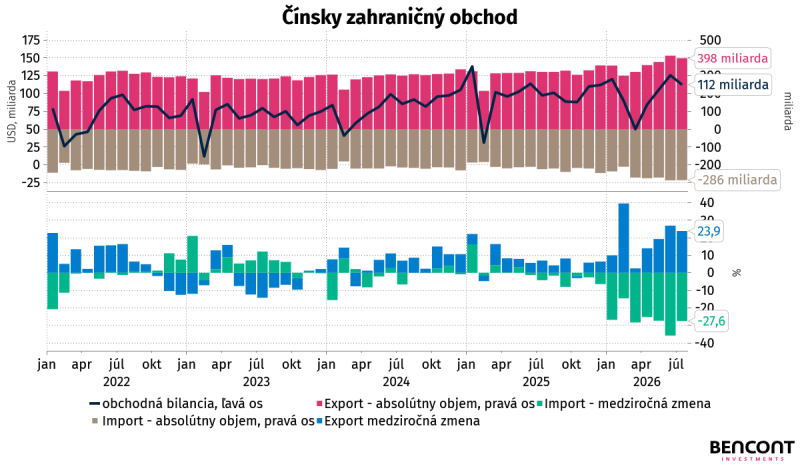
Čína zostáva stále silne exportne orientovanou krajinou a jej export vzrástol v tomto mesiaci medziročne o 23,9 %, čo predstavuje objem 397,85 miliardy USD. Export bol silne ovplyvnený globálnym dopytom po výstavbe dátových centier a po infraštruktúre okolo AI. Export čipov sa v júli zvýšil medziročne o 117 %, pričom rástol aj objem exportu elektrických áut, lítiových batérií a zariadení na výrobu veternej elektriny. Na druhej strane rástol aj dovoz, a to tempom 27,5 % medziročne, na celkových 285,35 miliardy USD. Obchodná bilancia preto za mesiac júl vykázala prebytok vyše 112,5 miliardy USD. Podiel exportu očisteného o import predstavoval v roku 2025 4,17 % HDP Číny a v posledných rokoch zaznamenáva akcelerujúce tempo. Na druhej strane Čína čelí pomerne slabému rastu cenovej hladiny, ktorý v júli dosiahol medziročné tempo 0,5 %. Hoci sa tempo za posledné mesiace opäť vrátilo do kladných prírastkov, jeho vývoj bude pravdepodobne úzko súvisieť s rastom cien energií vyvolaným vojnou na Blízkom východe. Bez tohto konfliktu by sa čínska cenová úroveň pohybovala blízko deflačných tlakov, ktoré spotrebu tlmia ešte viac. Hoci spotreba domácností slabne a tvorba hrubého fixného kapitálu zaznamenala stratu, priemyselná produkcia v tomto mesiaci stále rástla stabilným tempom 4,5 % a vykazuje relatívne silnú odolnosť. Nezamestnanosť dosiahla v júli 5,2 % a takisto zostáva na pomerne stabilnej úrovni.


Záver

Hoci čínska ekonomika vykazuje zjavné spomalenie vo svojom vnútornom prostredí, nálada okolo umelej inteligencie podporuje jej silne rozvinuté exportné smerovanie. Nálada domácností sa zdá byť tlmená vplyvom poklesu bohatstva, ktoré bolo nerovnomerne rozložené a priamo ovplyvnilo aj rast cenovej hladiny. Dnešní Číňania skrátka míňajú menej, čo sa priamo prejavuje v nálade podnikov voči ďalšiemu investovaniu. Realitný trh navyše utrpel pokles investícií o 19,2 % za mesiac júl, čo naznačuje, že situácia je stále pomerne nepriaznivá. Pre čínsku ekonomiku bude kľúčové opäť naštartovať spotrebu domácností a obnoviť ich spotrebiteľskú náladu. Hoci dnes Čína dokáže nadprodukciu predávať do zahraničia, tento fenomén nemusí trvať večne. Export síce rastie, ale ak by čínsky jüan zaznamenal výrazné posilnenie voči USD a stal sa menej konkurencieschopným v zahraničí, mohlo by to spôsobiť ešte vyšší prepad súkromných investícií. Práve preto by mala Čína upriamiť pozornosť na svoju domácu ekonomiku namiesto neustáleho vyvážania nadprodukcie do zahraničia. Situácii takisto nepomáha fakt, že USA zaviedli nové clá na čínske exporty, pričom tieto clá v júli dosiahli priemernú úroveň 36,5 %. Hoci sa efekt týchto ciel ešte nestihol prejaviť naplno, vzhľadom na neustále investičné prostredie vnútri USA bude ich efekt v dlhodobom horizonte o to dôležitejší. Situácii takisto neprospieva fakt, že pri agresívnejšom tempe deglobalizácie a sťahovaní produkcie späť do tuzemska by čínska ekonomika utrpela ťažké škody. (mš)


Stav britskej ekonomiky 10 rokov po referende Brexitu
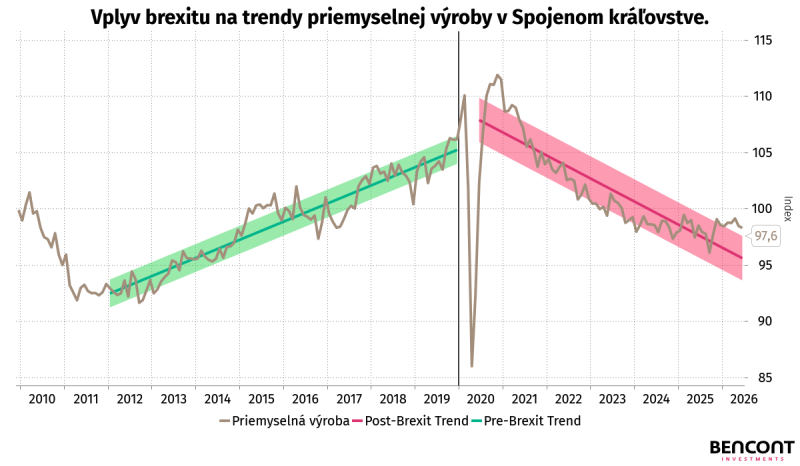
Referendum z 23. júna 2016 otvorilo cestu k odchodu Spojeného kráľovstva z Európskej únie, ktorý formálne nastal 31. januára 2020. Následné obdobie umožňuje posúdiť doterajšie hospodárske dôsledky tohto rozhodnutia. Výrazný posun nastal v priemyselnej výrobe. Jej index sa medzi rokmi 2012 a 2019 zvýšil z približne 92,9 na 106 bodov, pričom k rastu prispieval výkon automobilového, leteckého a farmaceutického priemyslu. Rovnako aj dočasné predzásobovanie firiem pred pôvodne plánovaným termínom Brexitu na začiatku roka 2019. Pandémia v roku 2020 znížila index produkcie na 86 bodov, no ani následné zotavenie neobnovilo predchádzajúcu rastovú trajektóriu. Od roku 2021 sa priemyselná výroba vyvíja klesajúco a momentálne dosahuje 97,6 bodu, teda o 7,92 % menej než v decembri roku 2019. Na rozdiel od Spojeného kráľovstva však krajiny ako Írsko, Dánsko či Poľsko zaznamenali v rokoch 2021 a 2022 silný nárast priemyselnej výroby, vďaka čomu pomohli vytiahnuť priemer EÚ nad úrovne pred 2020 a pokračovali v mierne rastovom tempe. Pandémia narušila výrobu, obchod a dodávateľské reťazce, no pretrvávajúce oslabenie VB súvisí aj s vyššími administratívnymi a obchodnými nákladmi po vystúpení z jednotného trhu EÚ.


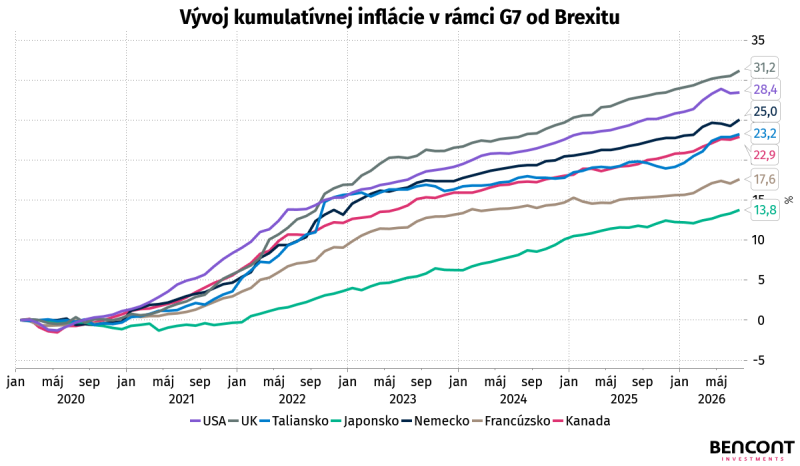
Od januára 2020 vzrástla kumulatívna spotrebiteľská inflácia v Spojenom kráľovstve o 31,2 %, čo bola najvyššia hodnota spomedzi krajín G7 (7 najvyspelejších ekonomík sveta). V USA dosiahla 28,4 %, v Nemecku 22,9 % a v Kanade 13,3 %. K rastu cien prispeli spoločné globálne šoky, najmä pandémia a ňou spôsobené narušenie dodávateľských reťazcov, ako aj následná energetická kríza spôsobená vojnou na Ukrajine. Britská inflácia však zostala zvýšená dlhšie. Brexit zvýšil obchodné náklady a obmedzil mobilitu pracovnej sily, čo zosilnilo tlak na dovozné ceny a mzdy. Inflačné riziká sa premietli aj do výnosov 10-ročných štátnych dlhopisov, ktoré vzrástli z 0,5 % v roku 2020 na 5,1 % v roku 2026, čo bol taktiež najvyšší rast spomedzi krajín G7.


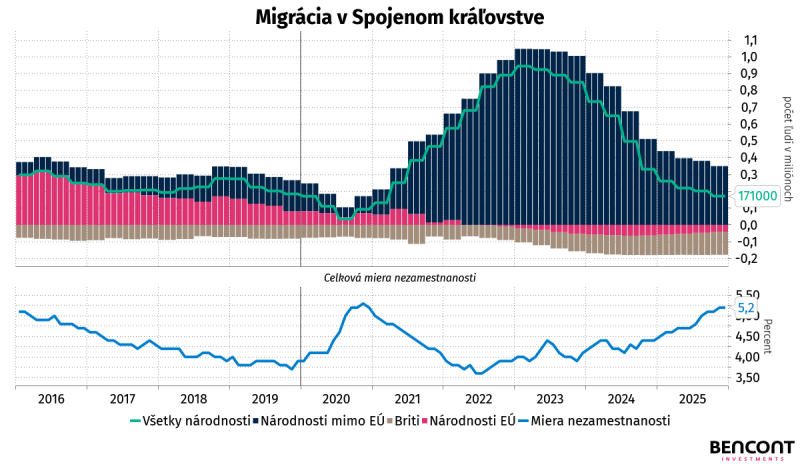
Koniec voľného pohybu osôb pre občanov EÚ a zmiernenie vízových pravidiel pre osoby tretích krajín od januára 2021 výrazne zmenili zloženie migrácie. Pred referendom dosahovala migrácia občanov EÚ v približne 252-tisíc osôb za štvrťrok, v januári 2020 klesla na 32-tisíc a dnes občanov EÚ dokonca stráca. Zamestnanci z krajín EÚ sa sústredili v sektoroch ako je obchod, priemysel a finančné služby. Presne opačne sa však vyvíjala migrácia národností mimo EÚ (nárast zo 73-tisíc na 569-tisíc osôb za štvrťrok), s vrcholom nad 1,047 milióna v 1. štvrťroku 2023. Veľká časť tohto prílevu smerovala práve do zdravotníctva a sociálnej starostlivosti, tento sektor sa však stal v 4. štvrťroku 2025 najväčším negatívnym prispievateľom k rastu produktivity oproti roku 2019 (-1,1 p. b.). Výstup na odpracovanú hodinu v celej ekonomike bol však v 1. štvrťroku 2026 o 3,5 % nad úrovňou roku 2019, pričom rast pridanej hodnoty (6,8 %) prevýšil rast odpracovaných hodín (3,2 %).


Reálne HDP v Spojenom kráľovstve bolo v 1. štvrťroku 2026 o 6,0 % vyššie než pred pandémiou (koniec 2019), zatiaľ čo HDP eurozóny vzrástlo za rovnaké obdobie o 6,6 %, čo znamená, že Spojené kráľovstvo mierne zaostáva za priemerom bloku, ktorý opustilo. Index biedy, ktorý spája infláciu a nezamestnanosť, zaradilo VB v roku 2026 s hodnotou 7,7 bodu na 20. miesto spomedzi 29 európskych ekonomík. Pred referendom v roku 2019 pritom patrilo medzi najlepšie umiestnené krajiny s hodnotou len 5,6 bodu (26. miesto). Napriek zhoršeniu si však stále udržuje relatívnu výhodu oproti väčšine EÚ. Do roku 2030 má britská ekonomika kumulatívne vzrásť o viac ako 8 %, čo prevyšuje očakávaný rast Nemecka aj Francúzska, no stále sa udržuje na nízkych priečkach, voči ekonomicky menej rozvinutým krajinám EÚ. Na druhej strane, reálne HDP Spojeného kráľovstva je vplyvom Brexitu (2020 – 2025) o 6 až 8 % nižšie, než keby v EÚ zostalo. Verejná mienka zostáva výrazne kritická, keď desať rokov po referende považuje jeho výsledok za nesprávny 57 % Britov, zatiaľ čo len 30 % ho stále vníma ako správne rozhodnutie. Brexit tak podľa dostupných dát z krátkodobého hľadiska nepriniesol výrazný výkyv, ale zatiaľ skôr mierne brzdiaci efekt, ktorý sa prejavuje najmä v porovnaní s krajinami, s ktorými si VB bolo pred rokom 2016 najbližšie. (lg)

Vývoj trhu európskych kancelárií
Pandémia zásadne zmenila fungovanie kancelárskeho trhu v Európe aj vo svete. Rozšírenie hybridnej práce oslabilo dopyt po starších a menej kvalitných priestoroch, zatiaľ čo záujem o moderné kancelárie v atraktívnych lokalitách zostal silný. K tejto štrukturálnej zmene sa následne pridal prudký rast úrokových sadzieb. Sprísňovanie menovej politiky vplýva na trh kancelárskych budov dvomi kanálmi.

Prvým kanálom je zdraženie úverových podmienok, čo vytvára tlak na prevádzkovú maržu. Nešlo by o problém, ak by prenajímatelia kancelárskych priestorov dokázali preniesť zvýšené náklady na nájomcov. Avšak postkovidové obdobie sa práve naopak nieslo v duchu vyprázdňovania kancelárskych priestorov a presun k home office. Taktiež sledujeme trend ohrozenia kancelárskych pracovných miest v dôsledku implementácie AI do firemných procesov, k čomu sme sa vyjadrovali v našom predošlom čísle BWR 33.

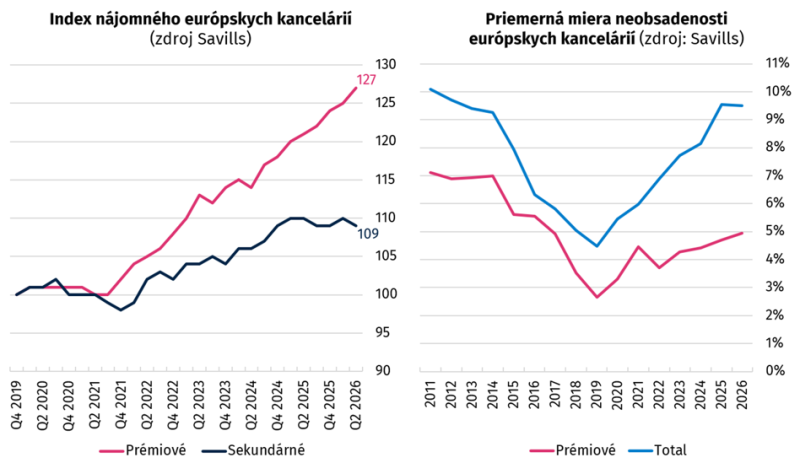
Prémiový kancelársky segment v európskych metropolách sa čoraz viac oddeľuje od sekundárnych priestorov. AI start-upy vyhľadávajú energeticky efektívne budovy s vysokým štandardom vybavenia a prémiovou lokalitou, vďaka čomu medziročne vzrástol dopyt po kanceláriách technologických firiem zo 14 % podielu 22 %, z čoho ťažil najmä Londýnsky West End. Berlín a Mníchov zase ťažia z veľkých nájomných transakcií a nedostatku kvalitných priestorov. Európska výstavba nových kancelárskych budov klesla na desaťročné minimum, čo v spojení s obmedzenou ponukou prvotriednych priestorov v centrách miest udržiava mieru neobsadenosti v roku 2026 na nízkej úrovni 4,95 % a tlačí nájomné v strednodobom horizonte nahor.


Od roku 2019 vzrástlo nájomné v prémiovom segmente o 27 %, zatiaľ čo nájomné na sekundárnom kancelárskom trhu vzrástlo iba o 9 %. Rok 2019 bol rokom rekordne nízkej miery neobsadenosti, kedy mali európske kancelárie v priemere 4,47 % neobsadenej kapacity a prémiové kancelárie v centrách metropol iba 2,66 %. Odvtedy miera neobsadenosti rástla v priemere k úrovni 9,5 % v prvej polovici roka 2026, čo je porovnateľné s obdobím európskej dlhovej krízy v rokoch 2011-2012. Nie je to však tak alarmujúce ako miera neobsadenosti v USA s úrovňou okolo 20 %.


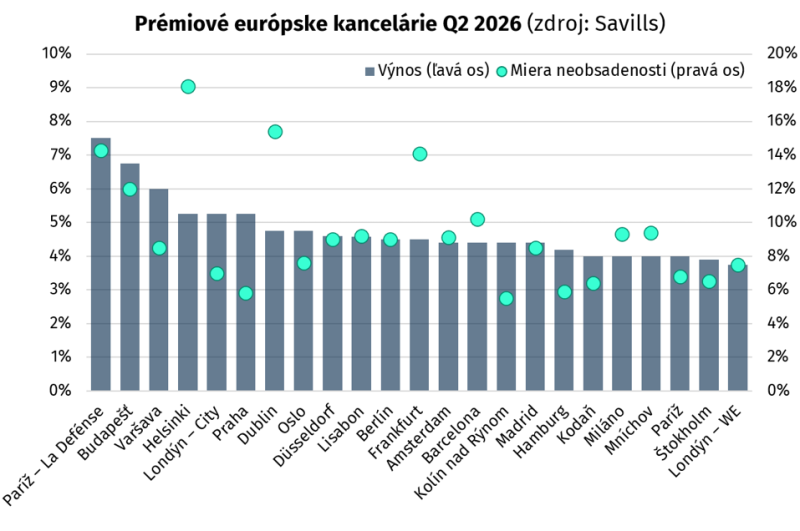
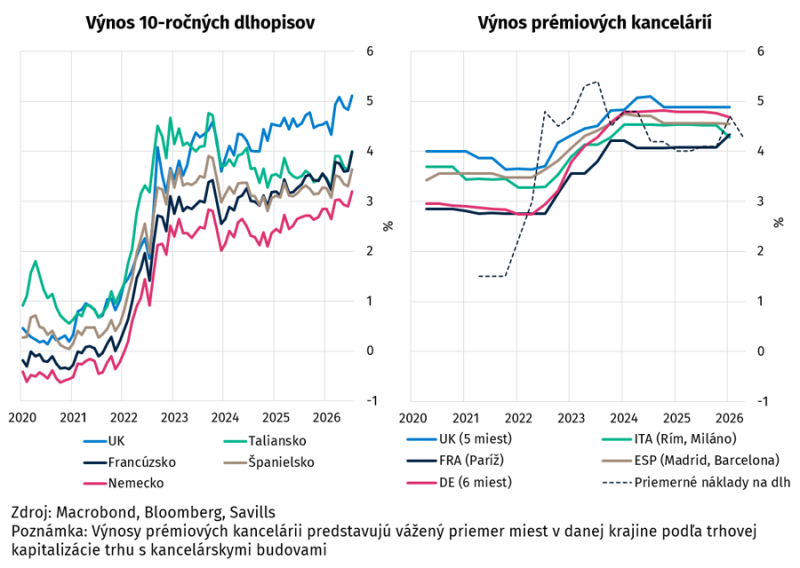
Druhým kanálom je tlak na požadovaný výnos. Podobne ako pri iných aktívach, čí už finančných alebo realitných, tak aj výnos kancelárskych budov (nájomné/hodnota nehnuteľnosti) priamo konkuruje výnosu bezrizikových 10-ročných štátnych dlhopisov. Tie vzrástli v Európe z 0-1 % v roku 2022 na 3-4 % (EÚ) resp. na 5 % (UK) v júli 2026. Priemerné výnosy z prémiových kancelárskych nehnuteľností v Európe sa v druhom štvrťroku 2026 stabilizovali na úrovni 4,9 %. Počas druhého štvrťroka 2026 priemerné celkové náklady na dlh pre prémiové kancelárie klesli o 35 bázických bodov na 4,3 %, čím výnosy balansujú na hranici ziskovosti pre investorov.


Klasické banky v súčasnosti pri predaji/refinancovaní prísne uprednostňujú iba prémiové budovy so silnými zárukami nájomcov, ESG normami a jasnou likviditou. Úroveň zadlženia LTV sa ponúka na konzervatívnej úrovni 55-60 %, ktorá je podstatne nižšia ako v období pred globálnou finančnou krízou s úrovňou LTV 80-90 %. Keďže hodnoty niektorých budov klesli, investori musia pri refinancovaní doplácať vlastný kapitál, aby dodržali požadované LTV. Pre staršie budovy vyžadujúce dodatočné investície na rekonštrukciu sa stávajú atraktívnejšími alternatívni veritelia a dlhové fondy, no celkové podmienky na získavanie nového kapitálu zostávajú zložité.

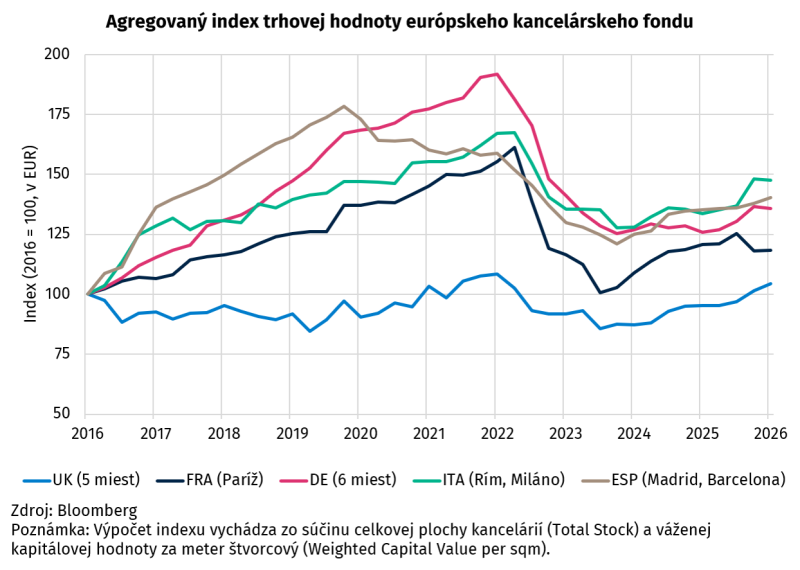
Ak nájomné nerastie dostatočne rýchlo na kompenzáciu prudkého rastu úrokových sadzieb, požadovaný výnos investície do kancelárskej budovy sa musí dosiahnuť najmä poklesom ceny samotnej nehnuteľnosti. Tento mechanizmus je veľmi dobre viditeľný na vývoji európskych kancelárskych trhov po roku 2022, keď ECB zvýšila depozitnú sadzbu z −0,5 % na 4,0 % do septembra 2023. V agregovanom indexe klesla hodnota britského kancelárskeho trhu z vrcholu v Q1 2022 o 21 % v Q3 2023. Francúzsko zaznamenalo pokles od vrcholu o 37,6 %, Nemecko o 34,6 % a Taliansko o 23,7 %. Práve vo Francúzsku a Nemecku vzrástli výnosy kancelárskych nehnuteľností najprudšie, preto tu bol aj pokles cien najvýraznejší. Hodnota španielskeho kancelárskeho trhu sa z maxima v Q4 2019 prepadla o 32,2 % v Q4 2023, pričom časť poklesu predchádzala samotnému cyklu zvyšovania sadzieb. 


Od roku 2024 sa ceny postupne stabilizujú a na viacerých trhoch obnovujú rast. Treba však pripomenúť, že ide o prémiový segment kancelárskeho trhu, ktorý disponuje stabilným rastom nájomného, nízkou mierou neobsadenosti a teda aj rastom cien samotných nehnuteľností. Výnosy prémiového segmentu sú v roku 2026 stabilizované a výraznejšia kompresia výnosov sa očakáva až v strednodobom horizonte, čo bude závisieť od vývoja na dlhopisovom trhu.

Pretrvávajúci konflikt medzi USA a Iránom vyvíja inflačný tlak v energeticky závislej Európe, na čo reagovala ECB sprísnením menovej politiky v júni o 25 bodov na úroveň 2,25 %, pričom v septembri sa očakáva ďalšie sprísnenie. Na rast výnosov európskych dlhopisov vplýva aj expanzívna fiškálna politika Nemecka s rastúcimi výdavkami na obranu a infraštruktúru. Dlhopisový trh si ako celok navzájom konkuruje výnosmi, pričom na rast výnosov tlačí aj USA so širokým fiškálnym deficitom 5-7 % HDP, Japonsko s prísnou menovou politikou na dlhopisovom trhu a v neposlednom rade aj emisia dlhopisov na AI infraštruktúru technologickými gigantmi.

Hoci sa v krátkodobom horizonte neočakáva pokles sadzieb a výnosov, hlavná fáza úrokového precenenia v prémiovom kancelárskom segmente už prebehla. Sekundárny segment čelí v roku 2026 najväčšej refinančnej vlne pri podstatne nižších hodnotách nehnuteľností a vyšších sadzbách ako pred rokom 2022. Aj z tohto dôvodu sledujeme trend vstupu súkromného kapitálu na kancelársky trh, kde lacno odkupuje, resp. s prirážkou financuje, transformáciu tzv. „hnedých kancelárskych budov“ na prémiový segment. (fw)


Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.