14. 08. 2026 | BENCONT Weekly Report 33

Trh práce v ére AI

Implementácia AI prináša štrukturálne zmeny na trhu práce. Miera nezamestnanosti v USA poklesla, avšak počet pracovných miest klesol. Inflácia v USA opäť poklesla. Čo stojí za týmto vývojom? Čínsky export výrazne rastie napriek colným tlakom od USA, ktoré sektory stoja za týmto rastom? Investície do výstavby AI infraštruktúry robia z datacentier jeden z najrýchlejšie rastúcich realitných sektorov. Súboj o námornú prevahu zrýchľuje investície do nových flotíl. Banány patria medzi cenovo najstabilnejšie druhy ovocia.

Na aktuálnom trhu práce okrem makroekonomických efektov pôsobí aj nový faktor, ktorý sa výraznejšie objavil po roku 2022. Je ním vplyv umelej inteligencie (AI) na trh práce. Implementácia AI do firemných procesov prebieha už od prvých dní po vydaní jednotlivých modelov, pričom firmy, ktoré majú vysokú intenzitu využívania AI, vykazujú o 12 % vyššiu produktivitu v porovnaní s konkurenciou. Najpozorovateľnejšie je to vo vývoji softvéru, kde sa darí jednotlivé úlohy dokončiť až o 56 % rýchlejšie než predtým. Vyššia adopcia AI sa premieta aj do finančných výsledkov. Podľa štúdie je zvýšenie adopcie AI o jednu štandardnú odchýlku spojené s o 9,7 p. b. vyšším kumulovaným rastom tržieb a o 8,2 p. b. vyšším kumulovaným rastom zisku v horizonte piatich rokov (zahŕňa iba firmy využívajúce AI bez začlenenia hyperscalerov).

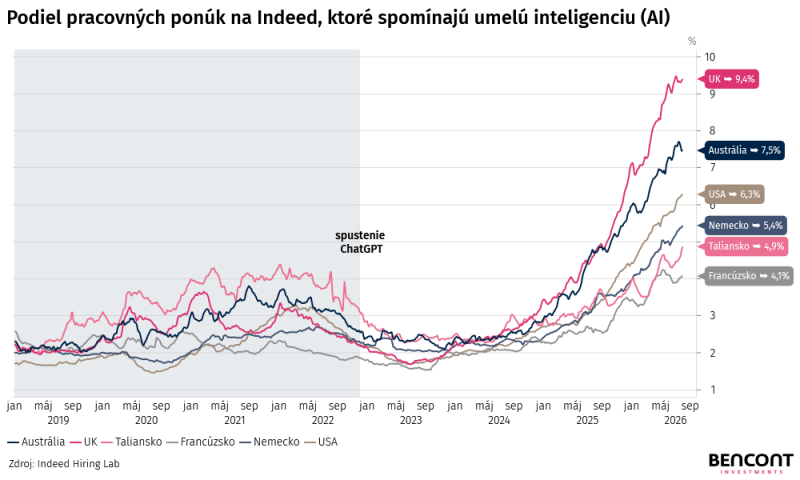
Na to reagujú aj jednotlivé firmy, a preto začali zručnosti spojené s využívaním AI požadovať aj na trhu práce. To môžeme vidieť aj na výraznom raste podielu pracovných ponúk na platforme Indeed (internetová pracovná platforma s viac ako 580 mil. uchádzačmi a 3,5 mil. zamestnávateľmi v 60+ krajinách), v ktorých sa spomína AI. Po roku 2022, keď došlo k vyššiemu počtu prepúšťaní u technologických gigantov, sa následne začali zvyšovať opäť požiadavky na AI v pracovných ponukách, keďže po roku 2022 už aj generatívna AI začala zohrávať významnejšiu úlohu (predtým sa do AI zahŕňali najmä strojové učenie, dátová veda,...). Celkový rast tohto trendu je pozorovateľný vo všetkých krajinách, pričom najvýraznejší je v Spojenom kráľovstve, kde približne každá desiata pracovná ponuka obsahuje požiadavky na zručnosti spojené s AI (dôvodom je silné zastúpenie finančných služieb, ale aj skutočnosť, že celkový počet pracovných ponúk klesá, zatiaľ čo požiadavky na AI rastú, čo môže vplývať na tento výrazný rast podielu).


Kto sa musí prispôsobiť?

Jednou z meniacich sa vecí na trhu je aj štruktúra práce jednotlivých pozícií. Podľa odhadov bude AI v najbližších dvoch až troch rokoch zásadne transformovať 50 – 55 % všetkých pracovných pozícií v USA, pričom k úplnej eliminácii dôjde pri 10 – 15 % pracovných miest v horizonte piatich rokov. Príkladom je pracovná pozícia likvidátora poistných udalostí, pri ktorej klesol dopyt po zručnostiach spojených s revíziou a vyšetrovaním nárokov o 25 – 32 %. Firmy tak už nepožadujú manuálne spracovanie dát, ale ich orchestráciu a prípadne dohľad nad výstupmi z AI. Práve AI zlepšuje procesy čistenia a transformácie surových dát, čo skracuje čas dodania kvalitných dátových súborov z týždňov na hodiny.
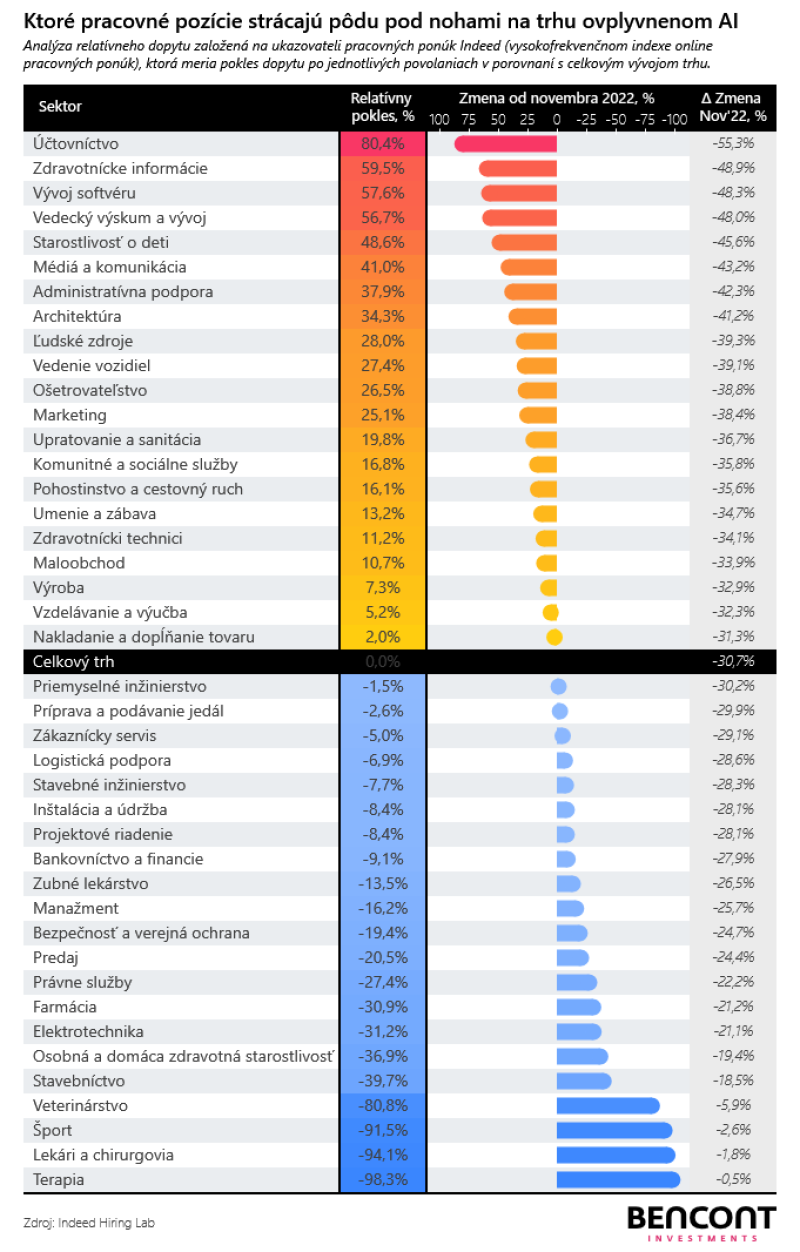
Keď sa pozrieme na jednotlivé sektory na trhu práce v USA a na to, k akej zmene došlo na platforme Indeed, môžeme pozorovať výraznú divergenciu. Podľa zmeny počtu pracovných ponúk na platforme došlo od novembra 2022 až po dnešok k výraznému poklesu na celom trhu, pričom počet pracovných ponúk sa odvtedy znížil až o 30,4 %. Horší relatívny pokles zaznamenali pozície v sektoroch účtovníctva, zdravotníckych informácií, vedeckého výskumu a vývoja a vývoja softvéru, a to o viac než 50 % v porovnaní so situáciou na celkovom trhu. Niektoré sektory boli prakticky od spustenia AI nedotknuté a napríklad veterinárstvo, šport, lekári a chirurgovia či terapia zaznamenali lepší výsledok ako trh, pričom rozdiel prekračoval viac ako 80 %.


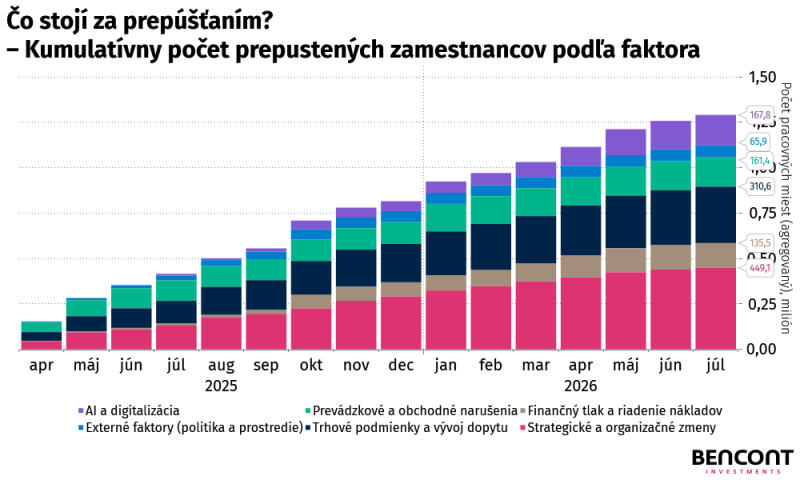
Aj keď AI nebolo hlavným dôvodom, prečo nastal výrazný rozdiel medzi jednotlivými sektormi, určite túto divergenciu medzi jednotlivými profesiami zvýšilo. O tom vypovedajú aj dáta z trhu práce v USA, kde sa kumulovaný počet prepustených zamestnancov od apríla 2025 do júla 2026 zvýšil na hodnotu presahujúcu 1 250 tis. pracovných miest, pričom až 13,4 % zamestnancov bolo v tomto období prepustených práve v dôsledku AI a digitalizácie. Stále však viac ako 60 % prepúšťania tvorili dôvody, ako sú organizačné zmeny či znižovanie nákladov firiem, s čím trend AI priamo nesúvisel. Pri pracovných miestach, kde manuálny zásah (ktorý je náročné automatizovať) tvorí podstatnú časť pracovnej náplne, zostáva AI zatiaľ skôr doplnkom než substitútom, ktorý by dokázal čiastočne nahradiť ľudskú prácu v danom sektore.


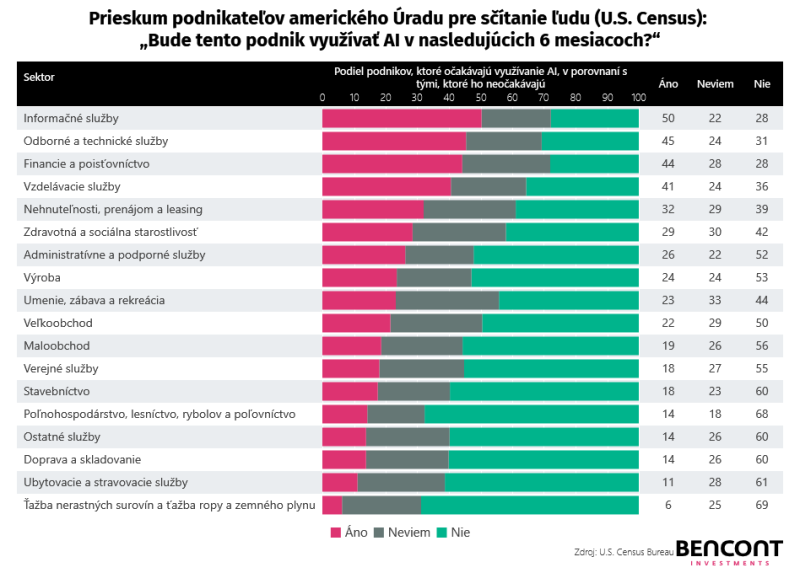
To môžeme pozorovať aj v jednotlivých sektoroch ekonomiky v USA, kde zatiaľ sektory, ako sú poľnohospodárstvo a ťažba nerastných surovín, odolávajú implementácii AI modelov do vnútropodnikových procesov, zatiaľ čo v sektoroch, ako sú informačné a odborné služby, finančné inštitúcie či vzdelávacie služby, prebieha implementácia AI v plnom prúde a bude pokračovať aj v nasledujúcich mesiacoch.

To, čo implementácia AI výrazne mení, je trh práce pre mladých uchádzačov. Juniorské pozície v rámci bielych golierov (ako sú analytici, asistenti či programátori) historicky zahŕňali rutinný výskum, úpravu a analýzu dát či písanie reportov. Keďže AI dokáže tieto úlohy vykonávať rýchlejšie a lacnejšie, firmy redukujú objem inzerovaných pozícií pre začiatočníkov. Výrazne je to viditeľné na trhu softvérových developerov, kde od spustenia ChatGPT zamestnanosť pracovníkov vo veku 22 – 25 rokov klesla o približne 20 %, zatiaľ čo zamestnanci vo veku 31 rokov a viac zaznamenali nárast zamestnanosti približne o 10 – 20 %. 

Firmy tak uprednostňujú skúsenejších pracovníkov schopných dohliadať na výstupy AI, čím sa však narúša kariérny rebrík pre tých, ktorí potrebujú získať prvé skúsenosti priamo v praxi. Ak však firmy výrazne obmedzia nábor juniorov, v dlhodobom horizonte riskujú pokles produktivity a stratu kritických talentov v dôsledku chýbajúceho prísunu budúcich manažérov a lídrov. Zatiaľ sa tento efekt prejavuje len v niektorých sektoroch ekonomiky, pričom na celkovom makroekonomickom ukazovateli nezamestnanosti mladých sa vplyv AI zatiaľ štrukturálne výraznejšie neprejavil.

AI tak zostáva významným faktorom, ktorý bude aj naďalej ovplyvňovať situáciu na trhu práce. Budúcimi víťazmi na trhu práce nebudú nevyhnutne ľudia s najvyšším dosiahnutým vzdelaním, ale najmä tí s vysokou úrovňou AI gramotnosti a schopnosťou zvládať zvýšenú kognitívnu záťaž, keďže rutinné pracovné činnosti sa postupne presúvajú na algoritmy. Na základe tohto vývoja americký Úrad pre štatistiku práce (BLS) predikuje, že každých 10 p. b. nárastu expozície profesie voči AI bude do roku 2034 spojených s približne o 0,6 p. b. pomalším rastom zamestnanosti v danom odbore v porovnaní s priemerom ekonomiky. (mmm)

Vývoj trhu práce v USA za mesiac júl

V júlovej správe o vývoji zamestnanosti v USA sme mohli byť svedkami dvoch protichodných trendov na trhu práce. Miera nezamestnanosti v tomto mesiaci zaznamenala pokles zo 4,2 % na 4,1 %, no zároveň počet pracovných miest klesol o 23-tisíc. Tento súbežný pokles celkového počtu zamestnaných ľudí a samotnej miery nezamestnanosti predstavuje na prvý pohľad neštandardný jav. Dôvodom tejto anomálie je rýchlejší odchod ľudí z trhu práce a súčasne pokles absolútneho počtu nezamestnaných. To síce vytvára prvý dojem relatívne odolného trhu práce, avšak pri širšom skúmaní to odhaľuje určité trhliny.
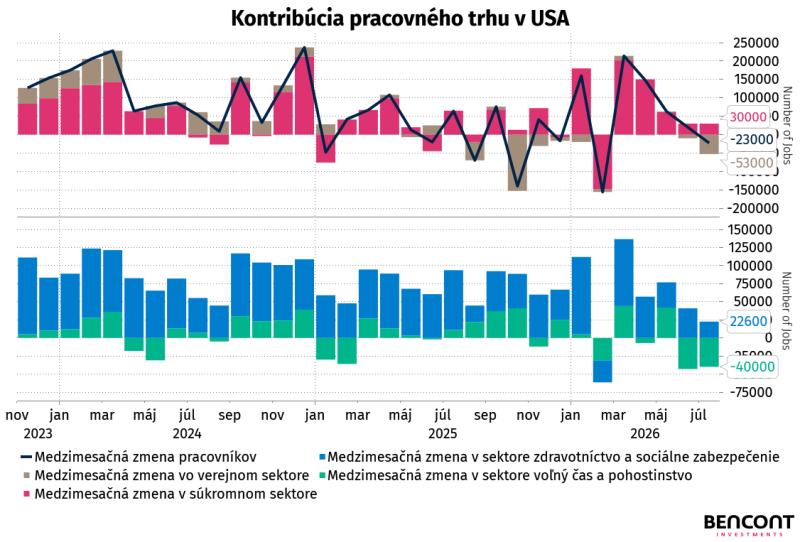


Hoci celkový počet nezamestnaných osôb klesol o 178-tisíc na 6,9 milióna, objem pracovnej sily zaznamenal ešte výraznejší prepad. Konkrétne išlo o pokles o 264-tisíc osôb na úroveň 169 miliónov. Tieto dva protichodné trendy nám v konečnom dôsledku dávajú pokles miery nezamestnanosti, hoci celkový pomer zamestnanosti k populácii klesol o 0,1 percentuálneho bodu na 58,9 %. Zaujímavý je takisto vývoj v počte pracovných miest, kde nastal celkový úbytok o 23-tisíc pozícií. Súkromný sektor pritom zaznamenal prírastok 30-tisíc pracovných miest, čo znamená, že negatívny vplyv na celkový výsledok mal najmä verejný sektor s poklesom o 53-tisíc miest. Ak sa pozrieme hlbšie do súkromného sektora, priemysel a pridružené odvetvia vytvorili 25-tisíc pracovných miest a vykazujú akcelerujúce tempo rastu. Naopak sektor služieb vygeneroval prírastok len 5-tisíc pracovných miest. Služby ťahalo najmä zdravotníctvo, ktoré pridalo 22,6-tisíca pozícií. Finančné služby naopak zaznamenali úbytok o 14-tisíc a maloobchod znížil počet miest o 19,4-tisíca. Medzi negatívnymi prírastkami sa opäť prejavil sektor pohostinstva a voľného času, kde zaniklo 40-tisíc pracovných miest. V rámci pohostinstva ide o prirodzený efekt postupného vyprázdňovania po Majstrovstvách sveta vo futbale, kedy tento sektor zaznamenal prudký rozmach. V súčasnosti však už druhý mesiac po sebe vykazuje úbytok o viac ako 40-tisíc pozícií. Počet voľných pracovných miest si už takmer dva roky drží stabilnú úroveň okolo 7,4 milióna, pričom tento indikátor signalizuje pretrvávajúce napätie na trhu práce. Zamestnávatelia síce masovo neprijímajú nových zamestnancov, no zároveň nedochádza ani k vlnám prepúšťania. Počet nových žiadateľov o podporu v nezamestnanosti si dlhodobo udržiava stabilné hodnoty a v júli dosiahol 199-tisíc osôb. Report organizácie ADP, ktorý využíva odlišnú štatistickú metodiku zisťovania pracovných miest v súkromnom sektore, pritom za kalendárny mesiac júl zaznamenal pozitívny prírastok na úrovni 44-tisíc miest.


Záver

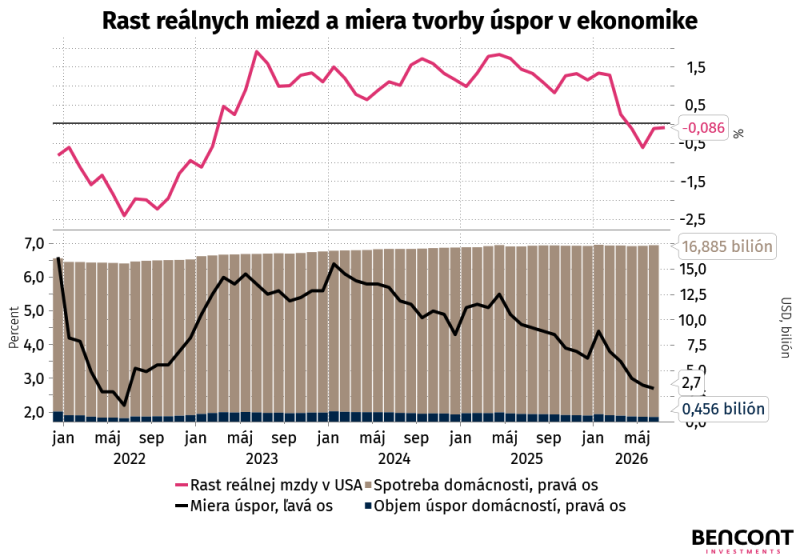
Americký trh práce dnes predstavuje jednu z najviac neistých oblastí v celej ekonomike. Hoci sa v posledných mesiacoch javil ako relatívne silný, keďže generoval dostatok nových pozícií, situácia sa v priebehu dvoch mesiacov takmer úplne otočila v prospech názoru, že je v skutočnosti slabší, než sa zdá. Prírastok pracovných miest, ktorý nastal v marci a apríli, bol výrazne ťahaný pohostinstvom a do istej miery k nemu prispel aj verejný sektor. V súčasnosti sa však karta obracia. V pohostinstve sa prejavuje spomínaný efekt vyprázdňovania a počet pracovných miest v ňom klesá. Zamestnávatelia navyše aktuálne nových ľudí neprijímajú, no ani ich masovo neprepúšťajú. Táto kombinácia je veľmi riziková, pretože stačí relatívne málo, aby sa trh práce rýchlo prepadol do negatívnych hodnôt. Tento predpoklad podporuje aj vývoj HDP, ktorý v druhom štvrťroku rástol tempom 1,5 %, pričom spotreba domácností tvorila 2,12 percentuálneho bodu z tohto prírastku, a teda priamo ťahala reálnu ekonomiku. Omnoho zaujímavejšie je však zistenie, že rast tejto spotreby nie je podložený dostatočným rastom reálnych miezd, ktoré v júli klesli o 0,1 %. Miera úspor pritom v júni dosahovala len 2,7 % a dlhodobo si udržiava klesajúcu tendenciu. To znamená, že priemerní Američania síce stále míňajú stabilne, avšak na úkor svojich úspor, ktoré v súčasnosti čerpajú alebo tvoria len vo veľmi minimálnej miere. V prípade poklesu spotreby preto možno očakávať negatívny vývoj v celej ekonomike a teda aj na trhu práce. (mš)


Inflácia v USA opäť poklesla

Miera inflácie za kalendárny mesiac júl opäť vykázala prekvapivý výsledok. Na medzimesačnej úrovni rástla cenová hladina tempom 0,1 % a na medziročnej úrovni tempom 3,4 %. Miera inflácie tak presne zapadla do odhadov ekonómov, ktorí predpokladali, že cenová úroveň bude v júli na hladine 3,4 %. Oproti predchádzajúcemu mesiacu to predstavuje pokles o 0,1 percentuálneho bodu z úrovne 3,5 %, vďaka čomu inflácia na medziročnej báze zaznamenala klesajúcu tendenciu už dva mesiace po sebe.
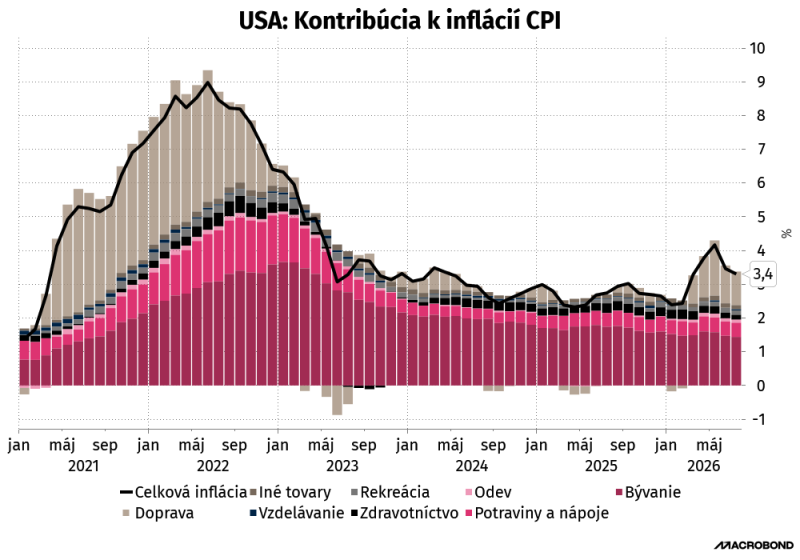


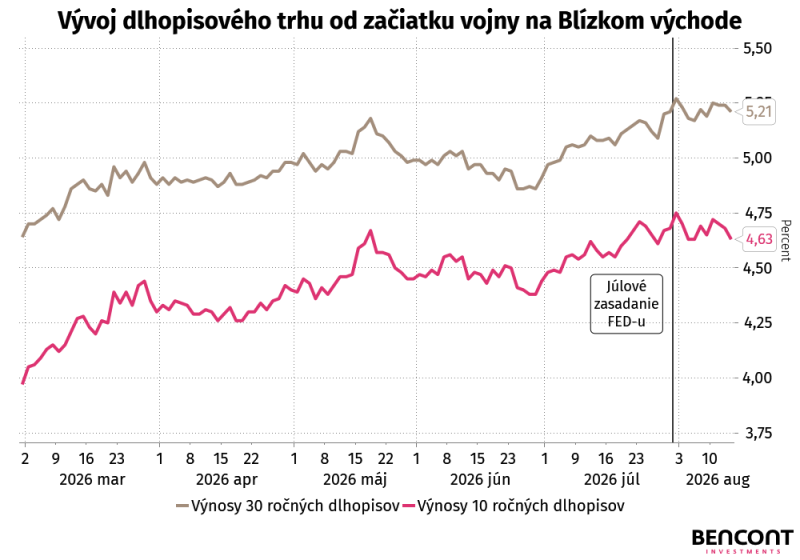
Okrem celkovej CPI inflácie sme sa dočkali aj poklesu jej jadrovej zložky. Táto zložka, očistená o vplyv nestabilných cien energií a potravín, rástla na medzimesačnej úrovni tempom 0,2 % a medziročne dosiahla 2,5 %. Jadrová inflácia tak zaznamenala pokles o 0,1 percentuálneho bodu oproti júnu, kedy dosahovala hodnotu 2,6 %. Najväčší podiel na rastúcej cenovej hladine možno stále pripísať vyšším cenám energií, ktoré na medziročnej úrovni rastú vysokým tempom 14,7 %, čo je o 1 percentuálny bod menej než v predchádzajúcom mesiaci. Vojna na Blízkom východe preto stále zohráva kľúčovú rolu v raste cenovej hladiny a priamo ovplyvňuje vývoj tohto ukazovateľa. Ceny ropy WTI sú od začiatku roka stále vyššie o viac ako 42 %, pričom sa nepredpokladá ich výrazný pokles na úroveň pred konfliktom. Druhou zaujímavou divergenciou, ktorú môžeme sledovať v rámci jadrovej inflácie, je rozpor pri raste cien poistného za autá. Kým náklady na opravy vozidiel rastú medziročne tempom 6,6 %, celkové poistné zaznamenáva pokles o 4,5 %. Táto divergencia signalizuje, že poistné v automobilovom sektore bude v najbližšom období opäť rásť a priamo ovplyvňovať jadrovú zložku, hoci jeho váha v spotrebnom koši je len na úrovni 2,57 %. Cena bývania v jadrovej zložke takisto pokračuje v raste a na medziročnej úrovni dosahuje tempo 3,2 %, pričom táto položka sama o sebe tvorí až 35 % spotrebného koša. Fed ohlásenými číslami stále nemá infláciu plne pod kontrolou. Hoci na júlovom zasadnutí ponechal úrokové sadzby nezmenené, silno sa oprel o dlhopisový trh, ktorý s týmto vývojom počítal a premietol ho do rastu výnosov. Desaťročné americké dlhopisy dnes nesú kupón 4,653 %, pričom v čase vyjadrenia Fed-u bol ich trhový výnos o 0,055 percentuálneho bodu vyšší.


Záver

Inflácia v USA sa stále nezdá byť vyriešená a súčasný guvernér Fed-u sa jasne vyjadril, že inflačným cieľom centrálnej banky zostávajú 2 % a akúkoľvek hodnotu nad touto úrovňou nebudú tolerovať. Hoci sa podľa vývoja cenovej hladiny zdá, že Fed by mal pristúpiť k zvýšeniu úrokových sadzieb, kľúčovú rolu zohráva aj trh práce. Jeho súčasný stav nemusí dávať centrálnej banke dostatok priestoru na budúcu koordináciu menovej politiky. Hoci celková miera nezamestnanosti poklesla v júli na 4,1 %, celkový prírastok pracovných miest bol záporný, konkrétne na úrovni 23-tisíc. Práve preto klesla pravdepodobnosť zvýšenia sadzieb na najbližšom zasadnutí guvernérov centrálnej banky zo 71 % na začiatku mesiaca na súčasných 31 %. V súčasnosti sa tak s pravdepodobnosťou 31 % počíta s tým, že Fed na najbližšom septembrovom zasadnutí sadzby zvýši. Pravdepodobnosť zvýšenia sadzieb o 25 bázických bodov do konca roka je však takmer 100 %, čo implikuje scenár, v ktorom sa bude menová politika skôr sprísňovať než uvoľňovať. (mš)


Čínsky export: rast poháňaný technológiou aj napriek clám z USA
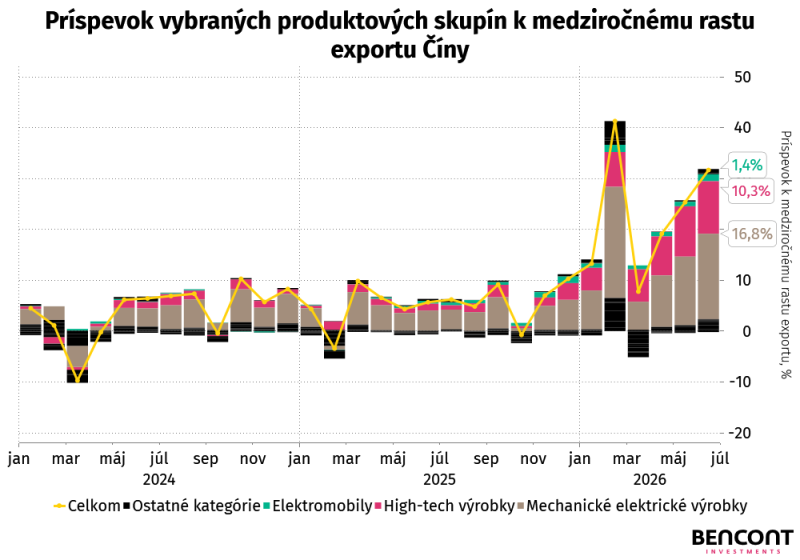
Čínsky export čelí od roku 2025 tlaku amerických ciel, no namiesto poklesu dosahuje rast blízky desaťročným maximám (v júni dosiahol medziročný nárast 27 % respektíve 412,39 mld. USD). Krajina presmerovala časť obchodných tokov a postupne posúva produkciu k výrobkom s vyššou pridanou hodnotou. K medziročnému rastu exportu v posledných mesiacoch najviac prispievajú mechanické a elektrické výrobky (stroje a elektrické zariadenia) s príspevkom 16,8 p. b. za jún a high tech tovary (polovodiče a telekomunikačné zariadenia) s príspevkom 10,3 p. b. Integrované obvody, motorové vozidlá a elektrické akumulátory, ktoré pred dekádou boli viac v úzadí exportného koša, dnes spolu dosiahli hodnotu takmer 57,66 mld. USD iba za máj. Za vysokým februárovým nárastom týchto produktov stál pravdepodobne front-loading, teda predčasné odosielanie dodávok pred očakávanými colnými zmenami zo strany USA. Jún priniesol historicky najvyšší export automobilov, kde po prvý raz vyviezla Čína viac než milión vozidiel, konkrétne 1,037 milióna kusov, čo predstavovalo 75,1 % medziročný nárast a vytiahlo celkové exporty vozidiel v prvom polroku 2026 na 5,1 milióna kusov.


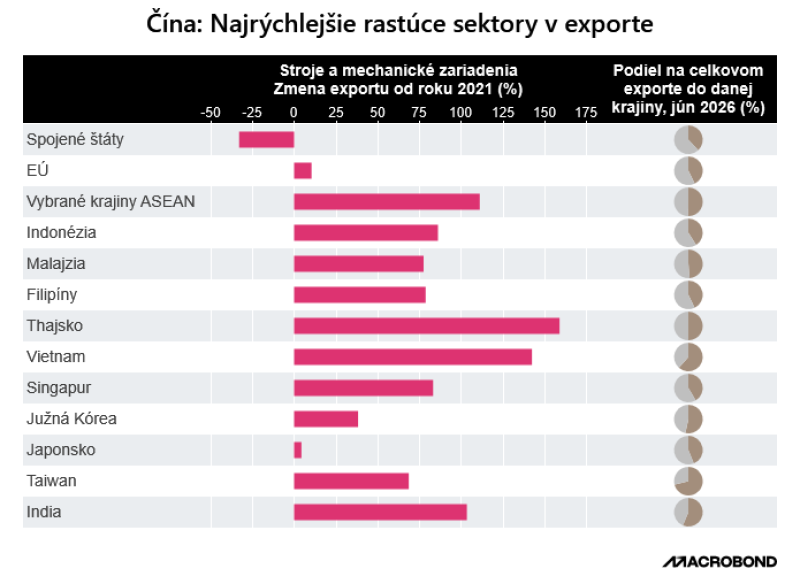
Americké clá tak čínsky export skôr presmerovali, než obmedzili. Od roku 2021 klesol vývoz strojov a mechanických zariadení do USA o viac ako 33 %, zatiaľ čo do Thajska vzrástol o viac než 150 %. Vietnam zaznamenal podobne výraznú expanziu, no ešte výraznejší rozdiel tvoril podiel týchto výrobkov na jeho celkovom importe z Číny a to približne 60 %, v prípade Taiwanu až 70 %. Čo ukazuje rastúcu orientáciu na dodávky pre výrobné a technologické reťazce. Taiwan pritom nepredstavuje iba odberateľský trh, ale aj významný zdroj technologických vstupov pre Čínu. V máji 2026 Čína doviezla z Taiwanu elektrické zariadenia za 18,1 mld. USD, čo predstavovalo približne 78 % z jeho celkového dovozu.


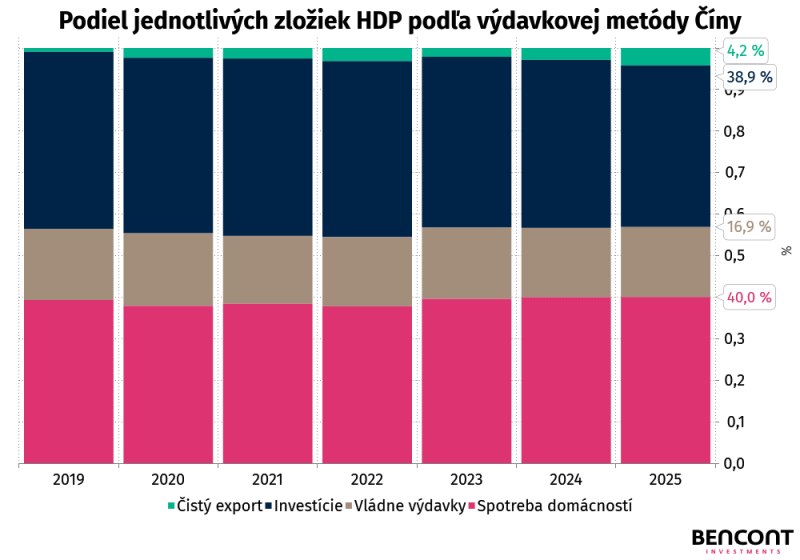
Rastúca váha čistého exportu v štruktúre čínskeho HDP neodzrkadľuje len silný zahraničný dopyt, ale je aj priamym dôsledkom útlmu domácej ekonomiky. Jeho podiel na HDP sa medzi rokmi 2020 a 2025 zvýšil z 2,4 % na 4,2 %. Tento posun nastal v čase, keď spotrebu domácností spomalila nízka kúpyschopnosť a investičná aktivita prudko klesala. Celkové fixné investície v roku 2025 oslabili o 3,8 % medziročne, pričom samotný realitný sektor zaznamenal hlboký prepad o 17,2 %. Vyšší podiel exportu na hospodárskom raste tak netreba pripisovať iba jeho absolútnemu úspechu, ale aj slabému príspevku domáceho dopytu na čele s krízou v realitnom sektore.


Budúci vývoj čínskeho exportu bude do veľkej miery určovať to, či sa dokáže súčasná technologická expanzia udržať aj v prostredí budúceho globálneho dopytu. Zatiaľ ju ťahá prudký rozmach umelej inteligencie – v júli 2026 vzrástol čínsky export medziročne o 23,9 % na 397,9 mld. USD, export polovodičov sa takmer zdvojnásobil a high-tech produkty ako celok posilnili o 40,7 %. Súbežne rástol aj dovoz, a to o 27,5 % (285,35 mld. USD), čo poukazuje na silnejšie zapojenie dovážaných komponentov do výrobného cyklu a potvrdzuje, že expanzia technologického priemyslu má reálny základ.

Najväčším rizikom tohto modelu rastu zostáva stupňujúci sa obchodný a geopolitický tlak. Pri slabnúcej domácej spotrebe sa zahraničný dopyt stáva čoraz dôležitejším zdrojom rastu čínskej ekonomiky. Prebytok bežného účtu dosiahol v roku 2025 3,8 % HDP. Táto závislosť sa premieta aj do prehlbujúcich sa nerovnováh s obchodnými partnermi. Deficit EÚ voči Číne vzrástol v 1. štvrťroku 2026 na 98 mld. EUR, čo je najvyššia úroveň od 3. štvrťroka 2022, a to zvyšuje tlak na Brusel prijať ďalšie ochranné opatrenia (clá na elektromobily a E-commerce). Orientácia 15. päťročného plánu (stratégia čínskej vlády na roky 2026 – 2030, ktorá určuje priority hospodárskej politiky) na umelú inteligenciu a pokročilé polovodiče zároveň zvyšuje strategický význam Taiwanu. Krajina je domovom spoločnosti TSMC, ktorá vyrába vyše 90 % najvyspelejších čipov na svete pomocou litografických strojov od holandskej ASML (dodávateľa tejto technológie). Tento ostrov, Čína dlhodobo považuje za súčasť svojho územia a udržiava voči nemu trvalý vojenský aj politický tlak. Budúcnosť čínskeho exportu tak bude určovať rovnováha medzi technologickou silou, ktorá ho dnes ťahá nahor a narastajúcimi obchodnými a geopolitickými rizikami. (lg)

Datacentrá ako rastúci realitný sektor
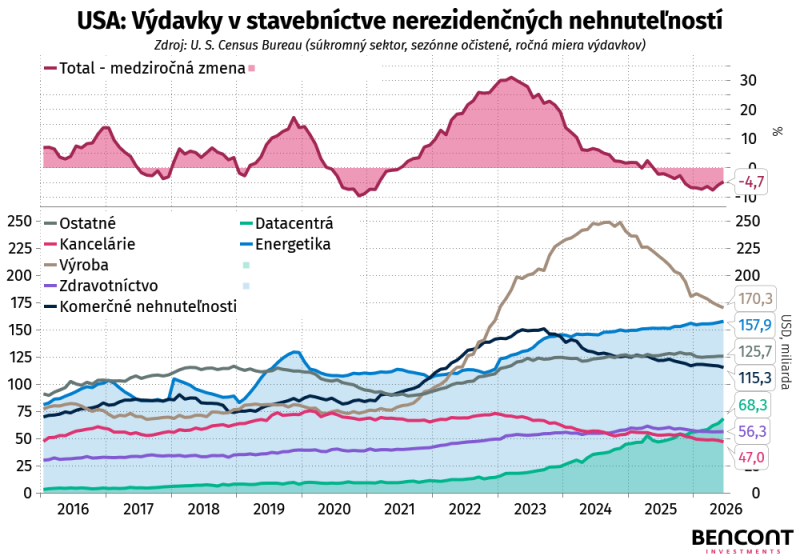
Rozmach umelej inteligencie sa čoraz výraznejšie premieta z technologického sektora do fyzickej ekonomiky, kde vytvára nový investičný cyklus v datacentrách, energetike a súvisiacej infraštruktúre. Datacentrá sa tak z pôvodne okrajového realitného segmentu stávajú jednou z najrýchlejšie rastúcich a najhodnotnejších tried nehnuteľností. Vývoj stavebných výdavkov v USA dobre ilustruje silu investičného cyklu do datacentier, ktorých objem výstavby od roku 2025 prekonáva objem kancelárií aj zdravotných centier. Výdavky na výstavbu datacentier sa v júni 2026 dostali na 68,3 mld. USD ročne, čo predstavuje medziročný nárast o 45 %. Rast pokračuje napriek tomu, že celkové výdavky v súkromnom nerezidenčnom stavebníctve v júni 2026 medziročne klesli o 4,7 %, pričom väčšina sektorov zaznamenáva stagnáciu alebo pokles stavebnej aktivity, na čele s cyklickým segmentom výstavby výrobných závodov.

Súbežne s datacentrami však rastú stavebné výdavky energetickej infraštruktúry, ktoré dosahujú 157,9 mld. USD. Súvislosť je čoraz tesnejšia. AI datacentrá potrebujú obrovský elektrický príkon a dostupnosť siete sa stáva hlavným obmedzením ďalšej výstavby. Zatiaľ čo tradičné datacentrá zvyčajne vyžadujú príkon 5–10 kW na jeden rack (serverový stojan), hyperškálovateľné AI datacentrá so supervýkonnými GPU čipmi sú navrhované na extrémnu hustotu príkonu 40–130 kW. Kapacita datacentier, teda dostupný príkon pre IT technológie, vzrástla v roku 2025 celosvetovo približne o 17 %, pričom na hlavných severoamerických trhoch o 36 % pri rekordne nízkej voľnej kapacite na úrovni 1,4 %.


Globálna sieť v polovici roka 2026 zahŕňa približne 12 000 datacentier, z ktorých 4 000 operuje v USA. Spojené štáty ovládajú viac ako 40 % celosvetovej kapacity, kým zvyšok pripadá najmä na Áziu a Európu. Celosvetová IT kapacita dosiahla v roku 2025 úroveň približne 100 GW pri spotrebe 415 TWh, čo predstavuje 1,5 % globálnej spotreby a zodpovedá energetickému profilu stredne veľkých štátov. Do roku 2030 sa očakáva kumulatívny prírastok novej kapacity datacentier okolo 116 GW, čím celkový výkon prekročí 3 % svetovej spotreby elektriny.

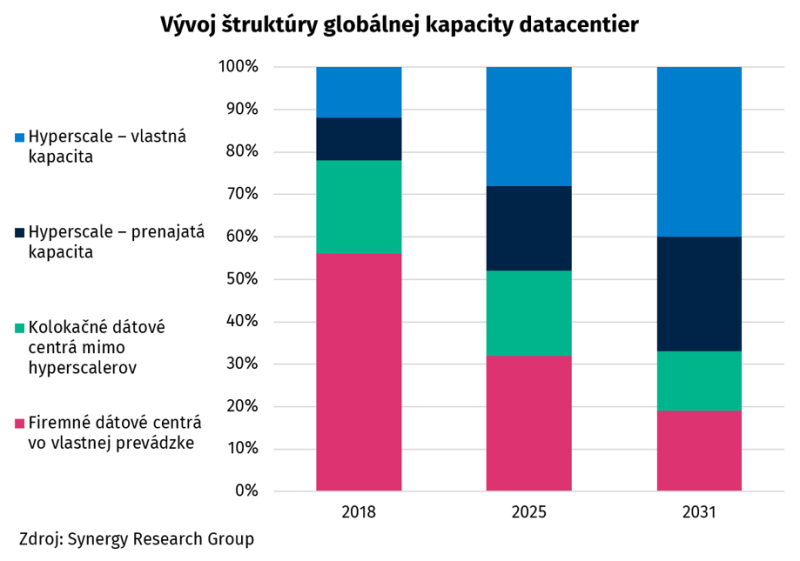
Využívaniu datacentier dominujú tri segmenty. V roku 2025 boli dominantnou skupinou hyperscaleri ako Google, Microsoft, Amazon, Meta a Oracle. Spolu využívali odhadom 48 % svetovej kapacity, z ktorej si 20 % prenajímali. Obrovský dopyt po voľnej kapacite ženie hyperscalerov k navyšovaniu investícií do datacentier za prah ich voľných peňažných tokov a iba v roku 2026 vyčlenili 725 mld. USD na kapitálové výdavky oproti 450 mld. USD v predošlom roku.

Druhou skupinou s podielom 32 % sú spoločnosti s IT infraštruktúrou na vlastné účely (napr. banky) a súkromný kapitál vo forme investičných fondov alebo súkromných operátorov a developerov, ktoré pred nástupom AI boli najväčším segmentom. Očakáva sa, že v roku 2031 budú hyperscaleri využívať až 67 % globálnej kapacity datacentier, zatiaľ čo podiel firemných datacentier klesne na 19 %.

Treťou skupinou sú tzv. kolokačné datacentrá. Ide o prevádzkovateľov a prenajímateľov kapacity a služieb datacentier, ktoré zahŕňajú umiestnenie serverov a IT zariadení zákazníka, zabezpečenie elektriny, chladenia, fyzickej bezpečnosti a sieťového pripojenia. Okrem hyperškálovateľnej kapacity prenajímali ďalších 20 % svetovej kapacity rôznym druhom zákazníkov. Z aktuálnej AI mánie ťažia spolu s čipovými spoločnosťami najviac, pričom prenájom kapacity a infraštruktúry robí z datacentier tie najhodnotnejšie nehnuteľnosti na svete.


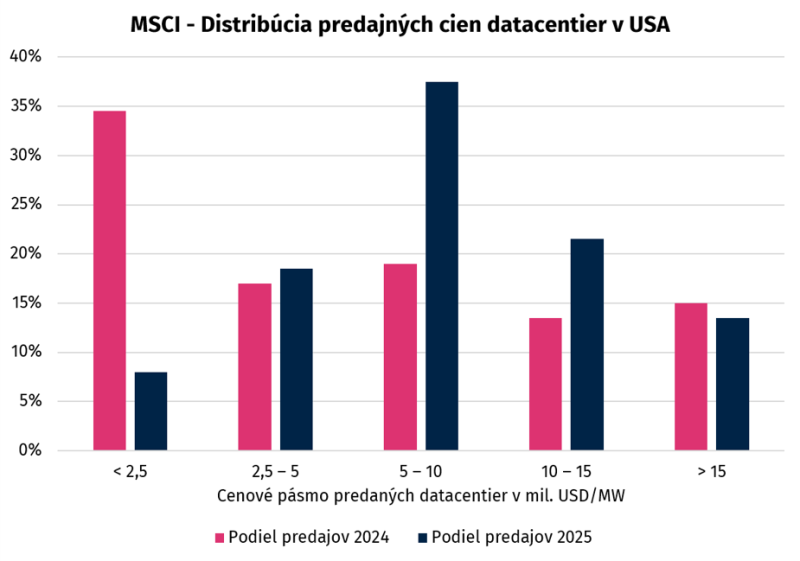
Realitný sektor datacentier rastie tak z hľadiska objemu výstavby, ako aj cenového zhodnotenia samotných budov a pozemkov. Rastú predovšetkým ceny parciel nad 20 hektárov vhodných na ďalšiu expanziu datacentier. Aktuálne sú však najžiadanejšie lokality tzv. „power-ready“ pozemky, ktoré dosahujú násobne vyššie ceny. MSCI zároveň ukazuje výrazný posun distribúcie transakčných cien predaných datacentier. Kým v roku 2024 dominovali obchody s cenou pod 2,5 mil. USD/MW, v roku 2025 tvorilo najväčšiu skupinu cenové pásmo 5–10 mil. USD/MW, pričom spolu s pásmom 10–15 mil. USD/MW predstavovalo takmer 60 % všetkých predajov. Na základe cenovej distribúcie a stredných hodnôt jednotlivých pásiem možno odhadnúť, že priemerná transakčná cena datacentier na MW medziročne vzrástla približne o 27 %.


Na rast transakčných cien nadväzuje aj vývoj nájomného. Dve najväčšie verejne obchodované spoločnosti v segmente kolokačných datacentier so štruktúrou REIT, Digital Realty a Equinix, v Q2 2026 ďalej zvyšovali ceny aj objem prenajatej kapacity. Digital Realty pri obnovách zmlúv zvýšil nájomné v priemere o 25,4 %. Pri kontraktoch nad 1 MW vzrástlo nájomné až o 66,7 % na 265 USD/kW mesačne a pri kapacite do 1 MW o 5,2 % na 348 USD/kW. Digital Realty zároveň v Q2 2026 podpísal nové nájomné zmluvy na 129,8 MW kapacity s anualizovaným nájomným 307 mil. USD, pričom celková obsadená kapacita medziročne vzrástla o 9,1 % na 2 799 MW. Silný dopyt evidoval aj Equinix, ktorého objem nových kontraktov medziročne vzrástol o 23 % a dosiahol anualizovanú hodnotu 424 mil. USD. Len v hyperscale segmente v regióne Americas spoločnosť zazmluvnila ďalších 134 MW kapacity.

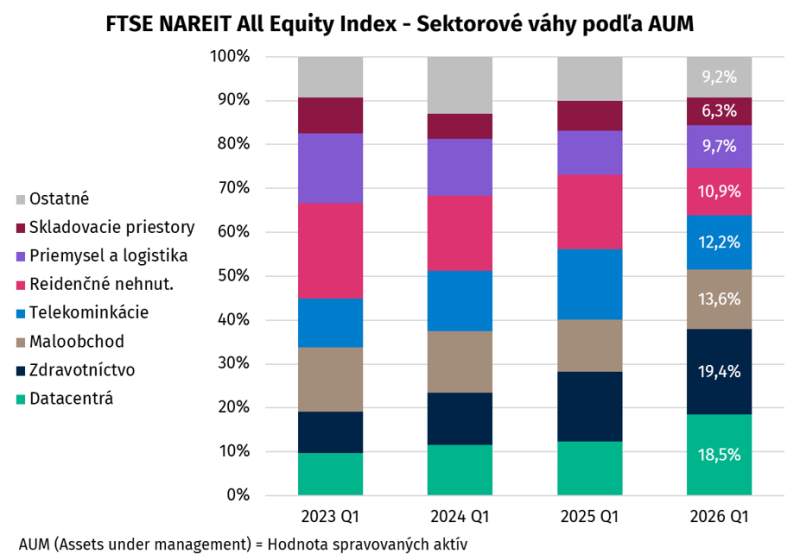
Datacentrá sa bezpochyby stávajú jedným z najhodnotnejších realitných segmentov na jednotku kapacity či pozemku. V rámci amerického REIT indexu sa môžu pomerne skoro stať najväčším sektorom, no k pozícii najväčšieho realitného sektora USA podľa celkovej hodnoty nehnuteľností majú zatiaľ ďaleko. V americkom indexe All Equity REITs zaznamenal sektor datacentier skokový nárast podielu podľa hodnoty spravovaných aktív. Medziročne vzrástol tento podiel oproti Q1 2025 o 6,2 percentuálneho bodu na úroveň 18,5 %, čím tesne zaostáva za sektorom zdravotníctva s podielom 19,4 %. Rezidenčné nehnuteľnosti naopak medziročne stratili 6 percentuálnych bodov a aktuálne predstavujú iba 10,9 % hodnoty spravovaného majetku zo všetkých amerických realitných fondov typu REIT. Štruktúru verejne obchodovaných realitných investičných trustov (REIT) sme podrobnejšie rozoberali v našom predchádzajúcom čísle BWR 29.


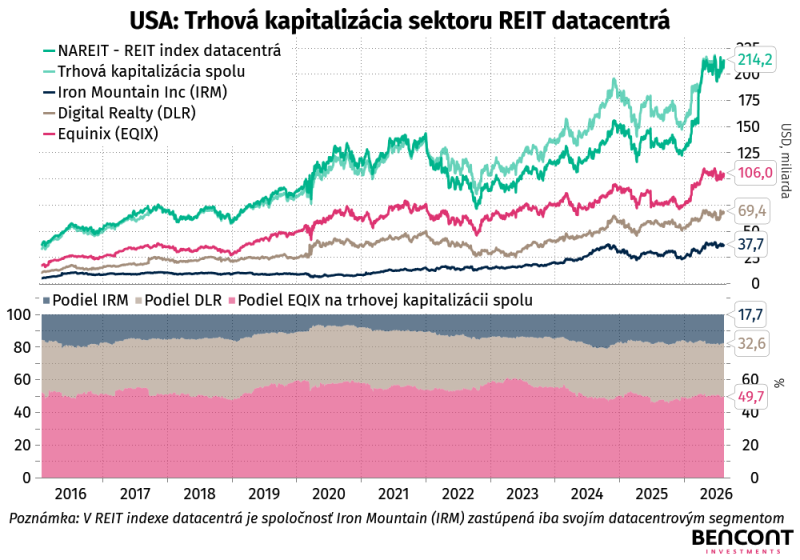
Americký sektor datacentrových REITov je koncentrovaný do troch spoločností so štruktúrou REIT, ktoré pôsobia globálne a prenajímajú priestory a služby spojené s datacentrami. Celková trhová kapitalizácia REIT indexu datacentier sa v roku 2026 vyšplhala nad 200 mld. USD z úrovne okolo 125 mld. USD na konci roka 2025, čo predstavuje nárast o 60 %. Najväčší, dlhodobo 50–60 % podiel v tomto sektore zastáva spoločnosť Equinix. Digital Realty má približne tretinový podiel a Iron Mountain predstavuje zvyšnú približne šestinu.

Equinix globálne prevádzkuje 282 datacentier a poskytuje súvisiacu digitálnu infraštruktúru, pričom sa špecializuje najmä na poskytovanie kolokačných služieb a prepojenie firiem, cloudových poskytovateľov, telekomunikačných sietí a ďalších technologických platforiem. Tieto datacentrá fungujú ako uzly, v ktorých si zákazníci umiestňujú vlastné servery a zároveň získavajú vysokorýchlostné prepojenie s ostatnými sieťami a cloudovými službami.

Digital Realty patrí medzi najväčších globálnych vlastníkov a prevádzkovateľov datacentier s približne 310 zariadeniami. Poskytuje priestory a energetickú kapacitu pre podnikové IT, cloud computing aj infraštruktúru AI, pričom sa zameriava na kolokáciu, hyperškálové datacentrá a vzájomné prepájanie zákazníkov prostredníctvom platformy PlatformDIGITAL.

Iron Mountain s globálnym portfóliom presahujúcim 30 datacentier má širší predmet podnikania. Historicky sa špecializuje na bezpečné uchovávanie dokumentov, správu informácií a ich digitalizáciu, no významnú časť jeho rastu dnes predstavujú aj datacentrá. V tejto oblasti poskytuje kolokačné služby a hyperškálovú kapacitu pre cloudové spoločnosti, veľké podniky a ďalších zákazníkov, pričom využíva svoje skúsenosti s bezpečnosťou a správou citlivých dát.


Tieto REITy ponúkajú investorom priamu expozíciu voči infraštruktúre datacentier, pričom si zachovávajú povahu investície do realitného fondu s dividendovým výnosom 2,3 %. Navyše REIT index na datacentrá je najrýchlejšie rastúcim sektorom medzi všetkými REIT v USA s výnosom 33,5 % od začiatku roka oproti 13 % zhodnoteniu širšieho indexu All Equity REITs. Od roku 2022 s príchodom generatívnej AI sa sektor datacentier prehodnocuje v očiach investorov so značnou prémiou oproti širšiemu REIT trhu, nakoľko nedostatok ponuky kapacity datacentier dáva ich prenajímateľom cenovú silu. Equinix sa aktuálne obchoduje za násobok P/FFO 31,7 (obdobný ukazovateľ ako P/E pri klasických akciách), Digital Realty pri P/FFO 23 a Iron Mountain pri P/FFO 28,6. Pre porovnanie, širší REIT sektor sa v súčasnosti obchoduje približne okolo 17-násobku očakávaného FFO a ako väčšina finančných aktív, tak aj datacentrové REITy majú vo svojich valuáciách započítané očakávania budúceho rastu. Napriek vyššiemu oceneniu však môžu predstavovať zaujímavý spôsob diverzifikácie expozície voči AI mimo hyperscalerov a výrobcov čipov, pričom investor zostáva v rámci rovnakej dlhodobej investičnej témy. (fw)


Nová éra námorného zbrojenia

Námorné veľmoci pokračujú vo výraznej výstavbe námorných plavidiel aj napriek fiškálnym prekážkam vo svojich vládnych rozpočtoch. Najvýraznejšou je iniciatíva „Zlatá flotila“, plánovaná administratívou Donalda Trumpa, zameraná na zásadnú prestavbu amerického námorníctva, pričom vývoj a výstavba jadrových bojových lodí sa bude týkať novej triedy Trump. Námorníctvo plánuje nákup 15 jednotiek v rokoch 2028 až 2056. Celkovo by to malo stáť 275 mld. USD (približne vo veľkosti HDP Maďarska), pričom rozpočet na rok 2027 požaduje na stavbu lodí 65,8 mld. USD, čo predstavuje 50 % medziročný nárast.


Rozpočtový úrad Kongresu USA predpokladá, že celkové náklady na stavbu lodí budú o 15 – 20 % vyššie, než projektuje námorníctvo, čo vytvorí ročnú dieru v rozpočte vo výške 13 mld. USD.
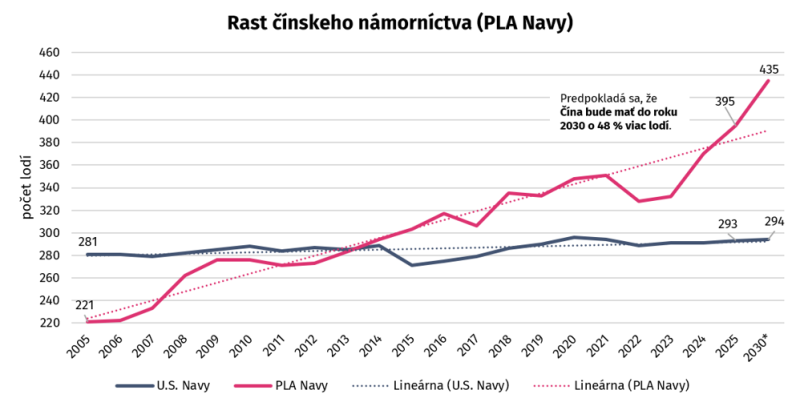
Dôvodom takejto expanzie amerického námorníctva je reakcia na nárast počtu čínskych lodí, ktorý sa od roku 2005 zvýšil z 221 plavidiel na aktuálnych 395 bojových lodí, pričom sa očakáva, že do roku 2030 by sa tento počet mal zvýšiť až na 435 plavidiel. Zatiaľ čo USA sa prakticky už posledných 20 rokov držia s počtom lodí približne na úrovni 270 – 295 plavidiel. Vďaka vysokej kapacite čínskych lodeníc na stavbu hladinových lodí a ponoriek sa ich kapacita odhaduje o 232-krát vyššia než kapacita USA. Dôvodom je výrazný globálny podiel Číny aj na výstavbe kontajnerových lodí, pričom Čína tvorila v roku 2024 až 53,3 %, zatiaľ čo USA tvorili iba 0,1 %. Odhady predpokladajú, že Čína má veľa lodí, ktoré sa navonok javia ako kontajnerové lode, avšak pomocou jednoduchých modifikácií sa dokážu premeniť na plavidlá schopné odpaľovať ďalekonosné rakety z korby plavidla alebo slúžiť ako nosiče dronov na palube lode.

Rozsah čínskej flotily je nástrojom námorného tlaku na ostrovný štát Taiwan, ale aj geopolitickej expanzie do Juhočínskeho mora, kde Čína o sporné územia v súvislosti s morskými ropnými a plynovými ložiskami súperí s Vietnamom, Malajziou, ale aj s Filipínami. Čínsky plán stať sa svetovou veľmocou v oblasti námorných síl je stanovený do roku 2049, pričom vláda napomáha pomocou dotácií vo výške 13 – 20 % nákladov na výstavbu nákladných lodí, čím udržiava lodenice v prevádzke a v prípade potreby pripravené na vojenskú produkciu.

Zdroj: CSIS

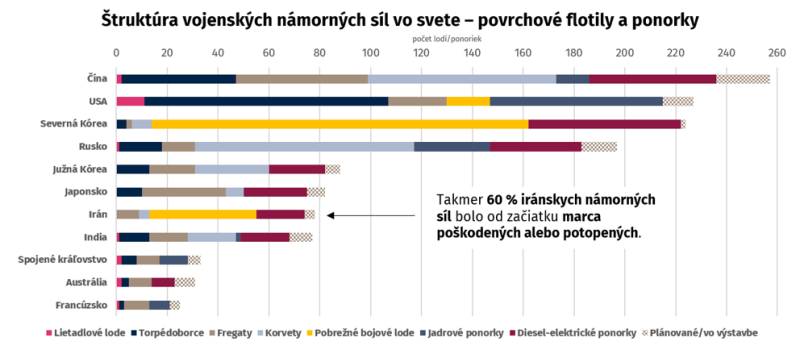
Počet lodí nie je úplne všetko, dôležitý je aj výtlak flotily, ktorý lepšie reprezentuje schopnosť projekcie námornej sily. Práve výtlak bojovej flotily USA prevyšuje súčet nasledujúcich 13-tich flotíl dohromady. To môžeme vidieť aj na štruktúre námorných síl, kde iné krajiny dosahujú aj počet námorných síl USA, avšak väčšina ich lodí má menšiu bojovú schopnosť (príkladom je Severná Kórea). Práve pri porovnávaní bojovej sily medzi USA a Čínou je potrebné zahrnúť aj počet vertikálnych odpaľovacích systémov, ktoré sú umiestnené na lodiach. Tých majú USA dvakrát viac než Čína, a tým pádom je dominancia Číny oveľa nižšia, než sa na prvý pohľad zdá podľa celkového počtu bojových lodí.

Technologická nadradenosť vojenských systémov je taktiež dôležitá a preukazuje, že počet námorných síl ešte nemusí znamenať výraznú silu. Príkladom je súčasná situácia na Blízkom východe, kde sa USA podarilo vyradiť až 60 % iránskych námorných síl, zatiaľ čo USA nestratili ani jednu bojaschopnú loď. Dnešný svet sa upiera nielen na celkový vývoj počtu lodí, ale aj na vývoj autonómnych systémov. Pozorovateľné je to na situácii na Ukrajine, kde aj napriek tomu, že Ukrajina nedisponuje veľkým námorníctvom, pomocou námorných dronov v cene približne 273 tis. USD dokázala úspešne poškodzovať ruské vojenské, ale aj tankerové plavidlá v hodnote stoviek miliónov USD. Rizikom nie sú len hrozby na mori, ale aj riadené drony vo vzduchu, ktoré pomocou presných zásahov dokázali ohrozovať ruské námorné sily, čím bola ruská Čiernomorská flotila nútená stiahnuť sa zo Sevastopola do Novorossijska pre zraniteľnosť statických základní voči asymetrickým útokom.

Zdroj: Bloomberg Intelligence, IISS

Súčasný stav globálneho námorného zbrojenia a priemyslu prechádza transformáciou, ktorá je poháňaná geopolitickou nestabilitou a technologickým pokrokom v oblasti autonómnych systémov. Rast výdavkov na námorné sily je podporovaný konfliktmi (napr. v Iráne), rastúcou dominanciou Číny a obavami NATO z ruskej prítomnosti v Arktíde. Globálny trh s vojenskými loďami bol v roku 2025 ocenený na viac ako 120 mld. USD ročne, pričom sa očakáva, že do roku 2035 sa takmer zdvojnásobí na 220 mld. USD. (mmm)

Banánový paradox: Prečo zostávajú banány relatívne lacné?
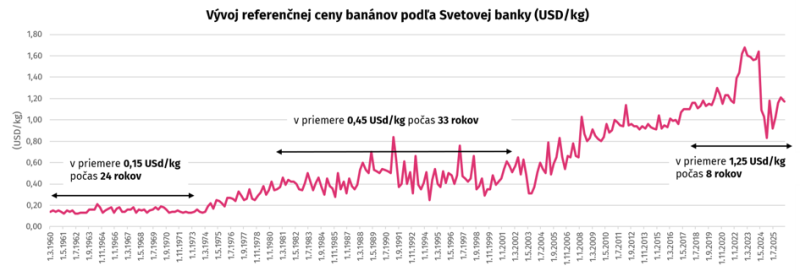
Trh s banánmi predstavuje jeden z unikátnych trhov, na ktorom sa cena tejto ovocnej komodity len minimálne odchyľuje od svojho dlhodobého priemeru. Podľa Svetovej banky sa cena banánov dlhodobo pohybuje na stabilnej úrovni, a to už niekoľko desaťročí. Podobný cyklus zažívame aj dnes, keď aj napriek tomu, že došlo k čiastočným cenovým výkyvom, (počas rokov 2022 – 2024) svetové ceny banánov sa stabilizovali na úrovni okolo 1,2 USD za kg, čo bola podobná hodnota, akú dosahovali v roku 2018, zatiaľ čo svetová kumulovaná inflácia za rovnaké obdobie predstavovala 40,2 %.

Najfascinujúcejším prípadom je Spojené kráľovstvo, kde ceny banánov v roku 2025 dosahovali len 1,12 GBP/kg, čo je nominálne menej ako v roku 1986, keď predstavovali 1,14 GBP/kg. Po očistení o infláciu to predstavuje približne 74 % pokles ceny za posledné štyri desaťročia.

Zdroj: Bloomberg Terminal, World Bank Group

Jedným z faktorov, ktorý dlhodobo udržiava cenu banánov stabilnú, je stratégia maloobchodov nazývaná „Loss Leader“. Maloobchodníci cielene udržiavajú ceny banánov umelo nízko, často na úrovni výrobných nákladov alebo pod nimi. Banány sa stali cenovo senzitívnym produktom, pričom zákazníci často vnímajú cenu banánov ako referenčný tovar na určovanie toho, či je obchod drahý alebo lacný. Maloobchodníci tak medzi sebou vedú súboj nielen o to, kto predá banány čo najlacnejšie, ale zároveň vytvárajú tlak na dodávateľov a pestovateľov, ktorým sa snažia držať ceny banánov čo najnižšie, čo tlačí na ich už aj tak tesné marže. Aj keď niekedy dôjde ku krátkodobému nárastu nákladov, ktorý vedie k rastu cien banánov pre maloobchody, maloobchodníci často zvýšené náklady radšej krátkodobo absorbujú, než aby ich preniesli na zákazníkov.

Ďalším faktorom, ktorý pôsobí na trh, je krátky produkčný cyklus a možnosť produkovať v tropických podmienkach počas celého roka. Banánovník má v porovnaní s ostatnými druhmi ovocia výrazne kratší produkčný cyklus. Zatiaľ čo banánovníku stačí len 9 - 12 mesiacov na prvý zber plodov a následné výhonky dokážu priniesť ďalšiu úrodu do 6 mesiacov, ide o oveľa rýchlejší produkčný cyklus v porovnaní s jabloňou alebo pomarančovníkom, ktorým je potrebných najmenej 4 – 5 rokov do prvej úrody a zároveň zber prebieha len raz ročne. Trh s banánmi tak dokáže rýchlo reagovať na ponukové šoky, ale aj na prípadné dopytové šoky. Dopyt po banánoch je však dlhodobo stabilný a výrazne sa nevychyľuje od svojho trendu.

Zdroj: Our World in Data

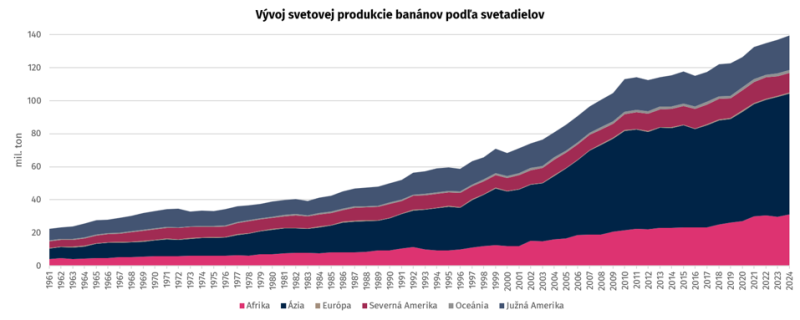
Ak sa pozrieme na produkciu banánov počas rokov, tak sa produkcia od 60. rokov zvýšila takmer 6,2-násobne, zatiaľ čo svetová populácia za ten istý čas narástla len 2,6-násobne. Najviac sa pestuje primárne v Ázii, takmer až 52,4 %, pričom práve Ázia zažila výrazný produkčný rozmach banánov, keďže v 60. rokoch tvorila len 28,4 % podiel a prvenstvo si držala Južná Amerika. Dnes sa najviac produkuje v Indii so svetovým podielom takmer 27 %, nasledovanej Čínou-(8,4%) a Indonéziou –(6,6 %), pričom prvých 10 krajín produkuje 69,5 % svetového podielu banánov. To robí produkciu banánovníkov veľmi diverzifikovanou v porovnaní s ostatným exotickým ovocím.


I keď existuje viac ako 1 000 odrôd banánov, tak len jedna odroda Cavendish dominuje 45 - 50 % svetovej produkcie banánov a až cez 90 % svetového exportu banánov.

Táto odroda lepšie toleruje prepravu v chladených kontajneroch cez oceány, pričom si zachováva kvalitu aj po tisíckach kilometrov. Taktiež zameranie na jednu odrodu umožnilo banánovníkovým farmám dosahovať obrovské úspory z rozsahu. Celý proces od výsadby cez zber až po dozrievanie je unifikovaný, čo znižuje jednotkové náklady na minimum.

Jedným z rizík na trhu s banánmi je monokultúra produkcie, ktorá môže byť náchylnejšia na choroby rastlín. Príkladom z histórie je dominancia Cavendishu, ktorá je tiež dôsledkom predchádzajúcej biologickej katastrofy. Do 50. rokov 20. storočia trhu dominovala odroda Gros Michel, ktorú však takmer úplne zlikvidoval prvý kmeň Panamskej choroby. Cavendish bol vtedy zvolený ako náhrada kvôli svojej vtedajšej odolnosti voči tejto chorobe a schopnosti masovej produkcie.

Na trh s lacnými banánmi pôsobí aj obchodný systém Fairtrade, ktorý určuje minimálnu cenu za produkt pre pestovateľov, aby zabránil tlaku veľkých nadnárodných korporácií na menších pestovateľov banánov. Prechod na fairtrade prirážku by znamenal zvýšenie maloobchodnej ceny o približne 0,44 USD/kg, pričom práve každé navýšenie o 10 centov za kilo by mohlo zvýšiť plat pracovníkov na plantážach o 20 – 30 %.

V roku 2024 sa celosvetovo vyprodukovalo takmer 140 miliónov ton banánov. Podľa prognóz by mala produkcia do roku 2031 rásť približne o 4 % ročne a dosiahnuť približne 184 miliónov ton banánov ročne. (mmm)

Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.