


Definícia ,,normálneho“ cyklu
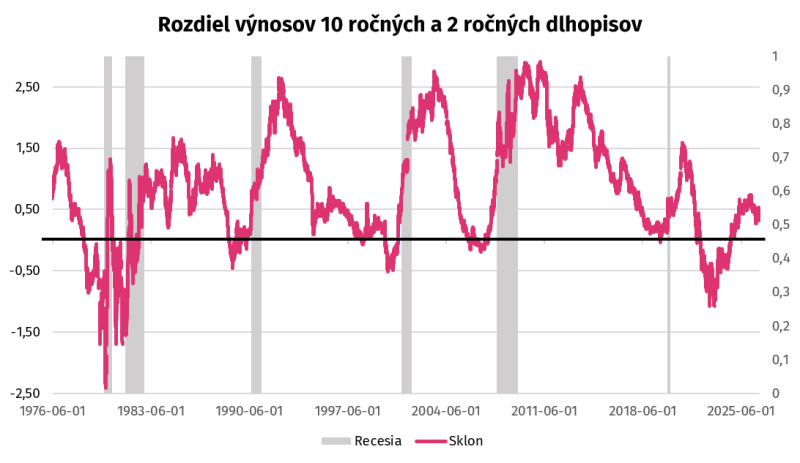
Na vysvetlenie vývoja rozdielu výnosovej krivky zvolíme rok 2003 a ekonomiku USA, ktorý bude východiskovým bodom pre relatívne „normálny“ hospodársky cyklus. V tomto období dosahovali úrokové sadzby v ekonomike najnižšiu úroveň od 60. rokov minulého storočia a inflácia dosahovala v priemere približne 2 %. Rozdiel dosahoval normálny stav, kladných 2,36 %, a dlhý koniec dosahoval výnos 4 %. Krátky koniec potom tvoril rozdiel medzi dlhým koncom a samotným sklonom výnosovej krivky. Relatívne „normálny“ hospodársky cyklus sa odvíja od produkcie ekonomiky pod potenciálnym produktom, pričom ekonomika v neskorších fázach potenciálny produkt prekročí a začnú sa objavovať inflačné tlaky. Inflácia sa v tomto období začala objavovať takmer okamžite. Od dna na úrovni 1,06 % medziročne v júni 2002 vzrástla do konca roka 2005 na úroveň 4 %. Takýto rast cenovej hladiny si prirodzene pýta pozornosť centrálnej banky, ktorá začne zvyšovať úrokové sadzby. Úrokové sadzby v tomto období vzrástli zo spomínaného 1 % na viac ako 4 % do konca roka 2005, pričom vrchol dosiahli v roku 2006 na úrovni 5,25 %. Rast úrokových sadzieb má za následok rast výnosov samotných dlhopisov, pričom krátky koniec je týmto rastom ovplyvnený viac. Za sledované obdobie vzrástol výnos 2-ročných dlhopisov z dna 1,16 % v júni 2003 na vrchol 5,27 % v júni 2006. Za toto sledované obdobie vzrástol aj výnos 10-ročných dlhopisov, a to z 3,2 % na 5,25 %. V tomto momente dochádza k zaujímavému pozorovaniu, a to, že samotná výnosová krivka dosiahla inverziu, krátky koniec predbehol dlhý. Dôvodom, prečo dokáže krátky koniec predbehnúť ten dlhý, je, že v prípade atraktívnych výnosov na dlhom konci a vyšších inflačných očakávaní investori prirodzene nakupujú dlhé dlhopisy z dôvodu ich bezpečnosti a fixného atraktívneho úroku na niekoľko rokov, čím prirodzene tlačia výnosy smerom nadol.
Prečo je to dnes inak
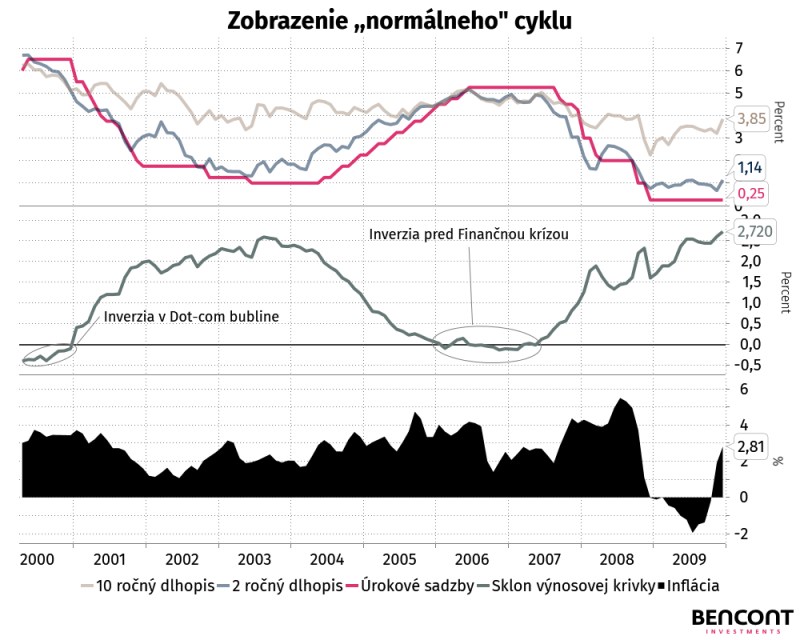
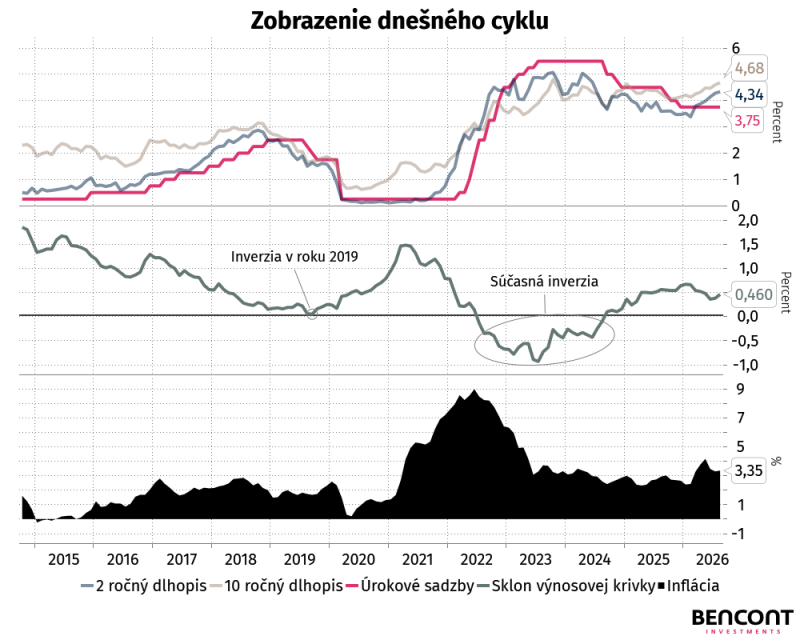
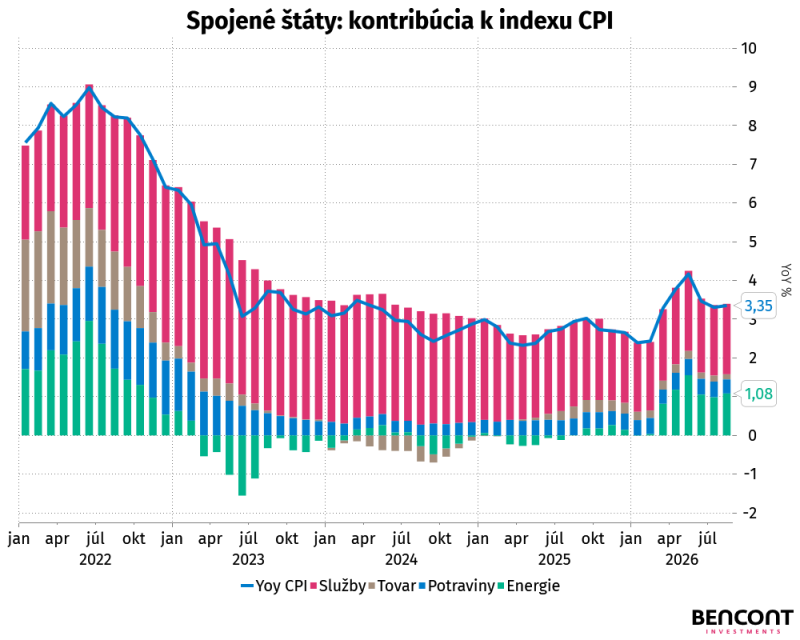
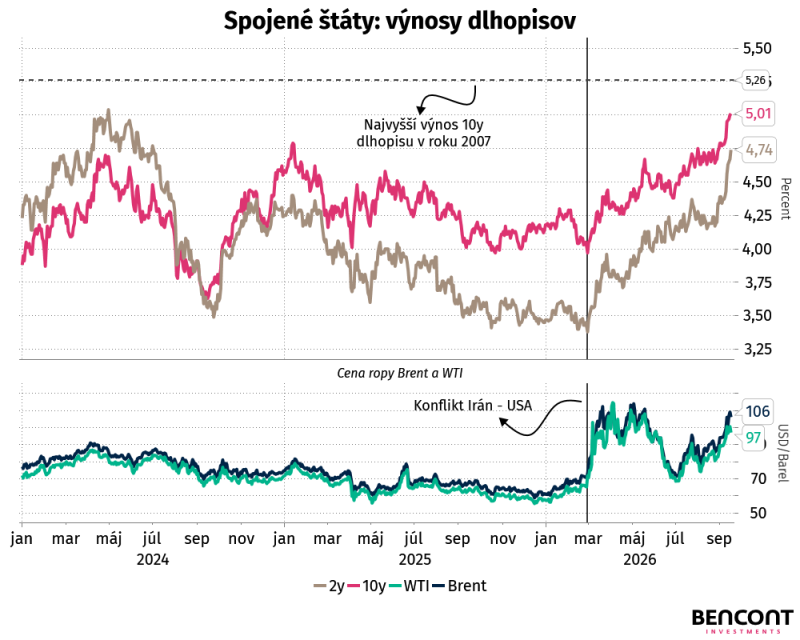
Po finančnej kríze z roku 2008 sa ekonomika USA dostala do obdobia tzv. „nulových sadzieb“, ktoré pretrvávalo od decembra 2008, pričom sadzby začali rásť koncom roka 2015. Výnosy na krátkom konci boli veľmi nízke z dôvodu nízkych úrokových sadzieb, pričom výnosy na dlhom konci boli z historického hľadiska takisto relatívne nízke a ich priemer medzi sledovanými rokmi dosahoval 2,58 %. Začiatkom roka 2022 došlo k agresívnemu rastu úrokových sadzieb z dôvodu inflačných tlakov vyvolaných vysokou ponukou peňazí a problémami v dodávateľských reťazcoch. Inflácia v tomto období dosahovala takmer úroveň cválajúcej inflácie, pričom vrchol dosiahla v júni 2022 na takmer 9 % medziročne. Úrokové sadzby v tomto prípade vzrástli z „nulových“ na 5,25 %. Agresívne precenenie zaznamenal aj dlhopisový trh, ktorého krátky koniec vzrástol od začiatku roka 2022, keď dosahoval 0,78 %, na 5,19 % v októbri 2023. Dlhý koniec zaznamenal takisto rast, avšak omnoho menej agresívny, z 1,63 % na 5 % za sledované obdobie. Výnosová krivka sa takisto dostala do inverzie, pričom jej postupný návrat do normálneho stavu sa očakával viac ako 2 roky. Dnes sme svedkami rastúcej výnosovej krivky, ktorá nemusí odrážať historické mechanizmy. Ako uvádzame, inverzia sa vyskytuje po raste úrokových sadzieb, a tým aj krátkeho konca, pričom následný návrat do normálu nastáva poklesom úrokových sadzieb a poklesom krátkeho konca. Krátky koniec dnes z dôvodu inflačných tlakov pokračuje v raste a v súčasnosti dosahuje 4,65 %. Ak dochádza k rastu sklonu výnosovej krivky a zároveň rastie aj výnos na krátkom konci, musí súbežne dochádzať aj k rastu dlhého konca. Svedkami tohto rastu sme v posledných mesiacoch, pričom dôvodov rastu je hneď niekoľko. Medzi hlavné dôvody rastu patria najmä rekordné emisie štátneho dlhu, inflačné očakávania, konkurencia v podobe emitovaného dlhu hyperscalerov a samotná fiškálna nezodpovednosť vlád, ktoré dosahujú v obdobiach ekonomického rastu vysoké rozpočtové deficity. Práve preto sa dá hypotetizovať, že ak sme v roku 2022 boli svedkami precenenia krátkeho konca a presunu úrokových sadzieb späť do normálu, dnes sme svedkami precenenia dlhého konca. Časť súčasného rastu dlhodobých výnosov však môže byť spôsobená aj prehodnotením budúceho vývoja úrokových sadzieb FED-u. Vyššie inflačné tlaky zvýšili očakávania ďalšieho rastu sadzieb, čo prirodzene tlačí nahor aj výnosy dlhodobých dlhopisov. Ak by inflačné tlaky ustúpili a očakávania sadzieb klesli, časť súčasného rastu dlhodobých výnosov by sa mohla pomerne rýchlo obrátiť.
Kam sa až môžeme dostať
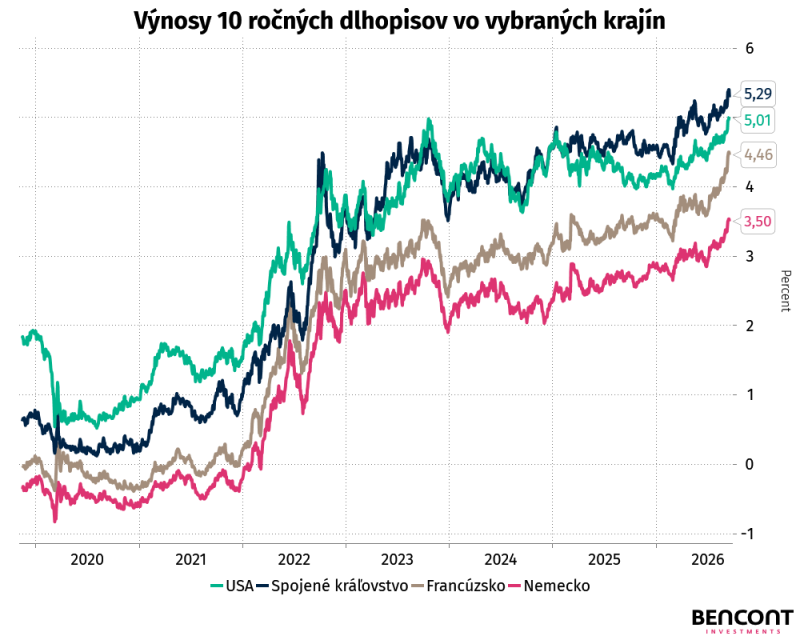
Rozdiel výnosovej krivky dosahuje v bode prepadu krátkeho konca podľa historických údajov maximum na úrovni 2,5 %. To by implikovalo, že zo súčasných úrovní 4,8 % na 2-ročných dlhopisoch by sme si na samotnom konci krivky mali pýtať viac ako 7,3 %. Ak by výnos 10-ročného dlhopisu vzrástol zo súčasných 5 % na 7,3 %, cena dlhopisu s 5 % kupónom by pri nezmenených ostatných podmienkach klesla približne o 16,12 %. Samozrejme, historická úroveň 2,5 % sa spája s poklesom krátkeho konca, a nie s rastom toho dlhého, preto bude pomerne zaujímavé pozorovať ďalší vývoj dlhého konca. Takisto jedným z nepríjemných pozorovaní je, že výplach na dlhopisovom trhu sa netýka len samotných USA, ale celej globálnej ekonomiky. Dlhé dlhopisy v EÚ zaznamenali relatívne agresívny rast výnosov. V prípade nemeckých dlhopisov ide o rast o 10,5 % za mesiac na 3,535 %, v prípade francúzskych o 9,34 % na 4,505 % a v prípade Veľkej Británie o 5,13 % na 5,346 %.
Skrytý problém Japonsko
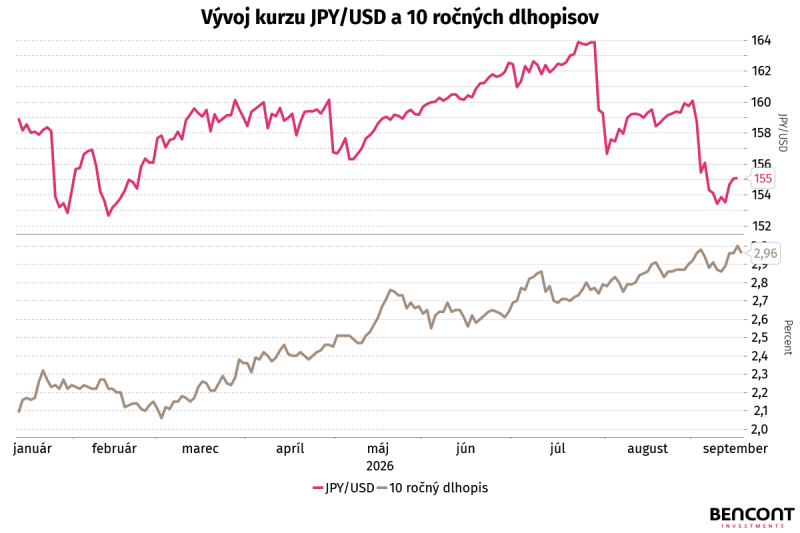
Japonsko zažíva za posledný rok pomerne turbulentné obdobie. Po rokoch „nulových“ sadzieb sa začiatkom roka 2024 začali úrokové sadzby zvyšovať a v súčasnosti dosahujú úroveň 1 %, pričom sa pokračuje v ďalšom agresívnom zvyšovaní. Na druhej strane JPY dosahoval v júli tohto roka rekordne nízku úroveň 164 JPY/USD. Takéto hodnoty sme naposledy videli pred 40 rokmi a vytvárali tlak v celom ázijskom regióne. Takisto výnos 10-ročného japonského dlhopisu sa za posledný rok takmer zdvojnásobil. Pred rokom dosahoval výnos na 10-ročnom dlhopise 1,601 %, pričom v súčasnosti dosiahol maximum na úrovni 3,045 %. Pri pokračujúcom oslabovaní JPY a výpredaji dlhopisov by to mohlo evokovať neochotu investorov investovať v Japonsku, avšak v súčasnosti dochádza k relatívnemu posilneniu JPY voči USD. Posilnenie JPY voči USD je výsledkom niekoľkých faktorov. Jedným z nich sú intervencie vlády USA a samotný úrokový diferenciál. Hoci sa očakáva, že úroky porastú v USA aj v Japonsku, investori očakávajú agresívnejšie zvýšenie v Japonsku. Práve preto zaznamenal JPY posilnenie voči USD z úrovne 164 JPY/USD na 155 JPY/USD. Hoci samotná mena zaznamenala posilnenie, výpredaj na dlhopisovom trhu sa nezastavil a pokračuje ďalším rastom výnosov, čo môže vytvárať ďalší problém, a to tzv. „carry trade“. „Carry trade“ by v tomto prípade mohol mať opačný efekt na dlhopisový trh v USA. Zatiaľ čo za posledné roky sa využíval lacný kapitál z Japonska na nákup amerických dlhopisov, významné posilnenie JPY by malo za následok urýchlený výpredaj na americkom dlhopisovom trhu z dôvodu splatenia pôžičiek vydaných v Japonsku. To by tlačilo výnosy na dlhom konci ešte agresívnejšie nahor.
Kam prúdi všetok kapitál
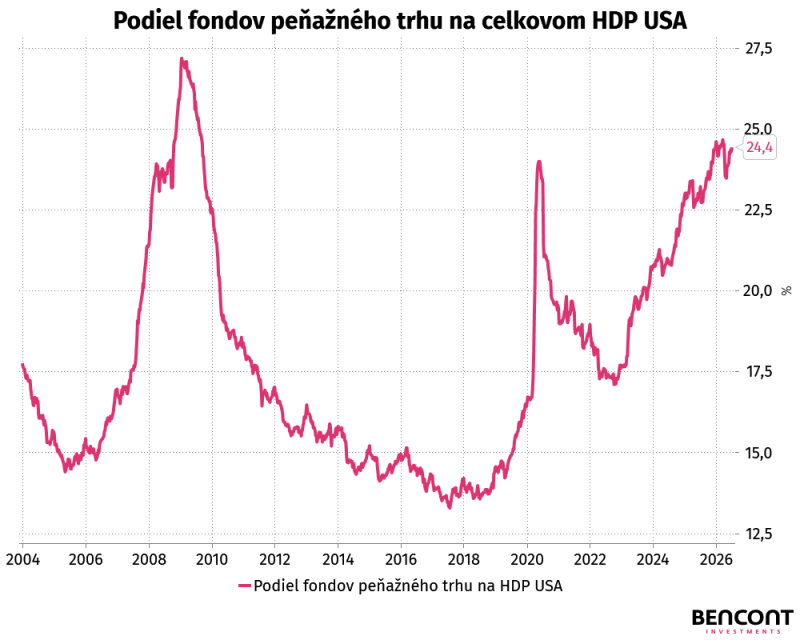
Samotná neochota investorov investovať do najbezpečnejšieho aktíva na svete pri súčasných výnosoch evokuje, že investori nepovažujú súčasné výnosy za atraktívne. Navyše výpredaj dlhopisov zároveň vyvoláva otázku, kam investori realokujú prostriedky získané z predaja a ktoré aktíva získavajú na úkor dlhej durácie. Pri bližšom skúmaní môžeme pozorovať, že bezpečnejšie triedy aktív, ako sú napríklad zlato alebo striebro, nezažívajú agresívny prítok kapitálu. To isté sa týka aj špekulatívnych aktív, ako sú kryptomeny. Jednými z možných aktív, ktoré absorbujú kapitál, môžu byť dlhopisy emitované na výstavbu AI infraštruktúry, pričom emisia nového dlhu v súčasnosti dosahuje takmer 170 miliárd USD za posledných 12 mesiacov. Krátky koniec by sa takisto mohol podieľať na absorbovaní kapitálu, avšak pri súčasnom raste výnosov na krátkom konci by muselo ísť o rekordné emisie, pretože inak by výnosy nerástli tak agresívne a boli by viac stlačené. Globálne fondy peňažného trhu zaznamenali za týždeň končiaci 2. septembrom prílev kapitálu na úrovni 46,1 miliardy USD a ide o najväčší týždenný prílev od 5. augusta. Navyše globálne dlhopisové fondy zaznamenali čistý prílev 10,01 mld. USD, pričom krátke dlhopisy získali 7,43 mld. USD. Vládne dlhopisy naopak zaznamenali čistý odlev 3,34 mld. USD a korporátne dlhopisy odlev 1,41 mld. USD. Krátky koniec mal pri tomto príleve dokonca najvyšší objem od 8. júla. Majetkové cenné papiere za tento týždeň zaznamenali prílev 6,65 miliardy USD, pričom do Európy prúdilo približne 13,09 miliardy USD a do Ázie 4,22 miliardy USD. Naopak, USA zaznamenali odlev 11,12 miliardy USD. Zlato zaznamenalo prílev na úrovni 2,85 miliardy USD a ide tak už o 8. týždeň prílevu po sebe. Najdôležitejším zistením je, že investori vplyvom súčasných geopolitických rizík a očakávaného zvýšenia sadzieb opúšťajú dlhý koniec a kapitál alokujú do aktív s krátkou duráciou. Takéto správanie znamená, že investori nie sú ochotní niesť riziko durácie z dôvodu nepredvídateľného vývoja. Fondy peňažného trhu dnes dosahujú rekordných 7,9 bilióna USD, čo v relatívnom vyjadrení predstavuje 24,4 % HDP. Ak by krátky koniec dosahoval v budúcnosti stále atraktívne výnosy voči dlhému koncu, môžeme očakávať, že globálny výpredaj dlhého konca ešte neskončil. Naopak, pri súčasnom strmom raste výnosovej krivky je pravdepodobné, že výnosy budú naďalej rásť, až kým nedosiahnu dostatočne atraktívnu úroveň.
Čo môže výpredaj zastaviť
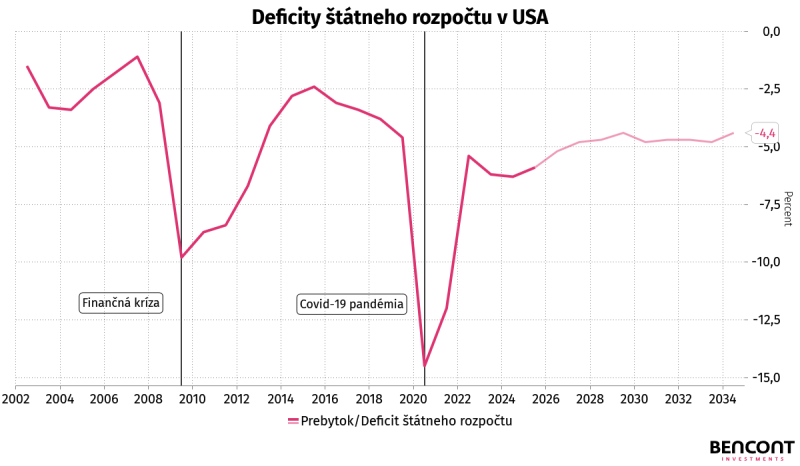
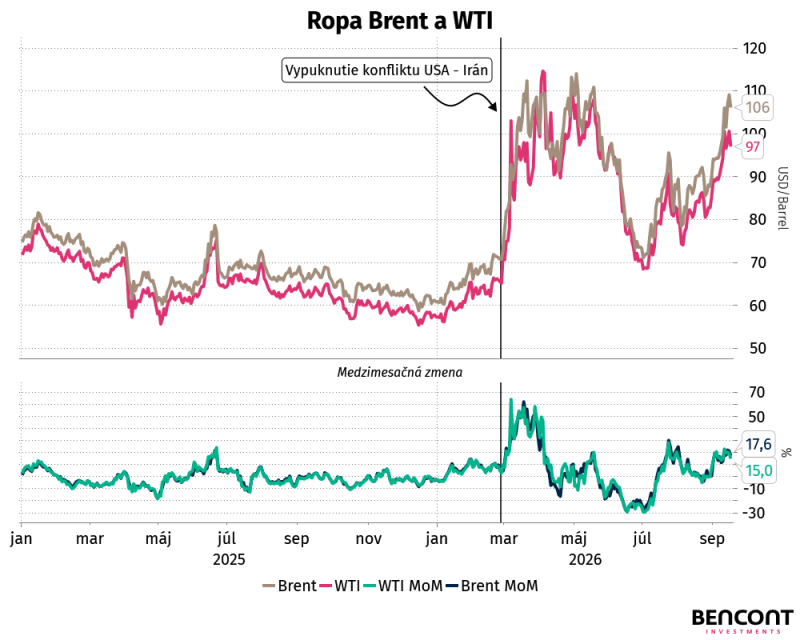
Medzi hlavné premenné, ktoré by mohli zastaviť výpredaj dlhopisov, patrí skončenie vojenského konfliktu na Blízkom východe. Skončenie tohto konfliktu by mohlo dočasne znížiť ceny ropy, ktoré dnes v prípade BRENT-u dosahujú úroveň 107 USD za barel. Prémia za vojenský konflikt síce klesne, avšak dlhodobý výnos na rope bude pokračovať v raste z dôvodu čerpania SPR rezerv, ktoré dnes dosahujú najnižšie úrovne od 80. rokov. V súčasnosti sa SPR rezervy pohybujú na 284,957 miliónoch barelov, pričom USA sa zaviazali minúť v súvislosti s konfliktom na Blízkom východe 172 miliónov barelov zo strategických rezerv. Tento stav predstavuje 243 miliónov barelov a pri čerpaní 5 miliónov barelov týždenne sa k nemu USA dostanú do približne 9 týždňov, avšak v posledných týždňoch sa čerpanie spomalilo. Inflačné očakávania preto môžeme preniesť do strednodobého horizontu, a práve preto bude dôležité pozorovať kroky FED-u a jeho nastavenie monetárnej politiky. Druhou premennou sú úrokové sadzby a ich očakávaný vývoj. Pri postupnom dezinflačnom procese môžu očakávania ohľadom vývoja sadzieb implikovať ich znižovanie, čo bude mať za následok pokles výnosov na krátkom konci a preorientovanie kapitálu naspäť do dlhého konca. Tretí aspekt pozostáva zo zodpovednejšej fiškálnej politiky a vyrovnaného štátneho rozpočtu. V súčasnosti sa očakáva, že USA v roku 2026 dosiahnu schodok vo výške 5,8 %. Pri rekordnom dlhu na úrovni 122 % HDP a rekordnej emisii nového dlhu z dôvodu pretrvávajúcich deficitov má táto premenná takisto za následok rast výnosov na dlhom konci. Ďalším mechanizmom, ktorý môže tlmiť rast dlhodobých výnosov, sú spätné odkupy Ministerstva financií USA. V segmente 10- až 20-ročných dlhopisov Ministerstvo financií v jednom z predchádzajúcich štvrťrokov odkúpilo maximálnych 6 mld. USD, pričom od septembra zvýšilo limit jednotlivých operácií z maximálne 2 mld. USD na minimálne 4 mld. USD. Vyššie odkupy znižujú množstvo dlhej durácie na trhu a môžu tak tlmiť rast výnosov. Posledná premenná súvisí s pomalším tempom AI výstavby. Táto premenná je najmenej pravdepodobná a spôsobuje najvyššie riziko, keďže dnešná ekonomika USA je veľmi závislá od investícií do AI. Odhaduje sa, že nepriamy podiel AI na americkom HDP v súčasnosti dosahuje približne 8 %. Najextrémnejším scenárom, ktorý by pomohol zraziť výnosy nadol, je recesia, pri ktorej musí FED znížiť úrokové sadzby, aby podporil ekonomiku.
Záver
Rokmi platilo, že dlhé dlhopisy, najmä tie americké, predstavovali bezpečný prístav. V súčasnosti pozorujeme zvýšenú preferenciu krátkej durácie a likvidity na úkor časti dlhodobého dlhu. V minulosti znamenala inverzia výnosovej krivky najmä nakúpenie dlhého konca a následný prepad krátkeho konca vrátil výnosovú krivku do normálu. Dnes sa situácia otočila. Krátky koniec zaznamenal agresívne precenenie v roku 2022 a dlhý koniec začal rásť, aby vrátil výnosovú krivku opäť do normálu. Pretrvávajúce inflačné tlaky spôsobené ponukovými šokmi by však FED-u výrazne komplikovali znižovanie úrokových sadzieb aj v prípade recesie. Ak by sa ekonomika dostala do recesie a ceny ropy, prípadne iných komodít, by naďalej dosahovali vysoké úrovne, pokles sadzieb by inflačnú špirálu opäť naštartoval, čo by malo za následok rozhodovanie centrálnej banky o tom, či priorizovať infláciu alebo hospodársky rast. Bude pomerne zaujímavé sledovať ďalší vývoj dlhého konca, ktorý by mohol dosiahnuť výnos pod 7 %. Rast dlhého konca spôsobuje v ekonomike jeden problém, ktorým je celkové spomalenie v úverovom kanáli. Pri vyšších bezrizikových výnosoch sa predražujú úroky na hypotékach, ktoré dnes dosahujú takmer 7 %, takisto sa predražujú úroky na úveroch a v neposlednom rade sa zvyšuje diskontný faktor pri ocenení rizikovejších tried aktív, ktoré by mohli vplyvom vyšších výnosov zaznamenať precenenie smerom nadol. (mš)
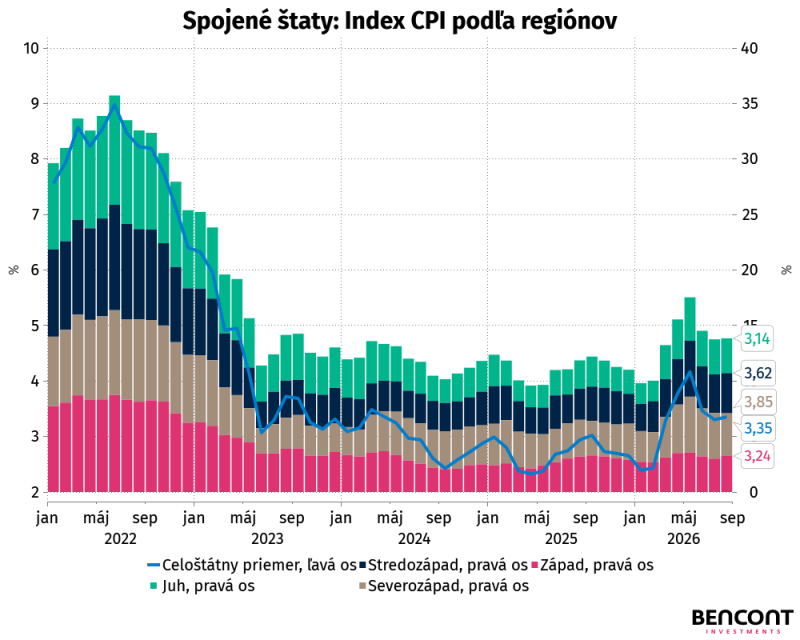
Inflácia v USA pod tlakom energií
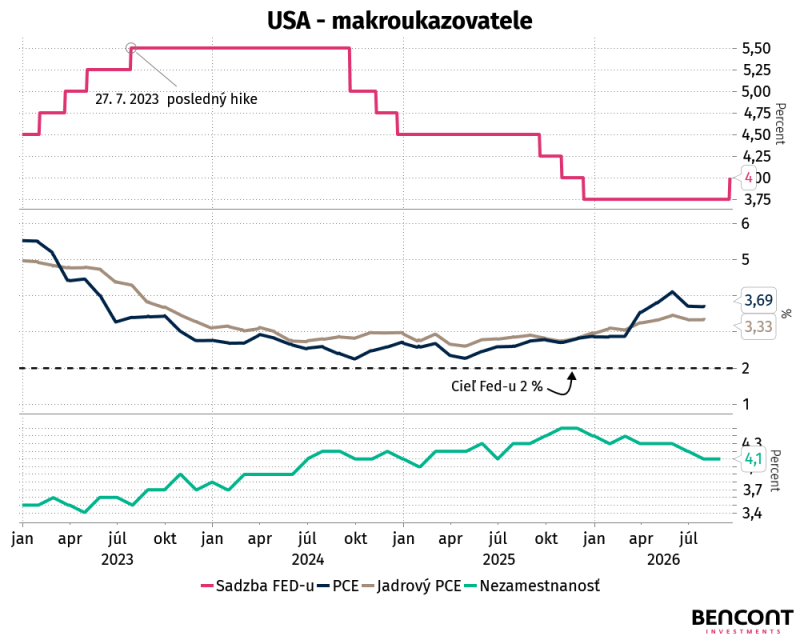
Fed zvyšuje úrokové sadzby
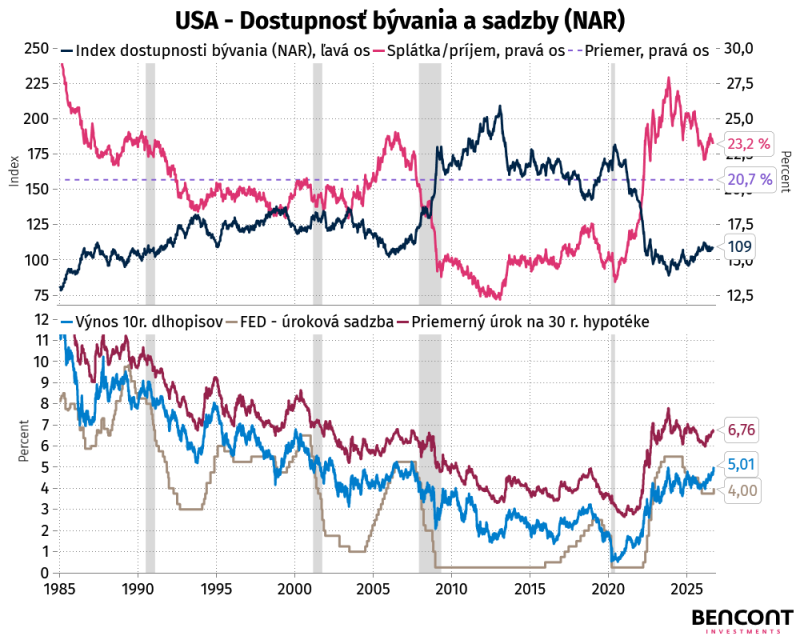
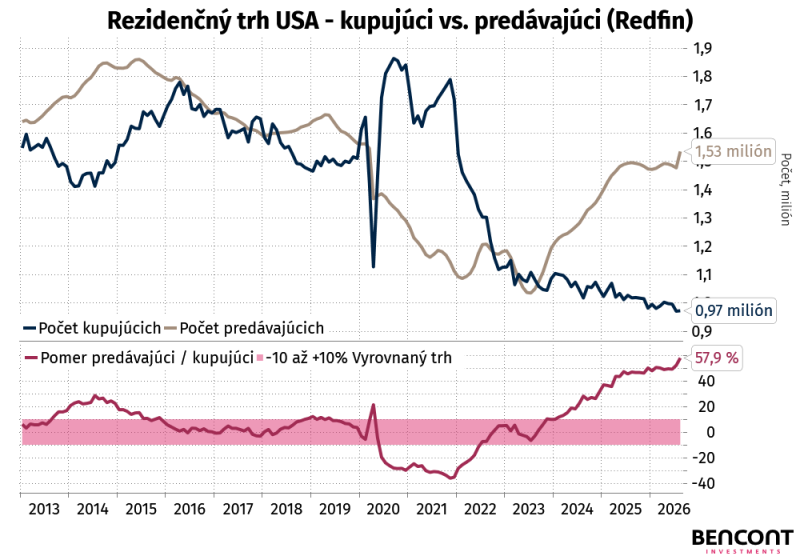
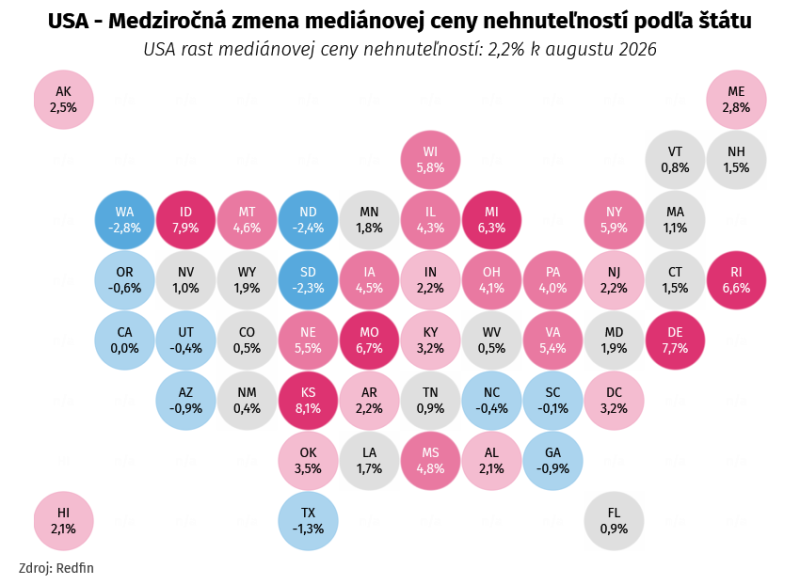
Dostupnosť bývania v USA pod tlakom úrokových sadzieb
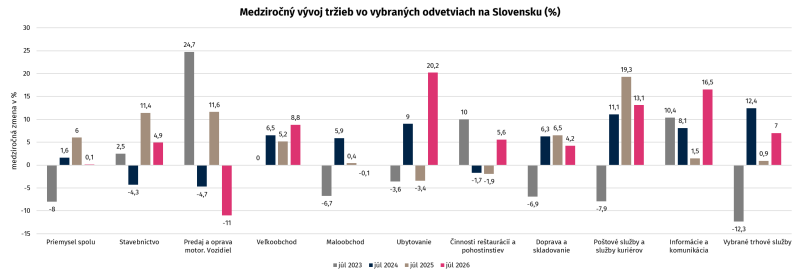
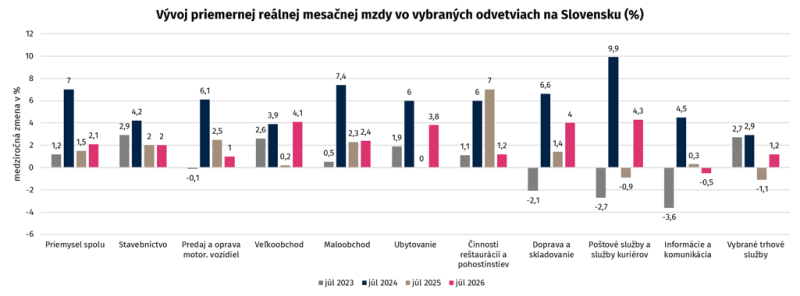
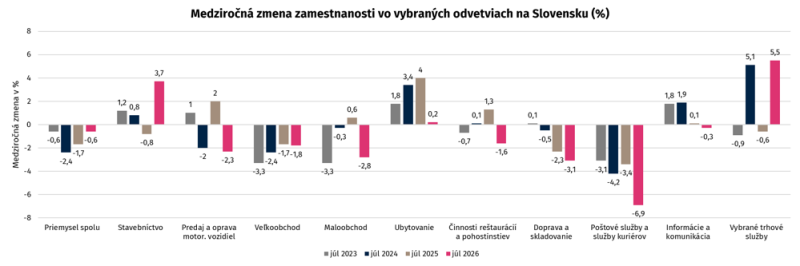
Tržby, mzdy a zamestnanosť vo vybraných odvetviach na SR za júl 2026
Keď sa na stav slovenskej ekonomiky pozrieme z pohľadu jednotlivých odvetví, uvidíme rozdielny vývoj v tom, ako na jednotlivé odvetvia vplýva nielen konsolidácia, ale aj štrukturálne problémy, s ktorými každé odvetvie zápasí.
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)
Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková
Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.
Mohlo by vás zaujímať
Trhové analýzy
11. 09. 2026
Defosilizácia, nie dekarbonizácia áut v EÚ
Dokáže nová forma merania emisií počas celého životného cyklu automobilu zlepšiť konkurencieschopnosť Európy v...
Čítaj viac
Trhové analýzy

03. 09. 2026
Existencia kruhového financovania a mimo-súvahových položiek v budovaní AI infraštruktúry
Hyperscaleri majú podľa Nvidie v roku 2026 investovať viac ako 800 miliárd USD, pričom ich súvahové a&nbs...
Čítaj viac
Trhové analýzy

28. 08. 2026
Renminbi: alternatíva k americkému doláru ako hlavnej rezervnej mene?
Jüan posilňuje svoju medzinárodnú úlohu, no jeho ambíciu stať sa globálnou rezervnou menou naďalej brzdia...
Čítaj viac
Trhové analýzy
21. 08. 2026
Dôchodková prognóza a vývoj demografie na Slovensku
Demografická zmena na Slovensku postupne prekresľuje nielen vekovú štruktúru populácie, ale aj budúc...
Čítaj viac
Trhové analýzy
14. 08. 2026
Trh práce v ére AI
Implementácia AI prináša štrukturálne zmeny na trhu práce. Miera nezamestnanosti v USA poklesla, avš...
Čítaj viac
