07. 08. 2026 | BENCONT Weekly Report 32

Pád fondu Situational Awareness
Ako sa zmenili trendy v investovaní medzi aktívnymi a pasívnymi stratégiami a čo stojí za pádom fondu Situational Awareness? Rast cien nehnuteľností na Slovensku sa v 2. štvrťroku 2026 spomalil. Európsky automobilový trh ovládajú elektrifikované pohony, Slovensko trend nasleduje pomalším tempom. Prečo je inflácia v Česku najnižšia spomedzi krajín V4 a vydrží mu táto pozícia? Extrémne horúčavy leta 2026 narušili riečnu dopravu, spôsobili miliardové škody a mohli by znížiť HDP Strednej Európy. Prečo robí USA devízové intervencie voči JPY?

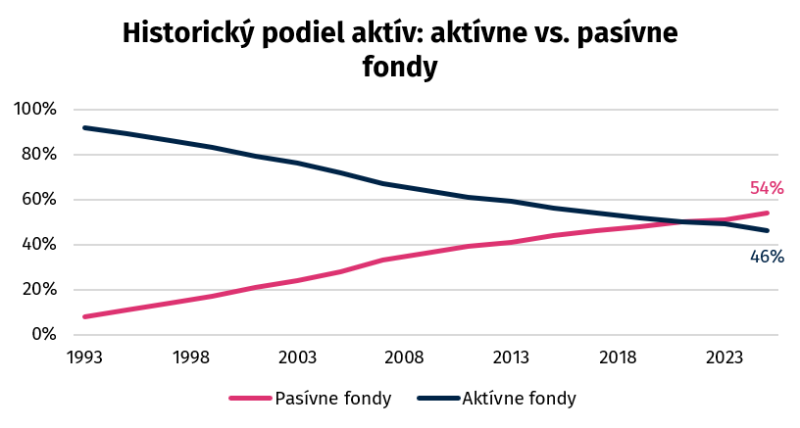
Investovanie sa za posledných takmer 50 rokov zmenilo a prešlo od správy aktívnych manažérov k správe pasívnej. Rozdiel medzi týmito dvoma prístupmi najlepšie vyjadrujú teórie, podľa ktorých je trh ako celok efektívny, a preto je pre bežného investora jediným zmysluplným riešením kopírovanie indexu. Hoci sa za tie roky našli investori a štúdie, ktoré teóriu efektívnych trhov spochybňujú, väčšina aktívnych manažérov nedokáže prekonať svoj benchmark, teda index, ktorý slúži na porovnanie s ich vlastnou výkonnosťou.


Pád fondu Situational Awareness
Zmena v povahe investovania
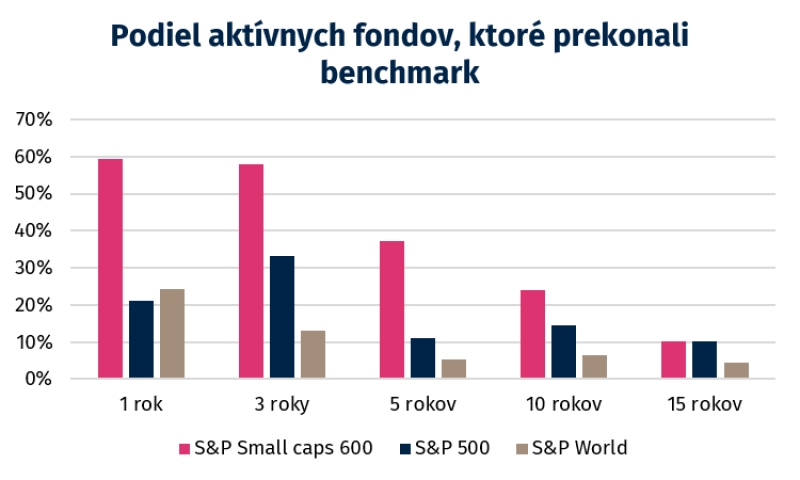
Hoci teória efektívneho trhu vznikla takmer o dekádu skôr ako samotné pasívne investovanie, za symbolický začiatok pasívneho prístupu pre individuálnych investorov sa považuje založenie indexového podielového fondu First Index Investment Trust (dnes známeho ako Vanguard 500 Index Fund) v roku 1976. Dnes, po 50 rokoch, sa pasívne riadené portfóliá stali dominantným trendom a v roku 2023 objem spravovaného majetku v pasívnych fondoch definitívne prekročil objem v aktívnych fondoch. V máji 2026 predstavovali indexové stratégie približne 53,8 % aktív amerických dlhodobých podielových fondov a ETF. Objem pod správou pasívnych fondov dosahuje hodnotu 21,82 bilióna USD, zatiaľ čo v aktívnych fondoch je to 18,75 bilióna USD, pričom tento pomer sa každý rok mení v neprospech aktívnej správy. Aktívne americké akciové fondy zaznamenali len v roku 2025 odliv kapitálu vo výške 386 miliárd USD, zatiaľ čo pasívne fondy naopak zaznamenali prílev vo výške 380 miliárd USD. Hlavným dôvodom vysokej popularity pasívneho investovania sú nižšie poplatky a snaha vyhnúť sa podvýkonnosti voči porovnateľnému benchmarku, ktorým je najčastejšie index S&P 500. Priemerné ročné nákladové pomery amerických akciových podielových fondov klesli medzi rokmi 1996 a 2025 približne o 62 %. Tento údaj zahŕňa aktívne aj indexové podielové fondy a odráža najmä presun investorov k lacnejším produktom, rastúcu konkurenciu a úspory z rozsahu. Napriek dlhodobému poklesu nákladov však zostávajú aktívne stratégie drahšie. V roku 2025 dosahoval priemerný poplatok pasívneho akciového ETF približne 0,14 %, zatiaľ čo pri aktívne riadených amerických akciových fondoch sa pohyboval okolo úrovne 0,58 %. Pre sledovanie zloženia portfólia sa zaviedol ukazovateľ Active Share, ktorý porovnáva štruktúru aktív manažéra so zložením samotného indexu. Ak sú fond a index takmer identické, Active Share dosahuje hodnotu 0 %, zatiaľ čo v prípade úplne rozdielneho portfólia dosahuje maximálnu hodnotu 100 %. Vysoká hodnota síce vytvára väčší priestor na nadvýkonnosť, ale zároveň aj na výraznejšie zaostávanie. Štúdie z rokov 1980 – 2003 ukázali, že fondy, ktorých Active Share bol významne vyšší, dokázali v tomto období index poraziť. Naopak fondy, ktorých zloženie bolo takmer identické s indexom, za svojím benchmarkom zaostávali. Štatistika SPIVA navyše uvádza, že za posledných 15 rokov dokázalo index prekonať len 10,07 % aktívne spravovaných large-cap fondov. Za posledný rok dokázalo index prekonať len 21,22 % aktívne riadených fondov a zvyšných 78,78 % za indexom zaostalo. Spoločnosť Morningstar toto číslo úspešnosti aktívnych správcov posúva až na 38 %, avšak v tomto prípade ide o širší súbor fondov, nielen o large-cap segment. Podiel úspešných aktívnych fondov býva spravidla vyšší pri kratších obdobiach, no výrazne závisí od triedy aktív a konkrétneho trhového prostredia. S predlžovaním horizontu sa však pravdepodobnosť dlhodobého prekonania benchmarku znižuje. Hlavným problémom je započítavanie poplatkov. Ak pasívny fond dosiahne priemerný ročný ilustračný výnos 7 % a jeho poplatky sú na úrovni 0,14 %, čistý výnos pre investora predstavuje 6,86 % ročne. Pri aktívnom fonde s poplatkami na úrovni 0,58 % to znamená, že manažér musí každý rok vygenerovať nadvýkonnosť v hodnote 0,44 percentuálneho bodu, aby dosiahol rovnakú čistú výkonnosť ako index. Vyššie náklady tak vytvárajú neustály tlak na dosahovanie vyšších výnosov. Manažéri sa preto musia od benchmarku dostatočne odlišovať, čo opäť zvyšuje riziko výraznejšieho zaostávania, ak sa ich investičné predpoklady nepotvrdia. Aktívni správcovia navyše čelia kariérnemu riziku, ich dlhodobé tézy síce môžu byť správne, avšak povaha aktívnych fondov a tlak klientov na krátkodobé výnosy ich často nútia robiť unáhlené taktické rozhodnutia. Osobitnú skupinu aktívne riadených fondov predstavujú hedgeové fondy, ktoré majú v porovnaní s bežnými podielovými fondmi väčšiu voľnosť pri využívaní krátkych pozícií, derivátov, finančnej páky a nelikvidných investícií. Táto flexibilita môže viesť k mimoriadnym výnosom, no zároveň výrazne zvyšuje riziko veľkých strát, problémov s likviditou a núteného uzatvárania pozícií (margin call). Príkladom takéhoto koncentrovaného a pákového prístupu bol hedgeový fond Situational Awareness, ktorého prudký rast a následný prepad jasne ilustrujú vysoký potenciál, ale aj extrémne riziká koncentrovaného investovania s pákou.


Kto bol Leopold Aschenbrenner a Situational Awareness
Hedgeový fond Situational Awareness patril donedávna medzi najznámejšie fondy, a to najmä vďaka svojej vysokej expozícii voči AI infraštruktúre, pričom jeho zisky boli v porovnaní s konkurenciou bezprecedentné. Samotný fond viedol vtedy len 24-ročný Leopold Aschenbrenner, ktorý v júni 2024 vydal 165-stranovú esej s rovnakým názvom, aký niesol jeho fond, opisujúcu priebeh revolúcie v oblasti umelej inteligencie. Samotný Aschenbrenner si neskôr získal veľkú priazeň investorov a tento hedgeový fond začal riadiť aj napriek tomu, že nemal predchádzajúce skúsenosti s manažovaním kapitálu.

Nadštandardné výnosy, neštandardný pád
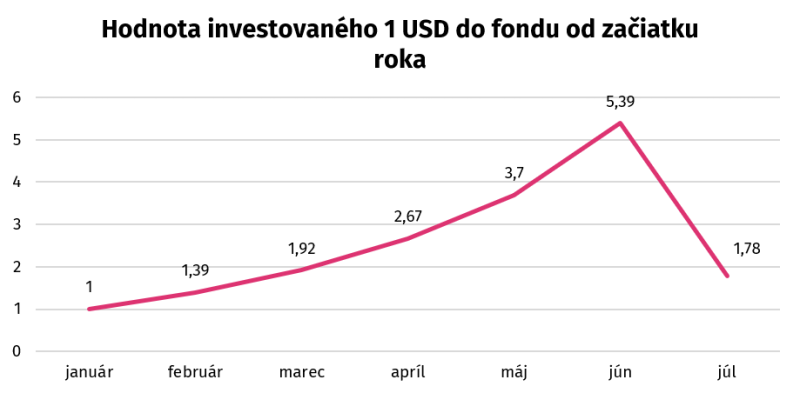
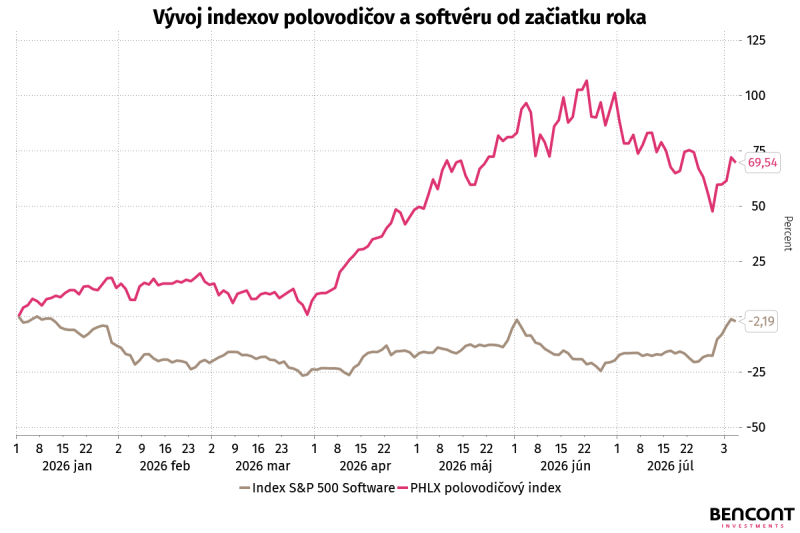
Na vrchole dosiahol tento fond hodnotu približne 45 miliárd USD, pričom tento údaj treba brať veľmi opatrne, keďže nie je jasné, či išlo o hrubú expozíciu alebo o čisté aktíva fondu. V súčasnosti fond spravuje približne 10 miliárd USD, pričom jeho hlavné akciové portfólio bolo v júli predané spoločnosti Citadel s približne 10-percentným diskontom oproti cene aktív. Celkovo išlo o predaj akcií v hodnote 16 miliárd USD, pričom 10-percentná zľava predpokladá stratu z predaja na úrovni zhruba 1,6 miliardy USD. Otázkou zostáva, prečo Aschenbrenner toto akciové portfólio predal, a takisto prečo ho predal so zľavou. Fond Situational Awareness využíval páku 4x, čo znamená, že ak bola hodnota jeho čistých aktív 10 miliárd USD, hrubá expozícia predstavovala štvornásobok na úrovni 40 miliárd USD a kapitál získaný cez páku činil 30 miliárd USD. Finančná páka bola jedným z kľúčových nástrojov, vďaka ktorým fond dosahoval nadštandardné výnosy. Na konci roka 2024 fond údajne spravoval približne 250 miliónov USD. Report 13F k 31. marcu 2026 následne vykázal pozície v hodnote približne 13,67 miliardy USD. Tieto údaje však nie sú priamo porovnateľné, pretože prvý údaj opisuje spravovaný kapitál, zatiaľ čo 13F zachytáva iba vybrané verejne obchodované pozície a pri opciách uvádza hodnotu podkladových cenných papierov. Z reportu preto nemožno odvodiť, že čistá hodnota fondu vzrástla 54-násobne. Výrazné rozšírenie vykázaných pozícií však naznačuje, že fond v tomto období podstatne zväčšil rozsah svojej verejne obchodovanej expozície. K rastu fondu mohli prispieť nové vklady investorov aj investičné výnosy, ich presný podiel však z verejných údajov nemožno určiť. V roku 2025 dosiahol fond zhodnotenie kapitálu na úrovni približne 200 %, čo znamená, že investícia do fondu sa v roku 2025 takmer strojnásobila. V roku 2026 prišla významná nadvýkonnosť, najmä vďaka rastu polovodičového sektora koncom marca, v ktorom mal fond veľmi vysokú expozíciu. Od konca marca vzrástol index PHLX o viac ako 100 %. K nadvýkonnosti pomohlo aj predávanie nakrátko (shortovanie) softvérových spoločností, ktoré od začiatku roka 2026 zaznamenali významný pokles. Index S&P 500 Software zaznamenal od začiatku roka do svojho dna na konci marca pokles o približne 24 %. Práve preto aktíva tohto fondu zaznamenali na konci apríla čistý výnos za jediný mesiac vo výške približne 90 % a na konci mája sa čistý výnos od začiatku roka pohyboval na úrovni 270 %. Koncom júna dosiahol fond zhodnotenie od začiatku roka až o 439 %, čo znamená, že z 1 dolára vloženého na začiatku roka 2026 bolo koncom júna až 5,39 USD. V júli však nastali straty na polovodičovom trhu a zároveň sa začal zotavovať aj softvér. Od vrcholu koncom júna sa index PHLX prepadol o 28 % za jediný mesiac, pričom index S&P 500 Software zaznamenal za toto obdobie rast o približne 8 %.


Treba však povedať, že Aschenbrenner stavil na jednotlivé spoločnosti, ktorých výsledky mohli byť odlišné od vývoja indexu, keďže index vyjadruje priemerné výnosy naviazané na tituly zoradené podľa trhovej kapitalizácie. Práve preto zaznamenal fond v júli stratu približne 67 % za jediný mesiac, avšak jeho celková výkonnosť zostala od začiatku roka v kladných hodnotách na úrovni 80 %. Ak by sme teda začiatkom roka investovali do tohto fondu 1 USD, koncom júna by mal tento dolár hodnotu spomínaných 5,39 USD, avšak koncom júla by išlo už len o 1,78 USD, čo vyjadruje mieru zhodnotenia na úrovni približne 80 %. Ako sme spomínali, pri využívaní štvornásobnej páky znamená pokles hodnoty aktív obchodovaných na takzvaných long pozíciách o približne 25 % úplné vymazanie celkového kapitálu fondu. Páka, ktorou disponoval fond Situational Awareness, bola preto hlavným determinantom nútenej likvidácie ich portfólia, keďže brokeri, od ktorých mal fond požičané peniaze, vyžadovali pri poklese aktív doplnenie kapitálu. Ako bolo spomenuté skôr, akciové portfólio bolo predané spoločnosti Citadel, pričom sa pôvodne uvažovalo o predaji podielu v spoločnosti Anthropic namiesto predaja verejne obchodovaného portfólia. Podiel v Anthropicu, ktorý plánoval fond predať, mal podľa Wall Street Journal hodnotu približne 3,5 miliardy USD, avšak jeho povaha menej likvidného aktíva nebola pre rýchly predaj vhodná. Celkový podiel fondu v Anthropicu sa pohybuje okolo 5 miliárd USD.


Poznámka: Hodnoty za február až apríl predstavujú modelový odhad vypočítaný na základe konštantného geometrického rastu medzi januárom a májom. Nejde o skutočne reportované údaje fondu.

Zisk Citadelu
Spoločnosť Citadel získala akciové portfólio v hodnote približne 16 miliárd USD s 10-percentným diskontom oproti hodnote aktív. Hneď po prevzatí pozícií od Aschenbrennera začali tieto tituly opäť rásť, čo pozitívne ovplyvnilo hospodárske výsledky samotného Citadelu. Fondy patriace pod Citadel zaznamenali v júli nasledujúce výnosy: Equities +14 %, Tactical Trading +11 % a Wellington približne +6 %. Zaujímavé na tom je, že fond Wellington dosahoval do približne 24. júla zisk len na úrovni 0,4 %. Dá sa preto predpokladať, že prudký rast výnosov v tomto fonde súvisel práve s výhodným nákupom portfólia od Situational Awareness. Konečné aktíva fondu Situational Awareness sa po tomto predaji pohybujú na úrovni približne 10 miliárd USD, pričom z nich bola úplne odstránená finančná páka. Odhaduje sa, že veľká časť týchto zostávajúcich aktív sa nachádza v menej likvidných podieloch, ako sú napríklad spoločnosti Anthropic, Fluidstack alebo MatX.

Záver
Vývoj investičného trhu počas posledných desaťročí ukazuje, že pasívne investovanie sa stalo dominantnou stratégiou najmä vďaka nízkym poplatkom, transparentnosti a schopnosti dosahovať výnos blízky trhu bez potreby správne vyberať jednotlivé spoločnosti. Aktívne riadenie síce vytvára priestor na nadvýkonnosť, no manažér musí dlhodobo prekonávať nielen benchmark, ale aj vyššie poplatky, transakčné náklady a riziko nesprávneho načasovania. S predlžovaním investičného horizontu preto klesá podiel fondov, ktoré dokážu svoju nadvýkonnosť udržať. Prípad hedgeového fondu Situational Awareness ukazuje najagresívnejšiu podobu aktívneho riadenia. Koncentrované pozície v oblasti umelej inteligencie, krátke pozície v softvérových spoločnostiach a využívanie finančnej páky umožnili fondu dosiahnuť mimoriadne výnosy, zároveň však vytvorili vysokú závislosť od pokračovania jedného trhového scenára. Keď sa vývoj polovodičových a softvérových spoločností obrátil, finančná páka znásobila straty a tlak veriteľov prinútil fond predať veľkú časť verejne obchodovaného portfólia so zľavou. Situational Awareness preto nie je dôkazom, že každé aktívne investovanie musí zlyhať. Je však príkladom toho, že vysoký výnos nemožno hodnotiť oddelene od rizika, ktoré bolo potrebné na jeho dosiahnutie. Investičná téza môže byť z dlhodobého hľadiska správna, no fond nemusí prežiť krátkodobý pohyb trhu, ak používa nadmernú páku, drží nelikvidné aktíva a nemá dostatočnú rezervu na krytie strát. Najdôležitejším výsledkom investovania preto nie je dosiahnutie čo najvyššieho výnosu v jednom období, ale schopnosť udržať stratégiu aj počas nepriaznivého vývoja trhu a ochrániť kapitál. (mš)


Rast cien nehnuteľností na Slovensku sa spomaľuje
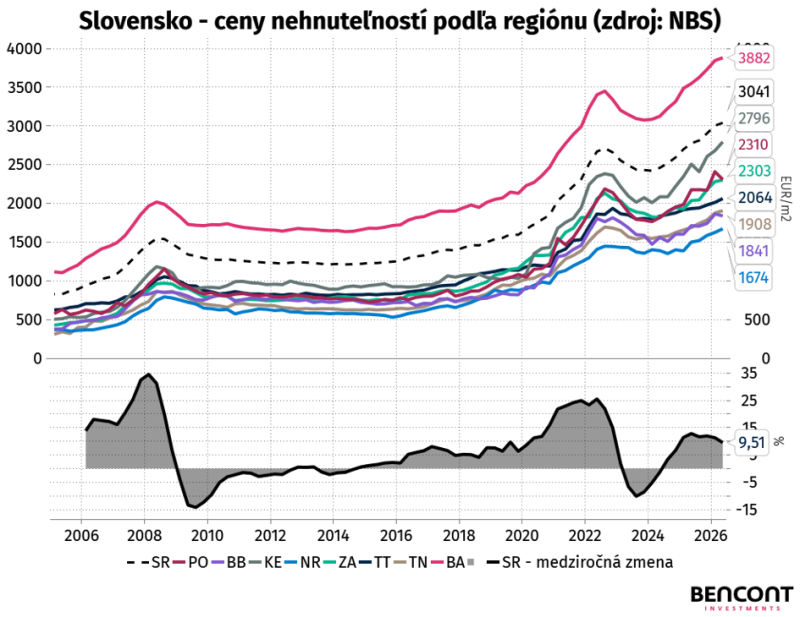
V druhom štvrťroku 2026 pokračovali ceny nehnuteľností na Slovensku v solídnom medziročnom raste na úrovni 9,5 %, dynamika ich rastu sa však postupne zmierňuje. V medzikvartálnom porovnaní vzrástli ceny nehnuteľností o 1,2 %, čo predstavuje najnižšie tempo rastu od prvého štvrťroka 2024. Ceny bytov sa oproti predchádzajúcemu štvrťroku zvýšili o 1,6 %, teda o 53 EUR/m², na úroveň 3 430 EUR/m². Rast sa pritom prejavil vo všetkých segmentoch bytového trhu, pričom najvýraznejšie zdraželi veľké, päť- a viacizbové byty. Z medziročného pohľadu sa však tempo rastu cien bytov spomalilo na 10,2 %. Rast cien pokračoval aj v segmente rodinných domov. Ich priemerná cena sa v druhom štvrťroku zvýšila o 2,1 % a dosiahla 2 163 EUR/m². V porovnaní so začiatkom roka tak domy zdraželi o 45 EUR/m². Medziročne boli ich ceny vyššie o 3,1 %, čo poukazuje na podstatne miernejší cenový vývoj v porovnaní s bytmi.


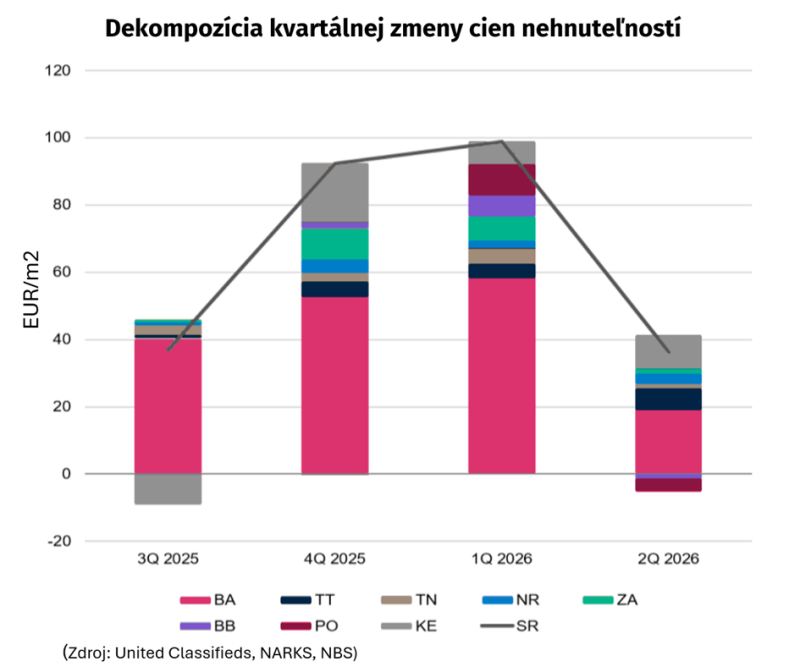
V priemere vzrástli ceny nehnuteľností na národnej úrovni oproti predchádzajúcemu štvrťroku o 36 EUR/m² na 3 041 EUR/m², pričom viac ako polovicu tohto nárastu opäť tvoril príspevok Bratislavského kraja, kde ceny vzrástli o 0,97 % na 3 882 EUR/m². Relatívne slabší rast cien však znížil jeho príspevok k rastu národného priemeru. Výraznejšie než v predchádzajúcom štvrťroku prispeli k celkovému rastu Košický a Trnavský kraj, kde ceny vzrástli o 4,24 %, resp. 2,45 %. Naopak, medzikvartálny pokles cien nehnuteľností zaznamenali Banskobystrický (-1,25 %) a Prešovský kraj (-4,23 %).


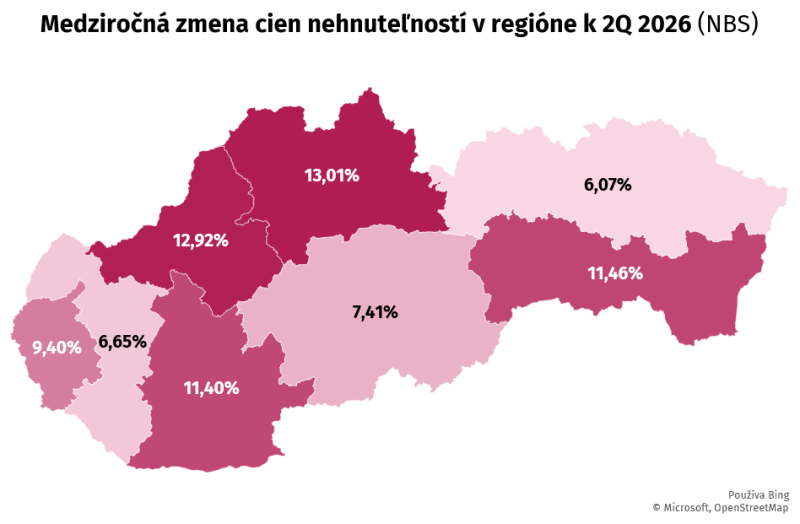
Ceny nehnuteľností v Bratislavskom kraji rástli medziročne tempom 9,4 %, no v porovnaní s predchádzajúcim (10,3 %) aj pred predchádzajúcim štvrťrokom (12,5 %) medziročná dynamika rastu postupne slabne. Napriek tomu ide stále o solídne nominálne zhodnotenie, ktoré po zohľadnení medziročnej inflácie na úrovni 3,5 % v júni 2026 predstavuje aj výrazný reálny rast cien. Tempo rastu sa zmierňuje aj na východnom Slovensku, kde priemerný medziročný rast cien nehnuteľností za posledné štyri štvrťroky dosahoval približne 14 %. Naopak, vysokú dynamiku si naďalej udržiavajú Žilinský, Trenčiansky a Nitriansky kraj, kde priemerný medziročný rast cien dosahuje približne 12,5 %. Najpomalšie rástli ceny nehnuteľností za posledné štyri štvrťroky v Trnavskom kraji s priemerným medziročným rastom 5,4 %, zatiaľ čo najvyššiu volatilitu vývoja cien vykazoval Banskobystrický kraj s priemerným medziročným rastom 11,3 %.


Budúci vývoj cien nehnuteľností bude pravdepodobne negatívne zasiahnutý sprísnenou menovou politikou ECB, keďže v júni 2026 zvýšila depozitnú sadzbu o 25 bodov na úroveň 2,4 %, pre rastúce inflačné tlaky v energiách. Bližšie sa vyjadrujeme k prísnejším úverovým podmienkam v našom predošlom čísle BWR 31. Keďže ceny nehnuteľností vzrástli za posledné dva roky v priemere o 23,5 %, zatiaľ čo mzdy len o 11,7 %, možno očakávať postupné ochladzovanie slovenského realitného trhu, najmä v regiónoch citlivejších na sprísňovanie úverových podmienok, akým je predovšetkým Bratislavský kraj. (fw)


Elektromobilita a čínska konkurencia prepisujú európsky trh s autami

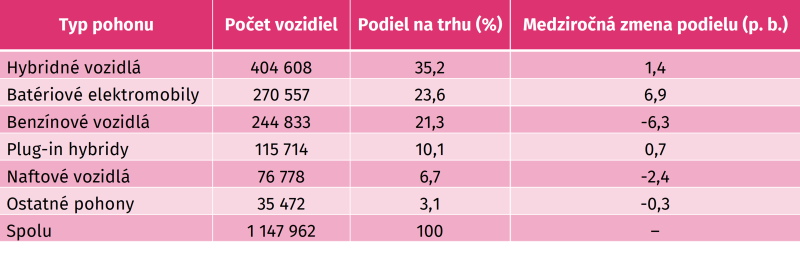
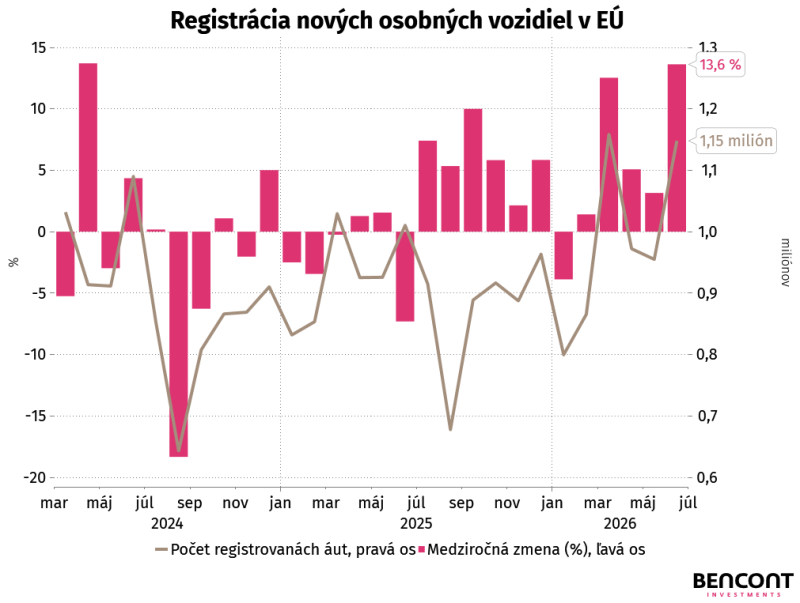
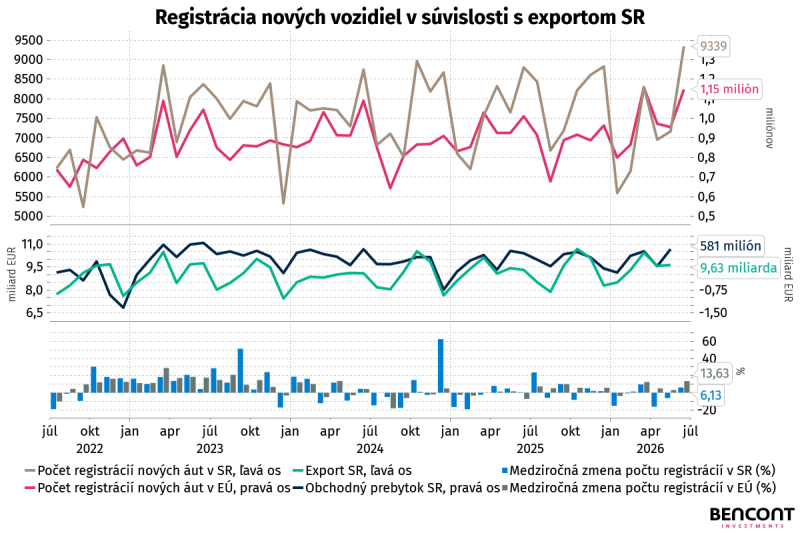
Automobilový trh dnes nie je len miestom súboja značiek, ale aj priestorom, kde sa rozhoduje o budúcnosti európskeho priemyslu. V júni bolo v Európskej únii (EÚ) zaregistrovaných takmer 1,15 milióna vozidiel, medziročne o 13,6 % viac. Rast súvisel najmä s elektrifikovanými pohonmi – registrácie batériových elektromobilov vzrástli o 60,7 % na 270,6 tisíca, plug-in hybridy o 22,1 % a hybridy o 18,4 %. Naopak, benzínové autá klesli o 12,4 % a naftové o 16 %. Zmena pohonov presúva investície automobiliek od spaľovacích motorov k batériám, softvéru a výkonovej elektronike, čím mení aj dopyt po komponentoch a kvalifikácii pracovníkov v európskom priemysle. 


 K záujmu o elektrifikované pohony prispievajú aj drahé palivá, ktorých priemerné ceny v EÚ boli v máji medziročne vyššie o 20,7 % a v júni o 13,7 %. Ropa sa pre geopolitické napätie približovala k 100 USD/barel, čo znamená, že sú podľa IEA úspory vodičov elektromobilov na palive medziročne vyššie o 35 %.


Dopyt posilňujú aj daňové úľavy a dotácie – v Nemecku dosahuje podpora pri kúpe nového elektromobilu 3 000 až 6 000 EUR a pri plug-in hybridoch 1 500 až 4 500 EUR podľa príjmu a počtu detí.

Cieľom je aj znížiť spotrebu ropy – EÚ už šetrí približne 140-tisíc barelov denne (-4,5 % medziročne) a 4,5 mld. EUR ročne na dovoze fosílnych palív. Pri cene 92 USD/barel (priemerná spotová cena Brentu v prvom polroku 2026) predstavovala úspora za prvý polrok 2026 približne 2,1 mld. EUR. Spotreba elektriny v Európe však pritom v tom období medziročne vzrástla o viac ako 2 % – na približne 1 300 TWh. Medzi dôvody patrilo ako vykurovanie a klimatizácia, tak elektrifikácia dopravy. Pri ilustračnej veľkoobchodnej cene 95 EUR/MWh (odhadovaná priemerná cena v EÚ v júni) by tento objem mal trhovú orientačnú hodnotu približne 123,5 mld. EUR. Hybridy sa preto stali vedúcou kategóriou áut pri registráciách – nie je ich nutné pravidelne nabíjať, pričom si elektrinu vyrábajú pri rekuperácii, spotrebujú menej litrov PHM/km a zároveň obmedzujú definitívny presun spotreby z palív na elektrinu.
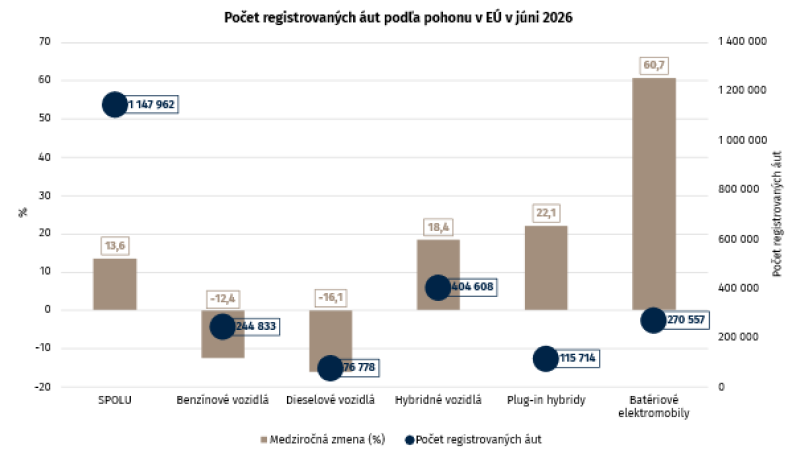


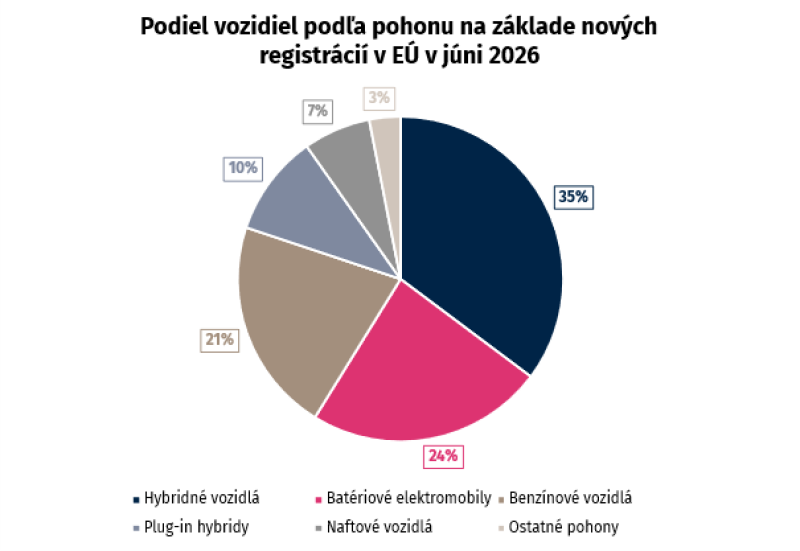
Potvrdzujú to i podiely na registráciách nových áut v EÚ – v júni patril najväčší podiel hybridným vozidlám (35,2 % trhu). Najvýraznejšie však medziročne posilnili batériové elektromobily – ich podiel vzrástol na 23,6 % (+6,9 p.b.). Naopak, podiel benzínových áut klesol na 21,3 % (-6,3 p.b.) a dieselových na 6,7 % (-2,4 p.b.). 


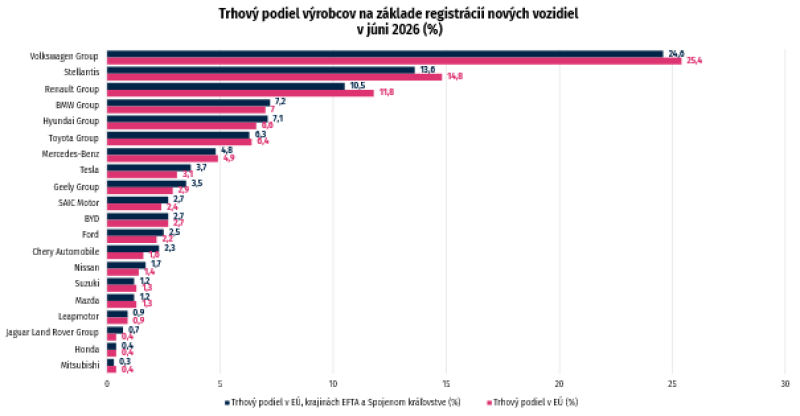
Júnový rast európskeho trhu využili najmä čínske automobilky. Registrácie značiek Geely, SAIC, BYD, Chery a Leapmotor v EÚ, krajinách EFTA (Island, Lichtenštajnsko, Nórsko a Švajčiarsko) a Spojenom kráľovstve vzrástli v priemere o 207,4 %. Spolu predali 171 630 áut a ich trhový podiel sa zvýšil na 13 % (+5,1 p.b.). Pomáha im široká ponuka elektrických a hybridných modelov, nižšie výrobné náklady a silná pozícia vo výrobe batérií. Pripravovaná výroba priamo v Európe môže navyše zmierniť vplyv ciel a skrátiť dodávateľské reťazce.


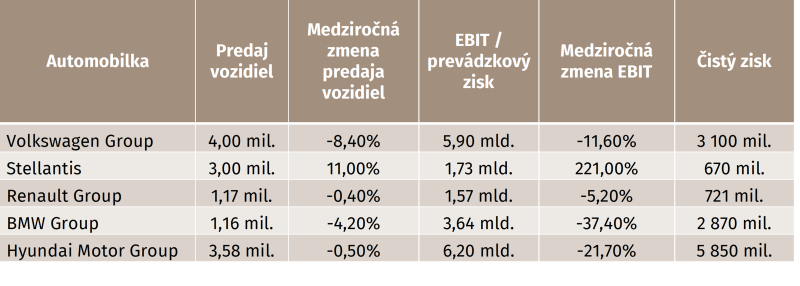
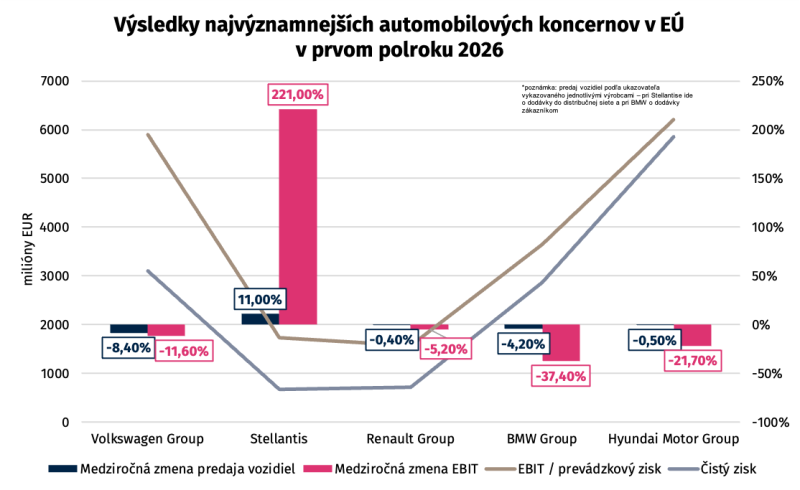
Ich expanzia prichádza v čase slabšieho výkonu priemyslu EÚ, ktorého produkcia v máji 2026 medziročne klesla o 0,3 %. Vývoz za január až máj o 4,8 %, zatiaľ čo dovoz vzrástol o 3 %. EÚ tak za prvých päť mesiacov vykázala obchodný deficit 15,9 mld. EUR. K zhoršeniu prispel aj menší prebytok v obchode so strojmi a vozidlami, ktorý klesol z 39,8 mld. EUR vo 4. štvrťroku 2025 na 27,8 mld. EUR v 1. štvrťroku 2026. Rast čínskych značiek tak zvyšuje tlak na ceny a marže európskych automobiliek. Spotrebiteľom prináša dostupnejšie elektrifikované autá, no domácich výrobcov núti rýchlejšie znižovať náklady a uvádzať nové modely, aby si udržali podiel na trhu. Slabší predaj v Číne a vysoké náklady na elektrifikáciu sa prejavili aj vo výsledkoch lídrov trhu – Volkswagen Group v prvom polroku 2026 dodal 4,13 milióna áut, teda o 6,3 % medziročne menej. Tržby zostali takmer nezmenené na 158,1 mld. EUR, no prevádzkový zisk klesol na 5,9 mld. EUR (-11,6 %). Rast predaja v Európe (+3,5 %) totiž nestačil vykompenzovať prepad v Číne (-31,6 %).


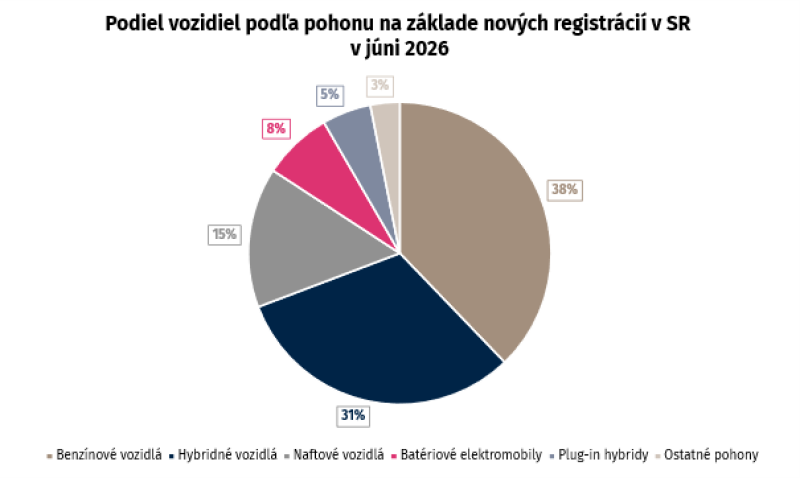
Slovensko v oblasti registrácií nových vozidiel v júni taktiež zaznamenalo medziročný rast, a to 6,1 %. Zaregistrovaných bolo 9 339 nových osobných áut. Elektromobily vzrástli o 44,3 % na 694 kusov, no tvorili len 7,4 % trhu, podstatne menej ako priemer EÚ. Hybridy dosiahli 31,4 %, benzínové autá 37,8 % a dieselové autá 15 %. Pomalší prechod k elektrifikovaným pohonom súvisí s vyššou obstarávacou cenou elektromobilov, slabšou kúpnou silou a obavami z nabíjania. Nižší podiel elektromobilov zároveň spomaľuje obnovu vozového parku a udržuje vyšší dopyt a závislosť na palivách a servise spaľovacích motorov. 


Záver

Pre Slovensko je vývoj európskeho automobilového trhu zásadný, pretože export tovarov a služieb dlhodobo presahuje 90 % HDP a viac ako 78 % tovarového vývozu smeruje do EÚ. Automobilový priemysel pritom tvorí vyše 10 % HDP, 44 % exportu a priamo a nepriamo zamestnáva 170 až 260 tisíc ľudí. V prvom polroku 2026 pritom registrácie nových áut v EÚ vzrástli o 5,7 % na 5,90 milióna, najmä vďaka elektromobilom a hybridom, kým slovenský trh klesol o 3,6 % na 43 504 vozidiel. Pre slovenské firmy je preto dôležitejší zahraničný než domáci dopyt.

Za január až máj 2026 slovenský vývoz vzrástol o 1,8 % na 47,4 mld. EUR a obchodný prebytok dosiahol 1,3 mld. EUR, no tento výsledok zlepšil najmä vývoz energií. Export strojov a dopravných zariadení, ktorý tvorí viac ako 60 % vývozu, klesol o vyše 2 % a priemyselná produkcia v máji oslabila o 2 %, najmä pre slabšiu výrobu áut. To naznačuje, že rastúci európsky dopyt sa do slovenského priemyslu zatiaľ neprenáša naplno. Ak sa výroba rýchlejšie neprispôsobí elektrifikácii a čínskej konkurencii, hrozí strata objednávok, slabší export a tlak na zamestnanosť. (vv)


Prečo je inflácia v Česku nižšia než vo zvyšku V4
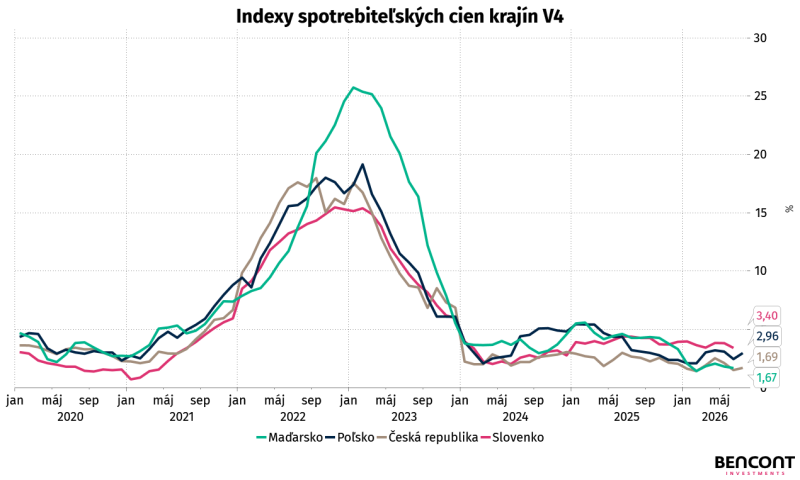
Po silnej inflácii v rokoch 2021 až 2023, spôsobenej najmä dôsledkami vojny na Ukrajine (prudkým rastom cien plynu, elektriny a ropy) sa tempo rastu spotrebiteľských cien v európskych krajinách vrátane V4 postupne spomaľovalo. V Česku klesla medziročná inflácia meraná indexom spotrebiteľských cien (CPI) z viac ako 17 % začiatkom roka 2023 pod 5 % na jeho konci. Odvtedy sa české CPI nachádza na najnižšej úrovni spomedzi krajín V4. V júni 2026 dosiahla inflácia podľa národného CPI približne 1,50 %, podľa harmonizovanej metodiky iba 1,1 %, čím malo Česko po Švédsku (1,0 %) druhý najnižší rast cien v Európskej únii. Predbežný odhad inflácie za júl dosiahol 1,69 %, jeho porovnanie s ostatnými krajinami V4 však bude možné až po zverejnení ich údajov za rovnaké obdobie.


Nízka česká inflácia je výsledkom prísnej politiky ČNB. Tá od júna 2022 do decembra 2023 držala úrokovú sadzbu na 7 % a trh podporila devízovými intervenciami. Predajom rezerv (prevažne v EUR) a nákupom korún v hodnote približne 614 miliárd CZK za obdobie máj – november 2022 banka spevnila menu. Silná koruna zlacnila dovoz a stlmila rast cien. Tento efekt spolu s koncom energetickej tarify pomohol znížiť začiatkom roka 2024 medziročnú infláciu na úroveň 2,3 %.

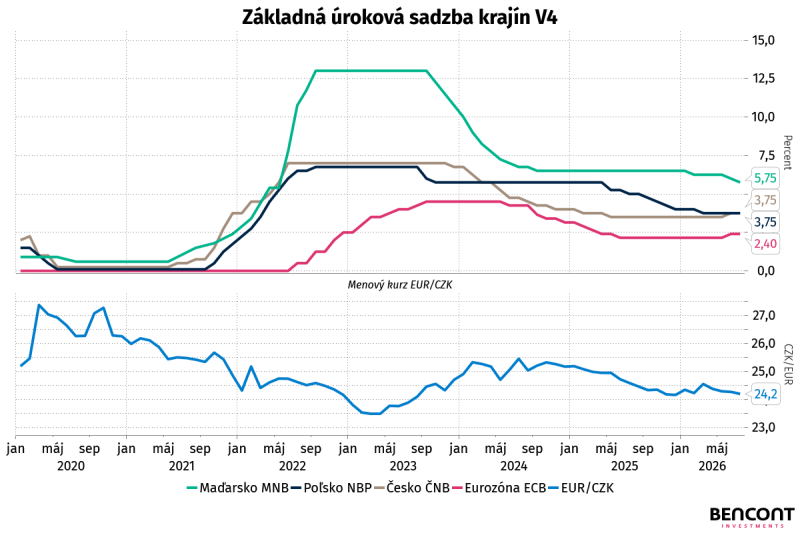
Aktuálne však za nízkou českou infláciou stoja napríklad priaznivejšie ceny energií a potravín. V máji cena elektriny medziročne klesla približne o 12 %. Za týmto poklesom stojí kombinácia poklesu cien na veľkoobchodnom burzovom trhu a presun financovania podpory obnoviteľných zdrojov (poplatku PoZE) zo spotrebiteľských cien elektriny do štátneho rozpočtu, čo znížilo regulovanú zložku ceny a infláciu o približne 0,4 percentuálneho bodu. K poklesu inflácie prispelo aj zníženie cien pohonných hmôt (– 0,15 p. b. z inflácie) hlavne kvôli denným cenovým stropom, ktoré však vláda 19. júla zrušila. V júni sa pridal pomalší rast cien v doprave a pokles cien potravín o 3,4 % medziročne. Tým, že potraviny predstavujú objem až 15,2 % v spotrebnom koši ČR na rok 2026, spolu s dopravou dokázali znížiť infláciu o 0,6 p. b. Druhým faktorom je prísnejšia menová politika. ČNB v júni 2026 zvýšila sadzbu na 3,75 %, čím pri nižšej inflácii tlmila spotrebu výraznejšie než eurozóna alebo Poľsko (ktoré sadzbu ponechalo) a Maďarsko (ktoré sadzbu znížilo). Tretím faktorom je naďalej relatívne silná koruna s kurzom okolo 24,2 až 24,3 CZK/EUR, ktorá zlacňuje import.


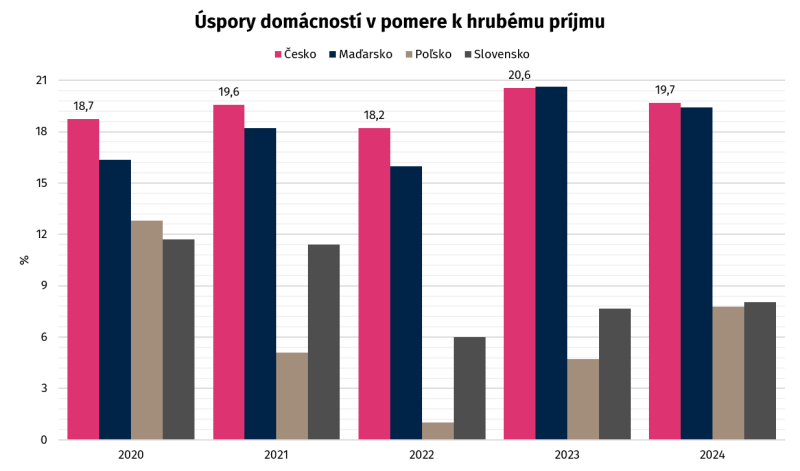
Nízka česká inflácia však nemusí byť len výsledkom makroekonomických opatrení, ale aj zaužívaných spotrebiteľských a kultúrnych návykov. Česko dlhodobo vykazuje najvyššiu mieru úspor domácností v regióne V4 (priemerne 19,36 % hrubého príjmu v rokoch 2020–2024, oproti napr. 6,28 % v Poľsku za rovnaké obdobie), pričom súčasne malo v roku 2024 najnižší rast reálnych miezd spomedzi V4 (3,6 % oproti 8,9 % v Maďarsku a 7,8 % v Poľsku). Táto kombinácia naznačuje, že české domácnosti tradične uprednostňujú šetrenie pred spotrebou, čo tlmí domáci dopyt a nepriamo prispieva k nižšej inflácii.


V Česku okrem vysokých úspor tvoria nákupy potravín a drogérie v akciách takmer 60 % všetkých výdavkov, čo je zároveň najvyšší podiel v celej Európe. Podobne vysoký podiel majú už len Slovensko, Maďarsko a Dánsko (všetky však pod 50 %). Pri produktoch ako maslo, káva či pivo sa v akcii predá až 70 % objemu. Táto citlivosť na cenu drží obchodníkov pod tlakom znižovať marže a funguje ako doplnkový, kultúrne zakorenený brzdiaci mechanizmus voči rastu cien.

Od roku 2027 sa zavádza ETS2 (európsky systém spoplatňovania emisií CO₂ pre budovy a dopravu, čo v praxi znamená vyššiu cenu za kúrenie plynom a za palivo do auta), ktorý môže infláciu zvýšiť. K tomu sa pridáva pokračujúci rast cien nehnuteľností a riziko, že vojnový konflikt na Blízkom východe opäť vyženie ceny ropy nahor. V tomto scenári by už prípadné obnovenie cenového stropu nemuselo byť efektívne kvôli vysokým výdavkom štátneho rozpočtu aj v kombinácií s PoZE, ktorý takisto bude platený z vládnych financií. Infláciu tiež môže znižovať ďalšie očakávané posilňovanie koruny (podľa prognózy Komerční banky z dnešných 24,2 na 23,9 CZK/EUR začiatkom roka 2028) a pretrvávajúce vysoké úrokové sadzby ČNB, ktoré budú nepriamo tlmiť dopyt. (lg)

Horúčavy ako makroekonomické riziko: Stredná Európa a Slovensko 2026
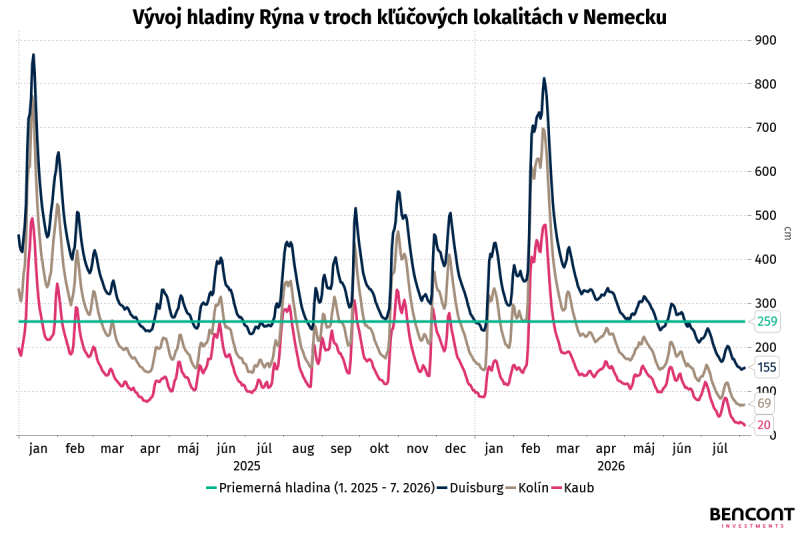
Predpoveď Národného ústavu pre oceány a atmosféru (NOAA) z 12. marca 2026, ktorá odhadovala vznik fenoménu El Niño (klimatický jav, ktorý neobvykle otepľuje povrchové vody v rovníkovej oblasti) na 62 %, sa v júni potvrdila a odvtedy prudko posilňuje. Súbežne s jeho rozvojom čelila Stredná Európa extrémnym vlnám horúčav. Tie priniesli rekordné teploty na Slovensko (41,3 °C), do Maďarska (42,0 °C) a Nemecka (41,8 °C). Hoci vysoké teploty v Európe prebiehajú v rovnakom čase, nešlo o priamy dôsledok El Niňo. Spojovacím článkom medzi rekordným teplom v Európe a tichomorským fenoménom je dlhodobé globálne otepľovanie, ktoré vytvára podmienky pre vznik takto intenzívnych výkyvov.

V nadväznosti na extrémne teploty a pretrvávajúce sucho sa výrazne zhoršila aj hydrologická situácia v Nemecku. Pokles hladiny Rýna pri Kaube na približne 20– 24 cm, výrazne pod kritickou hranicou splavnosti 78 cm, obmedzil nákladnú dopravu na približne 20 % kapacity. Preprava tankerom z Rotterdamu do Karlsruhe preto zdražela z 45 € za tonu koncom júna na približne 150–155 € začiatkom augusta. Oceliareň Thyssenkrupp v Duisburgu obmedzila dodávky surovín a mierne znížila produkciu vysokých pecí, zatiaľ čo BASF (najväčší svetový chemický koncern) a Shell využívajú menšie lode, železnicu, cestnú dopravu a potrubia. Narušenie zásobovania môže podľa odhadov znížiť nemecký HDP v treťom štvrťroku až o 0,2 %, čo predstavuje stratu 1–2 miliardy eur.


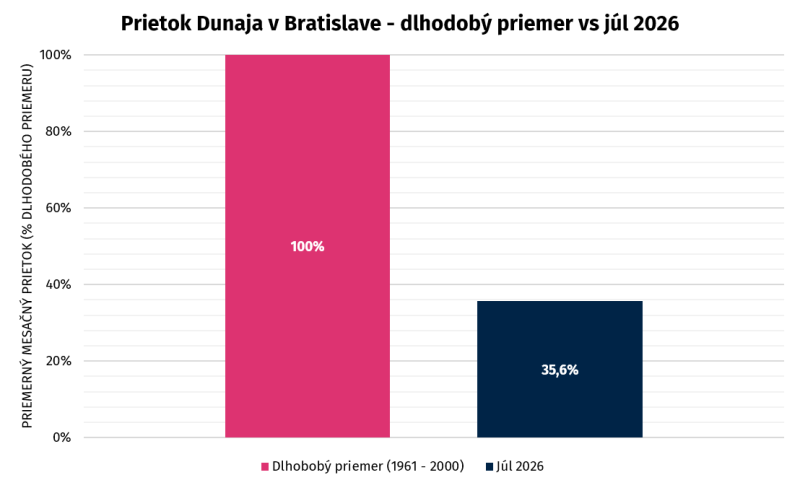
Rovnaký mechanizmus sa prejavil aj na Dunaji, kde extrémne sucho obmedzilo plavbu, zvýšilo logistické náklady a narušilo dodávateľské reťazce v celom podunajskom regióne. Na vodomernej stanici Bratislava/Devín dosiahol minimálny denný prietok 27. júla približne 725 m³/s, čo predstavovalo iba približne 35,6% dlhodobého priemeru 2 050 m³/s. Zároveň išlo o najnižší júlový prietok v histórii pozorovaní od roku 1876. Viac než desiatka plavidiel zostala v Bratislave a nákladné lode museli znížiť ponor, čo viedlo k obmedzeniu objemu prepravovaného nákladu. Nepriame dôsledky pocítili aj priemyselné podniky vrátane spoločnosti Duslo, ktorým sa skomplikovala riečna logistika a zvýšili náklady na alternatívnu prepravu po železnici a cestnej doprave. 


V Maďarsku mala nízka hladina Dunaja ešte výraznejšie hospodárske dôsledky než na Slovensku, keďže zasiahla energetiku, nákladnú dopravu, cestovný ruch aj poľnohospodárstvo. Pri hladine 23 cm v Budapešti bola väčšina nákladnej plavby prakticky zastavená a lode v prevádzke mohli prepravovať iba 10–20 % bežného nákladu. Na severnom úseku Dunaja v okolí Gönyű a Komáromu uviazlo približne 15 hotelových lodí, čo sa prejavilo aj v 18-percentnom poklese rezervácií spoločnosti MAHART-PassNave. Nedostatok zrážok v rozsahu 80–130 mm zároveň zhoršil zavlažovanie a skomplikoval prepravu poľnohospodárskych komodít, najmä pšenice, kukurice a olejnín. Dňa 30. júla bola pre sucho vyhlásená mimoriadna pohotovosť v 66 z 84 maďarských vodohospodárskych okresov.

Pretrvávajúce sucho v lete 2026 spolu so zhoršenou hydrologickou situáciou výrazne podporilo aj lesné a poľnohospodárske požiare naprieč Strednou a Južnou Európou. Vo Francúzsku dosiahli tohtoročné škody z požiarov 10 – 15 mld. €, pričom poistené je len niekoľko miliárd eur. Zvyšok nákladov (evakuácie, prerušenie prevádzky, výpadky dodávok) nesú domácnosti, firmy a verejné rozpočty. Z celkových klimatických škôd v EÚ za roky 1980 – 2024 bolo poistených menej než 20 %. Samotné požiare zasiahli viacero krajín, napríklad v Španielsku zhorelo v Guadalajare (júl 2026) približne 32-tis. ha a v Aragónsku vyše 12-tis. ha za nasadenia 300 vojakov, vo Francúzsku si požiar vo Var (júl 2026) vyžiadal evakuáciu asi 400 ľudí na ploche 2 500 ha. Len v predchádzajúcej požiarnej sezóne EÚ zaznamenala vyše 1 800 požiarov s emisiami okolo 38 mil. ton CO₂, čo oslabuje aj schopnosť lesov viazať uhlík.

Extrémne teplo súbežne tlmí produktivitu práce a premieta sa priamo do HDP. Podľa Európskej environmentálnej agentúry klesla pracovná ponuka v sektoroch s vysokou expozíciou teplu (stavebníctvo, poľnohospodárstvo, lesníctvo, ťažba) o 0,98 %, čo pri podniku so 100 zamestnancami predstavuje asi 157 stratených hodín mesačne. Rast teploty o 1,5 °C do roku 2030 má globálne pripraviť ekonomiku až o 2,2 % pracovných hodín, čo pri firme s 250 zamestnancami znamená zhruba 880 hodín mesačne. Pri opakovaní extrémnych horúčav by mohol kumulatívny pokles HDP do roku 2030 dosiahnuť 5 – 7 % vo Francúzsku, Taliansku, Španielsku, Japonsku aj na Slovensku. V absolútnych číslach až 240 mld. USD vo Francúzsku či 354 mld. USD v Japonsku, pričom na Slovensku by najviac utrpeli investície (pokles až o 14,7 %). Fiškálne bilancie by sa v priemere zhoršili o 0,5 % HDP ročne, keďže výpadok daňových príjmov (1,8 % vo Francúzsku, 0,7 % v Nemecku) sprevádzajú rastúce výdavky na obnovu a adaptáciu. (lg)

Devízové intervencie JPY zo strany USA

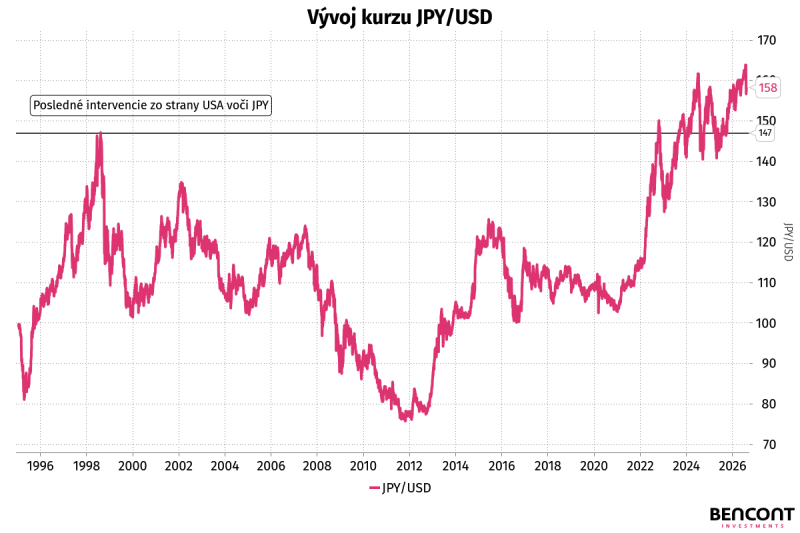
Japonský jen od začiatku roka do júlového minima, keď sa kurz dostal až na 164 JPY za USD, oslabil o takmer 5 % a dostal sa na najslabšie úrovne od roku 1998, keď USA naposledy intervenovali na podporu japonskej meny. Od júlového maxima kurzu USD/JPY však jen za posledné dni posilnil o viac ako 3 %, pričom sa očakáva jeho ďalšie posilňovanie voči doláru. Ministerstvo financií USA zároveň žiada o zvýšenie súčasného limitu FIMA Repo Facility vo výške 60 miliárd USD na jednu protistranu. Tento mechanizmus umožňuje Japonsku získať dolárovú likviditu oproti americkým štátnym dlhopisom bez potreby ich predaja na trhu, čím mu poskytuje väčší priestor na intervencie na podporu jenu.


Prečo USA nechce slabý jen

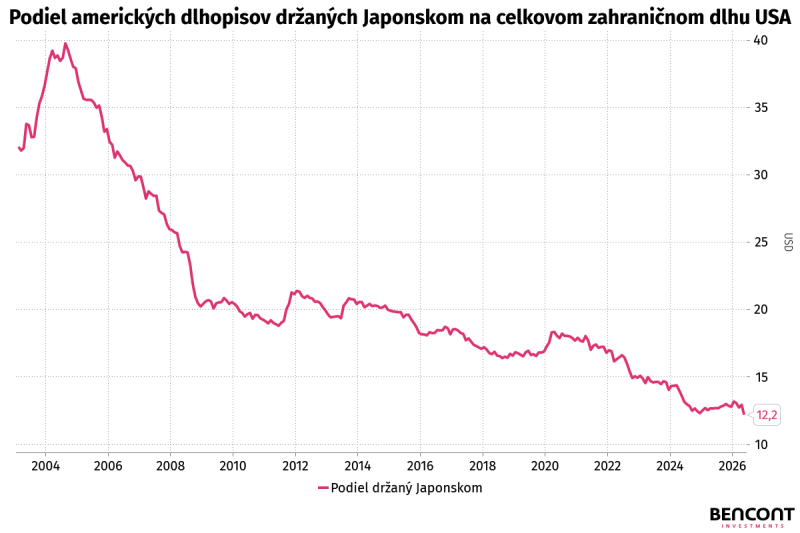
Dôvodov, prečo USA nepožadujú, aby bol jen príliš slabý, je hneď niekoľko. Súčasný jen, ktorý sa obchoduje na úrovni 158 JPY/USD, predstavuje veľmi slabú menu. Tá síce zvýhodňuje Japonsko v exporte, no zároveň ho znevýhodňuje v importe prostredníctvom importovanej inflácie. USA sa navyše obávajú, že ak by jen zostal slabý príliš dlho, spustila by sa takzvaná „ázijská menová reťazová reakcia“. Tento mechanizmus spočíva v tom, že Amerika v roku 2025 doviezla približne 41,5 % z celkového importu práve z ázijských krajín, čo predstavuje sumu 1,417 bilióna USD. Ak by hlavné ázijské meny devalvovali kvôli udržaniu konkurencieschopnosti voči jenu, znamenalo by to výrazné zvýšenie ich obchodnej bilancie. Zároveň by to znevýhodnilo americký priemysel, ktorého ceny by boli menej konkurencieschopné voči tým ázijským. Druhý dôvod vytvára tlak na výnosy na americkom dlhopisovom trhu. V súčasnosti drží Japonsko americký dlh v objeme približne 1,14 bilióna USD, čo predstavuje zhruba 12,2 % z celkovej expozície dlhopisov držaných zahraničím. Celková hodnota tejto zahraničnej expozície činí 9,37 bilióna USD. Jedným z možných riešení pre Japonsko je predávať tieto dlhopisy a za USD získané z predaja nakupovať domácu menu. Problém však vzniká v tom, že ak začne Japonsko dlhopisy predávať, ich cena klesne, čo bude výnosy tlačiť smerom nahor. Dlhodobé dlhopisy sa obchodujú s výnosom 5,203 %, zatiaľ čo výnosy desaťročných dlhopisov sa v Amerike pohybujú na úrovni 4,657 %, pričom od nich priamo závisia úroky na hypotékach. Ak by Amerika riskovala zvýšenie výnosov na dlhom konci krivky, znamenalo by to ďalšie zhoršenie trhu s bývaním a skomplikovalo by to aj refinancovanie existujúceho štátneho dlhu, ktorý sa pohybuje na úrovni 39 biliónov USD. Pri 10-ročných dlhopisoch by to takisto znamenalo zvýšenie diskontného mechanizmu, od ktorého sa preceňujú ostatné aktíva v ekonomike, čo by mohlo viesť k zníženiu násobkov akcií. Práve preto ministerstvo financií tlačí na rozšírenie programu FIMA Repo nad 60 miliárd USD v rámci protistrany, prostredníctvom ktorého dostáva Japonsko doláre výmenou za dlhopisový kolaterál. Zároveň nízky kurz jenu zvýhodňuje investorov, ktorí realizujú obchody typu „carry trade“ a zarábajú na slabom JPY/USD prostredníctvom úrokového diferenciálu a tiež na postupnej devalvácii jenu. Ak by však JPY/USD posilnil príliš výrazne, carry trade začne fungovať s opačným efektom. Investori vtedy začnú predávať dolárové aktíva a budú presúvať pozície späť do jenu, čo by malo neželaný negatívny vplyv na americké aktíva.


Prečo jen klesá

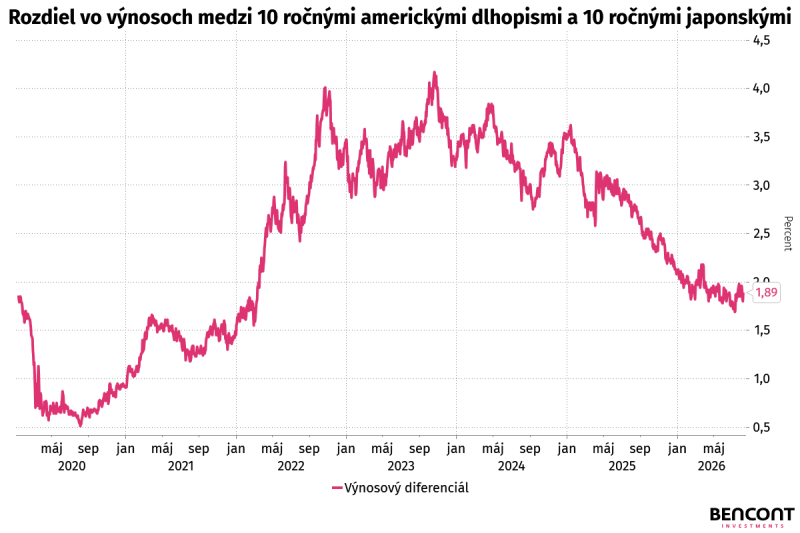
Jedným z možných dôvodov pokračujúceho vývoja kurzu JPY/USD je úrokový diferenciál. Úrokové sadzby v USA sa nachádzajú v pásme 3,5 – 3,75 %, pričom v Japonsku sa pohybujú na úrovni 1 %. Výnosy desaťročných štátnych dlhopisov dosahujú v USA 4,666 % a na strane Japonska 2,802 %. Výnosový diferenciál medzi týmito dvoma aktívami preto zvýhodňuje USA o 1,864 percentuálneho bodu, čo robí americké dlhopisy atraktívnejšími v porovnaní s japonskými. Zároveň sa očakáva, že úrokový diferenciál by sa mal počas tohto roka znižovať, keďže BoJ počíta s tým, že inflácia v tomto roku dosiahne hodnoty medzi 2,5 % až 3 %, čo bude mať za následok rast úrokových sadzieb nad súčasné úrovne. Jedným z dôvodov rastu inflácie je výrazne drahší dovoz, ktorému slabý jen neprospieva. Vojna na Blízkom východe tento import ešte viac zdražuje. Japonsko je kriticky závislé od dovozu energií a v roku 2025 vynaložilo na import fosílnych palív približne 22,1 bilióna jenov, čo predstavovalo takmer 20 % celkového dovozu krajiny. Energetická sebestačnosť Japonska pritom dosahuje iba približne 15 %, čo znamená, že zhruba 85 % svojich energetických potrieb musí štát pokrývať zo zahraničných zdrojov. Práve preto sa výrazne vyššie ceny fosílnych palív priamo prejavujú v raste domácej cenovej hladiny a v zhoršovaní celkovej obchodnej bilancie Japonska.


Záver

Hoci sa slabý jen (JPY) voči doláru (USD) môže na prvý pohľad javiť ako benefit pre japonský export, ekonomika Japonska sa za posledné desaťročia výrazne zmenila. Zatiaľ čo v roku 2010 dosahovala obchodný prebytok vo výške 6,83 bilióna jenov, za posledných 15 rokov zaznamenáva takmer každý rok schodok v obchodnej bilancii. Mení sa tak zo silne exportnej ekonomiky, ktorou bola od 80. rokov 20. storočia, na ekonomiku, v ktorej rastie význam dovozu a príjmov zo zahraničných investícií.
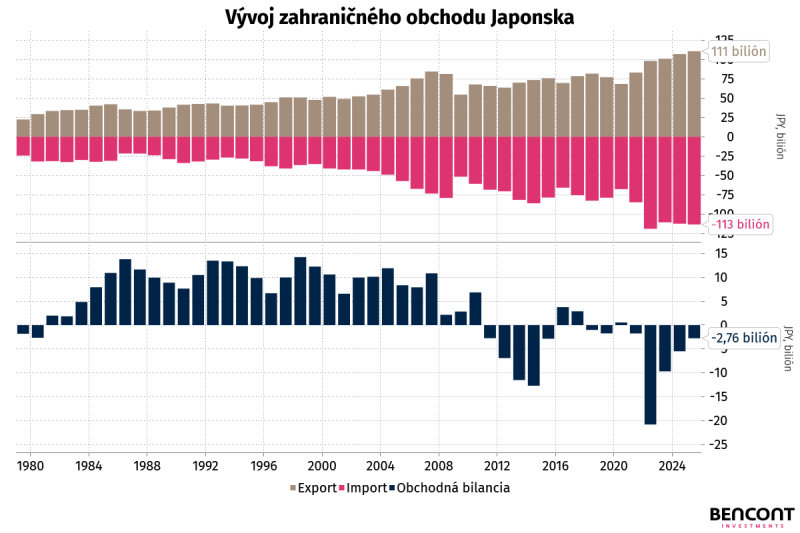


Na druhej strane treba spomenúť, že japonské firmy sídliace v zahraničí tento schodok v obchodnej bilancii kompenzujú a vytvárajú výrazný prebytok bilancie primárnych dôchodkov, ktorý v roku 2025 dosiahol 41,59 bilióna JPY. Slabý jen navyše matematicky pomáha pri prepočte ziskov vytvorených v zahraničí späť na domácu menu. Ak teda budeme vychádzať zo scenára, že japonská ekonomika prešla procesom transformácie z exportne orientovanej na ekonomiku orientovanú na import, môžeme vyvodiť záver, že súčasná situácia Japonsko vo veľkej miere nezvýhodňuje. Tento proces transformácie navyše v rokoch po finančnej kríze podporoval silný kurz JPY/USD, kvôli ktorému boli japonské tovary menej konkurencieschopné, než tomu bolo v 80. rokoch. (mš)


Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.