09. 10. 2026 | BENCONT Weekly Report 41

Americké dlhopisy pod tlakom

Pretrvávajúce inflačné tlaky, rastúce fiškálne deficity a zvýšená ponuka dlhu vytvárajú riziko ďalšieho rastu výnosov amerických štátnych dlhopisov. Súčasné trhové ocenenie preto vyvoláva otázku, či investori dostatočne zohľadňujú tieto riziká. Prečo európska inflácia kvôli energetickému šoku z iránskej vojny predbieha infláciu v Spojených štátoch? Kurz eura voči doláru klesá už niekoľko týždňov, čo môže súvisieť s obavami o udržateľnosť fiškálnej politiky jednotlivých európskych krajín. Vláda SR pripravila rozpočet na rok 2027, ktorý neprináša výraznejšie zmeny.

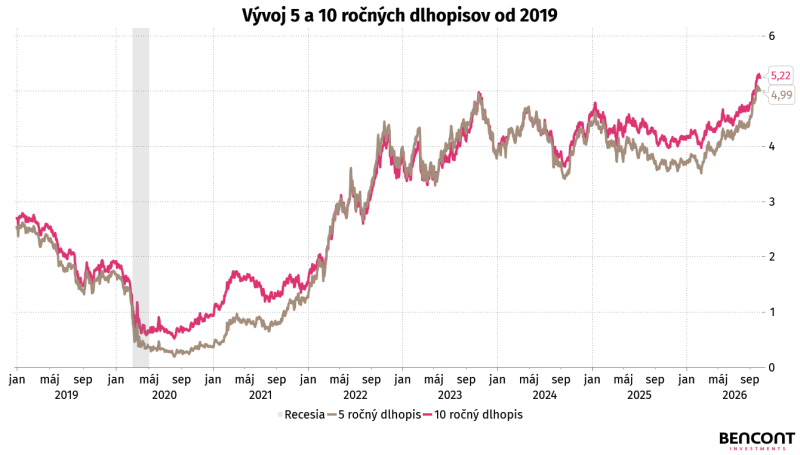
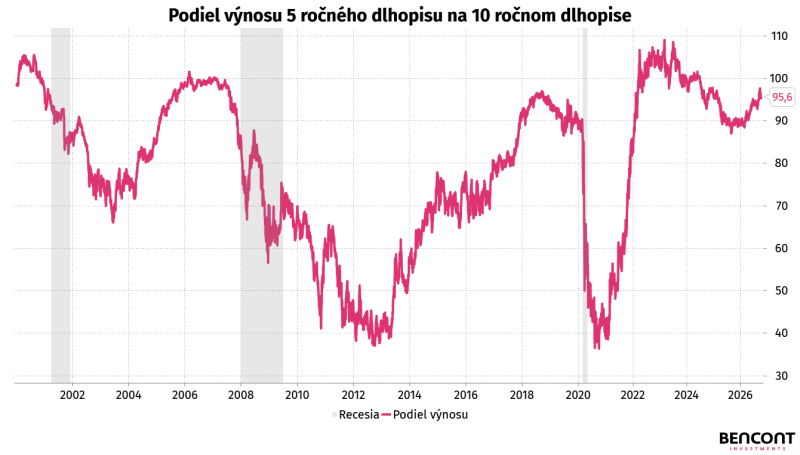
Pri investovaní do rôznych tried aktív platí, že investor by mal zvážiť pomer medzi požadovaným výnosom a rizikom, ktoré pri investícii podstupuje. Súčasný dlhopisový trh naznačuje, že investori, ktorí ukladajú svoje peniaze do strednodobého dlhu, výrazne znižujú riziko durácie oproti dlhodobému dlhu. V súčasnosti dosahujú výnosy na 5-ročnom americkom dlhu 5,077 %, zatiaľ čo pri 10-ročnom 5,328 %. Výnos, ktorý dostávajú investori investujúci do strednodobého dlhu, tvorí približne 95,6 % výnosu dlhodobého dlhu pri polovičnej durácii. Tento nepomer spôsobuje, že na to, aby bol dlhodobý dlhopis atraktívnejší ako strednodobý, musí niesť oveľa vyšší výnos, ktorý bude kompenzovať riziko.


Riziká súčasného precenenia na dlhopisovom trhu

Paralela s rokom 1970

Na začiatku 70. rokov začala v ekonomike USA rásť inflácia, ktorá v roku 1970 dosiahla vrchol na úrovni 6,4 %, pričom nezamestnanosť bola v roku 1969 na úrovni 3,4 %, teda takmer najnižšej za celé desaťročie. Americká ekonomika sa vtedy dala označiť za relatívne veľmi silnú. Toto obdobie sa označuje ako „Great Inflation“ a dôvodov vzniku inflačných šokov bolo hneď niekoľko. Následne v roku 1973 prišla prvá vlna ponukových šokov, ktorá ceny ropy približne zoštvornásobila, a inflácia dosiahla úroveň 12,2 %. Vysoká inflácia pritiahla pozornosť Fedu, ktorý zvýšil sadzby až na 13 %. Do konca roka 1975 kleslo tempo rastu cenovej hladiny na takmer 5 % ročne, avšak v roku 1979 prišiel druhý energetický šok, ktorý ceny ropy približne strojnásobil. Následne v roku 1980 zvýšil Fed pod vedením Paula Volckera úrokové sadzby na 20 %. Krátky koniec výnosovej krivky úzko koreluje s výškou úrokových sadzieb, čo znamená, že v tomto období dosahoval v prípade 2-ročného dlhu výnos približne 16 %. Dlhý koniec odráža skôr dlhodobé ekonomické trendy a ich vplyv na ekonomiku, napríklad vývoj cenovej hladiny, avšak aj ten dosahoval v 80-tych rokoch približne 16 %.Pri pohľade na dnešnú situáciu, do februára 2026, keď sa začala vojna na Blízkom východe, trh očakával, že inflácia z roku 2022 bola prechodná a postupuje smerom k 2 %, čo sa odrážalo aj vo vývoji úrokových sadzieb. Situáciu skomplikovali energetické šoky, ktoré opätovne oživili infláciu, a vyzerá to, že súčasná menová politika bude opäť smerovať k reštrikcii. V roku 2022 ekonomika USA dosiahla takmer cválajúcu infláciu na úrovni 9 %, pričom sadzby v roku 2023 dosahovali 5,5 %. Inflácia v roku 2022 bola zapríčinená kombináciou nadmerne vysokej ponuky peňazí a energetických šokov vyvolaných pandémiou a vojnou na Ukrajine. To naznačuje, že investori môžu do rizika durácie dlhodobého dlhu vo väčšej miere oceňovať scenár vyššej inflácie počas dlhšieho obdobia. Neznamená to, že Fed bude v boji proti inflácii opäť držať sadzby na 20 %, ale kombinácia silnej ekonomiky a vyššej inflácie zapríčiňuje prudký rast výnosov na krátkom konci.


,,Buffet“ na dlhopisovom trhu

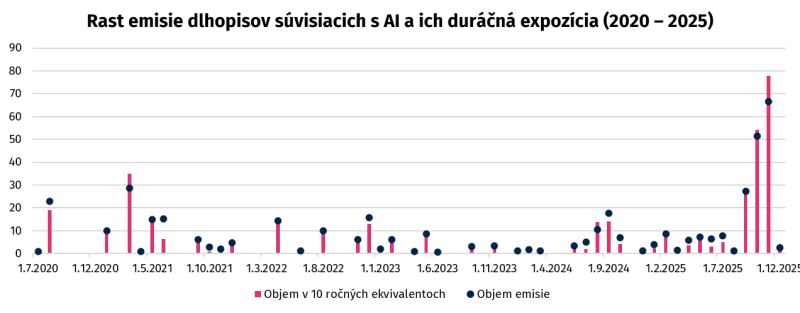
Investor Dan Fuss, označovaný za „Buffetta“ dlhopisového trhu, prirovnáva súčasný stav dlhopisového trhu práve k 70. rokom. Išlo o obdobie vyššej inflácie, ktorá spočiatku zvýhodňovala krátky koniec výnosovej krivky, najmä v dôsledku vyšších inflačných očakávaní. Práve preto tento investor v súčasnosti nakupuje a odporúča využívať 5-ročné dlhopisy, ktoré ponúkajú približne 96 % výnosu 10-ročných dlhopisov. Navyše majú polovičnú duráciu, čo ich robí atraktívnejšími. Nedostatočná kompenzácia za dodatočné úrokové riziko môže znižovať dopyt po dlhodobých dlhopisoch, čím vzniká tlak na rast ich výnosov. Rast výnosov na dlhom konci navyše nespôsobuje len rast krátkeho konca. V súčasnosti okrem inflačných očakávaní konkurujú dlhopisovým výnosom aj rekordné emisie, riziková prémia spojená s vysokým zadlžením a emisie súkromného dlhu. Súkromný dlh prepojený s výstavbou AI infraštruktúry dosahuje podľa Goldman Sachs v roku 2026 úroveň 260 miliárd USD, pričom v roku 2027 majú emisie dosiahnuť približne 420 miliárd USD, čo predstavuje 60 % medziročný nárast. Emisie AI dlhu v roku 2026 navyše vytvorili konkurenciu v podobe približne 360 miliárd USD ekvivalentu durácie 10-ročných dlhopisov. Investori sú pri investovaní do AI dlhu čoraz selektívnejší a rozpätie výnosov vzrástlo na 115 bázických bodov oproti 78 bázickým bodom pri triede „investment grade“. Dan Fuss pritom hovorí, že atraktívnou úrovňou pre investovanie do AI dlhopisov je pre neho približne 15 % diskont voči nominálnej hodnote, a to aj preto, že tieto spoločnosti sa naďalej výrazne zadlžujú.


Kde je rozdiel so 70-tymi rokmi

Silná ekonomická aktivita a pretrvávajúce inflačné tlaky zvyšujú riziko pomalšieho návratu inflácie k dvojpercentnému cieľu Fedu, prípadne jej opätovného zrýchlenia. Takýto vývoj by mohol vyžadovať dlhšie obdobie reštriktívnej menovej politiky, čo by pri súčasnom vysokom zadlžení USA ďalej zvyšovalo tlak na verejné financie. Hoci súčasná situácia pripomína inflačný vývoj 70. rokov, americká ekonomika je dnes menej energeticky náročná, inflačné očakávania sú pevnejšie ukotvené a Fed disponuje dôveryhodnejším rámcom menovej politiky, čo znižuje pravdepodobnosť zopakovania rovnako silnej druhej inflačnej vlny. Navyše v 80. rokoch, keď Volcker zvýšil sadzby na 20 %, dosahovalo zadlženie americkej ekonomiky približne 35 % HDP, pričom samotné sadzby výrazne zhoršili fiškálnu nerovnováhu a skomplikovali snahu menovej politiky príliš nekomplikovať financovanie vlády. Scenár z 80. rokov je dnes menej pravdepodobný, hoci ceny ropy naďalej rastú a v súčasnosti sa cena ropy Brent drží na úrovni takmer 100 USD za barel. Hoci je scenár 20 % úrokových sadzieb nepravdepodobný, vzniká problém, ktorý ilustruje zadlženie americkej vlády na úrovni 122 % HDP. Úrokové náklady by mali v tomto roku dosiahnuť 1,2 bilióna USD, čo predstavuje približne 15 % výdavkov amerického rozpočtu v roku 2026, zatiaľ čo v roku 1980 predstavovali úrokové náklady približne 8 % rozpočtu. Situáciu takisto komplikuje skutočnosť, že pri súčasnom tempe rozpočtových deficitov na úrovni aspoň 2 % by tempo hospodárskeho rastu nemuselo byť dostačujúce. Pri 2 % deficite by podľa Výboru pre zodpovedné hospodárenie s verejnými financiami (CRFB) musel rast reálneho HDP počas nasledujúcej dekády dosahovať približne 3,8 %. Tento údaj je pritom v ostrom rozpore s projekciou Rozpočtového úradu USA, podľa ktorého bude reálne HDP rásť tempom 1,8 %. V prípade rastu reálneho HDP o 3,8 % a za predpokladu inflácie na úrovni 2 % by v tomto scenári klesol pomer dlhu k HDP v roku 2036 na 85 %. Prognóza Rozpočtového úradu USA navyše uvádza, že úrokové náklady, ktoré dnes dosahujú 3,7 % HDP, by mali v roku 2036 dosiahnuť 4,6 % HDP, a to za predpokladu zvýšenia zadlženia zo 101 % na 120 % HDP a prakticky zdvojnásobenia úrokových nákladov. Rast zadlženia zo 101 % na 120 % sa týka dlhu držaného verejnosťou a jeho priemerný úrok by sa mal v roku 2036 pohybovať na úrovni 3,9 %, zatiaľ čo dnes dosahuje 3,4 %. Priemerný úrok na úrovni 3,9 % v roku 2036 sa zdá byť pomerne optimistický vzhľadom na to, čo pozorujeme dnes.
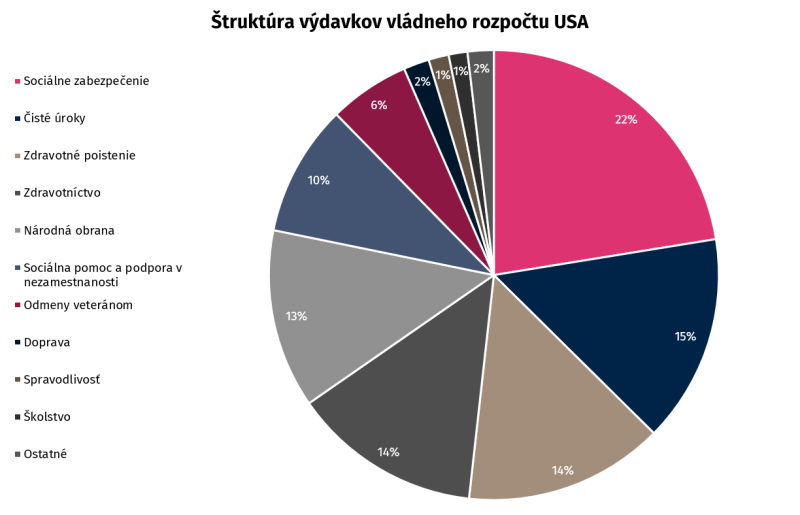


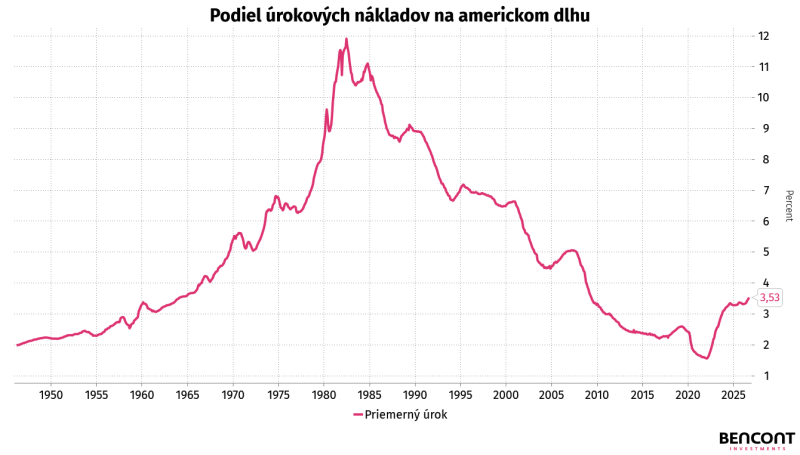
Ak sa Fedu podarí dostať infláciu späť k 2 % a trhové výnosy sa v nasledujúcich rokoch stabilizujú na úrovniach, ktoré umožnia refinancovať americký dlh za relatívne nízke sadzby, priemerný úrok by mohol v roku 2036 dosiahnuť prognózovaných 3,9 %. Ak však inflácia zostane zvýšená a výnosy dlhopisov sa budú dlhodobo pohybovať nad touto úrovňou, priemerné náklady na financovanie dlhu môžu prognózu CBO prekročiť. V desaťročnom horizonte je pravdepodobné, že sa inflácia dostane do tohto pásma, ale ak bude ekonomika pokračovať v rovnako robustnom tempe, výška sadzieb zostane najväčšou neznámou premennou. Pri silnej ekonomike potrebuje centrálna banka držať sadzby vyššie, aby spomaľovala rast ekonomiky a zabránila vychyľovaniu inflácie nad 2 %. Opačný prípad môže nastať pri príliš slabej ekonomike, v ktorej síce tempo rastu cenovej hladiny dosahuje 2 %, ale sadzby sa držia pod 2 % alebo blízko nuly. Tento scenár sme mohli pozorovať po finančnej kríze z roku 2008, keď bola ekonomika slabá a centrálna banka na jej stimuláciu držala sadzby blízko nuly od roku 2008 do roku 2016. Na grafe môžeme pozorovať, že priemerné úrokové sadzby od roku 1941 až do súčasnosti odrážajú niekoľko neštandardných režimov, pričom približný priemer je okolo 4 %, čo zodpovedá prognóze CBO. Tento priemer je však ovplyvnený finančnou represiou, ktorá do roku 1951 umelo držala výnosy na úrovni 2,5 %. Druhým režimom je výška výnosov v roku 1980, ktoré definoval Volckerov boj proti inflácii a ktoré takisto nereprezentujú normál. Tretím a posledným režimom je spomínaný vývoj výnosov po finančnej kríze v roku 2008 a ich udržiavanie blízko nuly. Dnešný režim pritom môže, ako spomíname, definovať vyššia a odolnejšia inflácia, ktorá bude držať výnosy nad historickým priemerom a vláde značne komplikovať refinancovanie rekordného zadlženia. V kombinácii s vplyvmi na výnosy na dlhom konci, ktoré súvisia so spätným odkupom dlhých dlhopisov a financovaním vlády čoraz väčším podielom krátkodobého dlhu, sa financovanie stáva oveľa citlivejším na výšku samotných sadzieb. Práve preto je návrat inflácie k cieľu na úrovni 2 %, jednou z najdôležitejších podmienok zlomenia trendu rastúcich výnosov.


Rast výnosov dlhodobých dlhopisov v súčasnosti ovplyvňujú najmä inflačné tlaky, pričom inflácia v auguste dosahovala 3,4 % a prinútila Fed zvýšiť sadzby o 25 bázických bodov na úroveň 4 %. Očakávania ďalšieho vývoja predpokladajú, že tvorcovia menovej politiky pristúpia do konca roka ešte k jednému zvýšeniu sadzieb, pričom ich postoje k inflácii sa líšia. Časť predstaviteľov Fedu považovala septembrové zvýšenie sadzieb za nevyhnutnú poistku proti preneseniu ropných alebo colných šokov do širšej ekonomiky. Druhá časť predstaviteľov hlasovala za zvýšenie preto, že súčasné sadzby nepovažovala za dostatočne reštriktívne. Súčasná trajektória úrokových sadzieb predpokladá ich zvyšovanie, čo sa odráža aj vo výnosoch dlhopisov. To však samo osebe nemusí vysvetľovať celý rast výnosov dlhodobých dlhopisov. Výnos dlhodobého dlhopisu sa skladá zo zložky očakávaných krátkodobých sadzieb, ktoré dnes rastú a z časovej prémie. Ak inflácia rastie a vláda dosahuje vysoké deficity pri rekordnom zadlžení, môžu investori považovať práve časovú prémiu za rozhodujúcu pri investovaní. Časová prémia predstavuje kompenzáciu za riziko, a práve preto môžu výnosy dlhodobých dlhopisov pokračovať v raste, keďže táto zložka naberá na dôležitosti a tlačí ich nahor. Na začiatku roka dosahovala časová prémia 0,58 p. b. a k 27. februáru, deň pred konfliktom na Blízkom východe, klesla na 0,46 p. b. Práve v dôsledku konfliktu dosiahla táto zložka k 2. októbru 2026 úroveň 1,08 p. b., čo predstavuje rast o 62 bázických bodov oproti 27. februáru. Rast časovej prémie tak naznačuje, že investori požadujú čoraz vyššiu kompenzáciu za riziko držania dlhodobých dlhopisov. V kombinácii s pretrvávajúcou infláciou a vysokým zadlžením USA to môže vytvárať ďalší tlak na rast dlhodobých výnosov, aj keby Fed v budúcnosti pristúpil k znižovaniu sadzieb. (mš)

EÚ dopláca na energetický šok viac ako USA
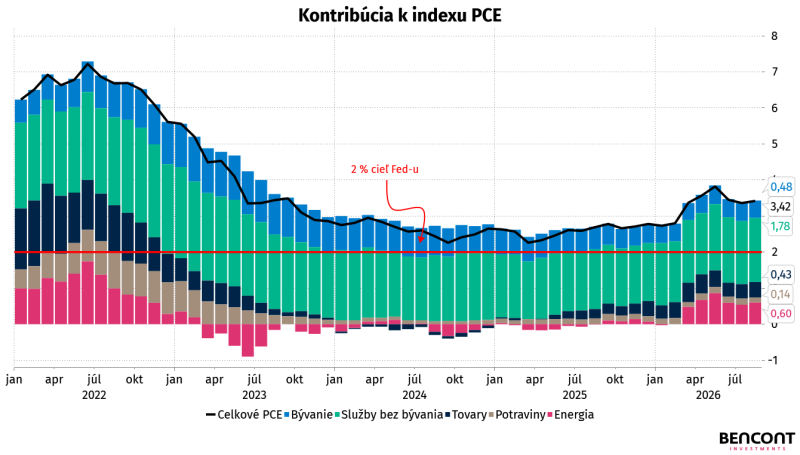
Svetová ekonomika vstupuje do obdobia zvýšených inflačných rizík, ktoré vo významnej miere vychádza z energetického šoku spôsobeného konfliktom na Blízkom východe. Rýchly rast cien ropy a plynu, predražuje pohonné látky, dopravu a bývanie, ktoré sa postupne premieta do spotrebiteľských cien a znižuje reálnu kúpnu silu domácností. Rizikom preto nie je len prvotný nárast cien energií, ale predovšetkým jeho sekundárne efekty. Vyššie náklady firiem, tlak na mzdy a následné zdražovanie služieb. Aktuálne údaje tento posun potvrdzujú. Americký index cien osobných výdavkov (PCE) v auguste medziročne vzrástol o 3,42 %.

V USA zostáva významným zdrojom cenových tlakov domáci dopyt. Celkový PCE index v auguste medzimesačne vzrástol o 0,3 %, pričom jadrový index dosiahol 3,0 %. Najvýraznejší príspevok pochádza zo služieb bez bývania, zatiaľ čo samotné energie predstavujú podstatne menšiu časť celkového cenového tlaku. Americká inflácia tak nie je iba mechanickým dôsledkom drahšej energie, ale odráža aj pretrvávajúcu odolnosť domáceho dopytu. 


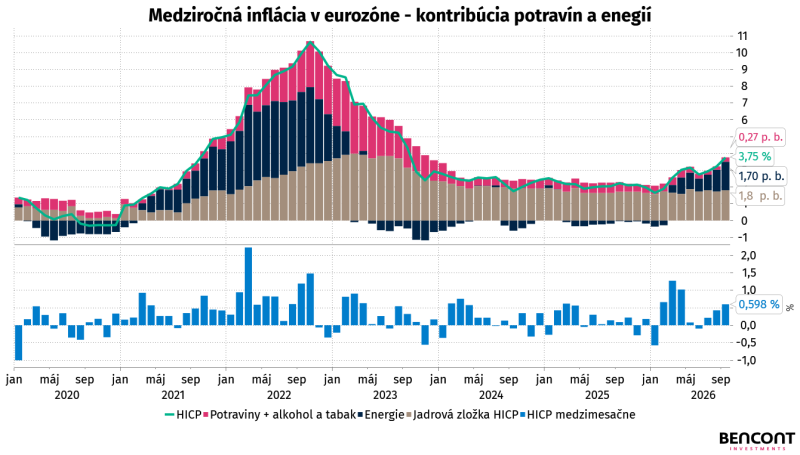
Eurozóna je vzhľadom na svoju závislosť od dovozu energií voči energetickému šoku citlivejšia ako Spojené štáty. Harmonizovaný index spotrebiteľských cien (HICP) v septembri medziročne vzrástol o 3,75 % a medzimesačne až o 0,6 %. Zatiaľ čo augustový index spotrebiteľských cien (CPI) v USA medzimesačne zotrváva na rovnakých úrovniach. Medziročné zdraženie energií v Eurozóne v septembri dosiahlo 18,8 %, pričom energie mali v spotrebnom koši relatívne nízku váhu, no k celkovej inflácii prispeli výrazne. Dôležitejšie než samotný prvotný šok je však jeho postupné prenášanie do ďalších kategórií. Inflácia služieb sa zrýchlila na 3,2 %, čo naznačuje, že cenový tlak už neostáva obmedzený iba na volatilné energetické položky. 


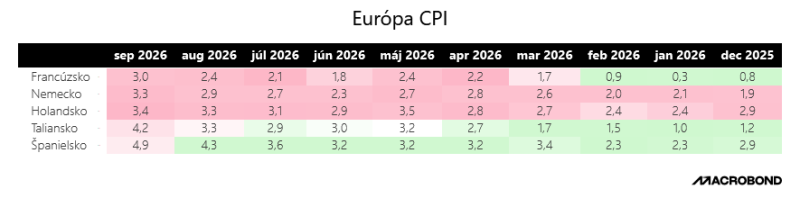
5 ekonomík (Nemecko, Francúzsko, Taliansko, Španielsko, Holandsko) tvoria až 65 % HDP EÚ a až 79 % HDP Eurozóny. Po zverejnení septembrových údajov má každá z nich úroveň CPI vyššie, ako je dlhodobý priemer. Najvyšší rast inflácie sa však koncentruje práve v krajinách citlivejších na ceny energií. Preto Taliansko, ktoré vyrába 41 % elektriny zo zemného plynu a takmer všetku energiu musí dovážať, sa ich CPI medzimesačne v septembri zvýšil až o 0,9 % na 4,2 %. Rozdiely v energetickom mixe, regulácii cien a štruktúre spotreby preto spôsobujú, že rovnaký menovo politický impulz pôsobí na jednotlivé ekonomiky rozdielne. To predstavuje pre ECB podstatne komplikovanejšie prostredie než samotný vývoj agregátnej inflácie.


Z aktuálnych dát vychádza záver, že inflačný vplyv konfliktu, ktoré vyvolali Spojené štáty, je v Európe výraznejší než v USA. Menová politika sa tak dostáva do náročnej situácie, kde musí tlmiť inflačné tlaky vyvolané ponukovým šokom bez toho, aby výrazne poškodila hospodársku aktivitu. Centrálna banka USA (Fed) v septembri zvýšila úrokové sadzby na 3,75 – 4,00 %, zatiaľ čo Európska centrálna banka (ECB) ju zvýšila na 2,50 %. Americká menová politika zostáva reštriktívnejšia, keď zoberieme do úvahy úrokový diferenciál. Hoci ani jedna centrálna banka podľa trhových očakávaní neplánuje zvýšiť sadzby na októbrovom zasadnutí, v prípade Fedu sa naďalej počíta s ich zvýšením o 25 bázických bodov do konca roka 2026. Tým by sa úrokový diferenciál voči eurozóne ďalej rozšíril, čo môže čiastočne podporovať aktuálne posilňovanie amerického dolára voči euru. Kľúčové preto nebude iba to, ako dlho zostanú ceny energií zvýšené, ale najmä rozsah ich sekundárneho prenosu do cien služieb, miezd a inflačných očakávaní. Ak sa tento proces stabilizuje alebo nastane prímerie medzi Spojenými štátmi a Iránom, tak súčasný šok bude dočasný. (lg)

Koniec lacnej likvidity z Japonska
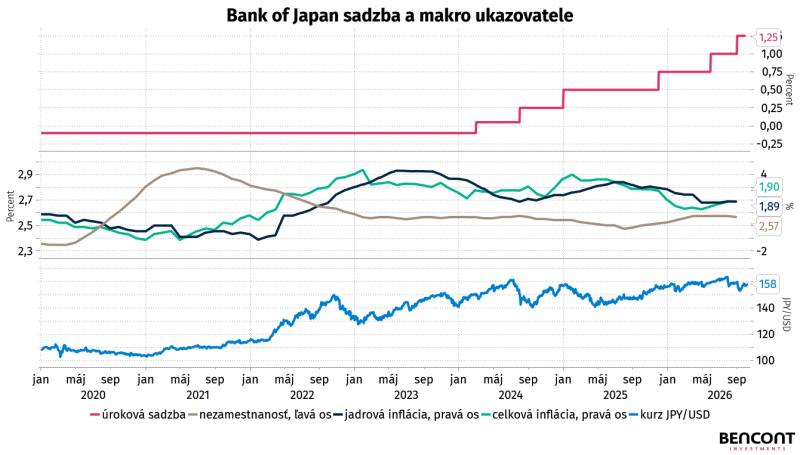
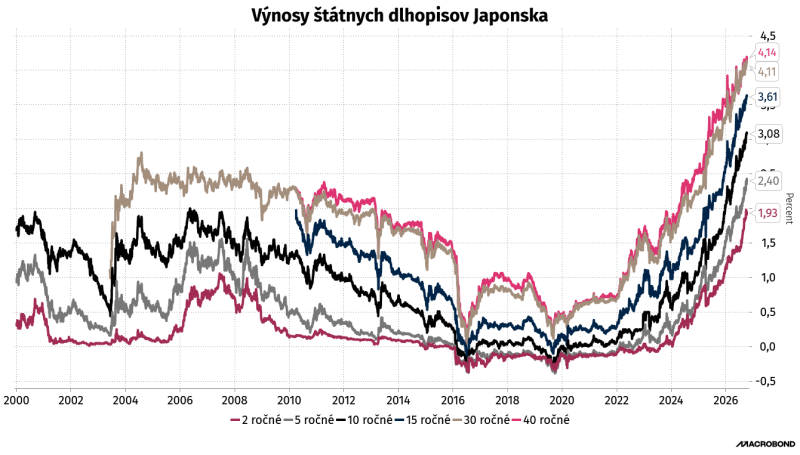
Globálny dlhopisový trh vstupuje do obdobia výrazne vyšších výnosov. Výnos 10-ročných amerických štátnych dlhopisov (Treasuries) dosiahol začiatkom októbra 5,34 %, čo je najviac od roku 2002, a len v treťom štvrťroku vzrástol o 0,87 percentuálneho bodu. Britský 30-ročný štátny dlhopis (Gilt) prekročil 6 % (najviac od roku 1998) a výnos francúzskych 10-ročných dlhopisov sa priblížil k 5 %. Výrazný pohyb prebieha aj v Japonsku. Výnos 10-ročných japonských štátnych dlhopisov (JGB) sa dostal nad 3 % prvýkrát od roku 1996, 30-ročný výnos dosiahol 5. októbra rekordných 4,2 %.


Rast výnosov JGB sa v porovnaní s USA sústreďuje viac na dlhý koniec výnosovej krivky. Výnos 10-ročného JGB dosahuje približne o 1,15 p.b. viac než pri 2-ročnom dlhopise (1,93 %), zatiaľ čo v USA je rozdiel medzi týmito splatnosťami len 0,47 p.b.. Japonská krivka odráža nízke sadzby udržiavané Japonskou centrálnou bankou (BoJ), pričom ukončenie kontroly výnosovej krivky a vyššia inflácia tlačia dlhodobé výnosy nahor. K rastu výnosov prispieva aj postupný ústup BoJ z pozície dominantného kupujúceho dlhopisov, keď objem jej mesačných nákupov klesol z 5,7 biliónov JPY pred júlom 2024 na 2,7 bilióna JPY v druhom štvrťroku 2026, v prvom štvrťroku 2026 sa má znížiť na 2,1 bilióna JPY. BoJ 18. septembra zvýšila základnú sadzbu na 1,25 %, čo je najvyššie od roku 1995. Pri inflácii 1,9 % však reálna sadzba zostáva záporná na úrovni − 0,65 p.b., čo naznačuje stále relatívne uvoľnenú menovú politiku, ktorá sa však stále snaží udržať mieru inflácie okolo 2 %.


Japonskí investori predávali zahraničné dlhopisy tri týždne za sebou v celkovom objeme približne 3,1 bilióna JPY, pričom len v týždni do 3. októbra to bolo 503,6 miliardy JPY. V rovnakom období naopak zahraniční investori nakúpili japonské dlhodobé dlhopisy v hodnote 585,7 miliardy JPY. Tento pretrvávajúci záujem o dlhodobé japonské fixne úročené aktíva následne potvrdila aj aukcia 30-ročných vládnych dlhopisov z 8. októbra, kde celkové ponuky investorov dosiahli až 1,74 bilióna JPY pri akceptovanom objeme 450,7 miliardy JPY, vďaka čomu pomer dopytu k ponuke (bid-to-cover ratio) na úrovni 3,88 prevýšil 12-mesačný priemer 3,56.

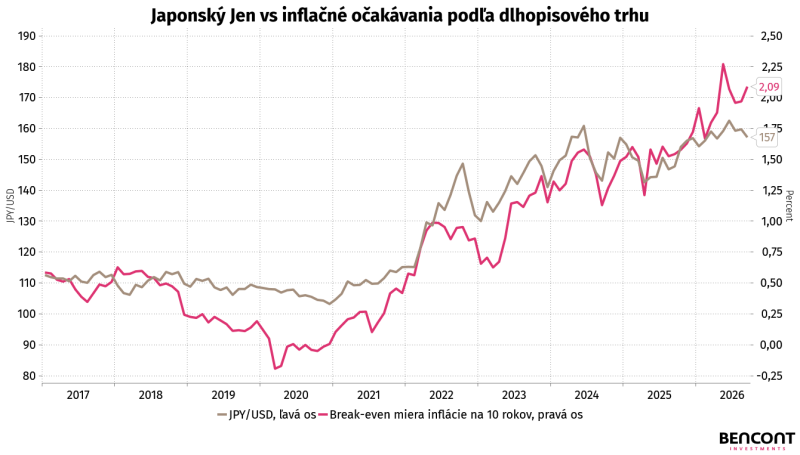
Súbežne s týmito kapitálovými tokmi zohráva na trhu kľúčovú rolu fakt, že Japonsko je extrémne závislé od importu energetických surovín fakturovaných práve v dolároch, čo vytvára čiastočnú koreláciu medzi menovým párom USD/JPY a breakeven mierou inflácie, ktorá vyjadruje trhové očakávania budúceho cenového rastu vypočítané ako rozdiel medzi výnosom JGB a výnosom dlhopisov indexovaných o infláciu (JGBi[ZL1.1]) s rovnakou splatnosťou. Ak americký dolár voči jenu posilňuje, ceny dovážaných komodít v lokálnej mene stúpajú a tento inflačný šok sa následne premieta do rastu výnosov JGB, zatiaľ čo reálne výnosy JGBi klesajú, čo mechanicky tlačí breakeven mieru inflácie nahor.


Rozhodujúcim bude aj fiškálna politika, kde premiérka Sanae Takaichi 5. októbra sľúbila kontrolovať emisie dlhopisov, no požiadavky ministerstiev na rozpočet 2027 dosiahli až 143 biliónov JPY. Po odpočítaní príjmov z daní (v roku 2026 okolo 83 biliónov JPY) ostáva medzera približne 60 biliónov JPY a zníženie spotrebnej dane z potravín pridá výpadok ďalších 4 bilióny JPY ročne. Pri dlhu vlády 1,34 biliardy JPY (k 30. júnu) by trvalý nárast priemerného úroku o 1 p.b. stál približne 13,4 bilióna JPY ročne. Medzinárodný menový fond (IMF) varuje, že Japonsko bude musieť v rokoch 2025 až 2031 platiť za svoje dlhy dvakrát viac na úrokoch než doteraz. Kvôli tomuto zdražovaniu navrhlo ministerstvo financií na rok 2027 36,6 bilióna JPY na splátky a obsluhu štátneho dlhu.

Výnosy v pásme 3 % ponúkajú investorom reálny výnos 10-ročného dlhopisu približne 1 % (3,08 % mínus breakeven 2,09 %) a IMF počíta s poklesom dlhu z 207 % HDP o zhruba 14 p.b. do roku 2031, keďže nominálny rast presahuje efektívny úrok. Jen však od roku 2020 voči USD oslabil o približne 30 % (zo 110 na 157 JPY za USD) a vyššie výnosy ho zatiaľ nepodporili. Keďže Japonsko drží americké štátne dlhopisy za 1,12 bilióna USD (12 % zahraničných držieb), repatriácia kapitálu môže zdražiť financovanie USA, kde trh počíta s ďalším zvýšením sadzieb Fedu do konca roka nakoľko v prípade BoJ trh v tomto roku aktuálne neráta už s navýšením. Rastúce domáce výnosy a tlak na emisiu nových dlhopisov tak menia postavenie Japonska, ktoré prestáva byť zdrojom lacnej globálnej likvidity a stáva sa novým zdrojom fiškálnej a menovej neistoty pre svetové finančné trhy. (lg)

Vývoj kurzu EUR/USD sa naďalej prepadáva

Na trhu zaznamenávame výrazný pokles menového páru EUR/USD, ktorý sa v prvom októbrovom týždni 2026 dostal pod silný predajný tlak a oslabil k psychologickej hranici 1,12 EUR/USD. Obchodoval sa v pásme 1,116 až 1,124 EUR/USD. Dňa 5. októbra dosiahol kurz nové 17-mesačné minimum na úrovni 1,116 EUR/USD, čo predstavuje najnižšiu hodnotu od mája 2025.
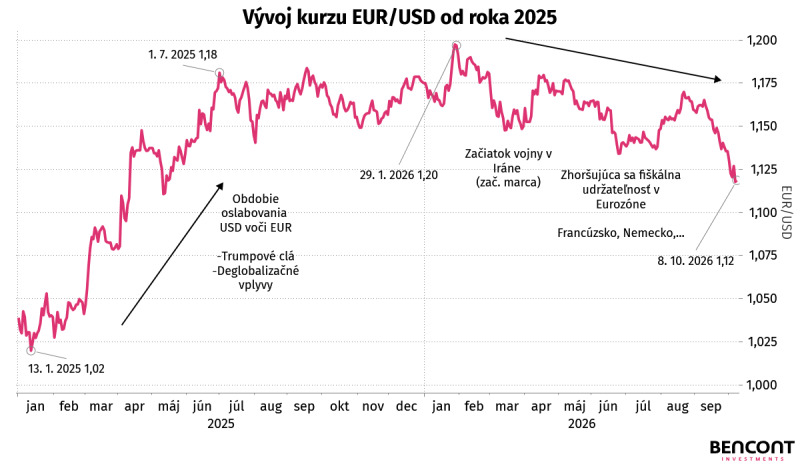
Oslabovanie eura voči americkému doláru však neprebieha len v posledných týždňoch. Tento trend možno sledovať už od začiatku februára 2026, keď kurz dosiahol najvyššiu úroveň od roku 2025 na úrovni 1,2 EUR/USD. V tom období bol americký dolár výrazne oslabený v dôsledku geopolitických udalostí vrátane napadnutia Venezuely a následne Iránu. Americký dolár zároveň od začiatku roka 2025 zaznamenal najvýraznejšie oslabenie za poslednú dekádu. Ešte na začiatku roka sa kurz pohyboval na úrovni parity s eurom. Následné zavedenie recipročných ciel administratívou prezidenta Trumpa, rastúce deglobalizačné tlaky, porušovanie medzinárodných dohôd, úvahy o možnom obsadení Grónska a oslabovanie podpory NATO zo strany USA však vyvolali tlak na americký dolár. V priebehu necelých siedmich mesiacov sa tak kurz posunul z 1,02 EUR/USD až na približne 1,18 EUR/USD. V súčasnosti však naopak pôsobia faktory podporujúce americký dolár a oslabujúce euro. Ide najmä o očakávania agresívnejšieho zvyšovania úrokových sadzieb v USA, ako aj o zhoršujúcu sa fiškálnu situáciu vo viacerých európskych krajinách.


K výraznému oslabovaniu EUR voči USD od začiatku roka 2026 neprispel samotný rast úrokového diferenciálu, keďže ten od júla 2025 v skutočnosti klesá a znížil sa z úrovne 2,25 p.b. na súčasných 1,35 p.b.. Najvýraznejšie na vývoj kurzu vplývajú očakávania budúceho nastavenia menovej politiky jednotlivých centrálnych bánk. V prípade Fed-u sa na základe cien futures kontraktov očakáva zvýšenie sadzieb zo súčasných 4,0 % o ďalších 75 bps do konca roka 2027, zatiaľ čo v prípade ECB sa očakáva rast len o 50 bps z úrovne 2,65 %. Aj tento faktor prispieva k oslabovaniu EUR voči USD.

Ďalším, a pravdepodobne ešte významnejším faktorom, je zhoršovanie stavu verejných financií vo viacerých európskych krajinách. Najvýraznejšie sa tento problém prejavuje vo Francúzsku, kde verejný dlh dosahuje približne 118 až 119 % HDP s projekciou rastu až k 122 % HDP. Od mája 2017 sa štátny dlh krajiny zvýšil o viac ako 1 bilión eur najmä v dôsledku rastu verejných výdavkov. Hoci je úroveň verejného dlhu porovnateľná s USA, zásadný rozdiel spočíva v zadlženosti súkromného sektora.


Kým súkromný dlh (domácností a firmy) predstavuje v USA približne 140 % HDP, vo Francúzsku dosahuje až 215 % HDP.
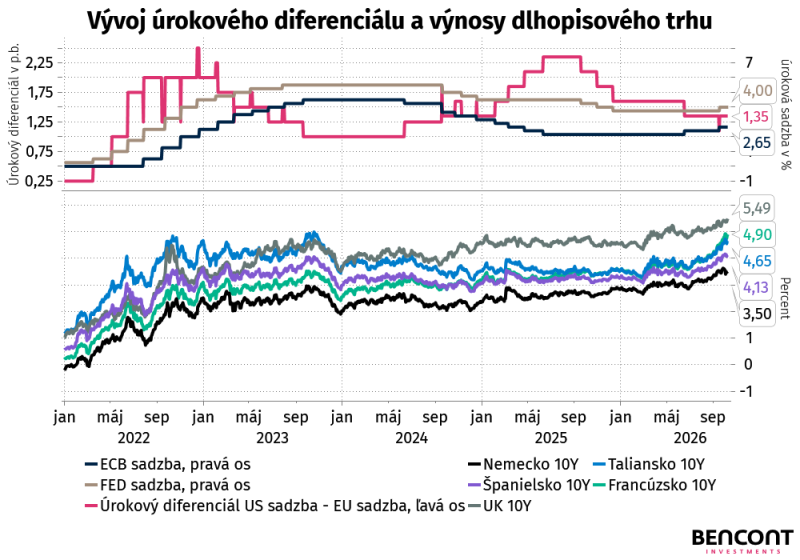
Neudržateľný rast dlhu a vysoký deficit verejných financií na úrovni približne 5 % HDP sa prejavuje aj rastom spreadu 10-ročných francúzskych dlhopisov voči nemeckým, ktorý sa zvýšil na 159 až 160 bps. Ide o najvyššiu úroveň od európskej dlhovej krízy v rokoch 2011 až 2012. Viac o francúzskej fiškálnej politike sa dozviete v BWR 36.

Problémom čelí aj Španielsko, kde politická nestabilita vyústila do predčasných parlamentných volieb naplánovaných na 29. novembra 2026 po tom, čo parlament zamietol vládny balík opatrení na riešenie krízy bývania navrhnutý menšinovou vládou. Vysoký dlh trápi aj Taliansko, kde sa pohybuje okolo 140 % HDP. Spojené kráľovstvo síce disponuje výrazne nižším dlhom, no zápasí s deficitom verejných financií na úrovni približne 4,3 % HDP a zároveň sa mu výrazne zúžil fiškálny priestor na jeho ďalšie znižovanie. Samostatnou výzvou je Nemecko, ktorého ekonomika v posledných rokoch prakticky nerastie. Súčasne rastú inflačné očakávania a prehlbuje sa politická fragmentácia, ktorá sa prejavuje rastúcou podporou radikálnejších politických strán.

Všetky tieto faktory sa premietajú do rastu výnosov na dlhopisových trhoch, pričom práve európske krajiny zaznamenali v poslednom období najvýraznejší nárast. Výnos britských 10-ročných dlhopisov vzrástol od začiatku roka približne z 4,4 % na 5,4 %. Francúzske dlhopisy vo výnosoch dokonca prekonali talianske, keď výnos francúzskych dlhopisov dosahuje približne 4,9 % oproti 4,65 % pri talianskych dlhopisoch.


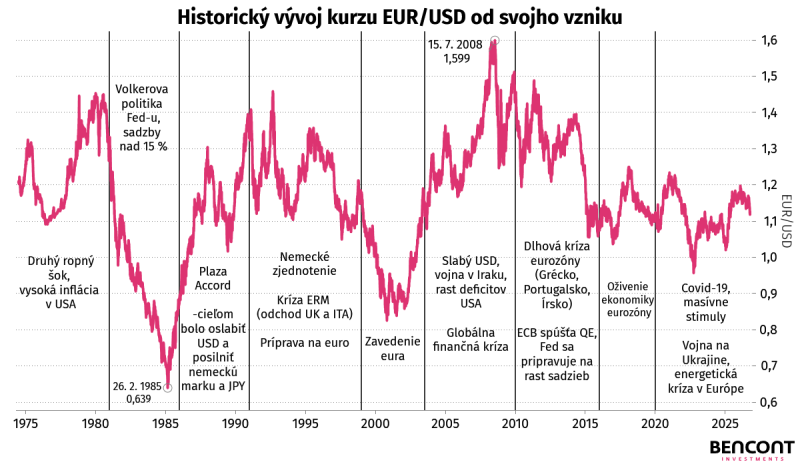
Keď sa pozrieme na historický vývoj kurzu EUR/USD, môžeme vidieť, že si obe meny počas rôznych dekád prešli obdobiami výraznej depreciácie (oslabenia) aj apreciácie (posilnenia) v dôsledku významných ekonomických a geopolitických udalostí. Hoci euro vzniklo až v roku 1999 a jeho fyzické zavedenie prišlo na začiatku nového milénia, obdobie pred rokom 1999 je možné analyzovať prostredníctvom tzv. syntetického kurzu eura, ktorý vychádza z koša národných mien krajín tvoriacich neskoršiu eurozónu (najmä nemecká marka, francúzsky frank, talianska líra a ďalšie). 

K najvýraznejšiemu oslabeniu európskych mien došlo v 80. rokoch minulého storočia, keď Fed v USA bojoval s dôsledkami ropných šokov a vysokej inflácie. Úrokové sadzby boli zvýšené až nad úroveň 15 %, čo viedlo k masívnemu prílevu kapitálu do Spojených štátov a výraznému oslabeniu európskych mien. Kurz dosiahol vo februári 1985 hodnotu približne 0,64 EUR/USD. 

Naopak, obdobím výrazného oslabenia amerického dolára bola globálna finančná kríza v rokoch 2008 až 2009, keď sa kurz posunul až k úrovni 1,6 EUR/USD. K oslabeniu dolára prispievali aj vojenské konflikty v Iraku a Afganistane, ktoré zvyšovali výdavky americkej vlády a prehlbovali rozpočtové deficity.

Od tohto obdobia však euro voči doláru prevažne oslabovalo. Dôvodom boli najmä dozvuky finančnej krízy, vypuknutie dlhovej krízy v eurozóne (Grécko, Portugalsko, Írsko a ďalšie krajiny) a následné hospodárske problémy menovej únie. V septembri 2022 kurz dokonca dosiahol menovú paritu, teda úroveň 1 EUR za 1 USD, ktorá bola naposledy zaznamenaná v roku 2002.


Vzhľadom na štrukturálne nastavenie trhu zostáva cesta najmenšieho odporu pre menový pár EUR/USD naďalej orientovaná smerom nadol. Najvýraznejší vplyv bude mať dĺžka konfliktu v Iráne, ktorý udržiava cenu ropy Brent na úrovni približne 100 až 110 USD za barel, ako aj cenu plynu v EÚ na úrovni okolo 80 EUR/MWh. Pre eurozónu, ako čistého dovozcu energií, ide o negatívny šok v medzinárodnom obchode. Vyššie ceny vstupov znižujú ziskové marže európskych podnikov, oslabujú kúpnu silu domácností a obnovujú stagflačné riziká. Naopak, USA disponujú vyššou energetickou sebestačnosťou, z čoho profituje americký dolár ako relatívne odolnejšia mena.

Ďalšie už spomínané faktory, ako rast úrokového diferenciálu, zvýšené inflačné očakávania, neudržateľná fiškálna politika eurozóny a politická nestabilita v EÚ, budú naďalej pôsobiť v neprospech vývoja Eura voči USD. (mmm)

Návrh rozpočtu Slovenska na rok 2027

Vláda 5. októbra predstavila návrh rozpočtu, ktorý označila za rozpočet „dobrých správ“. Zabudla však dodať, že tieto dobré správy sa týkajú predovšetkým poberateľov sociálnych dávok a subjektov pôsobiacich vo verejnej správe. Slovenskú ekonomiku budú naďalej trápiť nevyriešené problémy, ktoré udržiavajú deficit verejných financií na vysokej úrovni.

V návrhu rozpočtu na rok 2027 vláda stanovila základné parametre hospodárenia štátu. Z hľadiska kľúčových ukazovateľov sa počíta s celkovými príjmami verejnej správy vo výške 63,343 mld. EUR, čo predstavuje 42 % HDP. Celkové výdavky by mali dosiahnuť 70,786 mld. EUR, respektíve 47 % HDP. Výsledný plánovaný deficit verejnej správy tak predstavuje 7,443 mld. EUR, čo zodpovedá 4,94 % HDP.

Práve deficit verejnej správy zohráva kľúčovú úlohu, keďže určuje aj vývoj verejného dlhu, ktorý v dôsledku pretrvávajúcich schodkov naďalej rastie. Kým prognózy z októbra 2024 predpokladali, že deficit v roku 2027 klesne na 3 % HDP vďaka prvým konsolidačným opatreniam, realita z októbra 2026 ukazuje deficit približujúci sa k úrovni 5 % HDP.


Rovnako sa výrazne zhoršil aj výhľad na rok 2028, keď sa prognóza deficitu posunula z pôvodných 2,2 % HDP na súčasných 4,5 % HDP.
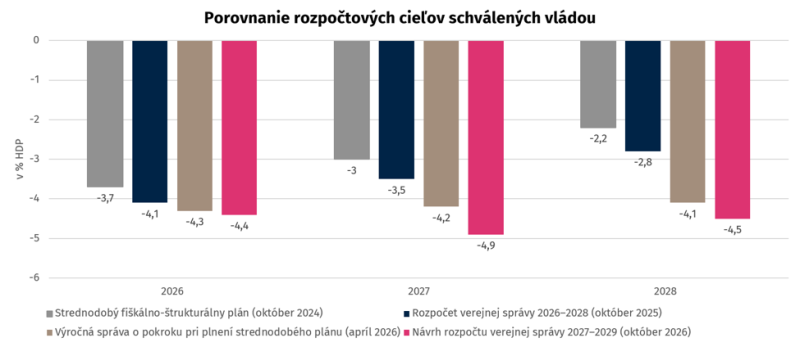
Tento vývoj vytvára tlak na rast verejného dlhu, ktorý sa má zvýšiť z 61,4 % HDP v roku 2025 na približne 66,3 % HDP v roku 2027 a následne dosiahnuť úroveň 69,6 až 71,8 % HDP v roku 2029. V prepočte na jedného obyvateľa by sa zadlženie malo zvýšiť z 12,7 tis. EUR v roku 2023 na približne 18,5 tis. EUR v roku 2027.

Zdroj: RRZ

Keď sa bližšie pozrieme na jednotlivé zložky rozpočtu, vidíme výraznú expanziu na výdavkovej strane. Celkové výdavky medziročne rastú o viac ako 1,2 mld. EUR, zatiaľ čo príjmy len o 73 mil. EUR. Daňové a odvodové príjmy síce vzrastú o viac ako 1,8 mld. EUR, tento nárast však takmer úplne pohltí výpadok európskych prostriedkov po skončení Plánu obnovy.

Výdavky na sociálnu oblasť medziročne vzrastú o 443 mil. EUR. Výdavky Sociálnej poisťovne sú naplánované na 15,5 mld. EUR (nárast o 2,64 % oproti roku 2026), z čoho dôchodkové dávky tvoria 13,7 mld. EUR. Na výplatu 13. dôchodku je alokovaných 916 mil. EUR. Štátny transfer na vykrytie deficitu Sociálnej poisťovne dosiahne v roku 2027 sumu 2 mld. EUR (s prognózou nárastu na 2,25 mld. EUR v roku 2028 a 2,75 mld. EUR v roku 2029). Ani v zdravotníctve sa nebude šetriť. Výdavky vzrastú o 429 mil. EUR, čo predstavuje medziročný nárast o 4,03 %. Samotné zvýšenie miezd zdravotníckych pracovníkov si vyžiada dodatočných 350 mil. EUR. Na pokračovanie plošnej energopomoci pri kompenzácii cien elektriny, plynu a tepla je vyčlenených 250 mil. EUR. Národný jadrový program získa 100 mil. EUR a rovnaká suma, teda 100 mil. EUR, smeruje na opatrenia proti suchu a zadržiavanie vody v krajine. Škrty sa nedotkli ani verejného sektora. Naopak, počet zamestnancov sa má zvýšiť o 2 500 až 4 500 osôb na celkových približne 452 tis. zamestnancov.

Vláda na rok 2027 neplánuje zavedenie nových daňových povinností ani zvyšovanie sadzieb daní a odvodov. V platnosti však zostáva daň z finančných transakcií pre firmy, od ktorej sa očakáva rozpočtový výnos približne 0,5 mld. EUR do konca roka 2027. Predchádzajúce informácie pritom naznačovali, že táto daň bude od začiatku roka 2027 zrušená. Vláda však od tohto zámeru napokon ustúpila. Viac o dani z finančných transakcií sme písali v BWR 36. 

Nedochádza ani k adresnejšiemu kráteniu sociálnych dávok. Zachovávajú sa 13. dôchodky, plošná energopomoc, obedy zadarmo, zľavnené cestovné vo vlakoch a autobusoch či príspevky pri narodení dieťaťa. Napriek tomu, že sa Slovensko už šiesty rok nachádza v najvyššom sankčnom pásme dlhovej brzdy, vláda nepredložila vyrovnaný rozpočet ani návrh trvalých opatrení na zníženie dlhu, ktoré vyžaduje ústavný zákon. Otázkou naďalej zostáva, či rozpočet na rok 2027 schváli parlament. Rovnako bude zaujímavé sledovať, či nebude na Ústavný súd podaný návrh na preskúmanie zákona o štátnom rozpočte, a to najmä v prípade, ak by sa kritické stanoviská Rady pre rozpočtovú zodpovednosť alebo Európskej komisie týkali jeho súladu s platnými fiškálnymi pravidlami. (mmm)


Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.