


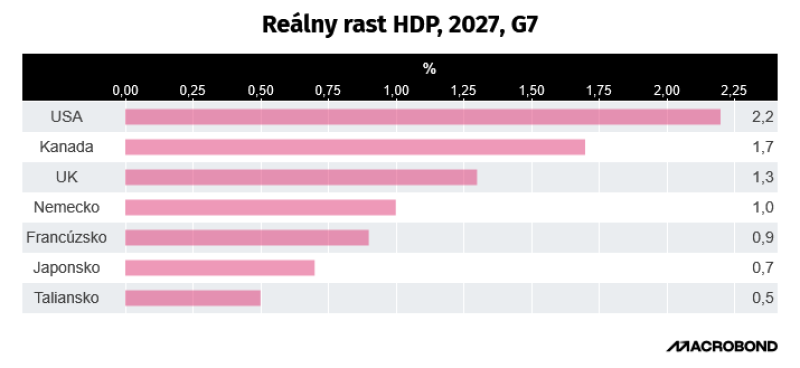
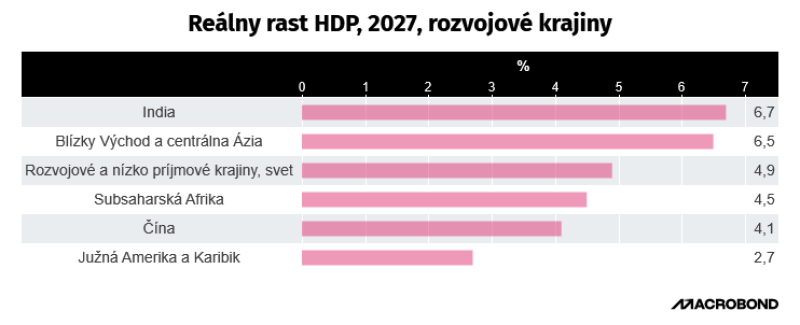
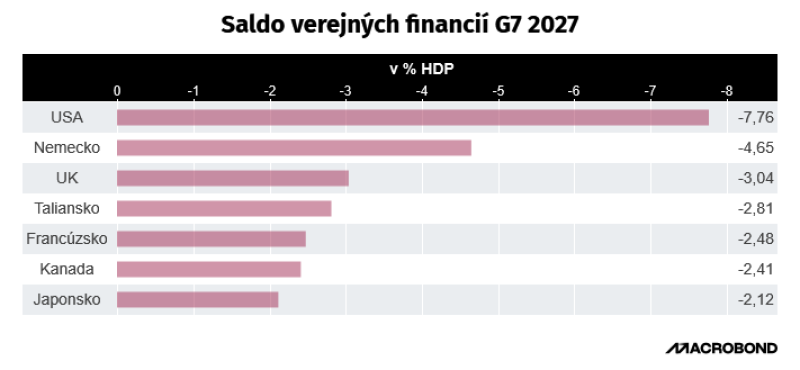
Dlh a drahý kapitál brzdia najvyspelejšie ekonomiky

Rezignácia prezidentky ECB
Vo štvrtok 29. októbra ohlásila súčasná prezidentka ECB Christine Lagardeová, že svoju funkciu opustí 7. februára 2027. Jej mandát mal trvať do októbra 2027, čím by v čele ECB zavŕšila celé osemročné funkčné obdobie. Christine Lagardeová nastúpila na čelo ECB v novembri 2019, keď prevzala úrad po vtedajšom prezidentovi Mariovi Draghim a dostala za úlohu zvýšiť spomaľujúci sa hospodársky rast. Práve preto sa pozrieme na jej funkčné obdobie a výzvy s ním spojené.
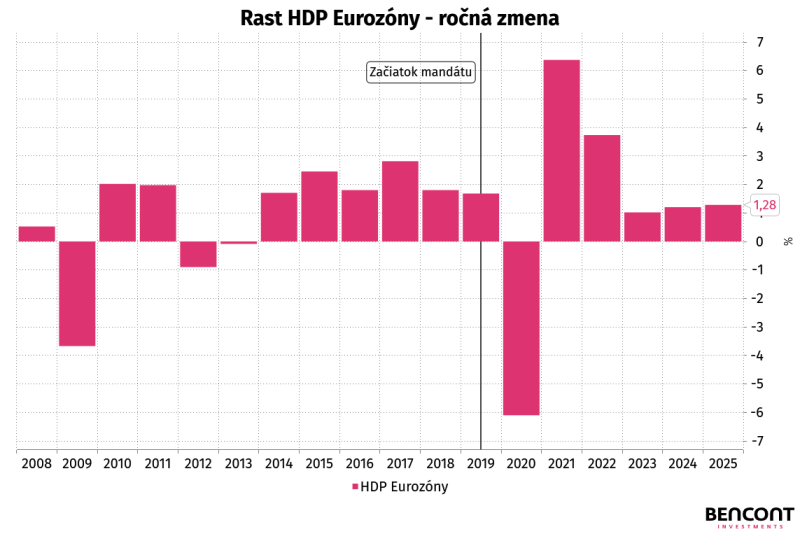
Keď sa Lagardeová dostala do čela ECB, hospodársky rast eurozóny dosahoval v reálnom vyjadrení 1,2 %, pričom prognózy odhadovali rast na úrovni 1,1 %. Inflácia eurozóny sa v októbri 2019 držala pod pásmom 2 %, na úrovni 0,7 %, a slabá ekonomická aktivita súvisela najmä s kontrakciou európskeho priemyslu. Výrobný index PMI v rámci eurozóny dosahoval hodnotu 45,9 a ten istý index v rámci nemeckého priemyslu dosahoval úroveň 42,1. Ako môžeme pozorovať z grafu, v roku 2020 zasiahla globálnu ekonomiku pandémia a nastal reálny prepad HDP o viac ako 6 %, pričom v roku 2021 sa po opätovnom otvorení ekonomík dosiahol opačný scenár – rast o viac ako 6 %. Následne môžeme pozorovať, že po normalizácii postpandemického stavu sa ekonomika eurozóny vrátila k rastu, ktorý však stále vyvoláva otázky, keďže dosahuje ešte nižšie úrovne ako pred pandémiou. Situácia v indexoch PMI sa mierne zlepšila, pričom index v rámci eurozóny dosahuje hodnotu 52,4 a nemecký index 54,2. Problémom, ktorému eurozóna čelí, je najmä silná konkurencia Číny, ktorá znižuje konkurencieschopnosť európskeho priemyslu, a tým oslabuje samotnú ekonomickú aktivitu.
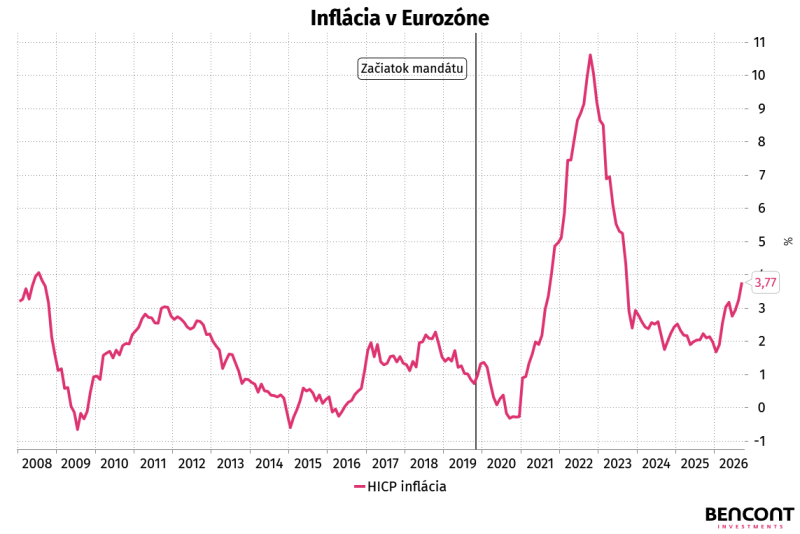
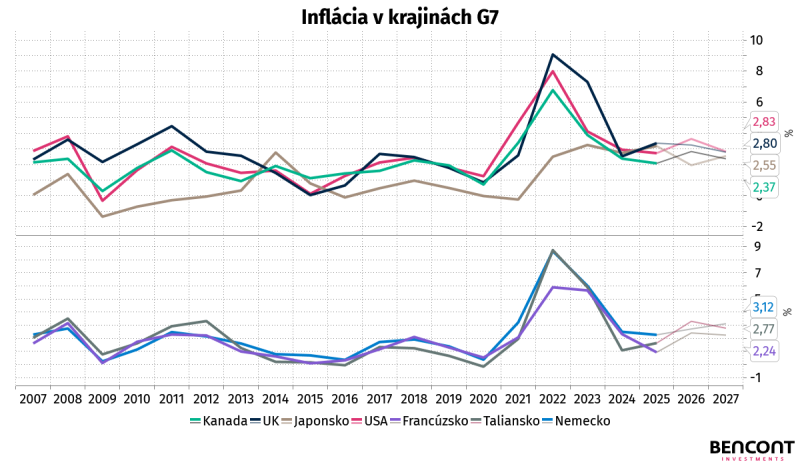
V rámci inflácie sa ECB zaviazala udržiavať cieľové pásmo 2 %, pričom v období prezidentky Lagardeovej sme zaznamenali najvyššiu ročnú infláciu za desaťročia. Pred pandémiou, ako spomíname, sa eurozóna trápila najmä so slabými inflačnými očakávaniami, čo prinútilo ECB vykonávať nekonvenčnú monetárnu politiku. Po pandémii prišla kombinácia ponukových a monetárnych šokov, ktoré vyhnali mieru inflácie v rámci eurozóny na úrovne nad 10 %, čím sa začalo obdobie cválajúcej inflácie. V rámci ponukových šokov sme pozorovali najmä konflikt medzi Ruskom a Ukrajinou, ktorý vyhnal ceny európskeho plynu o viac ako 350 %. Pri opätovnom naštartovaní ekonomík po pandémii sa obnovil dopyt po komoditách. Cena ropy Brent od dna v roku 2020 po vrchol v roku 2022 vzrástla približne o 350 %. Kombinácia drahších vstupov a expanzívnej monetárnej politiky sa preto stala kľúčovou pri raste cenovej hladiny a jej vyšších prírastkoch.
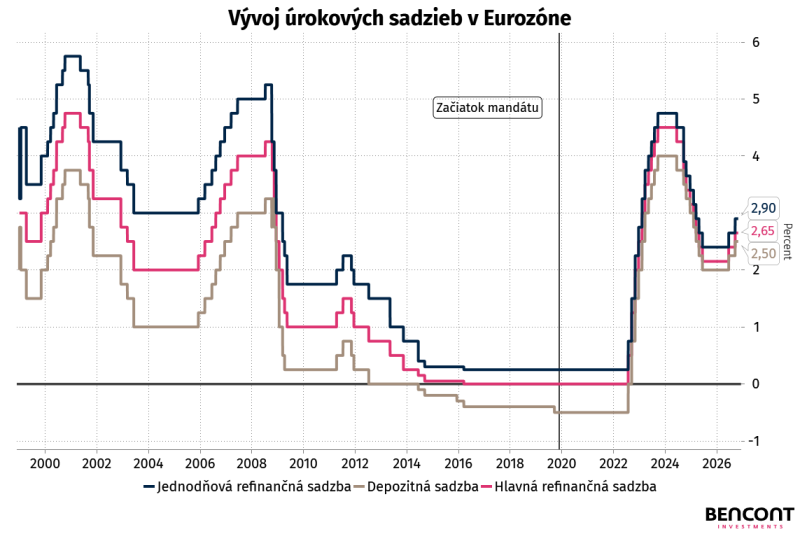
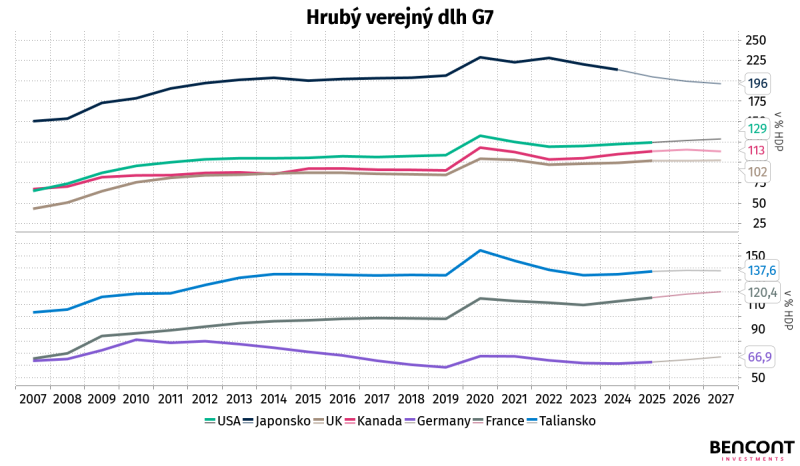
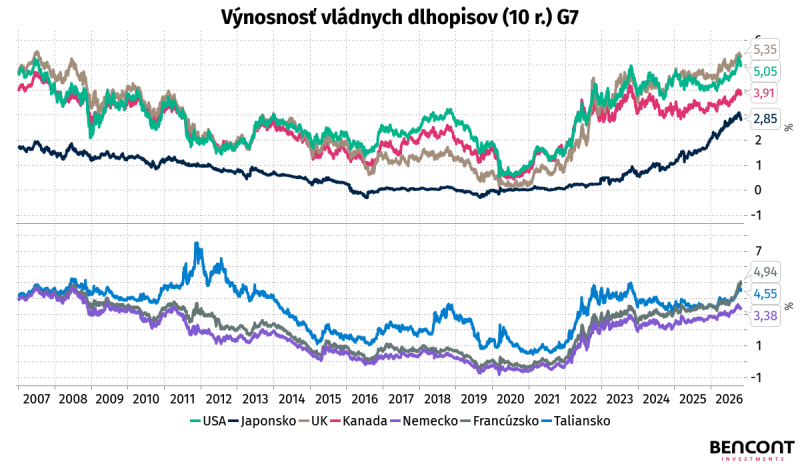
V boji proti inflácii bola ECB pod vedením Lagardeovej nútená zvýšiť sadzby, v prípade hlavnej refinančnej sadzby z hodnôt okolo 0 % v rokoch 2016 – 2022 na 4,5 % v roku 2024. V tomto roku sa podarilo dostať monetárnu politiku do cieľového pásma a v júni 2024 pristúpila ECB k prvému znižovaniu sadzieb, ktoré sa zastavilo až na úrovni 2,25 %. V súčasnosti sme svedkami ďalších ponukových šokov, ktoré predražujú vstupy. Cena ropy Brent vyskočila z úrovní okolo 70 USD za barel na úrovne okolo 110 USD za barel. V prípade európskeho zemného plynu došlo k takmer štvornásobnému nárastu cien, ktoré dnes dosahujú 102,73 EUR/MWh. Dôvodom súčasných ponukových šokov je najmä vojna na Blízkom východe, ktorá paralyzovala takmer 20 % svetového trhu s ropou a zemným plynom. Práve preto dnes inflácia v eurozóne opäť dosahuje 3,8 % a ECB je nútená sprísňovať monetárnu politiku. V rámci sprísňovania však ECB čelí pomerne ťažkej situácii, ktorú predstavuje nárast výnosov francúzskych dlhopisov. Tie dnes dosahujú takmer 5 %, pričom ešte pred rokom niesli výnos 3,4 %. Dôvodom rastu výnosov je najmä vysoké zadlženie Francúzska na úrovni 119 % a pretrvávajúce deficity na úrovni 5,2 % v roku 2026. Práve preto môže mať rast sadzieb nežiaduci vplyv na francúzsky dlhopisový trh a môže spustiť ďalšiu dlhovú krízu.
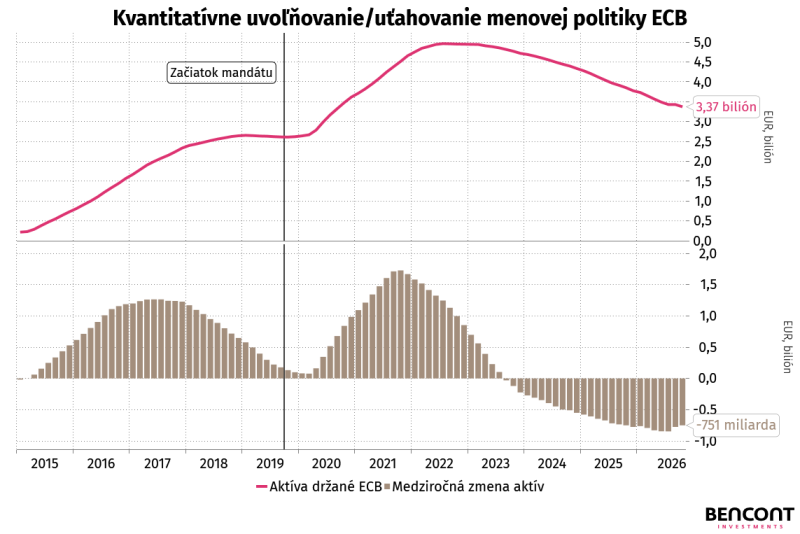
Vyššie sme spomínali, že ECB pod vedením Lagardeovej využívala nekonvenčné nástroje monetárnej politiky. Jednými z týchto nástrojov sú záporné úrokové sadzby a kvantitatívne uvoľňovanie, pri ktorom centrálna banka nakupuje štátne dlhopisy a pumpuje likviditu do systému. Pred nástupom Lagaerdovej prebehlo v rokoch 2015 – 2018 kolo kvantitatívneho uvoľňovania, ktorého účelom bolo obnoviť ekonomickú aktivitu. Od marca 2015 pritom ECB nakupovala štátne dlhopisy v objeme 60 miliárd EUR a od apríla 2016 toto tempo zvýšila na 80 miliárd EUR. V prechodnom období medzi rokmi 2018 a 2019 sa verilo, že kvantitatívne uvoľňovanie prinieslo želaný výsledok, avšak rok 2019 poukázal na pretrvávajúce slabiny európskeho priemyslu, najmä na vývoj v Nemecku. Práve preto ECB v roku 2019 zvýšila záporné úrokové sadzby o 10 bázických bodov na −0,5 % a obnovila programy kvantitatívneho uvoľňovania. Ako spomíname, počas pandémie nastal prepad reálneho HDP o 6 % a inflácia sa pohybovala na úrovni 0,3 %. Nízka ekonomická aktivita preto prinútila ECB v marci 2020 zaviesť nový pandemický program kvantitatívneho uvoľňovania v objeme 750 miliárd EUR, pričom tento program bol navýšený na 1,85 bilióna EUR. V roku 2023 nastal opak a kvantitatívne uvoľňovanie prešlo do kvantitatívneho uťahovania. Objem držaných aktív na súvahe ECB klesol od roku 2023 do súčasnosti o viac ako 1,6 bilióna EUR, čo pomohlo dostať infláciu v eurozóne do cieľového pásma.
Christine Lagardeová tak po viac ako siedmich rokoch opúšťa ECB v období, keď eurozóna opäť čelí náročnej kombinácii inflačných tlakov a zhoršujúcich sa podmienok financovania. Rast cien energií vyvolaný konfliktom na Blízkom východe prispieva k opätovnému zrýchľovaniu inflácie, ktorá v septembri 2026 dosiahla 3,8 %. ECB pritom už pristúpila k ďalšiemu zvyšovaniu úrokových sadzieb, zatiaľ čo rastúce výnosy štátnych dlhopisov, predovšetkým vo Francúzsku, zvyšujú tlak na verejné financie. Pre budúce vedenie ECB tak bude kľúčové nájsť rovnováhu medzi návratom inflácie k cieľu na úrovni 2 % a zachovaním stability finančných trhov. Prípadné ďalšie sprísnenie menovej politiky síce môže pomôcť obmedziť inflačné očakávania a sekundárne cenové tlaky, zároveň však môže prehĺbiť problémy vysoko zadlžených ekonomík. Práve tento konflikt predstavuje jednu z najvýznamnejších výziev, ktoré Christine Lagardeová zanecháva svojmu nástupcovi. (mš)
Rozhodnutie Fedu o nezvýšení úrokových sadzieb
Drahé energie, nedostatok hnojív a El Niño: Riziko potravinovej krízy rastie
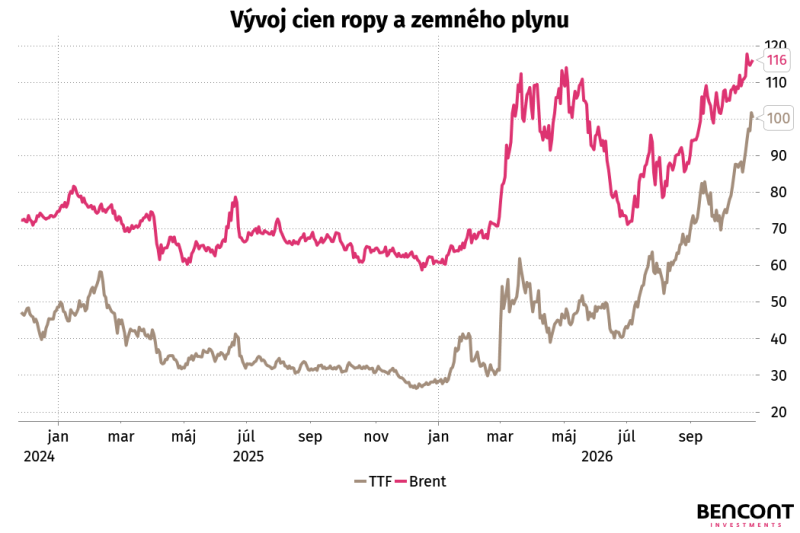
V súčasnosti svet zápasí s vysokými cenami energií. Cena ropy Brent sa 29. októbra pohybovala na úrovni približne 114 USD za barel, čo predstavuje nárast o takmer 60 % oproti predvojnovej úrovni. Obzvlášť nepriaznivá je situácia na európskom trhu so zemným plynom. Referenčná cena TTF 28. októbra krátkodobo dosiahla 100 EUR/MWh, teda približne trojnásobok úrovne pred začiatkom vojny. Problémy sa však netýkajú iba trhu s energiami. Pozornosť začína pútať aj trh s hnojivami a nepriaznivé klimatické podmienky, ktoré by v roku 2027 mohli priniesť ďalšiu vlnu inflácie vyvolanú zdražovaním potravín.
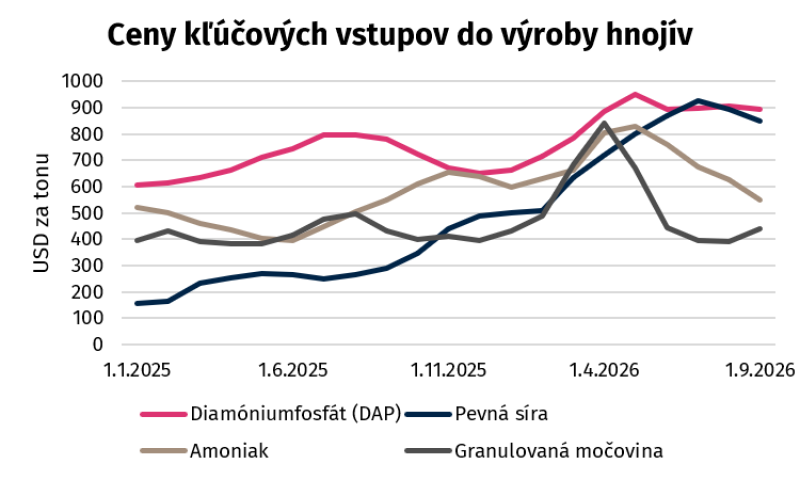
Pred konfliktom prechádzalo cez Hormuzský prieliv približne 29 % svetového obchodu s močovinou. Jej exportná cena na Blízkom východe pred vojnou v januári dosahovala približne 420 USD za tonu, v apríli vzrástla až na 710 USD za tonu, no koncom septembra klesla približne na 436 USD za tonu. Dôvodom poklesu bol najmä slabší mimosezónny dopyt a čiastočné nahradenie dodávok vývozom z Číny a ďalších krajín. Cez Hormuz prechádzalo aj približne 47 % svetového obchodu so sírou, ktorej nedostatok ohrozuje výrobu fosfátových hnojív. Cena diamóniumfosfátu (DAP) dosiahla v septembri približne 801 USD za tonu, čo predstavuje nárast o takmer 28 % oproti februáru. Cena síry z Blízkeho východu sa pritom od januára do júla zvýšila približne z 500 na 1 000 USD za tonu a koncom septembra klesla na približne 810 USD za tonu. Síra vzniká ako vedľajší produkt pri spracovaní ropy a zemného plynu. Obmedzenie prepravy cez Hormuzský prieliv preto narúša jej dodávky, čo núti výrobcov hnojív meniť produktový mix smerom k produktom s nižšou spotrebou síry. Okrem hnojív je problémom aj nedostatok nafty. Obmedzenia rafinérskej výroby a výpadky exportu z Blízkeho východu a Ruska spoločne znížili obchodovateľné dodávky nafty približne o 2 milióny barelov denne. Nedostatok nafty môže viesť k rastu cien potravín, keďže slúži ako palivo pre poľnohospodárske stroje a využíva sa aj pri preprave produkcie.
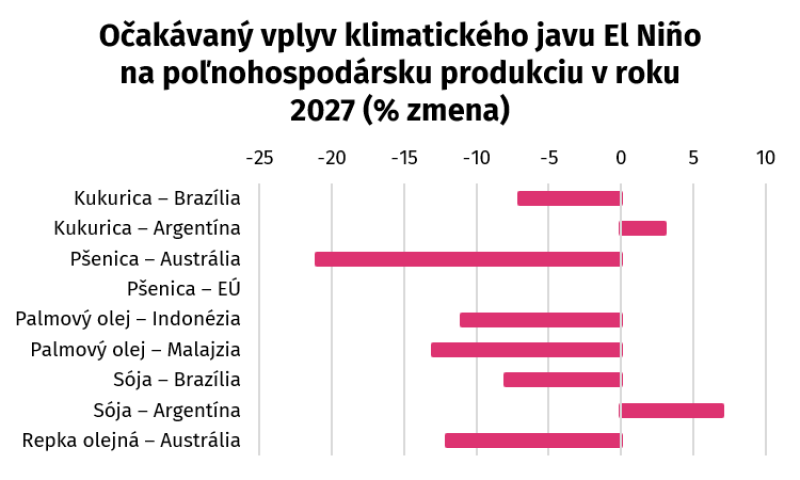
Ako už bolo spomenuté, jednou z príčin je pretrvávajúci vojnový konflikt na Blízkom východe, potravinársky priemysel však dnes ohrozuje niekoľko faktorov naraz. Prvé dva súvisia s Hormuzským prielivom: nedostatok hnojív a vysoké ceny nafty. Tretím problémom je klimatický jav známy ako El Niño. Podľa S&P Global patria medzi najviac ohrozené regióny Brazília, Austrália, Indonézia a Malajzia. V Brazílii ide predovšetkým o kukuricu a sóju. Prognóza produkcie kukurice bola znížená na 137 miliónov ton, pričom silnejšie El Niño by ju mohlo obmedziť o ďalších 10 miliónov ton. V Austrálii by v nepriaznivom klimatickom scenári mohla produkcia pšenice klesnúť z prognózovaných 28 na 22 miliónov ton, teda približne o 21 %. To by znížilo dostupnosť pšenice na exportných trhoch. V Indonézii a Malajzii sa klimatické riziko týka najmä produkcie palmového oleja a môže sa prejaviť s oneskorením. S&P Global uvádza možné produkčné straty 5,8 milióna ton v Indonézii a 2,5 milióna ton v Malajzii, pričom účinky by mohli byť viditeľnejšie od marca 2027. Dôležitou otázkou preto je, či by kombinácia týchto nepriaznivých faktorov mohla vyvolať novú inflačnú vlnu. S&P Global v tejto súvislosti pripomína, že podľa jej analýzy bolo silné El Niño v rokoch 2014 – 2015 spojené s približne 10 % rastom svetových cien potravín. V krajinách, kde potraviny tvoria 25 – 30 % spotrebného koša, by rovnako veľké zdraženie spotrebiteľských cien potravín mohlo mechanicky zvýšiť celkovú infláciu o 2,5 až 3 percentuálne body.
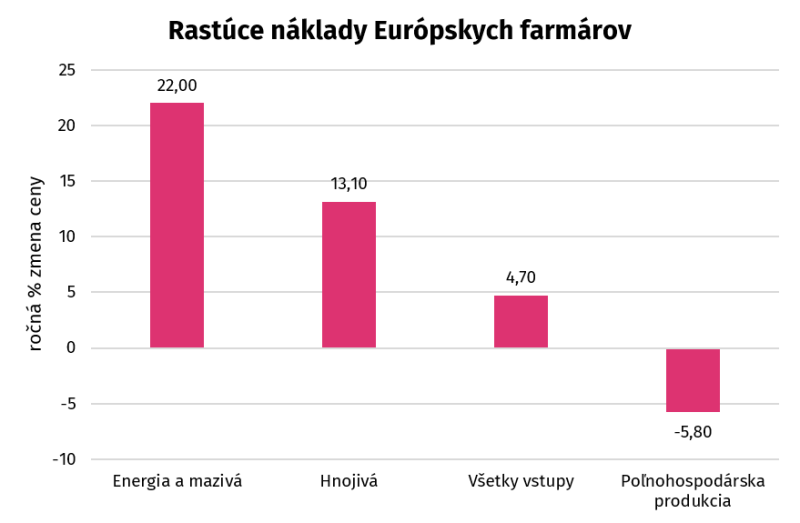
Dôsledky energetickej krízy sa môžu výrazne prejaviť aj v Európe, ktorá je zraniteľná vysokými cenami zemného plynu a závislosťou od dovozu hnojív. Podľa Európskej komisie predstavuje zemný plyn približne 70 % nákladov na výrobu dusíkatých hnojív, pričom EÚ dováža asi 30 % dusíkatých a 70 % fosfátových hnojív. Podľa Eurostatu v druhom štvrťroku 2026 medziročne vzrástli ceny energií a mazív o 22 % a hnojív a pôdnych prípravkov o 13,4 %. Priemerné ceny bežných poľnohospodárskych vstupov sa zvýšili o 4,7 %, zatiaľ čo predajné ceny poľnohospodárskej produkcie klesli o 5,8 %. Tento rozdiel zvyšuje tlak na rentabilitu farmárov a môže viesť k obmedzovaniu spotreby hnojív.
Európske poľnohospodárstvo už dnes čelí problémom aj na strane samotnej produkcie. Podľa jesennej prognózy Európskej komisie by mala produkcia obilnín v hospodárskom roku 2026/2027 medziročne klesnúť o 9,6 % na 262 miliónov ton, pričom produkcia kukurice by mala byť až o 20 % nižšia oproti päťročnému priemeru. Za týmto poklesom stoja predovšetkým extrémne horúčavy a sucho. Vysoké ceny hnojív však predstavujú ďalšie riziko pre budúcu produkciu. Pokračujúci rast výrobných nákladov a prípadné ďalšie výpadky úrody môžu v roku 2027 vytvárať dodatočné inflačné tlaky.
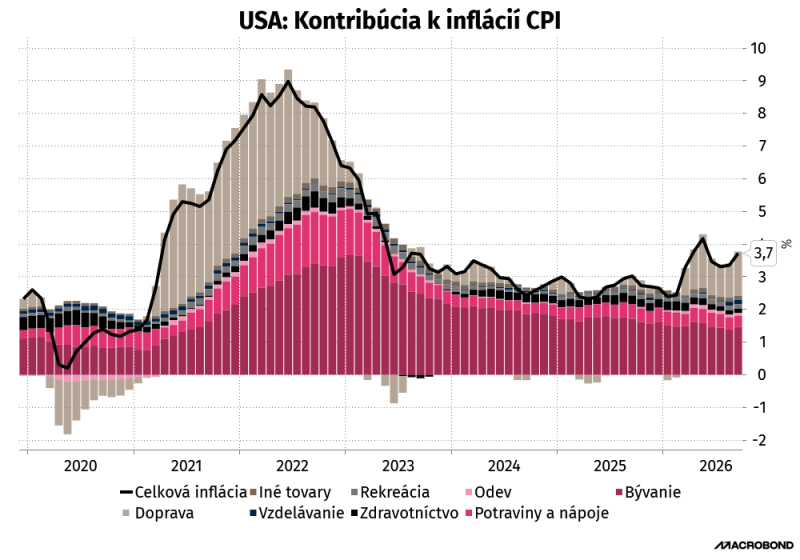
Súčasná inflácia v eurozóne je výrazne ovplyvnená energetickou krízou a v septembri dosiahla 3,8 %. Ceny energií medziročne vzrástli o 18,9 %, zatiaľ čo ceny potravín, alkoholu a tabaku sa zvýšili iba o 1,3 %. Podobný vývoj možno sledovať aj v USA, kde sa medziročné tempo rastu cien potravín v septembri spomalilo z augustových 2,7 % na 2,5 %. Energetický šok sa teda zatiaľ nepremietol do spotrebiteľských cien potravín v rovnakej miere ako do cien energií. Vzhľadom na ekonomickú silu európskych krajín a ich postavenie na globálnom trhu je pravdepodobnejším scenárom rast spotrebiteľských cien než plošný fyzický nedostatok potravín. Pokračujúce zdražovanie energií a hnojív spolu s prípadnými výpadkami poľnohospodárskej produkcie však môže v roku 2027 vyvolať ďalšiu vlnu potravinovej inflácie. Podobnému riziku budú čeliť aj Spojené štáty, pričom opätovný rast inflačných tlakov by mohol skomplikovať uvoľňovanie menovej politiky ECB aj Fedu. (mš)
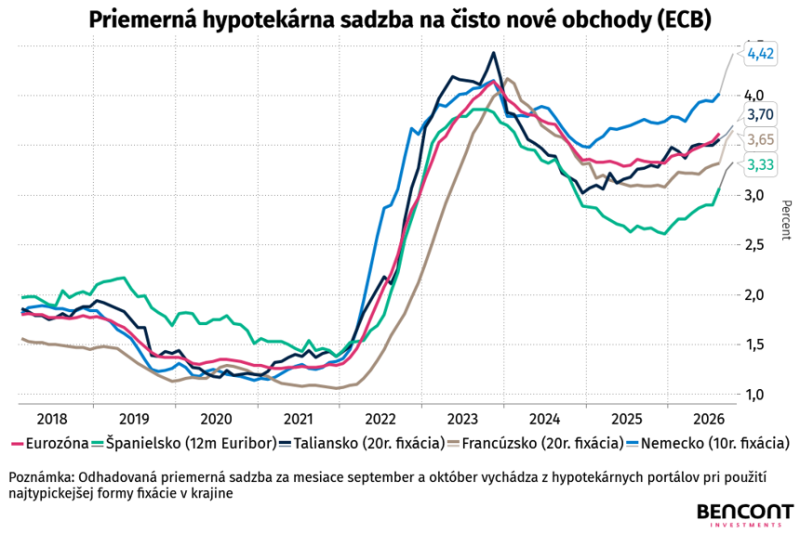
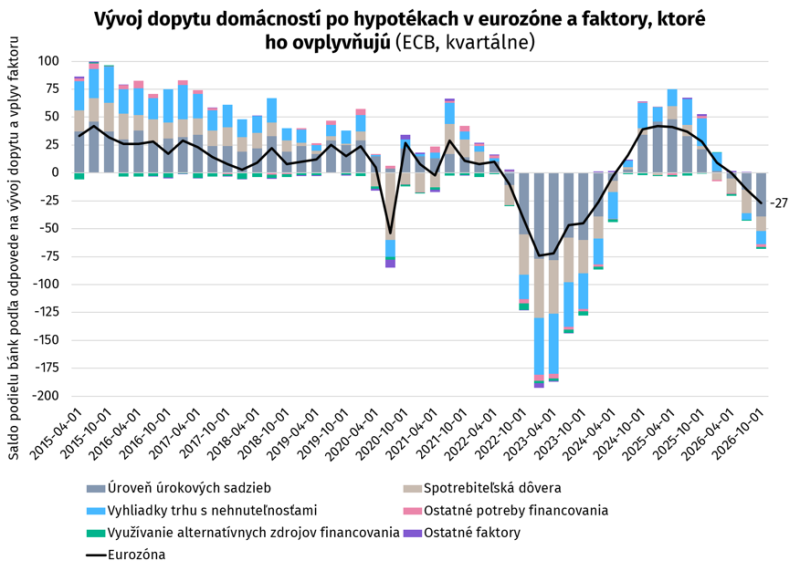
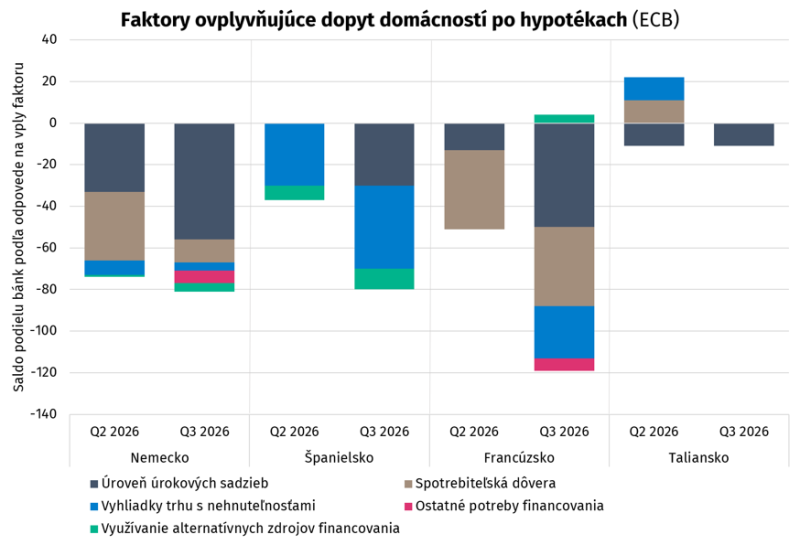
Dopyt po hypotékach v eurozóne sa ochladzuje
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)
Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková
Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.
Mohlo by vás zaujímať
Realitné analýzy
26. 10. 2026
Rast cien starších bytov v Bratislave nepoľavil, rástlo aj nájomné
Priemerná cena bytov z druhej ruky v Bratislave dosiahla v 3. štvrťroku 2026 úroveň 4 535 €/m²....
Čítaj viac
Trhové analýzy
23. 10. 2026
Vyššie dane ako cesta z americkej fiškálnej krízy
Rastúci verejný dlh a prehlbujúca sa fiškálna nerovnováha USA vytvárajú tlak na hľadanie nových zdro...
Čítaj viac
Realitné analýzy
20. 10. 2026
Počet ponúkaných novostavieb v Bratislave je najvyšší za takmer 10 rokov
V treťom štvrťroku 2026 sa na bratislavskom trhu novostavieb predalo 664 bytov, vypočítali analytici...
Čítaj viac
Trhové analýzy
16. 10. 2026
Nobelova cena za ekonómiu 2026
Hall a Woodford získali Nobelovu cenu za výskum makroekonomickej stabilizácie. Ako očakávania domácn...
Čítaj viac
Trhové analýzy
09. 10. 2026
Americké dlhopisy pod tlakom
Pretrvávajúce inflačné tlaky, rastúce fiškálne deficity a zvýšená ponuka dlhu vytvárajú riziko ďalšieho r...
Čítaj viac
