16. 10. 2026 | BENCONT Weekly Report 42

Nobelova cena za ekonómiu 2026

Hall a Woodford získali Nobelovu cenu za výskum makroekonomickej stabilizácie. Ako očakávania domácností a firiem ovplyvňujú účinnosť menovej politiky? Dlh Francúzska rastie neudržateľným tempom a reakcia trhu sa prejavuje rastom rizikovej prémie v porovnaní s ostatnými krajinami. Hongkonský rezidenčný trh našiel svoje cenové dno, čínsky pokračuje v prepade. Rastúce kapitálové nároky umelej inteligencie otvárajú priestor životným poisťovniam, ktoré sa stávajú významným zdrojom financovania AI infraštruktúry. Inflácia v USA v septembri opäť zrýchlila, pričom hlavnými faktormi rastu cien zostávajú energetický šok a pretrvávajúce inflačné tlaky.

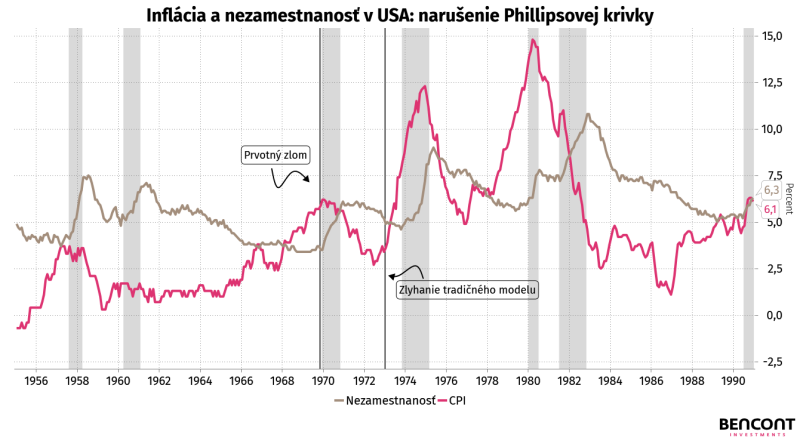
Nobelovu cenu za ekonomické vedy za rok 2026 získali Robert E. Hall a Michael Woodford za prínos k mikroekonomickým základom makroekonomickej stabilizácie. Ich výskum reagoval aj na problémy, ktoré odhalila stagflácia v 70. rokoch. V USA inflácia prekročila 10 % a v roku 1980 dosiahla približne 14,8 %, zatiaľ čo nezamestnanosť sa zvýšila približne na 9 %. Toto obdobie spochybnilo stabilitu dovtedy používaných vzťahov, najmä Phillipsovej krivky, ktorá opisuje vzťah medzi infláciou a nezamestnanosťou. Jednoduchý predpoklad, že nižšia nezamestnanosť súvisí s vyššou infláciou a naopak, nedokázal spoľahlivo vysvetliť vývoj ekonomiky za všetkých okolností.


Očakávania ako kľúč k makroekonomickej stabilite

Woodfordov prístup vysvetľuje fungovanie ekonomiky pomocou troch základných rovníc, ktoré na seba nadväzujú. Dynamická IS krivka opisuje dopyt a ukazuje, ako domácnosti plánujú spotrebu s ohľadom na očakávaný príjem a úrokové sadzby. Novo-keynesiánska Phillipsova krivka vysvetľuje tvorbu inflácie a zohľadňuje skutočnosť, že firmy nemenia ceny okamžite. Preto môžu mať menové opatrenia v krátkom období reálny vplyv na produkciu a zamestnanosť. Taylorovo pravidlo opisuje, ako centrálna banka reaguje na infláciu a stav ekonomiky pri nastavovaní úrokových sadzieb. Spoločne tieto prvky umožňujú analyzovať, ako sa rozhodnutia domácností, cenotvorba firiem a menová politika navzájom ovplyvňujú.
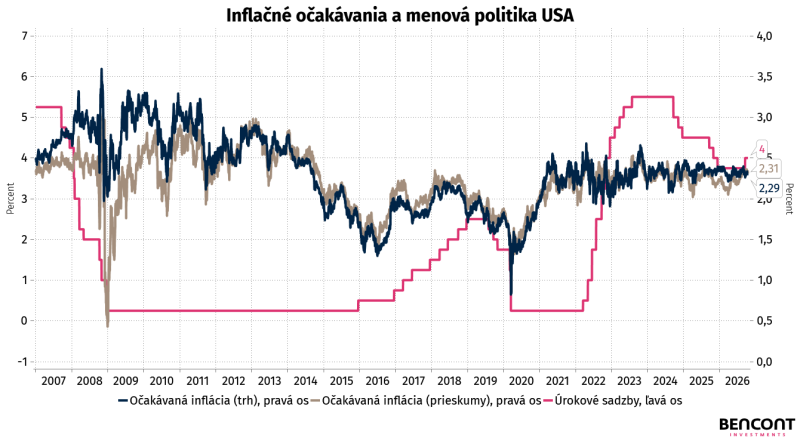
Inflačné očakávania patria medzi dôležité kanály menovej politiky. Ak domácnosti a firmy očakávajú zdražovanie, môžu upraviť načasovanie spotreby, miezd či cien, čím sa inflačné tlaky môžu ďalej posilniť. Centrálna banka preto nemôže reagovať iba na aktuálne údaje. Po pandémii sa obnovil dopyt, zatiaľ čo ponuka zaostávala. Federálny rezervný systém (Fed) následne zvýšil cieľové rozpätie sadzby z úrovne blízkej 0,25 % na 5,25 – 5,50 %, teda približne o 525 bázických bodov za zhruba šestnásť mesiacov. Trhové inflačné očakávania sa pritom v sledovanom období pohybovali prevažne okolo 2 %, hoci v rokoch 2015 – 2016 klesali približne k 1,5 %. Ukotvené očakávania môžu uľahčiť stabilizáciu inflácie, ich vývoj však nie je zaručený a samotná súvislosť so sadzbami ešte nedokazuje príčinný vzťah.


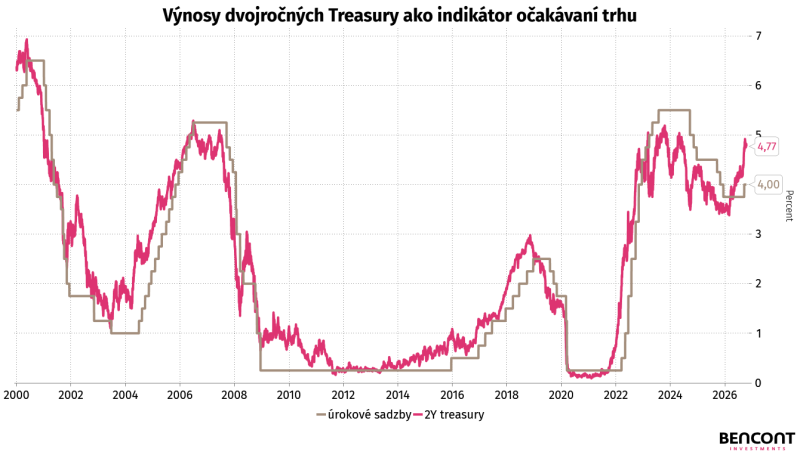
Woodford ukázal, že centrálna banka pôsobí aj slovami. Ak oznámi plánované smerovanie sadzieb, trh na ňu reaguje okamžite. Tento nástroj, usmerňovania očakávaní (forward guidance), sa využíval v rokoch 2009 – 2015, keď sa sadzby nachádzali na 0,25 % a nebolo ich kam znižovať. Dvojročný výnos amerických dlhopisov zachytáva práve takéto očakávania. Pri aktuálnej sadzbe 4,00 % dosahuje 4,77 %, čo je o 77 bázických bodov viac, takže trh pravdepodobne čaká vyššie sadzby alebo ich dlhšie udržanie. Výnos je čiastočne úmerný s dopytom po bezpečných aktívach a rizikových prémiách, no vo výnose zohráva rolu aj viacero makroekonomických súvisov, preto treba brať túto koreláciu s rezervou.


Hallova práca zásadne mení pohľad na vplyv dodatočného príjmu na spotrebu. Na rozdiel od tradičného keynesiánskeho modelu s vysokým sklonom k spotrebe a silným multiplikačným efektom, teória permanentného príjmu ukazuje, že domácnosti rozkladajú spotrebu v čase a na dočasné zmeny reagujú oveľa slabšie (v priemere okolo pätiny príjmu). Účinok vládnych transferov preto závisí najmä od toho, či smerujú k domácnostiam s obmedzeným prístupom k úverom a ako na zvýšený dopyt zareaguje centrálna banka.

Praktický prínos tohto modelu spolu s Woodfordovou prácou spočíva v presnejšom rozlišovaní typov ekonomických šokov, čo pomáha lepšie cieliť menovú a fiškálnu politiku. Rámec sa osvedčil napríklad počas recesie v roku 2008, no má svoje limity pri nulových úrokových sadzbách či nečakaných krízach (pandémia, vojna), ktoré prinášajú nepredvídateľné kombinácie šokov. Nejde o univerzálny návod, úspešná stabilizácia ekonomiky preto vždy vyžaduje kvalitné dáta a správnu identifikáciu príčin výkyvov. (lg)

Francúzsko na hrane dlhovej priepasti

Druhá najväčšia ekonomika eurozóny sa ocitá v najvážnejšej dlhovej a fiškálnej kríze za posledné desaťročie. Hrubý verejný dlh Francúzska dosiahol v 2Q 2026 historických 3,6 bil. EUR, čo je v nominálnom vyjadrení najviac spomedzi najväčších krajín EÚ, nasledované Talianskom a Nemeckom. Zatiaľ čo dlh rástol veľmi rýchlo, rast ekonomiky sa v posledných troch rokoch spomalil na približne 1 až 1,1 % ročne. To sa prejavilo aj v raste pomeru dlhu k HDP, ktorý sa za rovnaké obdobie zvýšil o 9 p. b. na 119 %, zatiaľ čo v ostatných krajinách bol rast pomalší a v Španielsku dokonca dlh k HDP klesol o 3,6 p. b.

Zaujímavosťou je, že všetky veľké ekonomiky EÚ zaznamenali po roku 2000 výrazný rast dlhu, či už počas finančnej krízy, dlhovej krízy v EÚ alebo pandemickej krízy. Najvýraznejší nárast sa však prejavil práve vo Francúzsku, kde dlhodobé vysoké rozpočtové deficity (okolo úrovne 5 %) spôsobené fiškálnou expanziou, sociálnymi balíčkami a rozsiahlymi benefitmi výrazne zvýšili zadlženosť krajiny. Francúzsko, ktoré malo kedysi pomer dlhu k HDP oproti Taliansku nižší o 62 p. b., dnes tento rozdiel znížilo už len na približne 20 p. b. Francúzsko je tak treťou najzadlženejšou krajinou po Grécku (143,5 %) a Taliansku (138,9 %), pričom priemer eurozóny sa pohybuje na úrovni 88,5 – 88,9 % HDP.

Bez radikálnej konsolidácie odhaduje Ministerstvo financií nárast dlhu na 121,7 % – 122 % HDP v roku 2027 a jeho stabilizáciu až na úrovni 124 – 126 % HDP do roku 2029. Na to sa pripravuje aj štátny rozpočet na rok 2027, ktorý však súčasný trend pravdepodobne nedokáže zvrátiť. Viac o navrhovanom rozpočte na rok 2027 sme písali v BWR 36.
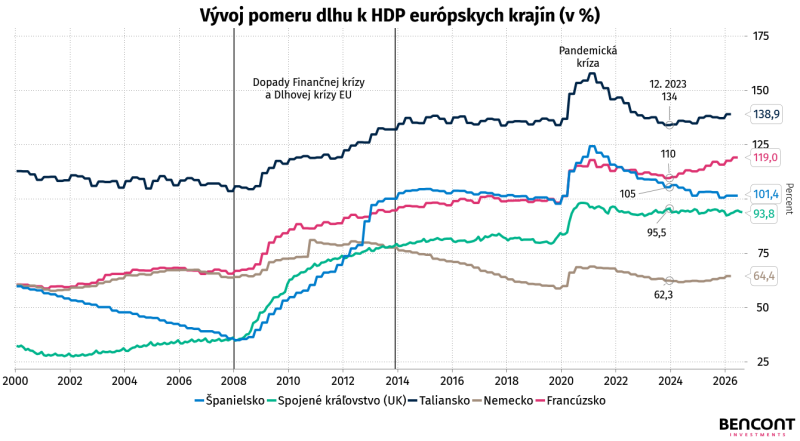


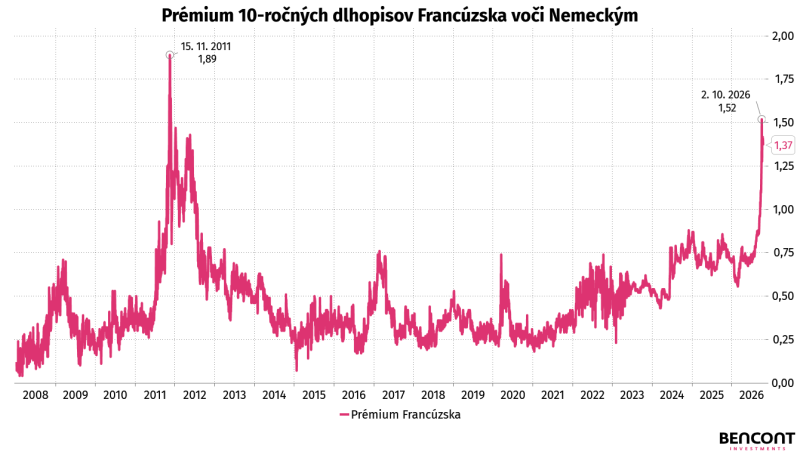
Na neudržateľný rast dlhu reagujú aj výnosy 10-ročných štátnych dlhopisov, ktoré sa obchodujú na úrovni 4,7 – 4,9 %, pričom ešte koncom júna tohto roka sa pohybovali na úrovni 3,5 %. V súčasnosti tak ide o najvyššie náklady na financovanie francúzskej vlády od júla 2002. Zhoršujúce sa postavenie Francúzska v porovnaní s ostatnými krajinami EÚ sa prejavilo aj v náraste rizikovej prirážky voči nemeckým 10-ročným štátnym dlhopisom. Začiatkom októbra dosiahla úroveň až 1,52 p. b., stále však nedosahuje hodnoty zaznamenané počas finančnej krízy. Ešte pozoruhodnejšia je však rýchlosť, akou tento spread vzrástol. Na začiatku júla sa totiž prirážka pohybovala len na úrovni 0,75 p. b. Ide tak o najprudší týždenný nárast spreadu za posledných 17 rokov. Zároveň je potrebné dodať, že v posledných mesiacoch zaznamenali výrazný rast výnosov na dlhopisových trhoch prakticky všetky krajiny.


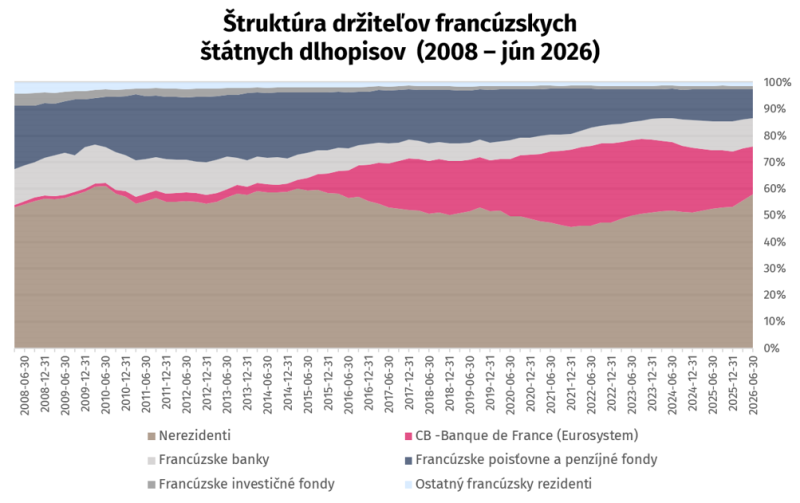
Keď sa pozrieme na štruktúru držiteľov francúzskeho dlhu, marginálnymi kupcami sa stali zahraniční investori, ktorí predstavujú 57,5 %. Hoci to umožňuje lepšie umiestniť na trhu vyšší objem dlhu, nerezidenti sú na rozdiel od domácich inštitúcií mimoriadne citliví na politické riziko a ratingové vyhliadky. Na rozdiel od rokov 2015 – 2022 Eurosystém prostredníctvom kvantitatívneho uvoľňovania odkupoval väčší objem dlhopisov, než predstavovala čistá emisia štátu. Súkromný sektor bol vtedy dokonca čistým predajcom dlhopisov smerom k Banque de France. S nástupom kvantitatívneho sprísňovania však ECB prestala dlh absorbovať. V roku 2026 musia súkromní investori absorbovať na voľnom trhu rekordnú čistú emisiu vo výške až 7,5 % HDP. K urýchleniu prepadu cien francúzskych dlhopisov prispeli aj japonskí investori, ktorí dlhodobo patrili medzi kľúčových kupcov francúzskych dlhopisov, no v dôsledku rastu výnosov japonských dlhopisov sa začali presúvať na domáci trh.

Zdroj: Webstat – Banque de France

Ďalším problémom, ktorý sa vynára v prípade Francúzska, je štruktúra refinancovania francúzskeho dlhu v najbližších rokoch. Francúzska vláda plánuje v roku 2027 emitovať strednodobý a dlhodobý dlh v objeme 340 mld. EUR, čo predstavuje nárast o 20 mld. EUR oproti roku 2026.


Približne 14 % celkového francúzskeho dlhu má splatnosť do konca roka 2027.
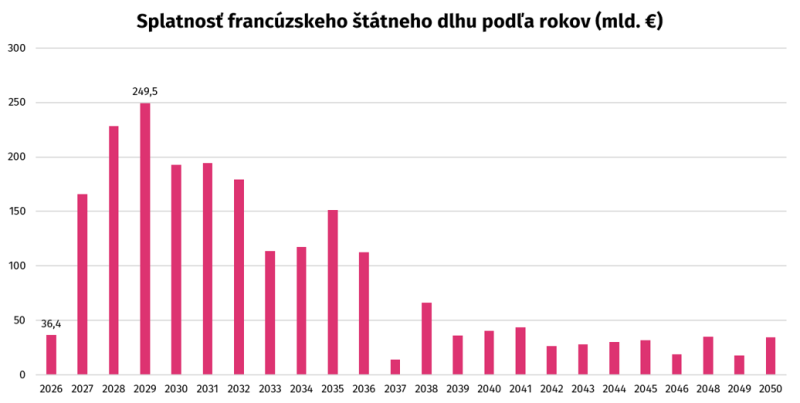
Hoci Francúzsko nemá bezprostredný problém s likviditou (aukcie dlhopisov s dlhšími splatnosťami dosahujú dvojnásobný dopyt oproti ponuke), problémom sú náklady na toto refinancovanie. V roku 2026 dosahujú úrokové náklady 60,9 – 79,2 mld. EUR a v roku 2027 vzrastú až na 91,2 mld. EUR. Podľa Európskej komisie úrokové náklady môžu dosiahnuť do roku 2029 úroveň až 100 mld. EUR. Úroky z dlhu dnes predstavujú až 7 % celkového štátneho rozpočtu, čo je porovnateľná suma, aká smeruje na obranu alebo školstvo.

Zdroj: Agence France Trésor

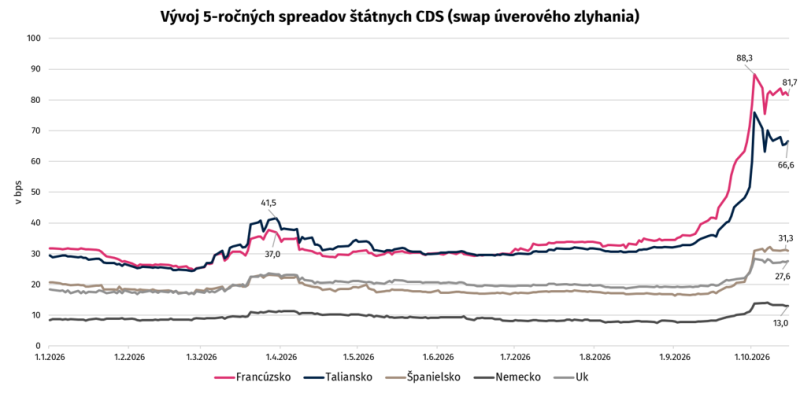
Obavy ohľadom neudržateľnosti dlhu sa neprejavujú len v raste výnosov dlhopisov, ale aj v raste 5-ročného spreadu na swapoch úverového zlyhania (CDS). Spready 5-ročných CDS na francúzsky štátny dlh sa v priebehu dvoch týždňov takmer zdvojnásobili, pričom rast zaznamenali aj ostatné krajiny. Podobný vývoj možno pozorovať aj v Taliansku. Pre predstavu, pri aktuálnom ocenení platí kupujúci CDS kontraktu ročne 81,7 tis. USD za poistenie 10 mil. USD francúzskeho štátneho dlhu na obdobie 5 rokov. Pred mesiacom stálo podobné poistenie len 41,7 tis. USD. Trhové ocenenie CDS derivátov implikuje pravdepodobnosť platobnej neschopnosti Francúzska v nasledujúcich 5 rokoch na úrovni približne 1,2 %.

„Avšak Paul Krugman (nositeľ Nobelovej ceny za rok 2008) naznačuje, že vzhľadom na udržateľnosť rozpočtovej trajektórie a politickú neschopnosť presadiť dôchodkovú reformu je táto hodnota až príliš nízka a neodzrkadľuje plný rozsah fiškálnych rizík.“

Zdroj: Bloomberg Terminal

Francúzsku narastá dlh tempom 6 000 tis. EUR za sekundu a 518 mil. EUR denne. Rozpočtový deficit na úrovni 5,1 – 5,4 % HDP výrazne prekračuje maastrichtský limit 3 % HDP a aj priemer eurozóny vo výške 2,9 %. Ekonomiku postihuje nielen spomaľovanie rastu, ale aj rast nezamestnanosti na úroveň 8,3 %. Štrukturálne jadro problému tvorí neudržateľný dôchodkový systém, ktorý pohlcuje takmer 25 % celkových verejných výdavkov.

Do toho všetkého súčasne vstupujú protesty za zvýšenie výdavkov na školstvo, čo však vytvára tlak na rozpočtový deficit. Z tejto krízy najviac profituje extrémistickejšia strana pod vedením Le Penovej, ktorej preferencie v prieskumoch naznačujú, že v najbližších prezidentských voľbách 18. apríla 2027 by mohla s najväčšou pravdepodobnosťou získať prezidentské kreslo. (Podobný rast preferencií vidíme aj v prípade extrémistickej strany AfD v Nemecku.)

Kombinácia päťdesiatich rokov trvajúcich rozpočtových deficitov, predimenzovaného sociálneho štátu, rastúcich úrokových sadzieb a politickej paralýzy sa pretavuje do súčasného rastu výnosov na dlhopisovom trhu. (mmm)

Hongkong sa vymyká čínskemu realitnému trhu
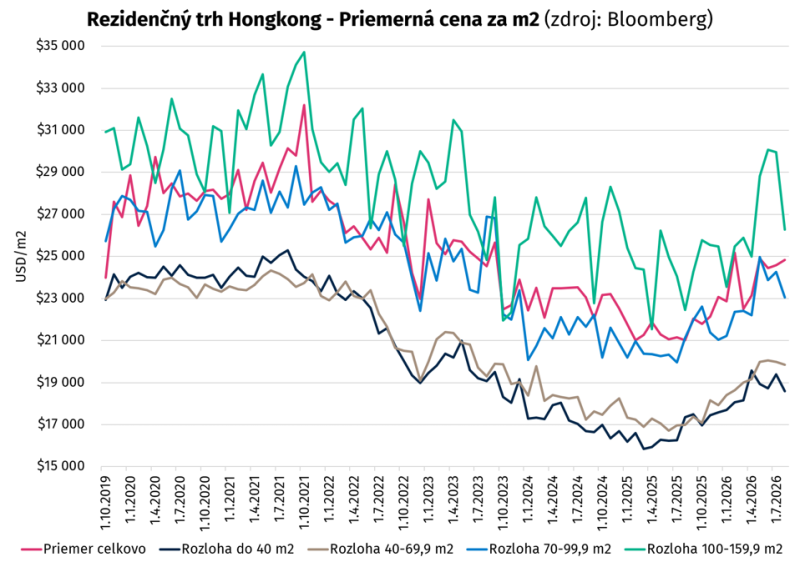
Pri pohľade na čínsky realitný trh je potrebné hneď na začiatku oddeliť pevninskú Čínu od Hongkongu. Hoci je Hongkong od roku 1997 súčasťou Čínskej ľudovej republiky, nejde o samostatný štát, ale o osobitnú administratívnu oblasť fungujúcu podľa princípu „jedna krajina, dva systémy“. Má vlastný právny, daňový, fiškálny a menový systém, vlastnú menu (hongkonský dolár) a samostatný finančný trh. Obrana a zahraničná politika naopak zostávajú v kompetencii Pekingu. 

Hongkong je pritom špecifický aj geograficky. Na ploche približne 1 115 km² (3-násobok rozlohy Bratislavy) žilo v polovici roka 2026 približne 7,52 milióna obyvateľov (15-násobok Bratislavy). Metropolitný celok leží pri ústí Perlovej rieky na južnom pobreží Číny a jeho územie siaha od husto zastavaných predmestí pri hranici s pevninou až po ikonické centrum s mrakodrapmi na pobreží a priľahlých ostrovoch. Hornatý reliéf a obmedzené množstvo vhodnej zastaviteľnej pôdy koncentrujú obyvateľstvo do mimoriadne hustej mestskej zástavby. Hongkong tak predstavuje globálne finančné veľkomesto s veľmi obmedzenou ponukou pôdy a mimoriadne drahým rezidenčným trhom. Priemerná cena za m2 sa pohybovala v auguste 2026 na úrovni 24 845 USD, pričom na vrchole cien nehnuteľností v októbri 2021 dosahovala priemerná cena 32 193 USD za m2. 


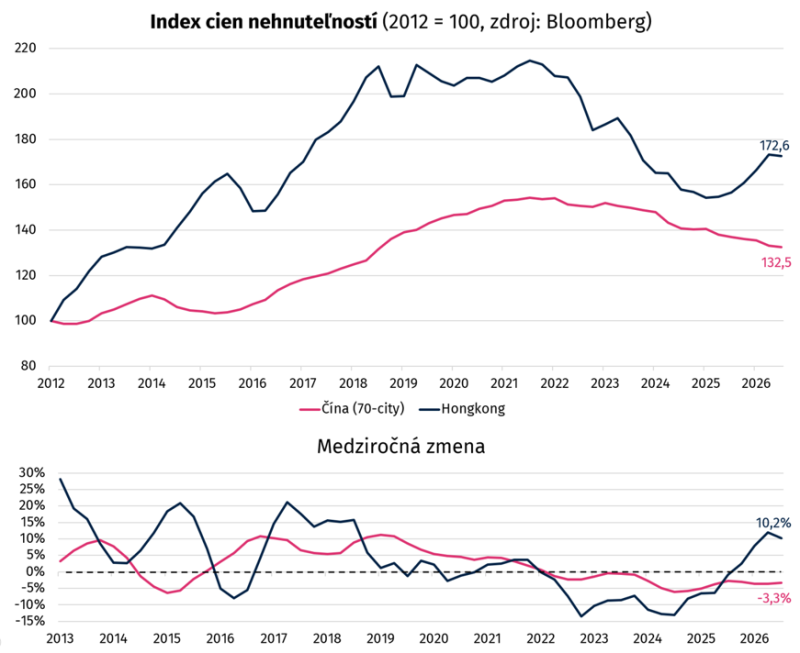
Kombinácia nedostatku priestoru, vysokých príjmov a majetku, medzinárodného kapitálu a špecifického menového režimu vytvára realitný trh, ktorý je síce politicky súčasťou Číny, no ekonomicky sa správa podstatne odlišne. Zatiaľ čo čínsky index cien nehnuteľností zahŕňajúci 70 veľkomiest pokračoval v treťom štvrťroku 2026 v prepade a od vrcholu klesol o 14,1 %, hongkonský trh našiel dno už pred rokom a pol po poklese o 28,1 % od vrcholu.


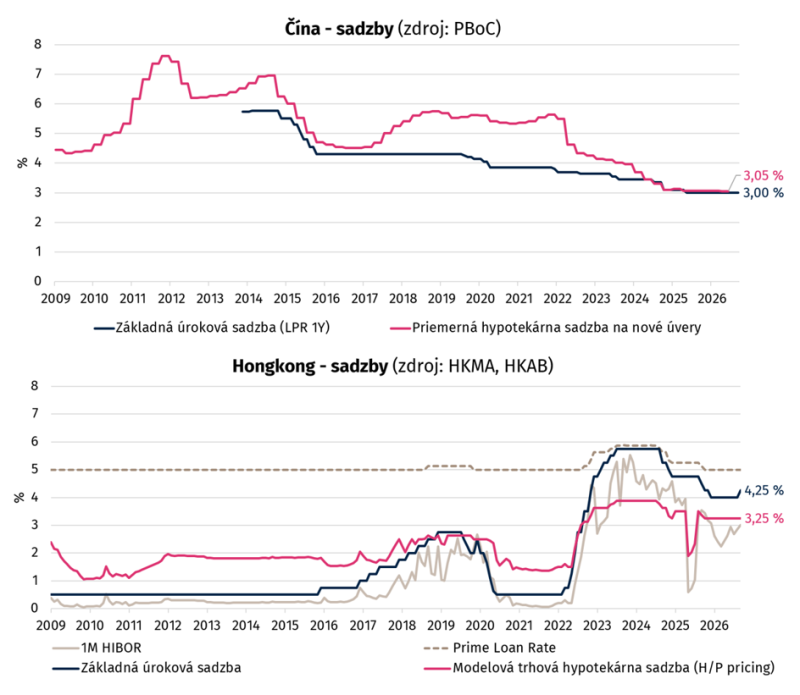
Rozdielnosti nájdeme aj na hypotekárnom trhu. Čínsky hypotekárny trh je na rozdiel od slovenského založený najmä na variabilných sadzbách. Pri dlhodobých úveroch na bývanie je rozhodujúcim benchmarkom päťročný Loan Prime Rate (historicky túto úlohu plnil jednoročný LPR). Banka k referenčnej sadzbe pripočítava alebo odpočítava klientsku maržu a úver sa najčastejšie refixuje raz ročne, často k 1. januáru. Čína v posledných rokoch výrazne uvoľňovala menovú a úverovú politiku. Kým USA a Európa v rokoch 2022–2024 bojovali s vysokou infláciou a sprísňovali úverové podmienky, Čína čelila slabej domácej spotrebe, nízkej inflácii až deflačným tlakom a výraznému útlmu realitného sektora. PBoC (Čínska centrálna banka) preto znižovala sadzby a povinné rezervy, tlačila nadol LPR, zmierňovala minimálne požiadavky na akontáciu a v roku 2024 odstránila celoštátnu minimálnu hranicu hypotekárnych sadzieb. Cieľom bolo znížiť náklady financovania, podporiť dopyt po bývaní a stabilizovať sektor developerov, ktorý sa stal jednou z hlavných bŕzd čínskeho hospodárstva. Masívny prebytok rezidenčnej výstavby z minulých rokov však vytvoril „mestá duchov“ a záchranné opatrenia čínskej vlády krízu síce zmierňujú, no zároveň ju predlžujú.

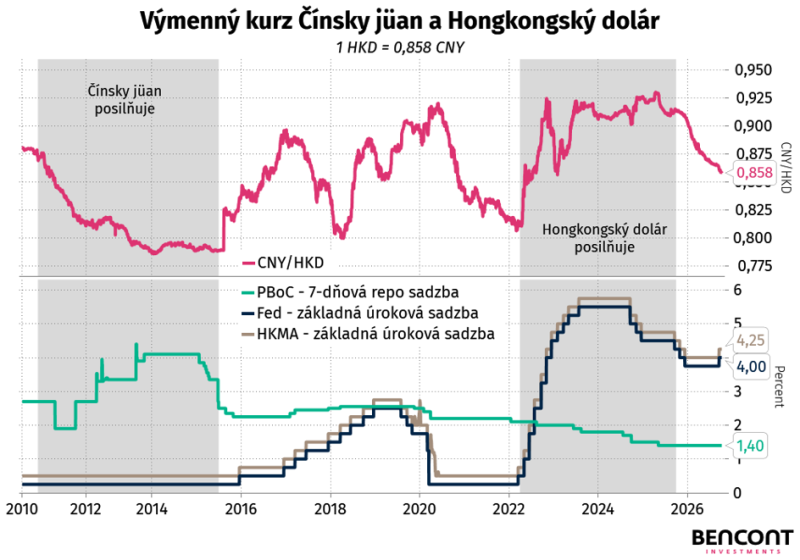
Hongkong patrí medzi ekonomiky s netradičným nastavením menovej politiky. Hongkonský dolár je pevne naviazaný na americký dolár prostredníctvom systému viazaného výmenného kurzu, čo výrazne obmedzuje priestor hongkongskej menovej autorite (HKMA) na nezávislé určovanie úrokových podmienok. Vývoj sadzieb preto vo veľkej miere kopíruje menový cyklus amerického Fed-u, hoci prenos do klientskych úrokov nie je okamžitý ani mechanický. Kľúčovou trhovou sadzbou je jednomesačný HIBOR, za ktorý si banky navzájom požičiavajú hongkonské doláre. Keďže závisí od likvidity bankového systému, môže výrazne kolísať. Druhou referenciou je stabilnejšia Prime Rate, ktorú stanovujú banky a menia ju menej často. Pri najbežnejšom financovaní bývania, takzvanom H-plane, sa hypotekárna sadzba určuje ako HIBOR zvýšený o bankovú maržu. Produkt však zvyčajne obsahuje strop odvodený od Prime Rate, napríklad HIBOR + 1,3 p. b. s hornou hranicou Prime – 1,75 p. b. Úrok sa prepočítava mesačne, takže dlžník profituje z poklesu HIBOR, no pri jeho prudkom raste sadzba neprekročí stanovený strop.


Prepojenie rezidenčných trhov pevninskej Číny a Hongkongu funguje predovšetkým na princípe kapitálovej a výnosovej asymetrie. V pevninskej Číne vzniká záporný výnosový rozptyl, pretože priemerné úrokové sadzby hypoték okolo 3 % výrazne prevyšujú výnosy z prenájmu na úrovni 1,9 %. Hongkong naopak ponúka vyšší výnos z prenájmu na úrovni 3,4-3,7 % prevyšujúci náklady na hypotekárne financovanie, ktoré sú aj v prostredí rastúcich sadzieb Fed-u zastropované na 3,25 %. Napriek vysokým nominálnym cenám má Hongkong priaznivejší výnosový potenciál, čím priťahuje investorský dopyt.

Ďalší vývoj podporuje najmä čoraz napätejší pomer medzi ponukou a dopytom. V roku 2026 sa očakáva dokončenie približne 16 980 bytov a v roku 2027 len 15 360, zatiaľ čo ročný dopyt po nových bytoch sa odhaduje približne na 21 500 jednotiek. Súčasne pokračuje prílev pracovníkov a študentov zo zahraničia aj z pevninskej Číny, čo tlačí mieru neobsadenosti pod 4 %, najnižšie od roku 1990. Napätý nájomný trh zároveň udržiava rast nájomného okolo 5 % ročne, čím podporuje investičnú atraktivitu rezidenčných nehnuteľností. Prílev kapitálu z pevninskej Číny podporoval aj vývoj výmenného kurzu HKD/CNY. Od Q3 2025 oslabil hongkongský dolár o vyše 7 % oproti čínskemu jüanu, keďže Fed znižoval sadzby. Hoci aktuálne Fed sadzby opäť zvyšuje, čínsky jüan zostáva globálne silný vďaka historicky rekordnému celkovému obchodnému prebytku na úrovni vyše 1,2 bilióna dolárov, ktorý čínske subjekty zamieňajú naspäť na jüany.


Pevninská Čína zostáva vo fáze stabilizácie po dlhom cenovom poklese. Priemerné ceny v 70 sledovaných mestách klesali v treťom štvrťroku 2026 medziročne o 3,3 % a pokles trvá už približne štyri a pol roka. Za celý rok 2026 sa očakáva zníženie cien približne o 3,4 % a v roku 2027 už len o 0,3 %, čo naznačuje postupné približovanie trhu k stabilizácii. Podporiť ju majú aj zásahy štátu. Od augusta 2026 sa postupne obmedzuje tradičný predpredaj nedokončených bytov, hypotéky sa majú čoraz viac čerpať až po kolaudácii a ich maximálna splatnosť sa predlžuje z 30 na 40 rokov. Od októbra 2026 môžu prvokupujúci zároveň získať dotáciu vo výške jedného percentuálneho bodu z hypotekárnej sadzby. Nedôvera k novostavbám však už výrazne presmerovala dopyt na sekundárny trh, ktorý za prvé tri štvrťroky 2026 tvoril až 57 % predanej plochy. Rýchlejšiemu zotaveniu naďalej bránia slabší dopyt, neistota domácností a nízka výnosnosť prenájmu. Kým Hongkong rieši najmä udržateľnosť rastu pri obmedzenej ponuke, pevninská Čína stále absorbuje dôsledky nadmernej výstavby a hľadá nové cenové dno. (fw)


Poisťovne sa stávajú rozhodujúcou silou pri kapitálovej potrebe AI

Preteky v AI vyvolávajú stále vyššie kapitálové nároky, avšak dostupnosť voľného kapitálu sa znižuje. Práve preto chce spoločnosť CoreWeave, aby jej úvery kryté grafickými čipmi (GPU) spĺňali kritériá ratingovej kategórie „Investment Grade“ (IG) a mohli tak získať prístup k neobmedzenému kapitálu, ako uviedol spoluzakladateľ spoločnosti. Neobmedzený kapitál v tomto prípade predstavuje kapitál životných a neživotných poisťovní, ktoré by sa stali významnými investormi v pretekoch v oblasti AI.
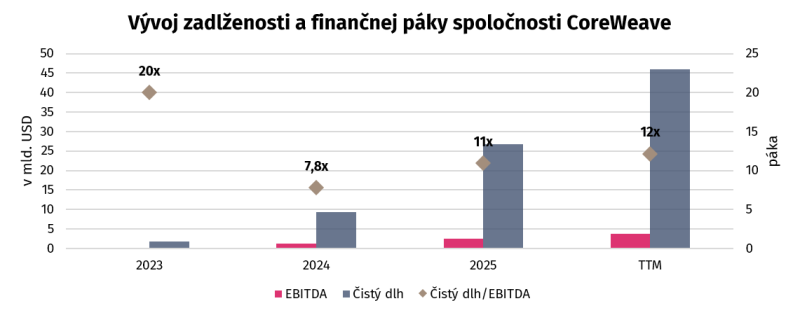


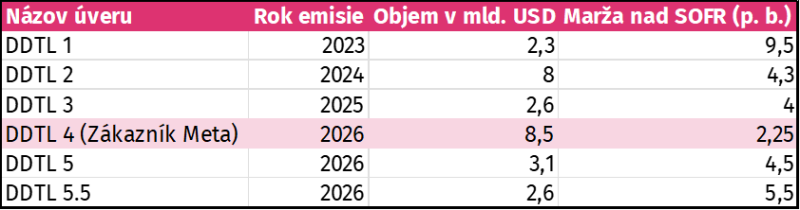
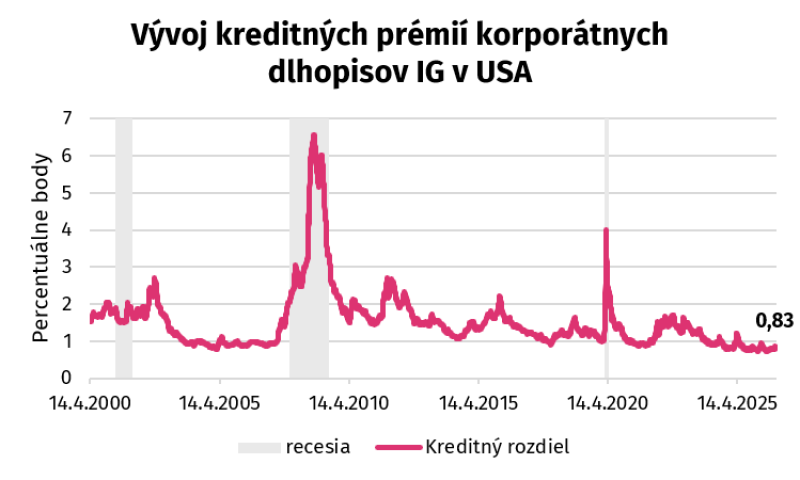
Spoločnosť CoreWeave momentálne prevádzkuje datacentrum s výpočtovou kapacitou 1,5 GW, pričom jej plánom je do roku 2030 dosiahnuť 8 GW. Pri súčasnom výpočtovom výkone spoločnosť využíva 27,5 miliardy USD v podobe dlhodobého dlhu a 15 miliárd USD v rámci lízingových kontraktov. Čistý dlh spoločnosti dosahoval ku koncu druhého štvrťroka 2026 46 miliárd USD a EBITDA 3,8 miliardy USD, čo predstavuje viac ako 12-násobnú páku vyjadrenú pomerom čistý dlh/EBITDA. Pomer 12× signalizuje vysoký stupeň zadlženia, avšak backlog spoločnosti dosahoval ku koncu druhého štvrťroka 2026 približne 104 miliárd USD, pričom spoločnosť očakáva realizáciu približne 40 % tejto sumy počas nasledujúcich 24 mesiacov. Pri predpokladanej EBITDA marži 50 % by tak mohla za toto obdobie kumulatívne vygenerovať približne 21 miliárd USD upravenej EBITDA. Napriek očakávanému rastu prevádzkovej výkonnosti však zostáva jej kapitálová potreba mimoriadne vysoká. Práve preto chce vlastné aktíva, medzi ktoré patria grafické procesory Nvidia, využívať ako zábezpeku úverov, ktoré budú hodnotené investičným stupňom IG. Stupeň IG je dôležitý najmä pre nízke rozpätie nad výnosom štátnych dlhopisov. V súčasnosti toto rozpätie dosahuje 0,83 p. b. nad výnosom 10-ročného štátneho dlhopisu, ktorého výnos dosahuje 5,22 %. Pri prideľovaní ratingov si ratingové spoločnosti kladú dve základné otázky: Aká je pravdepodobnosť, že dlžník nebude splácať a ak k nesplácaniu dôjde, koľko z investície veriteľ stratí. Práve druhá otázka je kľúčová na pochopenie toho, prečo CoreWeave bojuje o IG. Grafické procesory sú známe svojím rýchlym technologickým zastarávaním, v dôsledku ktorého môže ich zostatková hodnota klesať rýchlejšie než zostatková hodnota úveru. V marci 2026 získala spoločnosť úverový rámec v objeme 8,5 miliardy USD s ratingom A3, ktorý spadá do investičnej kategórie. Financovanie pozostáva z variabilne úročenej tranže so sadzbou SOFR + 2,25 percentuálneho bodu a fixne úročenej tranže s približne 5,9-percentnou sadzbou. Na druhej strane v auguste 2026 získala spoločnosť úverový rámec v hodnote 2,6 miliardy USD s ratingom Ba2, ktorý už nespadá do IG, pričom úroková sadzba sa pohybovala na úrovni SOFR + 5,5 %. Najväčší rozdiel, pre ktorý ratingová agentúra umožnila financovať jeden dlh za priaznivejších podmienok, spočíva v zákazníkovi CoreWeave, ktorým je v prvom prípade spoločnosť Meta. Jej zmluvné platby zabezpečujú hotovosť pre CoreWeave.


Podľa ratingovej spoločnosti Moody´s chce viac ako 40 % amerických poisťovní, ktoré spoločnosť oslovila koncom roka 2025, zvýšiť svoju expozíciu voči súkromnému dlhu. Na konci roka 2025 predstavovala angažovanosť voči súkromnému dlhu viac ako 35 % portfólia životných poisťovní v USA, pričom v prípade neživotných išlo o 8 %. Prieskumy sa týkali aj expozície poisťovní voči dlhu emitovanému v rámci dátových centier, pričom životné poisťovne vlastnia viac ako 8 miliárd USD dlhu a neživotné viac ako 2 miliardy USD. V prípade energetickej infraštruktúry vlastnia životné poisťovne 26 miliárd USD a neživotné 1 miliardu USD. Agentúra Moody´s pritom odhaduje, že angažovanosť poisťovní voči dátovým centrám dosiahla v USA až 20 miliárd USD. Dôvodom, prečo sú životné poisťovne angažovanejšie ako neživotné, je predovšetkým charakter ich dlhodobých záväzkov voči klientom. Životné poisťovne musia držať aktíva s primeranou úverovou kvalitou a splatnosťou, aby dokázali zabezpečiť budúce poistné plnenia vrátane vyplácania anuít. Práve preto predstavujú dlhodobé úvery s investičným ratingom a predvídateľnými peňažnými tokmi atraktívnu investičnú príležitosť. Neživotné poisťovne spravidla potrebujú vyššiu likviditu vzhľadom na kratší a menej predvídateľný charakter poistných plnení. Nepríjemná kombinácia rizík môže vzniknúť predovšetkým v prípade, keď sa zostatková hodnota GPU bude znižovať rýchlejšie než nesplatená istina úverov, pričom príjmy z ich prevádzky nebudú postačovať na plnenie dlhových záväzkov. Takýto vývoj by mohol spôsobiť zhoršenie úverovej kvality finančných nástrojov pôvodne hodnotených investičným stupňom a preniesť časť rizika AI sektora do bilancií poisťovní.


Zvýšené riziko vo finančnom sektore, najmä v poisťovniach, môže v prípade príliš veľkých strát zapríčiniť nesolventnosť finančných inštitúcií. Dnešná expozícia voči AI nie je systémovo ohrozujúca, avšak ak sa kapitál začne vo veľkom hrnúť do infraštruktúry, ktorej zostatková hodnota môže byť nižšia než hodnota dlhov, systémové riziko môže zapríčiniť významné straty naprieč rôznymi sektormi, najmä vo finančnom sektore. (mš)

Inflácia v USA opäť zrýchlila

V stredu 14. októbra zverejnil štatistický úrad USA inflačné dáta za mesiac september. Cenová hladina rástla na medziročnej báze tempom 3,7 %, čo predstavuje zrýchlenie z augustových 3,4 %. Medzimesačne ide o rast o 0,6 %. Jadrová zložka pritom v septembri dosahovala medziročne úroveň 2,6 %, pričom augustová jadrová inflácia bola na medziročnej báze na úrovni 2,4 %. Napriek tomu, že rast celkovej cenovej hladiny bol ovplyvnený najmä ponukovými šokmi, môžeme pozorovať aj rast jadrovej zložky. Inflácia pokračuje v raste najmä vďaka zvýšeným cenám energií, ktoré stále ovplyvňuje vojna na Blízkom východe. Ceny ropy WTI sa neustále pohybujú na úrovni 98 USD za barel.
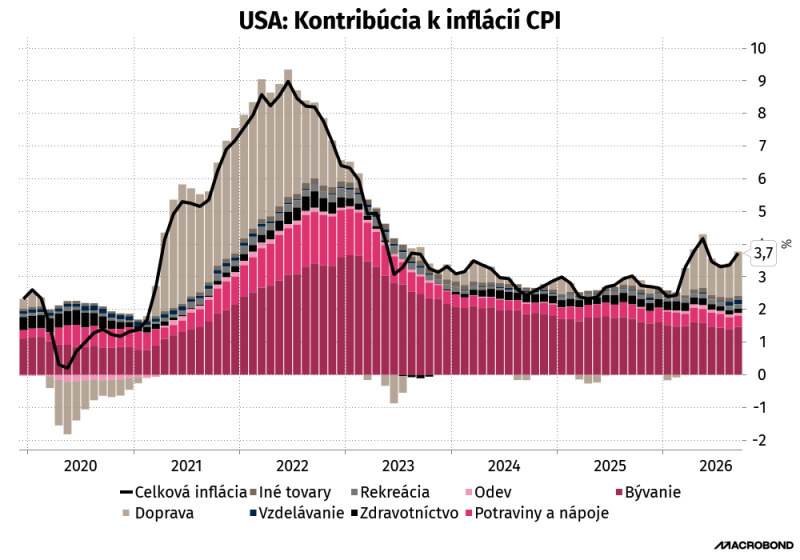


Ako spomíname, celková inflácia úzko súvisela s vývojom cien energií. Medzimesačne rástli ceny benzínu a vykurovacieho oleja o 9,1 %, respektíve o 15,3 %. Medziročný rast týchto položiek pritom predstavuje 34,2 % v prípade benzínu a 74,2 % v prípade vykurovacieho oleja. Ceny potravín zostali stabilné a na medzimesačnej báze si nepripísali žiadny prírastok, pričom ročne rástli o 2,5 %. V prípade jadrovej zložky, ktorá medziročne rástla o 2,6 %, zaznamenali najvýraznejší rast ceny používaných áut. Táto položka zaznamenala medzimesačný rast o 0,7 %, avšak na medziročnej báze zostáva na úrovni -1,5 %. Naopak, dlhší dezinflačný proces zaznamenávajú lieky a zdravotnícke výrobky, ktorých ceny medzimesačne klesli o 0,7 % a medziročne klesajú o 3,3 %. Naopak, bývanie, doprava a zdravotná starostlivosť zaznamenali medzimesačný rast, ako aj vyššie medziročné prírastky. Celkovo sektor služieb, do ktorého spomínané kategórie patria, vykázal medzimesačný rast o 0,4 % a medziročne rastie tempom 3,1 %.
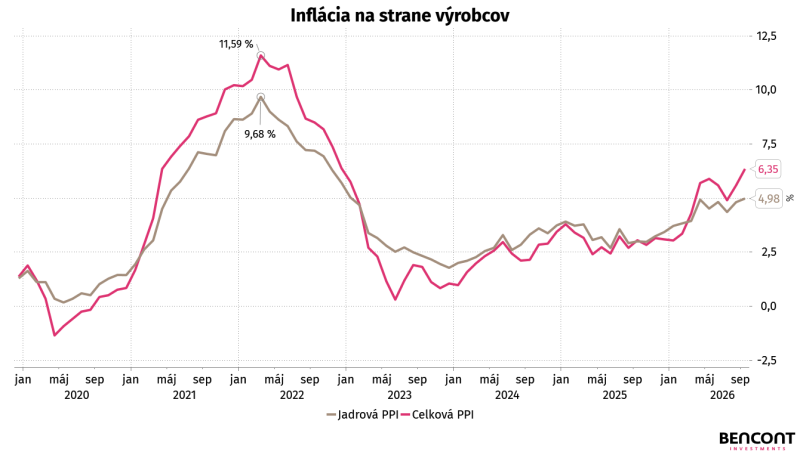


Okrem indexu spotrebiteľských cien zverejnil štatistický úrad vo štvrtok 15. októbra dáta o inflácii na strane výrobcov. PPI inflácia zaznamenala agresívny medzimesačný rast o 1,3 %, pričom v centre pozornosti opäť stoja ceny energií. Celková ročná PPI dosiahla v septembri 6,3 %, pričom jej jadrová zložka dosiahla 5 %. Napriek ponukovým šokom sa dá pomerne presne konštatovať, že inflácia na strane výrobcov nie je výsledkom len ponukových šokov, keďže jadrová zložka, ktorá tieto vplyvy filtruje, zaznamenala takisto významný rast. Na druhej strane môže existovať scenár, v ktorom sa ponukové šoky prepísali aj do jadrovej zložky, ktorá práve preto zaznamenáva výrazný rast.
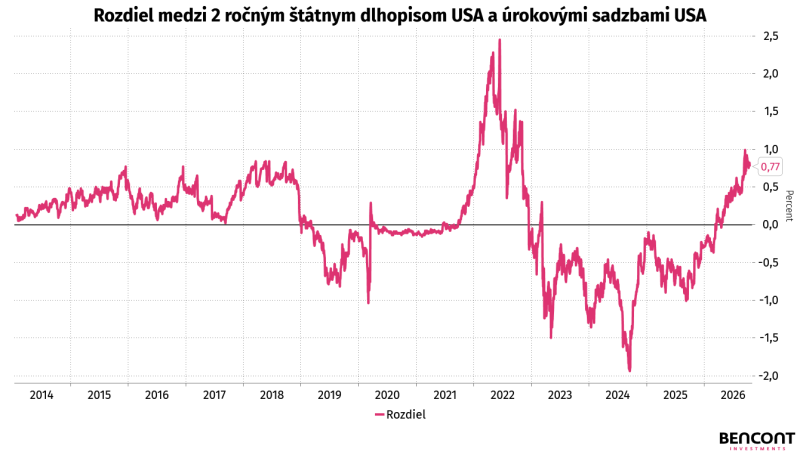


Zdá sa, že inflácia naberá akcelerujúce tempo, čo by si malo v krátkom horizonte vyžiadať pozornosť Fedu. Pravdepodobnosť zvýšenia sadzieb už na októbrovom zasadaní sa odhaduje na 14,9 %. Hoci je samotná pravdepodobnosť nízka, výnos dvojročných amerických štátnych dlhopisov prevyšuje súčasnú hornú hranicu úrokových sadzieb Fedu o 0,77 percentuálneho bodu. Tento rozdiel môže naznačovať, že dlhopisový trh očakáva zotrvanie úrokových sadzieb na zvýšených úrovniach, prípadne ich ďalší rast. Samotný rozdiel však odráža aj vplyv rizikových prémií a nemožno ho interpretovať výlučne ako dôsledok vyšších inflačných očakávaní. Zrýchľovanie inflácie je naďalej spôsobené predovšetkým energetickým šokom, avšak pretrvávajúce cenové tlaky v jadrovej zložke a rast výrobných cien naznačujú riziko ďalšieho prenosu zvýšených nákladov na spotrebiteľov. Tento vývoj môže skomplikovať rozhodovanie Fedu o ďalšom smerovaní menovej politiky a zvýšiť tlak na dlhšie udržiavanie reštriktívnych úrokových sadzieb. (mš)


Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.