Rast spotreby amerických domácností predstihuje dynamiku reálnych príjmov
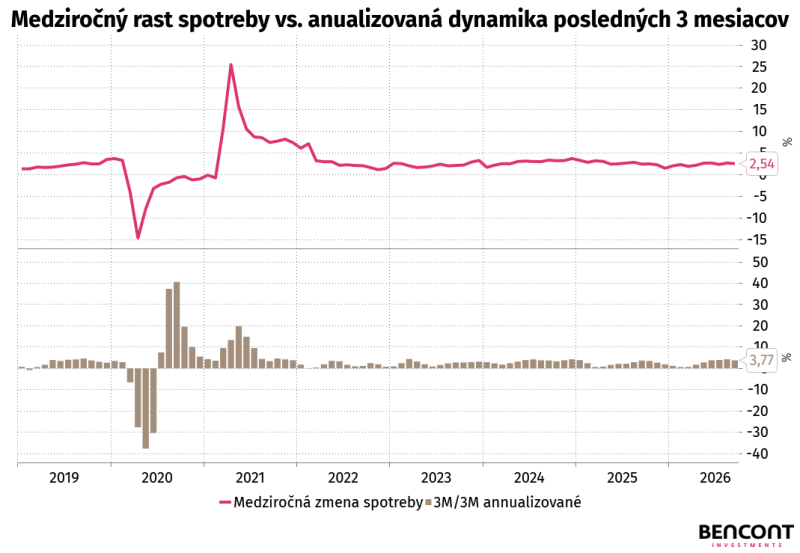
Ďalšou veličinou, na ktorú nadviažeme v súvislosti s americkým spotrebiteľom, je HDP. Spotreba amerických domácností vzrástla v septembri medziročne o 2,54 %. Ak však chceme zachytiť dynamiku posledných 3 mesiacov oproti predchádzajúcim 3 mesiacom na anualizovanej báze, vidíme, že spotreba v krátkom období dosahuje ešte vyšší prírastok. To naznačuje, že hoci inflácia v USA v súčasnosti presahuje inflačný cieľ centrálnej banky, spotrebitelia pokračujú v spotrebe a v krátkom období ju dokonca zrýchľujú.
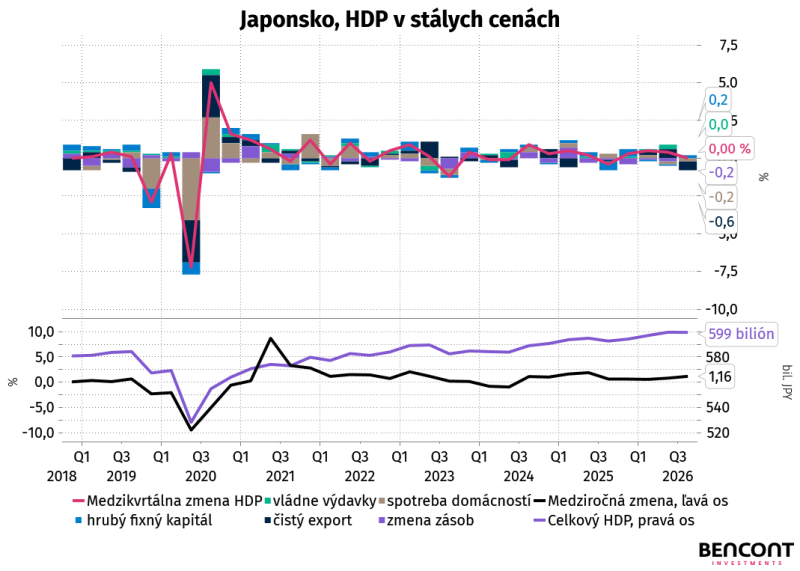
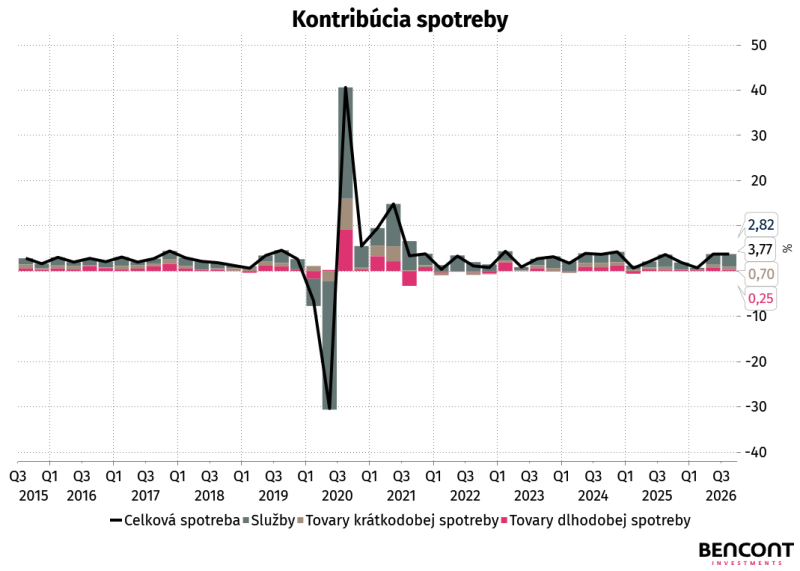
V treťom štvrťroku 2026 vzrástla reálna spotreba amerických domácností medzikvartálne o približne 3,8 % v anualizovanom vyjadrení. Najväčší príspevok k tomuto rastu zaznamenali služby, a to 2,82 percentuálneho bodu. Tovary krátkodobej spotreby prispeli 0,70 percentuálneho bodu a tovary dlhodobej spotreby 0,25 percentuálneho bodu. Reálna spotreba si tak už druhý štvrťrok po sebe udržiava vysoké tempo rastu a významne podporuje celkovú ekonomickú aktivitu. Reálne HDP USA pritom v treťom štvrťroku 2026 vzrástlo medzikvartálne o 3,4 % v anualizovanom vyjadrení, pričom spotreba tvorí viac ako 67 % nominálneho HDP.
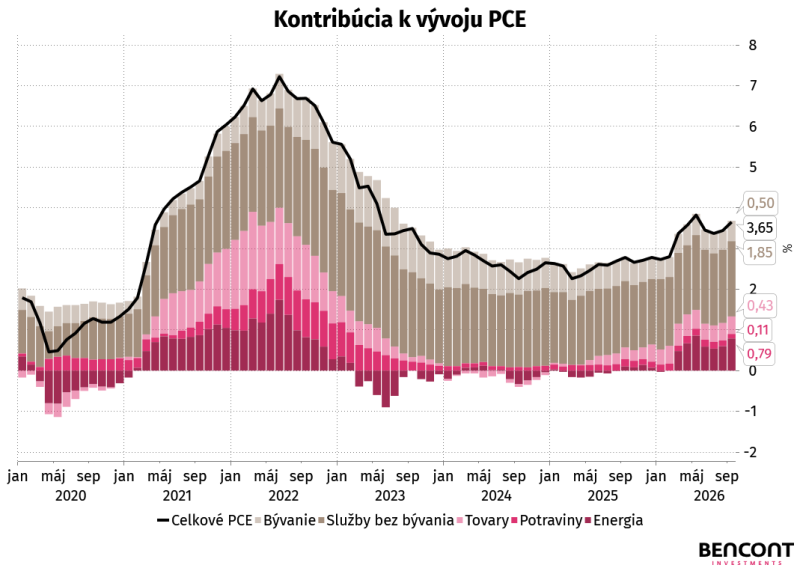
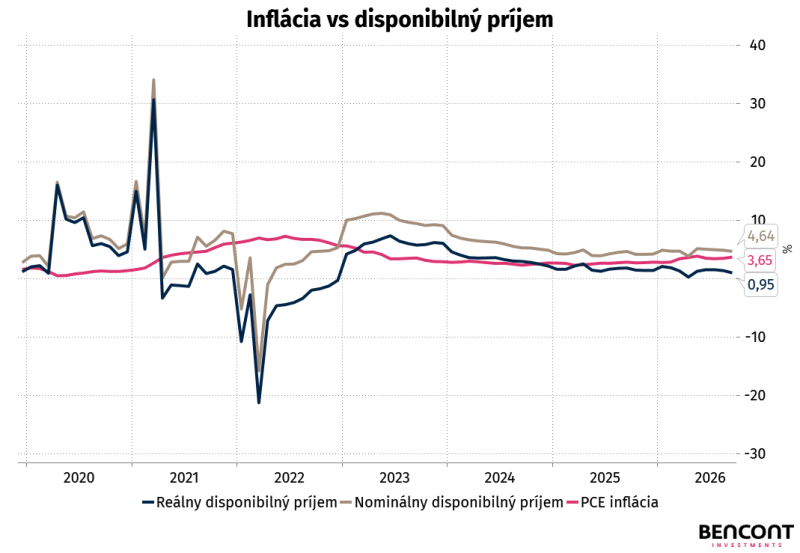
Pre lepšie pochopenie rastu spotreby je dôležité sledovať, odkiaľ tento rast pochádza. Zdravý spotrebiteľ by mal svoju spotrebu prispôsobovať rastu reálneho príjmu. Ako sme už spomenuli, cenová hladina dnes rastie medziročne o 3,6 %, zatiaľ čo nominálny disponibilný príjem o 4,6 %. Rozdiel týchto dvoch veličín nám umožňuje určiť rast reálneho disponibilného príjmu, ktorý v septembri dosahoval približne 1 %. Tento vývoj ukazuje, že hoci nominálny príjem rastie, jeho reálny rast je značne obmedzený. Po zohľadnení inflácie meranej indexom PCE tak dosahuje len približne 1 %.
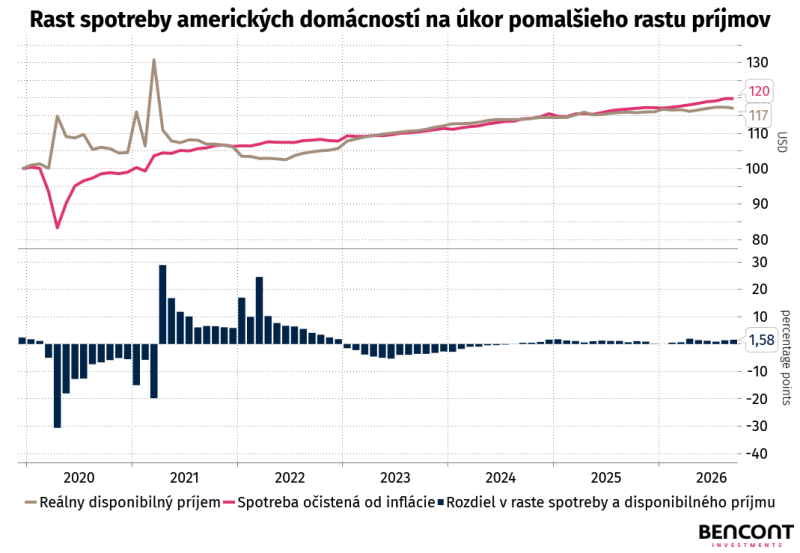
Nasledujúci graf zachytáva vývoj reálnej spotreby a reálneho príjmu. Z jeho priebehu vidíme, že kumulatívny rast spotreby v poslednom období výrazne prevyšuje rast reálneho disponibilného príjmu domácností. Od roku 2019 vzrástla celková spotreba domácností o 20 %, pričom disponibilný príjem zaostáva o 3 percentuálne body. V sledovanom období však nastali aj fázy, keď disponibilný príjem rástol rýchlejšie, konkrétne pred pandémiou a počas dezinflačného procesu v roku 2023. Od roku 2024 opäť pozorujeme rýchlejšie tempo rastu spotreby než disponibilného príjmu. V septembri 2026 rástla reálna spotreba oproti reálnemu disponibilnému príjmu rýchlejšie o 1,58 percentuálneho bodu.
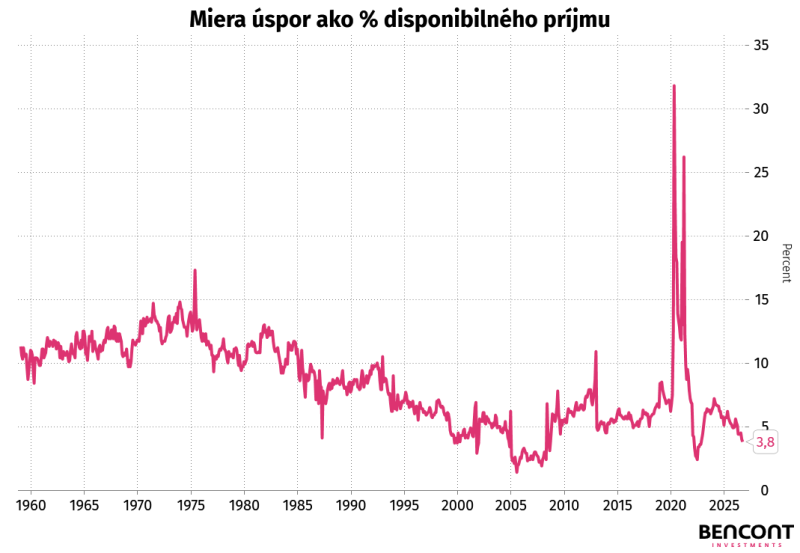
Graf zároveň ukazuje, že spotreba domácností rastie rýchlejšie než disponibilný príjem, čím vytvára tlak na mieru úspor. Domácnosti však na agregátnej úrovni stále vytvárajú kladné úspory. Miera úspor amerických domácností dnes dosahuje 3,8 %, nejde však o jej najnižšiu hodnotu v sledovanej histórii. Ešte nižšie úrovne zaznamenali domácnosti v júni 2022 (2,4 %) a v júli 2005 (1,4 %). Práve vývoj miery úspor pomáha vysvetliť, prečo môže spotreba rásť rýchlejšie než disponibilný príjem. Domácnosti v USA sporia stále menej, čo im pomáha udržiavať životnú úroveň, no zároveň vedie k poklesu úspor v ekonomike.
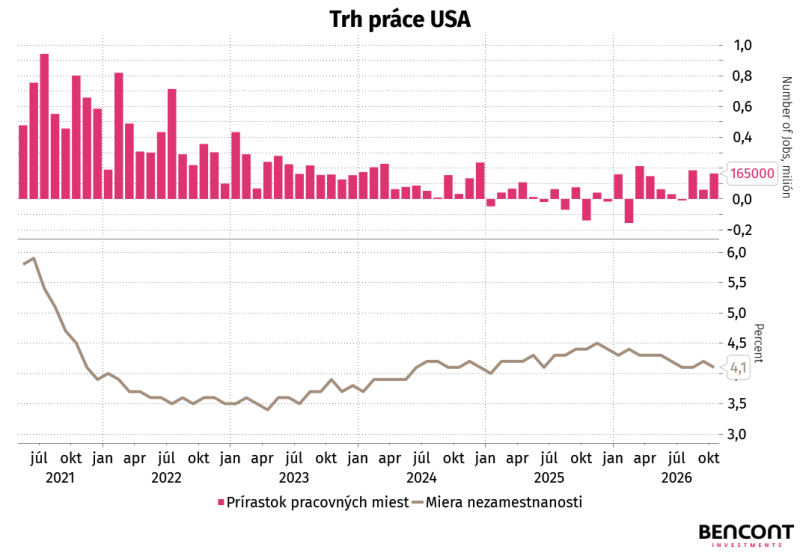
Pri nižšej miere úspor je preto potrebné zvážiť, čo domácnostiam umožňuje udržiavať súčasnú spotrebu. Najprv sa pozrieme na vývoj trhu práce. Miera nezamestnanosti je v USA dnes relatívne nízka, na úrovni 4,1 %, no prírastok nových pracovníkov od roku 2024 pripomína skôr stagnáciu než rast. Tento vývoj môže naznačovať, že spotrebitelia sú ochotní prispôsobovať svoje rodinné rozpočty tomu, či majú zamestnanie. Pokiaľ prácu majú, môžu siahnuť na úspory a financovať z nich súčasnú spotrebu. Ak sa však ich situácia zhorší, môže sa zvýšiť snaha sporiť, čo by spotrebu obmedzilo. Súčasný makroekonomický obraz amerického spotrebiteľa preto pôsobí nejednoznačne. Na jednej strane pozorujeme akcelerujúcu spotrebu, ktorá však nie je financovaná reálnym rastom miezd. Na druhej strane zostáva miera nezamestnanosti nízka, hoci trh práce už viac než dva roky vykazuje známky stagnácie.
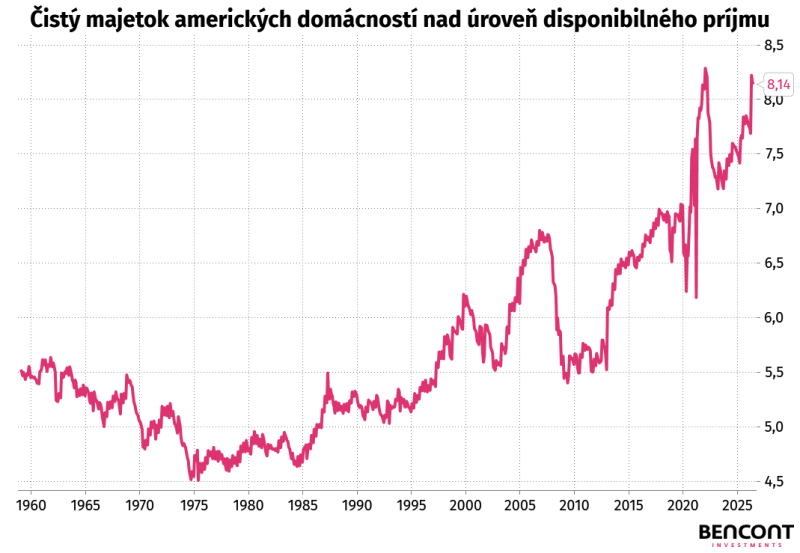
Index spotrebiteľského sentimentu, meraný univerzitou v Michigane, je dnes na najnižších úrovniach v sledovanej histórii. V apríli dosahoval tento index hodnotu 44,8, zatiaľ čo v októbri sa pohyboval na úrovni 51. Vývoj indexu potvrdzuje, že hoci spotrebitelia výrazne pociťujú inflačné tlaky a pomalší rast miezd, nie sú ochotní prispôsobiť svoju spotrebu rastu príjmov. Tento jav sa v mikroekonomickej teórii vysvetľuje efektom bohatstva, podľa ktorého rast majetku domácností pozitívne vplýva na ich spotrebu. Americké domácnosti v súčasnosti držia aktíva v hodnote 218 biliónov USD, pričom ich záväzky dosahujú len 22 biliónov USD. Súvaha domácností je preto mimoriadne silná, dokonca najsilnejšia v sledovanej histórii. Po odpočítaní záväzkov od aktív dostávame čistý majetok vo výške 196 biliónov USD. Nominálny disponibilný príjem amerických domácností za posledných 12 mesiacov presahuje 24 biliónov USD, takže ich čisté bohatstvo je viac ako 8-násobkom disponibilného príjmu.
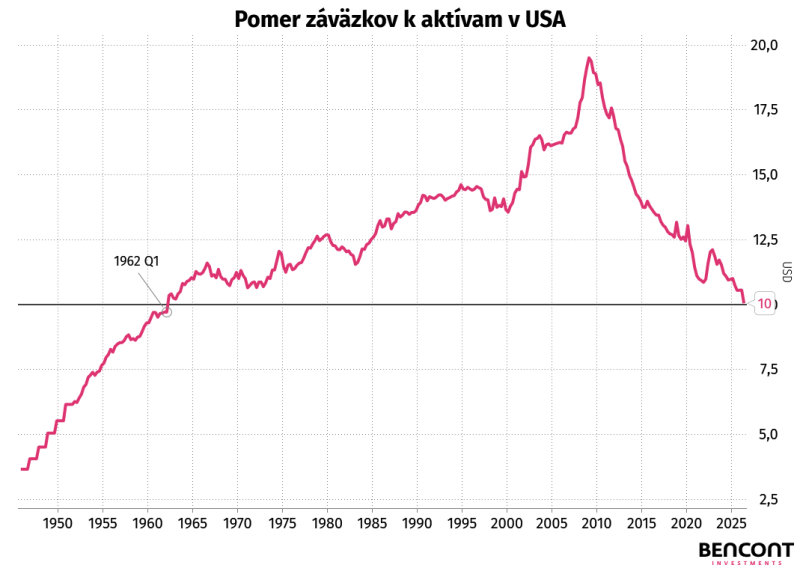
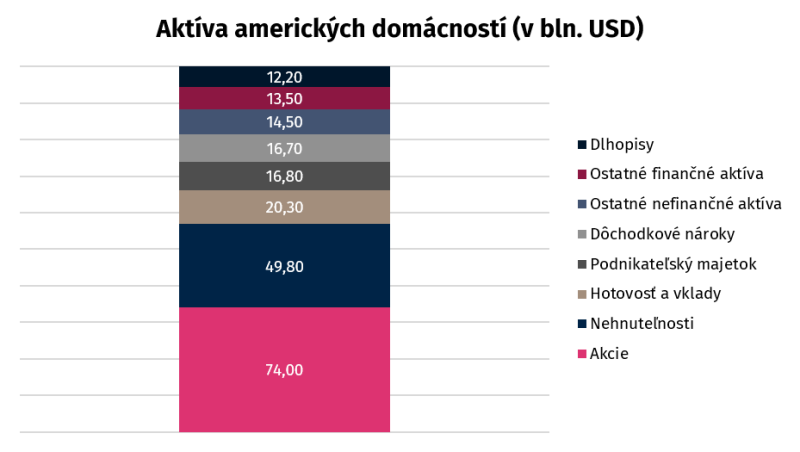
Pomer záväzkov k aktívam amerických domácností v súčasnosti dosahuje 10 %, pričom počas finančnej krízy vrcholil na úrovni 19,5 %. Od roku 2009 sa tak tento ukazovateľ znížil o 9,5 percentuálneho bodu a dosiahol hodnoty naposledy pozorované v 60. rokoch minulého storočia. Tento vývoj môže odrážať postupné splácanie záväzkov domácností, ale aj rast hodnoty ich aktív. Približne jednu tretinu súčasného majetku domácností tvoria akcie a 23 % predstavujú nehnuteľnosti. Spolu tieto dve položky tvoria viac ako 56 % majetku amerických domácností.
Za posledných 10 rokov vzrástli akciové trhy o viac ako 230 %, čo znamená, že majetok domácností v tejto triede aktív sa prakticky strojnásobil. Ceny nehnuteľností sa za rovnaké obdobie zvýšili o viac ako 40 %, no od roku 2022 prakticky stagnujú. Za touto stagnáciou stojí najmä rast úrokových sadzieb, ktoré vzrástli z 0,25 % vo februári 2022 až na 5,5 % v júli 2023. V súčasnosti sa pohybujú na úrovni 4 %. Aj napriek relatívne konkurencieschopným výnosom dlhopisov pokračovali akcie v posledných rokoch vo výraznom raste. Hlavným dôvodom tohto vývoja je výrazný rast korporátnych ziskov, podkladové zisky indexu S&P 500 sa v rokoch 2022 až 2025 kumulatívne zvýšili o 23,6 %.
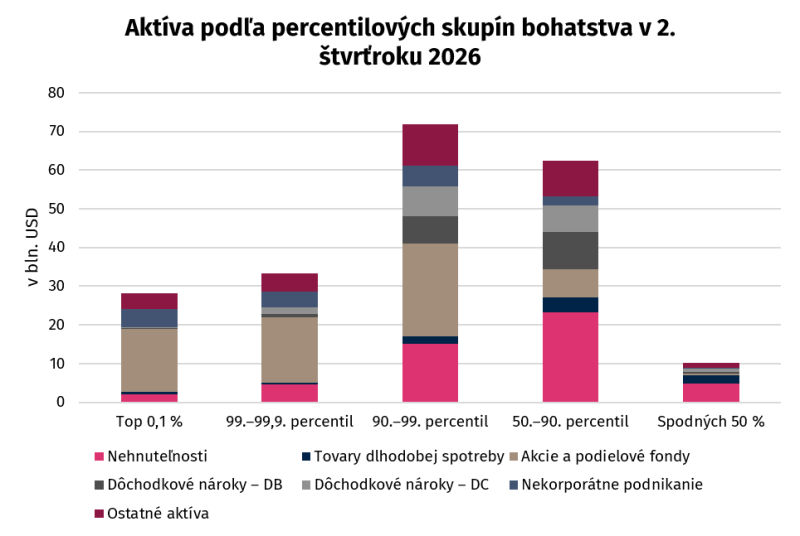
Na lepšie pochopenie toho, kto drží americké bohatstvo, sa pozrieme na jeho rozdelenie medzi majetkové skupiny. Najbohatších 10 % Američanov disponuje približne 65 % celkových aktív domácností. Vyššia stredná trieda, ktorá patrí do 50. až 90. percentilu, drží viac ako 30 % aktív, zatiaľ čo spodných 50 % vlastní približne 5 %. Graf zároveň ukazuje výrazné rozdiely v štruktúre aktív domácností. Kým horných 10 % disponuje pomerne veľkou časťou majetku pochádzajúceho z držania akcií, vyššia stredná trieda má výrazné zastúpenie v nehnuteľnostiach. Hodnota aktív pochádzajúcich z nehnuteľností predstavuje viac ako 37 % aktív vyššej strednej triedy, zatiaľ čo pri horných 10 % ide len o približne 16 %. Naopak, podiel akcií na celkových aktívach vyššej strednej triedy dosahuje približne 12 %, kým pri horných 10 % presahuje 42 %. Ako sme už spomenuli, režim, v ktorom rast spotreby podporuje efekt bohatstva, môže byť zradný. Preto štruktúru majetku bližšie porovnáme s podobným historickým režimom.
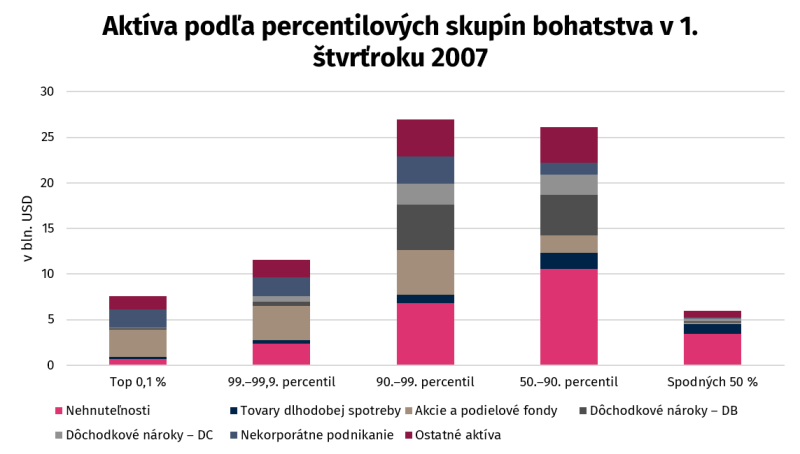
Na historické porovnanie režimov, v ktorých sledujeme výrazný efekt bohatstva, sme zvolili 1. štvrťrok 2007. Čistý majetok domácností vtedy dosahoval rekordnú úroveň, takmer 6,7-násobok disponibilného príjmu. Rovnako ako pri predchádzajúcom grafe budeme sledovať 3 hlavné skupiny Američanov. Najbohatších 10 % malo v tomto období na celkových aktívach približne 59-percentný podiel, vyššia stredná trieda 33,4 % a spodných 50 % domácností 7,6 %. Aj tu vidíme, že vyššia stredná trieda držala svoj majetok predovšetkým v nehnuteľnostiach. V 1. štvrťroku 2007 dosahovali priemerné predajné ceny nových nehnuteľností rekordnú úroveň 322 100 USD, pričom nehnuteľnosti predstavovali viac ako 40 % majetku vyššej strednej triedy. Horných 10 % naopak držalo v nehnuteľnostiach približne 21 % a v akciách 25 % svojich aktív. Vyššia stredná trieda mala v akciách zhruba 7 %, zatiaľ čo významnú časť jej majetku, približne 17 %, tvorili garantované budúce dôchodkové dávky.
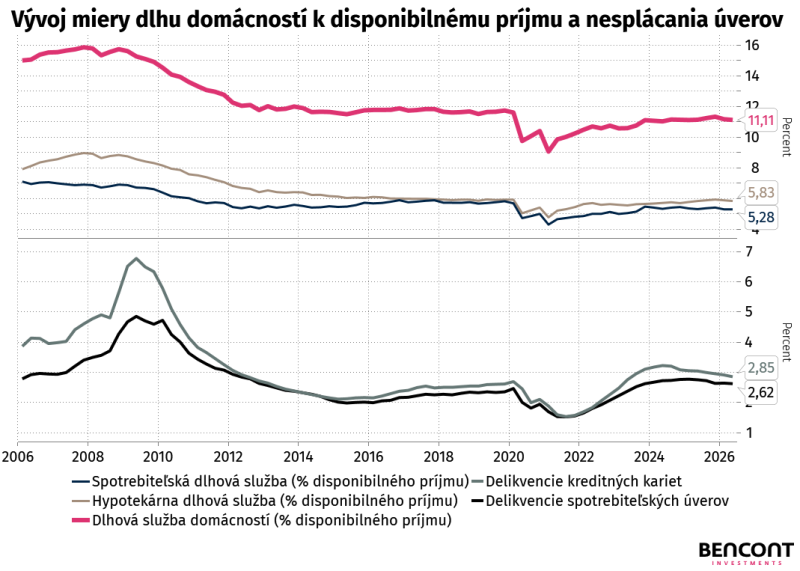
Porovnanie súčasného majetkového postavenia amerických domácností s obdobím pred globálnou finančnou krízou odhaľuje významné rozdiely. Kým v rokoch 2006 až 2007 podporoval rast spotreby aj rast cien nehnuteľností a rozširovanie úverového financovania, dnešné domácnosti vstupujú do obdobia zvýšenej ekonomickej neistoty s podstatne nižším dlhovým zaťažením. Celková dlhová služba domácností v súčasnosti predstavuje približne 11,2 % disponibilného príjmu, pričom hypotekárne splátky tvoria 5,8 % a splátky spotrebiteľských úverov 5,3 %. Ide o výrazne nižšie hodnoty než pred finančnou krízou v roku 2008. Miery nesplácania kreditných kariet a spotrebiteľských úverov, ktoré dosahujú približne 2,9 % a 2,6 %, zároveň zostávajú pod historickými krízovými maximami. Tieto údaje naznačujú, že napriek nízkej miere úspor sa americké domácnosti zatiaľ nenachádzajú v situácii plošného úverového stresu. Súčasnú spotrebu preto nemožno interpretovať ako opakovanie predkrízového modelu z rokov 2006 až 2007. Hlavná zraniteľnosť dnes spočíva skôr v kombinácii slabšieho rastu reálnych príjmov, nízkej tvorby úspor a citlivosti majetku na vývoj finančných trhov.
Hoci je súčasné makroekonomické prostredie pre amerického spotrebiteľa náročné, jeho relatívna sila zostáva dôležitým zdrojom rastu HDP. Ako sme uviedli v úvode, spotreba tvorí 67 % HDP, takže jej zrýchľovanie v krátkom období sa prejavuje aj na celkovej ekonomickej aktivite. Dôležitý je tiež vývoj reálnych hrubých súkromných investícií v USA, ktoré v treťom štvrťroku 2026 zaznamenali medzikvartálny anualizovaný rast presahujúci 19 %. Tieto investície zároveň podporujú trh práce a poskytujú spotrebiteľom priestor v podobe pracovných miest. Nízka miera úspor a stagnácia počtu nových pracovných miest však na druhej strane môžu naznačovať napätie na týchto trhoch. Najdôležitejším ukazovateľom, ktorý dnes ovplyvňuje amerického spotrebiteľa, je pomer jeho čistého majetku k disponibilnému príjmu. Ak domácnosti disponujú silnou súvahou a v náročných časoch dokážu využívať svoj majetok na preklenutie obdobia, kým reálne mzdy dobehnú ceny, situácia môže pôsobiť podstatne bezpečnejšie, než sa na prvý pohľad zdá. Ak však na akciových trhoch dôjde k výraznému poklesu a domácnosti prídu o značnú časť majetku, efekt bohatstva sa môže obrátiť a negatívne ovplyvniť spotrebu. Pokiaľ by dnes akciové trhy zaznamenali pokles o 20 %, hodnota majetku domácností by sa znížila približne o 7 %. Ak by zároveň došlo k poklesu na trhu nehnuteľností, ktorý ako sme uviedli, skôr stagnuje, celkový likvidný majetok domácností by utrpel významné straty. Preto zostáva kľúčové, aby sa ďalší rast spotreby postupne opieral viac o rast reálnych disponibilných príjmov než o ďalšie znižovanie miery úspor alebo zhodnocovanie majetku. Súčasné údaje zatiaľ nenaznačujú plošný úverový stres, no kombinácia oslabenia trhu práce a korekcie cien aktív by mohla spotrebu výraznejšie pribrzdiť. Americký spotrebiteľ je teda dnes majetkovo silný, no dlhodobá udržateľnosť jeho výdavkov bude závisieť najmä od vývoja zamestnanosti a reálnej kúpnej sily. (mš)