


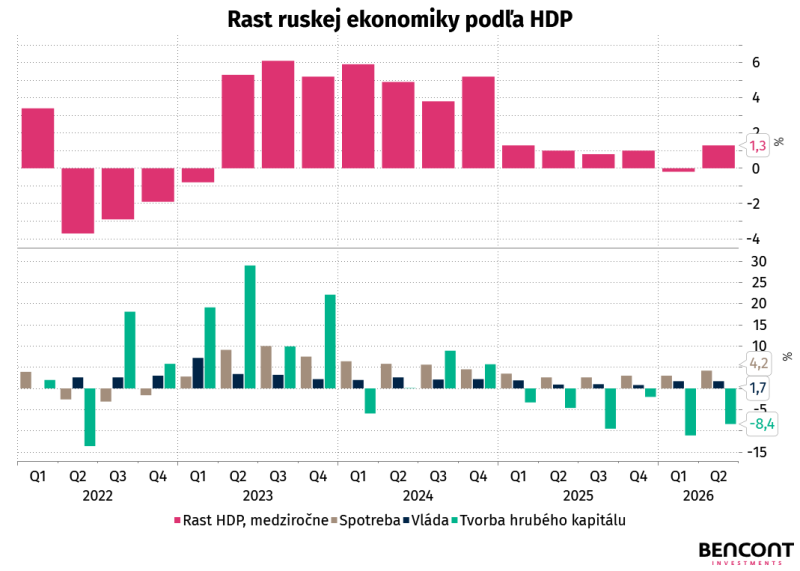
Vojna na Ukrajine pretvorila štruktúru ruskej ekonomiky
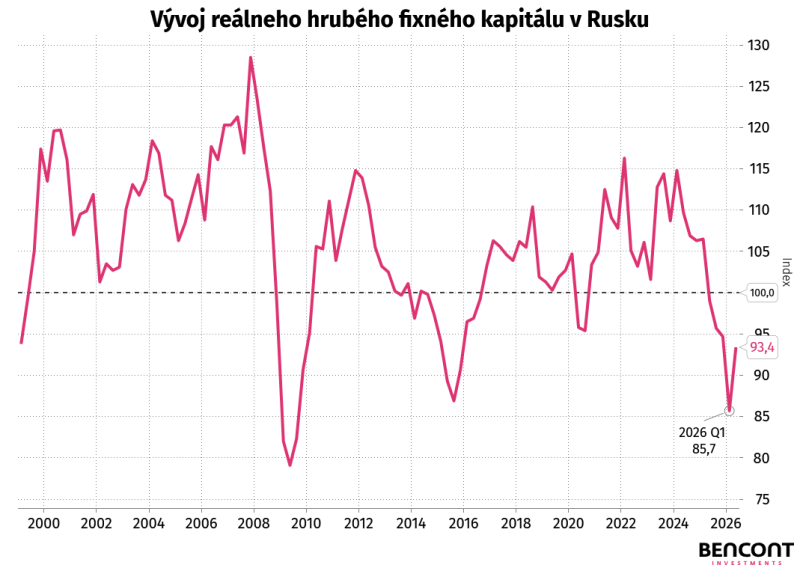
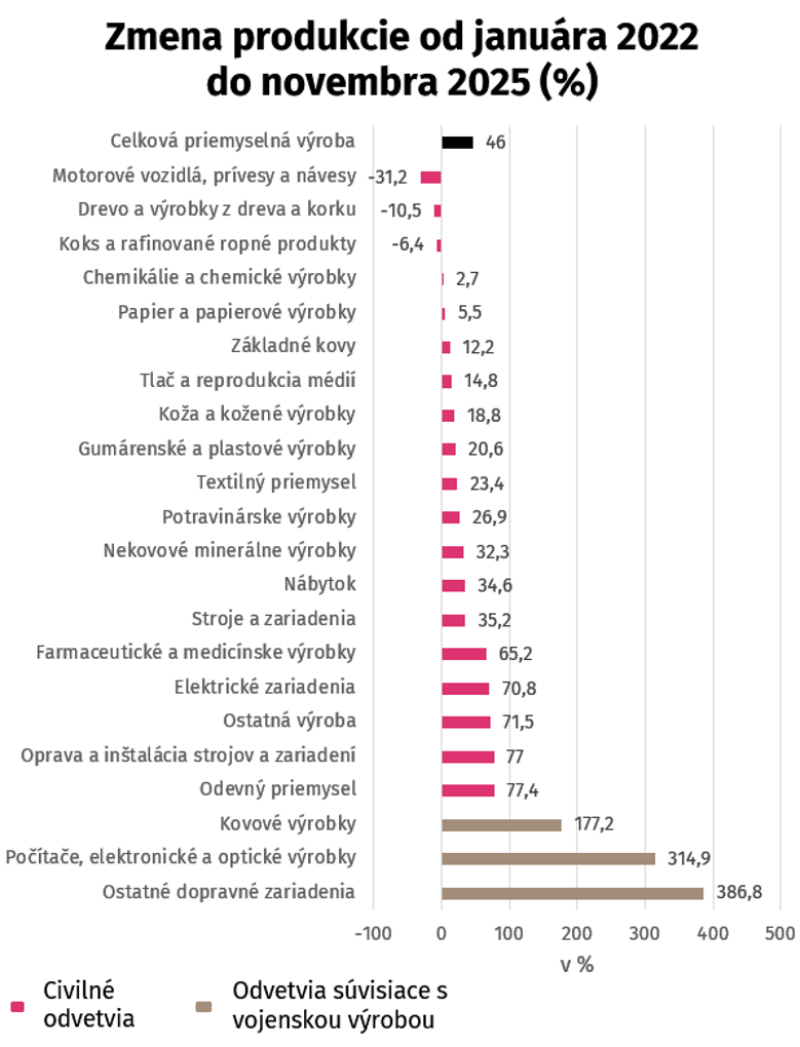
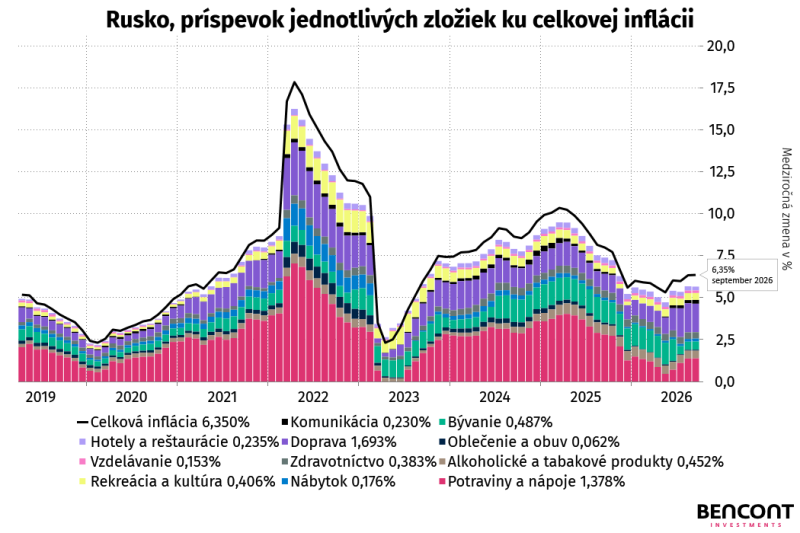
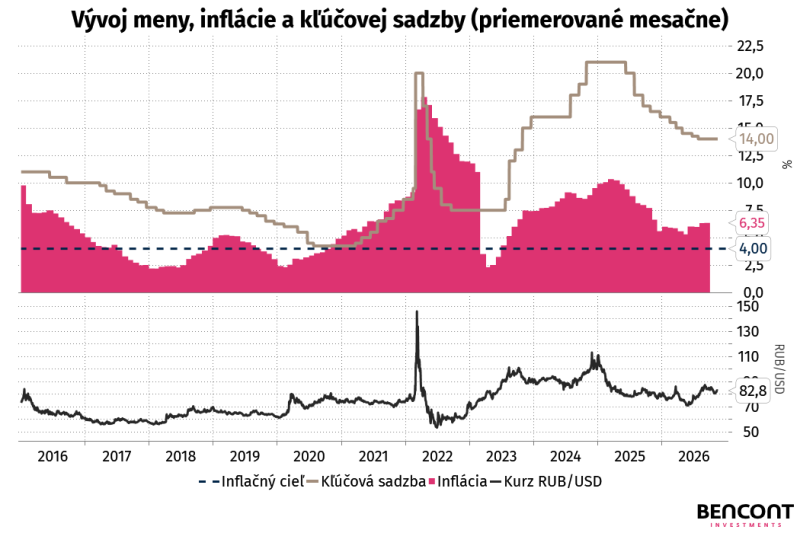
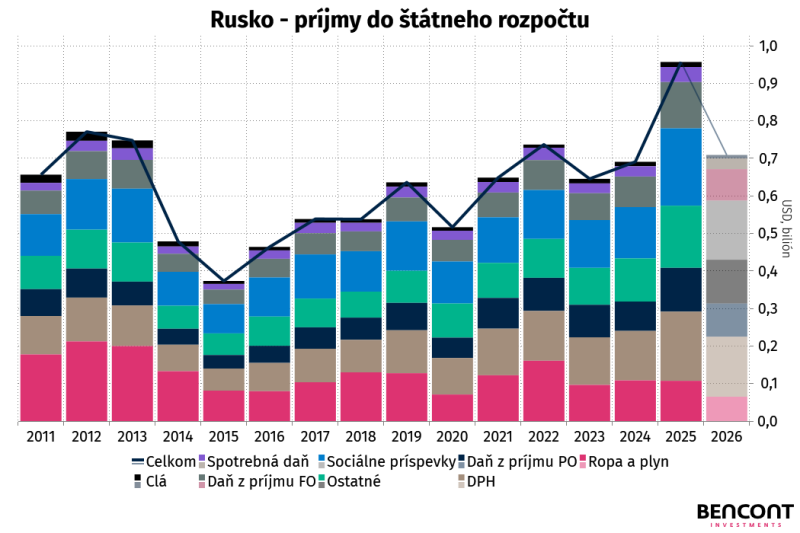
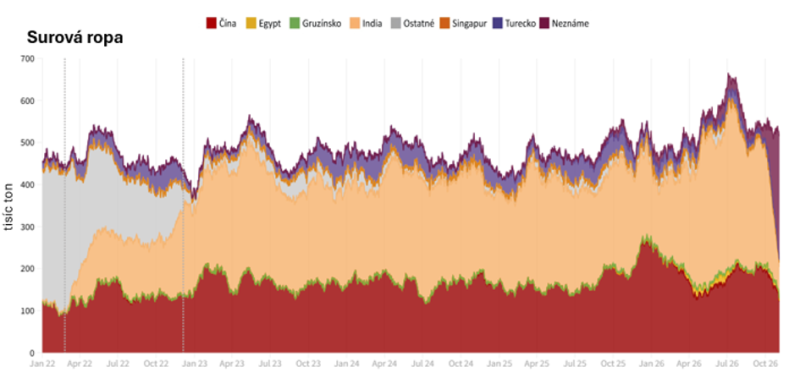
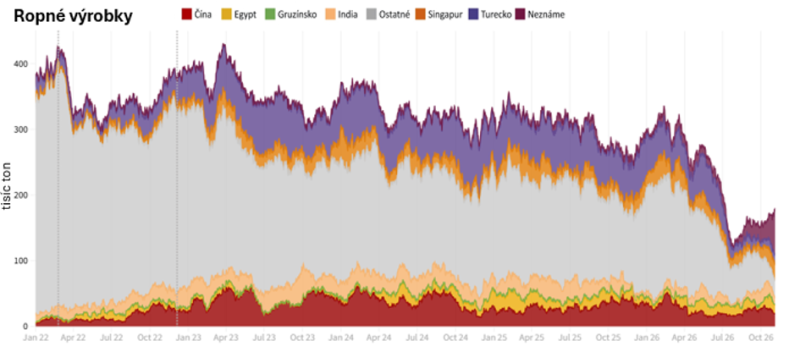
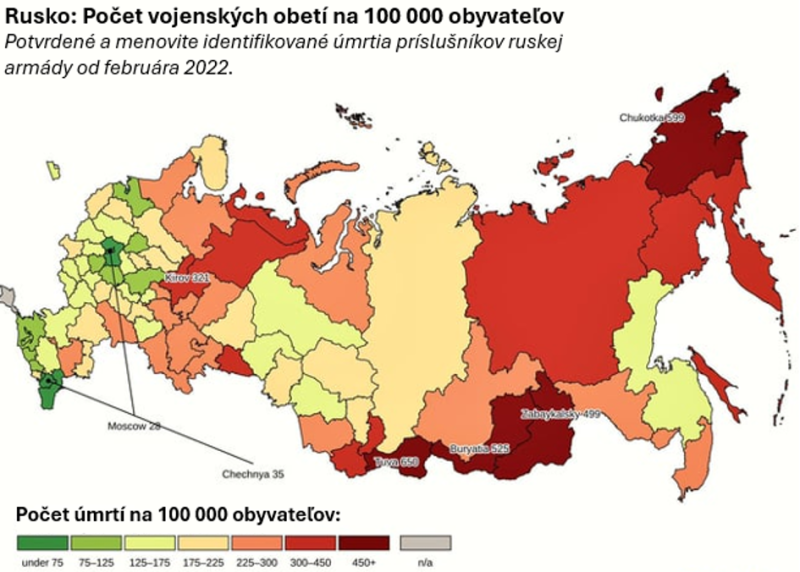
Pokles ceny ropy Urals o každých 10 USD za barel znamená výpadok rozpočtových príjmov vo výške 1 až 1,5 %.
Anthropic cieli na valuáciu 1,4 bilióna USD pri svojom IPO
Spoločnosť Anthropic sa chystá 19. novembra stať verejne obchodovanou spoločnosťou, pričom jej akcie pod tickerom ANT budú kótované na burze Nasdaq. Anthropic pritom cieli na valuáciu 1,4 bilióna USD a chystá sa od investorov vybrať viac ako 62,5 miliardy USD pri prvej verejnej ponuke (IPO) a ďalších 26 miliárd od súkromných investorov. Objem akcií, ktoré budú emitované pri IPO, bude predstavovať približne 6 % spoločnosti a akcie budú ponúkané v pásme 70 – 78 USD za akciu. Spoločnosť dosahovala koncom októbra predpokladaný ročný obrat 81 miliárd USD, čo by pri valuácii 1,4 bilióna USD zodpovedalo viac ako 17-násobku ceny k tržbám.
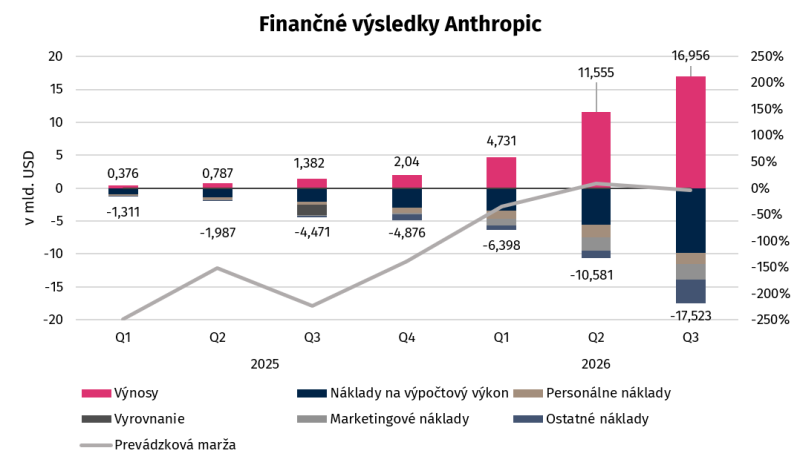
Pri prvotnom pohľade na finančné výsledky Anthropic môžeme pozorovať agresívny rast, ktorý za ročné obdobie dosiahol 1127 % v prípade výnosov, pričom náklady na výpočtový výkon rástli len o 382 %. Zaujímavejším zistením je, že v poslednom kvartáli rástli náklady na výpočtový výkon rýchlejšie ako výnosy. Konkrétne náklady na výpočtový výkon vzrástli na medzikvartálnej báze o 77 %, zatiaľ čo výnosy dosiahli medzikvartálny rast len 47 %. Zaujímavým vývojom prešla aj prevádzková marža, ktorá v Q1 2025 dosahovala záporných 248 %, pričom v súčasnosti dosahuje záporných 3,34 % a v Q2 2026 bola dokonca kladných 8 %. Za posledný štvrťrok teda Anthropic vykázal celkové výnosy 16,956 miliárd USD pri celkových prevádzkových nákladoch 17,523 miliárd USD. Hoci vidíme zlepšenie finančnej stránky podniku, v zverejnenom prospekte S1 sa môžeme dozvedieť zopár informácií, ktoré môžu na Anthropic v budúcnosti pôsobiť veľmi negatívne.
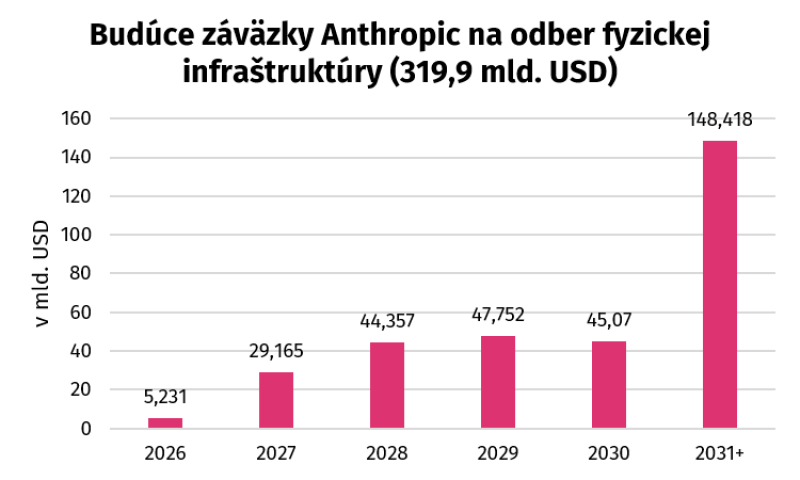
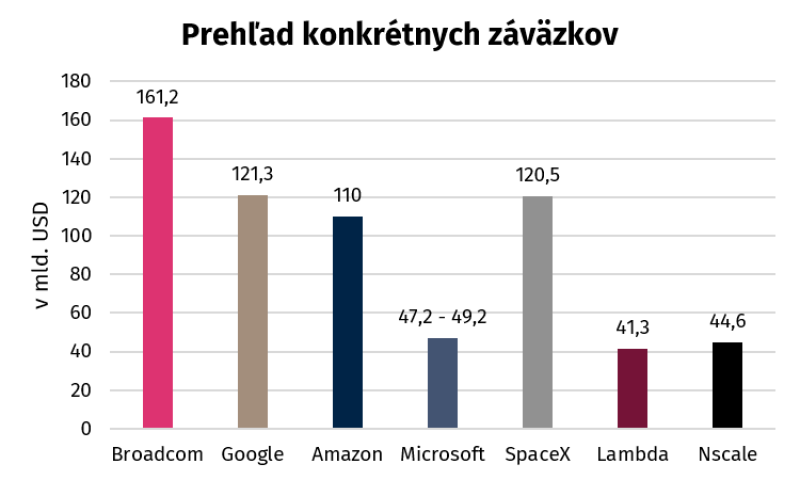
Pri pohľade na obchodný model spoločnosti Anthropic môžeme pozorovať, že sa javí ako klasická softvérová spoločnosť. V prvom rade vytvára program, ktorý následne poskytuje na báze mesačného predplatného v rôznych tarifách. Na druhej strane môžeme pozorovať odlišnosť od klasického „asset light“ modelu softvérových spoločností. To, že Anthropic dnes dosahuje nízku ziskovosť, nič nehovorí o jej budúcej ziskovosti pri dosahovaní úspor z rozsahu. Na druhej strane, aj pri vysokých súčasných nákladoch spoločnosť disponuje pomerne veľkým objemom budúcich zazmluvnených záväzkov. Agregovaný objem tejto položky dosahoval podľa prospektu S1 sumu 900,9 miliárd USD, pričom ďalších 150 – 175 miliárd USD tvoria nešpecifikované fixné záväzky. Pri spočítaní týchto dvoch položiek dostaneme hornú hranicu potenciálnych budúcich záväzkov na úrovni 1,075 bilióna USD. Z celkových špecifikovaných fixných záväzkov v hodnote 900,9 miliárd USD je do roku 2030 splatných celkovo 451,6 miliárd USD, čo reprezentuje 50,16 % záväzkov, pričom záväzky na najbližších 12 mesiacov firma odhaduje na úrovni 70,7 miliárd USD. Ak by sme zvyšnú sumu spriemerovali do roku 2030, znamenalo by to, že Anthropic by na štvrťročnej báze platil 29,3 miliárd USD od Q4 2027 do Q4 2030. Nevýhodou takéhoto odhadu je, že ide o priemery. Jediný dôkladný rozklad záväzkov na časovej osi nám spoločnosť v prospekte uviedla len v prípade budúcich záväzkov na odber fyzickej infraštruktúry, ktoré dosahujú 319,9 miliárd USD.
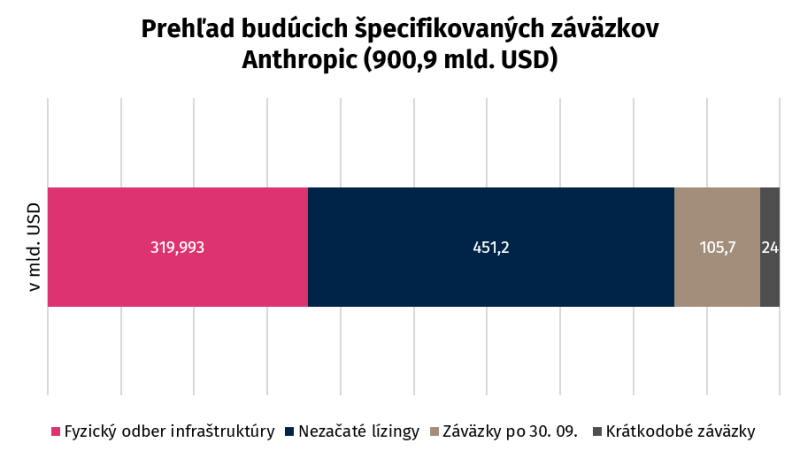
Ako spomíname, celkové špecifikované záväzky spoločnosti dosahujú 900,9 miliárd USD, pričom ich rozloženie zobrazujeme vyššie v grafe. Zaujímavým zistením je, že tieto záväzky sú často nezrušiteľné a neposkytujú dostatočnú flexibilitu. Z celkových špecifikovaných záväzkov vo výške 900,9 miliárd USD predstavuje objem nezrušiteľných záväzkov hodnotu 714,7 miliárd USD, čo reprezentuje 79,3 %, zatiaľ čo zvyšných 186,2 miliárd USD pôsobí flexibilnejšie a sú čiastočne zrušiteľné pred začiatkom plnenia. Navyše pri budúcich lízingoch vo výške 451,2 miliárd USD je priemerná dĺžka 10 rokov, čo implikuje v priemere 45,12 miliárd USD ročne. Na prvý pohľad sa môže zdať, že Anthropic si týmito záväzkami zabezpečuje výpočtový výkon, čo môže pôsobiť bezpečne. Na druhej strane to vytvára jeden významný problém technického zastarania.
V prípade, že Anthropic bude stále vytvárať obrovský dopyt po výpočtovom výkone a každá generácia grafických procesorov (GPU) bude hodnotná, zabezpečenie výpočtového výkonu na roky dopredu sa môže javiť ako logický krok. Ak však príde vytriezvenie tohto trhu a AI laboratóriá sa prestanú naháňať za tým najvýkonnejším jazykovým modelom (frontier), dopyt po výpočtovom výkone zaznamená pokles. Tento pokles prinúti spoločnosť využívať výpočtový výkon efektívne, čo znamená, že bude nutná neustála výmena GPU, ktorá bude prinášať nižšie jednotkové náklady na chod modelov. Podľa benchmarkov SemiAnalysis dokáže novšia generácia GPU NVIDIA B200 znížiť náklady na prevádzku rovnakého AI modelu Llama 3.3 70B až o 67 % oproti staršej H100. Tento technologický pokrok však predstavuje riziko pre Anthropic, ktorý môže byť viazaný viacročnými leasingovými zmluvami na hardvér, ktorého ekonomická konkurencieschopnosť rýchlo klesá. Hoci firma môže dosahovať efektívnejšiu prevádzku v dôsledku škálovania modelov, efektivita alokovaného kapitálu bude negatívne ovplyvnená, keďže sa Anthropic zaviazal na odber tejto infraštruktúry.
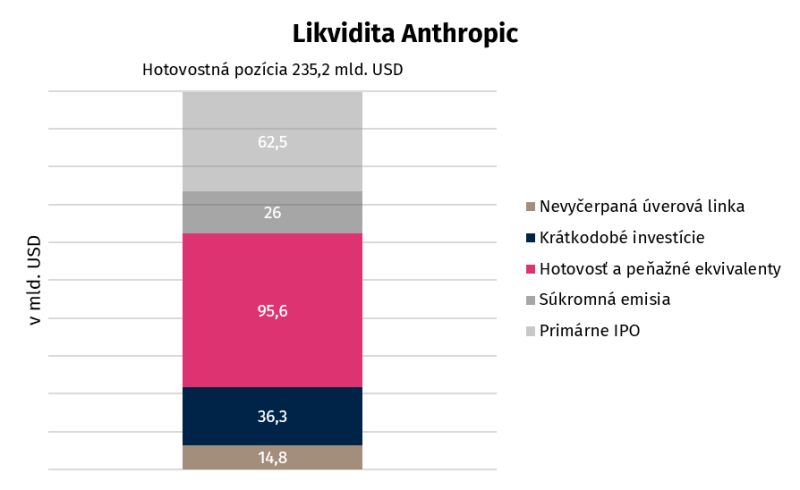
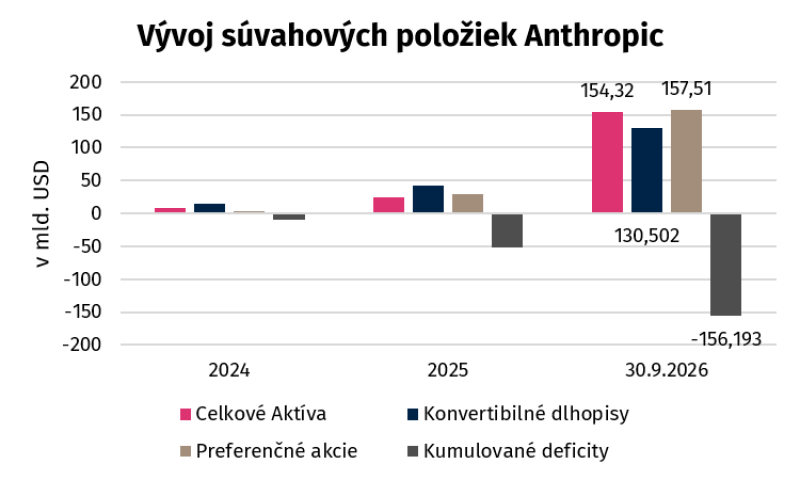
Na druhej strane môžeme pozorovať pomerne silnú hotovostnú pozíciu, ktorou Anthropic disponuje. V súvahe uvádza likvidnú pozíciu na úrovni 146,7 miliárd USD, pričom ďalších 88,5 miliárd USD má dostať prostredníctvom IPO a súkromného umiestnenia akcií. Pri porovnaní s budúcimi špecifikovanými záväzkami vychádza miera ich krytia zo súčasnej a budúcej hotovostnej pozície na úrovni 26 %. Hoci Anthropic dnes disponuje pomerne silnou súvahou, ktorá neodzrkadľuje budúce kapitálové výdavky, je pomerne jasné, že na to, aby Anthropic vedel obslúžiť peňažné záväzky svojich veriteľov, musí začať v pomerne blízkej budúcnosti generovať hotovosť. Pri hlbšom skúmaní súvahy môžeme pozorovať, ako Anthropic využíva konvertibilný dlh a preferenčné akcie ako náhradu za tradičný dlhodobý dlh. Z tohto pohľadu Anthropic prakticky nepôsobí ako zadlžená spoločnosť; naopak, jeho dlhodobé záväzky predstavujú 4,51 miliardy USD. Zvyšný rozdiel v dlhodobých záväzkoch reprezentuje konvertibilný dlh od spoločnosti Amazon, ktorý bol poskytnutý vo výške 6,2 miliardy USD, avšak v súčasnosti je precenený na 130,5 miliardy USD. Preferenčné akcie, ktoré stoja za obrovskou hotovostnou pozíciou, sú na úrovni 157,51 miliardy USD. Rozdiel medzi aktívami a pasívami teda pozostáva z kumulovanej straty, ktorú Anthropic primárne dosahuje v dôsledku účtovného precenenia konvertibilných dlhopisov. Kumulatívna strata k 30. 9. dosahovala 156,193 miliardy USD.
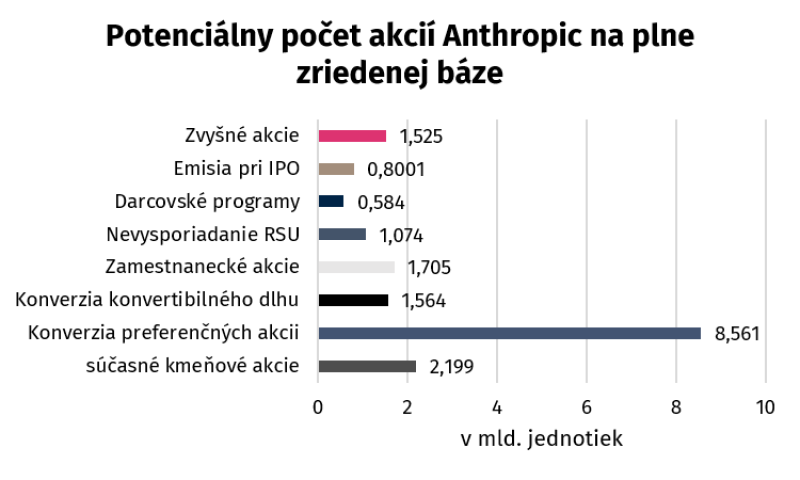
Pokiaľ ide o vlastnícku štruktúru, v úvode uvádzame, že pri IPO bude emitovaných 6 % spoločnosti. Zvyšných 94 % pozostáva z rôznych štruktúr. V prvom rade súčasná úroveň kmeňových akcií dnes dosahuje 2,199 miliárd jednotiek. Pri IPO spoločnosť emituje ďalších 800,1 jednotiek kmeňových akcií. Ďalších 8,561 miliárd jednotiek pozostáva z konverzie preferenčných akcií na kmeňové akcie. Z konvertibilného dlhu vlastneného Amazonom plynie 1,564 miliárd kmeňových akcií a zamestnanci vlastnia ďalších 1,705 miliárd kmeňových akcií. Posledných 1,658 miliárd kmeňových akcií pripadá v rámci nevysporiadania RSU (nevysporiadané akcie voči zamestnancom) a darcovských programov spolu s 1,525 miliárd kmeňových akcií, ktoré bližšie nešpecifikujeme. Celkovo po IPO bude v obehu viac ako 18 miliárd kmeňových akcií, pričom nie všetky budú mať rovnaké práva. Najzaujímavejšou triedou akcií sú akcie triedy F, ktoré držia výhradne zakladatelia a predstavujú 50,1 % hlasovacích práv, čo znamená, že investori nemôžu zakladateľov prehlasovať.
Pri celkovom zhodnotení môžeme sledovať pomerne rýchlo rastúcu spoločnosť, ktorej však chýba prvok ziskovosti a schopnosť plniť budúce peňažné záväzky. Pri rýchlo rastúcich spoločnostiach môže byť lákavé tempo ich rastu, avšak pri postupnom dozrievaní sa môže ekonomika celého podniku javiť ako nedostatočná, hlavne pokiaľ sledujeme metriku ROCE (návratnosť na použitý kapitál). Hlavným problémom, ktorý môžeme pri spoločnosti Anthropic sledovať, je jej angažovanosť v dlhodobých kontraktoch, ktoré sú z veľkej časti nezrušiteľné. Ako uvádzame skôr, takáto forma zaistenia môže v istom momente prinášať konkurenčnú výhodu, avšak v opačnej situácii môže viesť k chybným kapitálovým rozhodnutiam a najmä k neefektívnemu využívaniu zdrojov. Za pozornosť takisto stojí aj významná hotovostná pozícia, ktorá môže reflektovať ešte nezverejnené rastové možnosti alebo nedôveru manažmentu vo vlastný obchodný model, ktorý ani pri plnom dozretí nebude schopný dosahovať rozumnú návratnosť. Hlavnou otázkou však zostáva ekonomická relevantnosť jazykových modelov, ktoré Anthropic vyvíja. Trh jazykových modelov sa zdá byť do značnej miery komoditizovaný, čo by malo v dlhodobom horizonte tlačiť výnosy nadol pri plnom nasýtení trhu. Práve preto môže byť motor Anthropic vystavený skoršej erózii, než tomu čísla naznačujú. Tento vývoj by bol, samozrejme, neželaný a spoločnosti by priniesol zjavné problémy, hlavne po finančnej stránke, z čoho by neprofitovali ani veritelia, ani investori. (mš)
Spoločnosť NVIDIA pokračuje v poklese z dôvodu kauzy
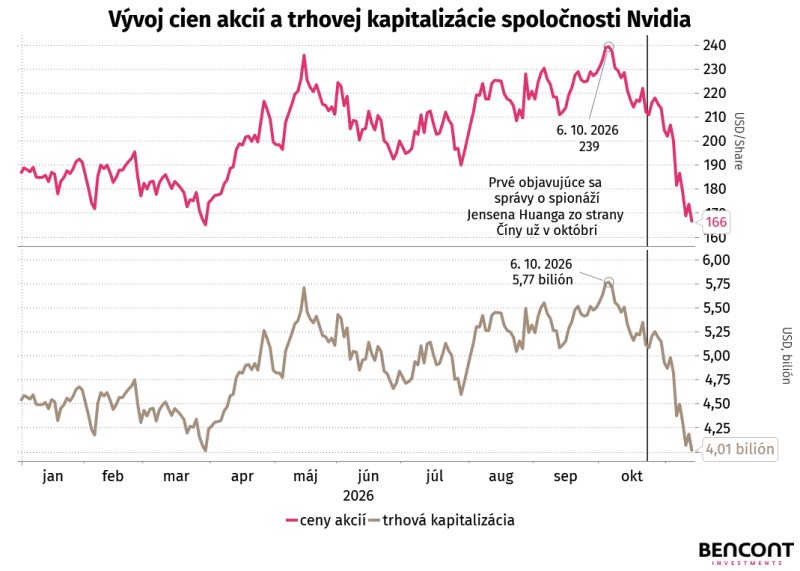
V aktuálnom dianí spoločnosť NVIDIA, ktorá je druhou najväčšou spoločnosťou po spoločnosti Apple, zaznamenáva výrazné zmeny. Akcie spoločnosti dosiahli svoj vrchol začiatkom októbra, keď sa ich cena vyšplhala až na 239 USD za akciu a trhová kapitalizácia spoločnosti vzrástla takmer na 5,8 bilióna USD. Po dosiahnutí tohto vrcholu sa začali objavovať informácie o čínskej špionáži a možnom ohrození bezpečnosti spoločnosti NVIDIA a jej výkonného riaditeľa Jensena Huanga.
Situácia vyvrcholila 29. októbra, keď denník The New York Times uverejnil správu o vzťahu Huanga s Alice Huangovou, bývalou manažérkou singapurskej spoločnosti Megaspeed International, ktorá disponovala prioritným prístupom k čipom NVIDIA v rámci cloudového partnerstva. Táto osoba bola významná aj z dôvodu, že podľa zistení amerických spravodajských služieb zhromažďovala informácie pre čínsku štátnu spravodajskú službu. To by mohlo viesť k ohrozeniu bezpečnosti technologických návrhov čipov, ktoré mali byť z bezpečnostných dôvodov navrhované a vyrábané výlučne v USA, a k ich následnému sprístupneniu čínskej vláde. Následne sa objavili ďalšie kontroverzie, ktoré ešte viac zhoršili pozíciu výkonného riaditeľa. Situácia sa napokon dostala až na pôdu amerického Kongresu. Jensen Huang napriek tlaku verejnosti a dozornej rady odstúpil z pozície výkonného riaditeľa po takmer 33 rokoch pôsobenia v spoločnosti, ktorej bol jedným zo spoluzakladateľov.
V reakcii na túto situáciu cena akcií spoločnosti klesla až na úroveň 166 USD za akciu, čo predstavuje takmer 30,6 % pokles oproti dosiahnutému vrcholu. Spoločnosť tak od októbra stratila približne 1,8 bil. USD zo svojej trhovej kapitalizácie.
NVIDIA má reportovať svoje hospodárske výsledky 17. novembra, teda budúci utorok. Očakávané tržby by mali dosiahnuť úroveň 109,2 mld. USD, čo predstavuje medziročný nárast približne o 92 %. Očakávaný zisk na akciu by mal dosiahnuť 2,48 USD, pričom sa predpokladá podobne výrazný medziročný rast.
Aj napriek pozitívnym očakávaným výsledkom zostáva otázkou, či NVIDIA dokáže pokračovať v nastolenom smerovaní aj bez Jensena Huanga, ktorý zohral kľúčovú úlohu pri jej transformácii na lídra v oblasti AI čipov. Jeho odchod môže pripomínať situáciu v Apple po odchode Steva Jobsa v roku 1985, ktorý sa do vedenia spoločnosti vrátil späť v roku 1997. (mmm)
Vývoj amerického trhu práce za mesiac október
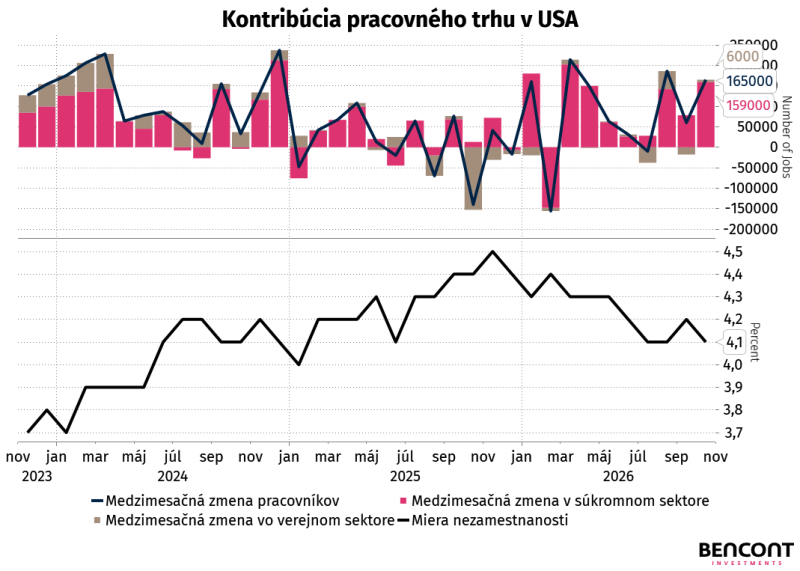
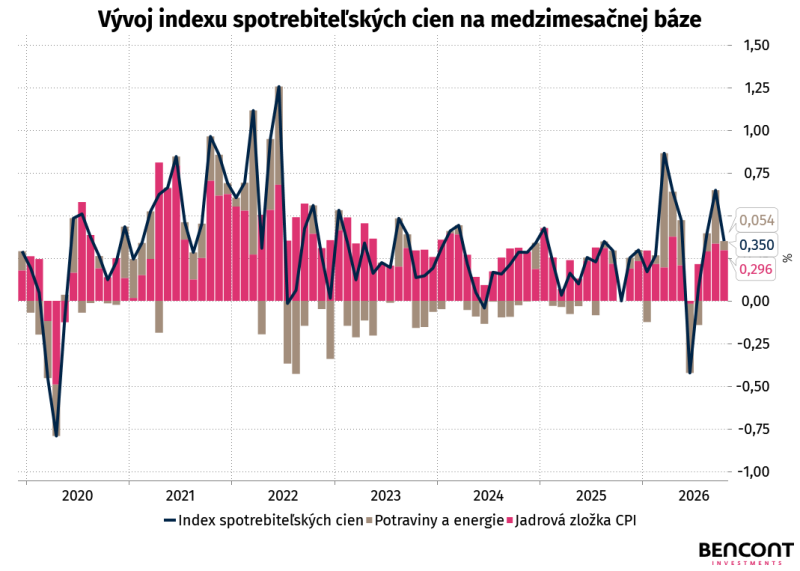
Trh práce v USA za mesiac október doručil zaujímavé prekvapenie, ktoré sa týkalo prírastku 165 tisíc pracovných miest, pričom odhady spočívali na hodnote 65 tisíc pracovných miest. Pracovný trh vykázal zlepšenie pričom klesla aj miera nezamestnanosti o 0,1 percentuálneho bodu na 4,1 %. Na druhej strane cenová hladina rástla na medzimesačnej báze o 0,4 % v prípade indexu spotrebiteľských cien. Jadrová zložka tohto indexu rástla medzimesačne o 0,3 % oproti septembru.
Dôvodom prečo uvádzame medzimesačný rast cenovej hladiny a nie medziročné tempo rastu CPI je výpadok dát z októbra 2025, ktorý spôsobilo vtedajšie pozastavenie činnosti vlády. Práve preto nevieme vyčísliť medziročnú percentuálnu zmenu. Nedostupnosť dát navyše prichádza v najviac nepríjemnom momente. Na októbrovom zasadaní guvernérov Fedu, sa rozhodlo ponechať úrokové sadzby v nezmenenom pásme 3,75 - 4 %. Pri pohľade na trh práce, ktorý vykázal naozaj silnú odolnosť môžeme predpovedať, že centrálna banka na decembrovom zasadnutí pristúpi k zvýšeniu úrokových sadzieb. Pravdepodobnosť zvýšenia úrokových sadzieb sa odhaduje na 112 %, čo môže znamenať, že tvorcovia monetárnej politiky nepristúpia k zvýšeniu len o 25 bázických bodov, pričom sa čoraz častejšie diskutuje o možnosti zvýšenia až o 50 bázických bodov.
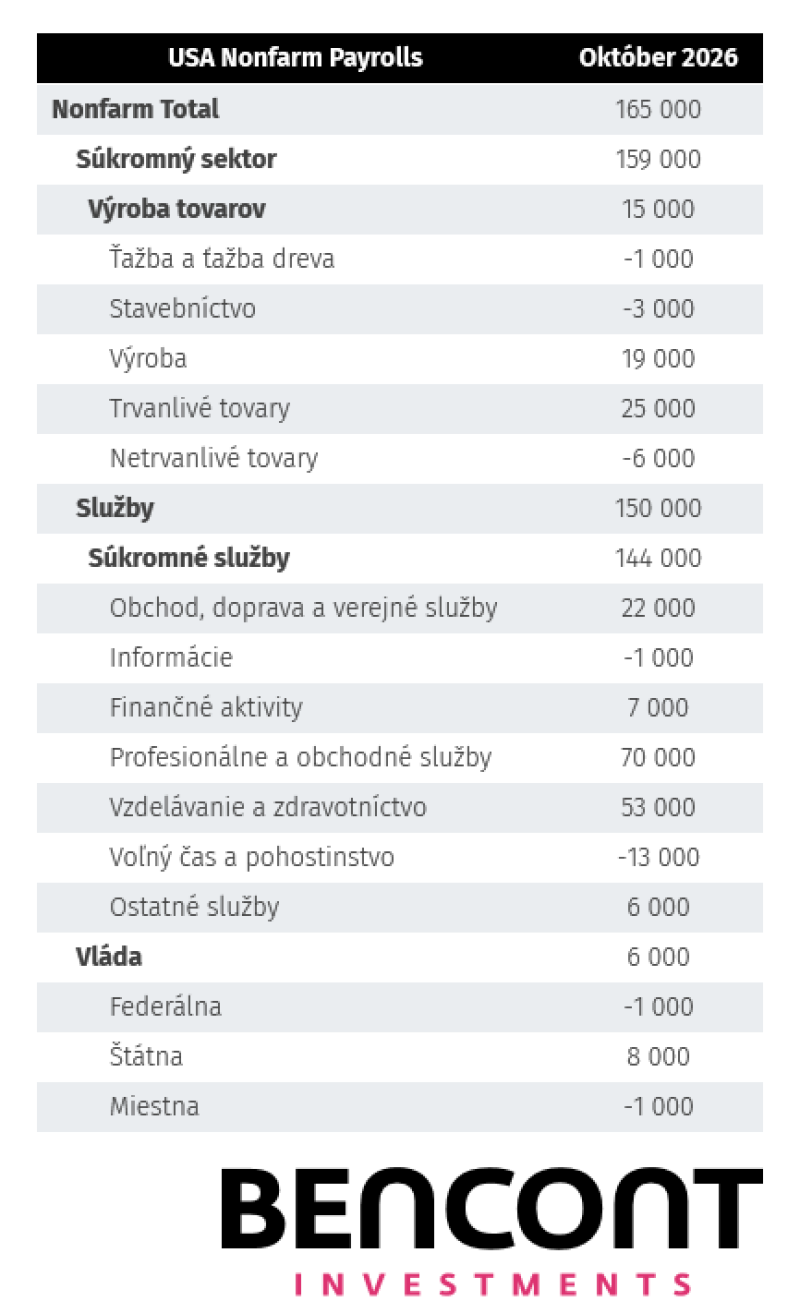
Pri hlbšom pohľade na trh práce môžeme pozorovať pomerne silnú angažovanosť súkromného sektora na skvelých októbrových výsledkoch. Medzi ťahúňov patrili najmä zdravotníctvo, ktoré pridalo 53 tisíc pracovných miest a sektor odborných a podnikových služieb s prírastkom 70 tisíc pracovných miest. Rast si takisto pripísali sektory ako doprava na úrovni 25 tisíc pracovných miest a priemyselná výroba 19 tisíc pracovných miest. Naopak k sektorom, ktoré vykázali pokles patrí sektor voľného času a pohostinstva na úrovni 13 tisíc pracovných miest spolu s veľkoobchodom, ktorý vykázal pokles o 9,1 tisíc pracovných miest. Celková participácia súkromného sektora z prírastku 165 tisíc pracovných miest spočíva na úrovni 96 %, pričom zvyšné 4 % tvoril verejný sektor s prírastkom 6 tisíc pracovných miest. Súkromný sektor teda vytvoril za mesiac október 159 tisíc pracovných miest.
Dôležitým zistením je takisto skutočnosť, že reálne mzdy zaznamenali pri medzimesačnom vývoji nulový rast. Priemerný hodinový zárobok v októbri vzrástol o 14 centov na 38 USD, čo predstavuje medzimesačný rast o 0,4 %. Počas uplynulých 12 mesiacov rástli nominálne mzdy tempom 3,1 %. Hoci nepoznáme medziročné tempo inflácie, pri medzimesačnom vývoji môžeme pozorovať práve spomínanú stagnáciu reálnych miezd, keďže rast nominálnych zárobkov bol v plnej miere kompenzovaný rastom spotrebiteľských cien. Napriek relatívne silnému trhu práce tak zamestnanci v októbri nezaznamenali zlepšenie svojej kúpnej sily. K tomuto vývoju prispievali pretrvávajúce cenové tlaky, predovšetkým v oblasti bývania, potravín a energií. Celkovo sa jedná o druhý mesiac po sebe kedy reálne mzdy utrpeli, pričom v mesiaci septembri reálne mzdy klesli o 0,4 %.
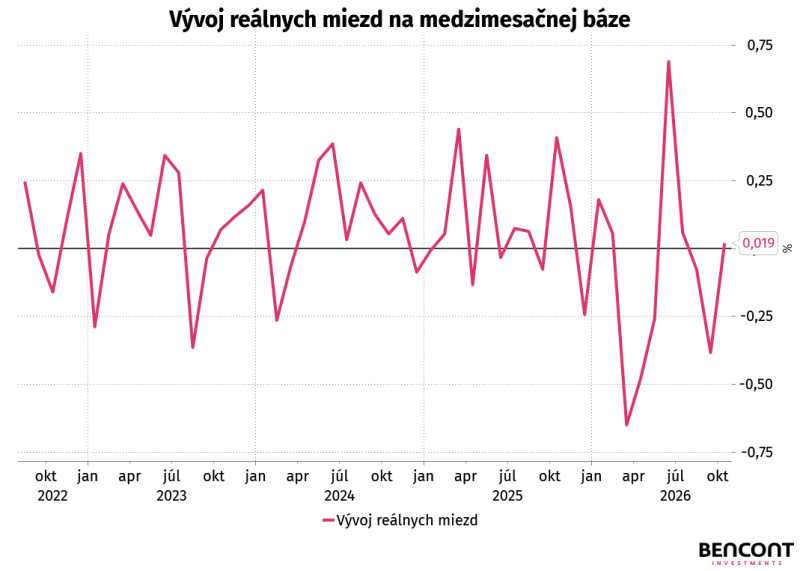
Októbrové údaje tak vykresľujú pomerne zmiešaný obraz americkej ekonomiky. Na jednej strane silnejší než očakávaný prírastok pracovných miest a pokles nezamestnanosti potvrdzujú pretrvávajúcu odolnosť trhu práce. Na druhej strane pokračujúce inflačné tlaky a stagnácia reálnych miezd naznačujú, že priaznivý vývoj zamestnanosti sa automaticky nepremieta do zlepšovania kúpnej sily amerických domácností. Kombinácia silného trhu práce a pretrvávajúceho rastu spotrebiteľských cien zároveň zvyšuje pravdepodobnosť ďalšieho sprísnenia menovej politiky Fedom, ktorý musí pri nastavovaní menovej politiky zvažovať riziko opätovného zrýchlenia inflácie. Októbrové výsledky tak posilňujú argumenty v prospech prísnejšej menovej politiky, pričom nedostupnosť medziročných údajov o inflácii dodatočne zvyšuje neistotu pred decembrovým zasadnutím centrálnej banky. (mš)
Pád AirExplore: Keď rast tržieb nestačí na prežitie
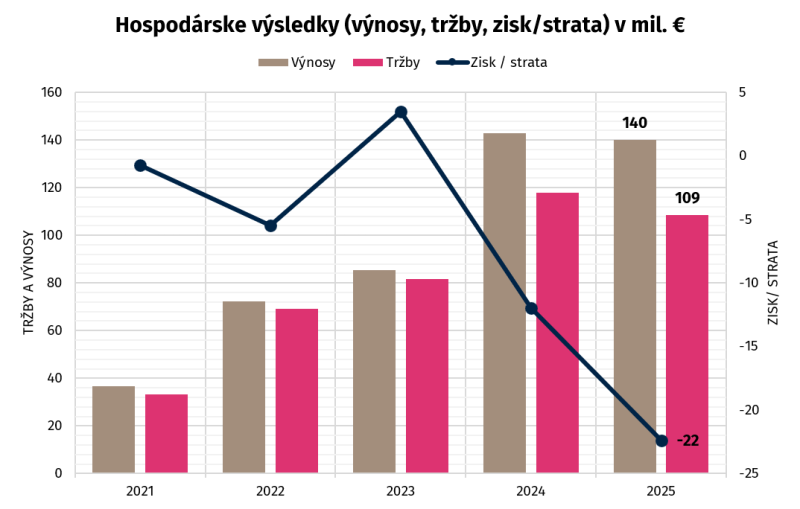
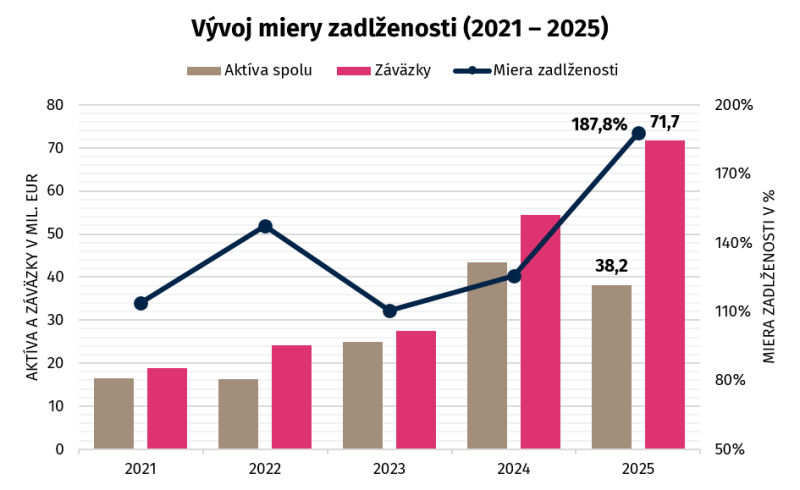
Najväčší letecký slovenský dopravca AirExplore zastavil svoju letovú prevádzku po 16 rokoch fungovania. Spoločnosť 10. novembra požiadala o vrátenie osvedčenia leteckého prevádzkovateľa (AOC). Na rozdiel od bežných aerolínií, ktoré predávajú letenky koncovým cestujúcim, pôsobil tento dopravca v segmente prenájmu kapacít označovanom skratkou ACMI (lietadlo, posádka, údržba a poistenie). Tento model spočíva v tom, že firma prenajíma iným aerolíniám či cestovným kanceláriám kompletné lietadlá vrátane posádok, údržby a poistenia. Pre pochopenie pádu tohto dopravcu s nadnárodným zázemím si priblížime historický vývoj spoločnosti, jej vlastnícke zmeny a postupné zhoršovanie finančnej situácie.
ExxonMobil sa vracia do Venezuely
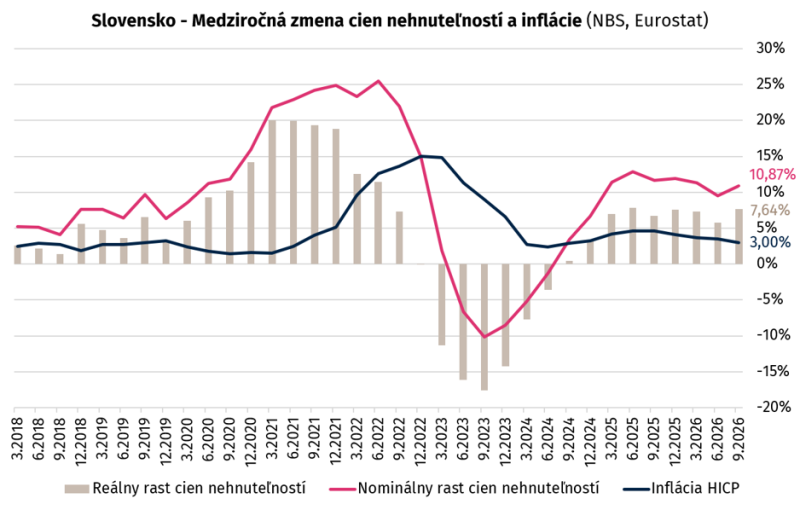
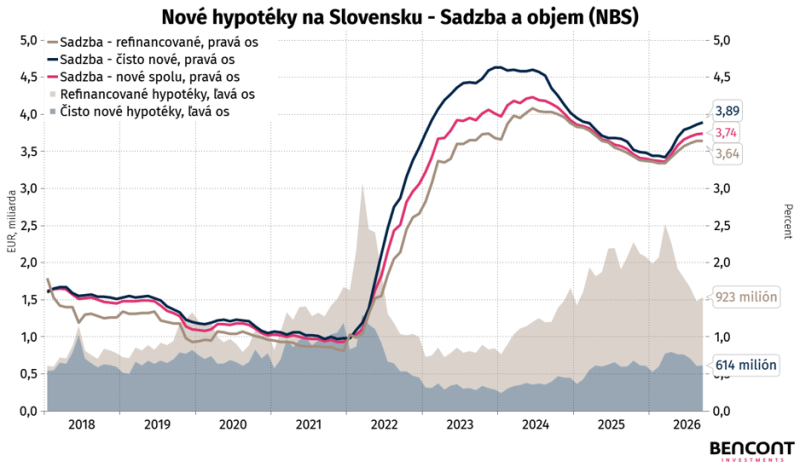
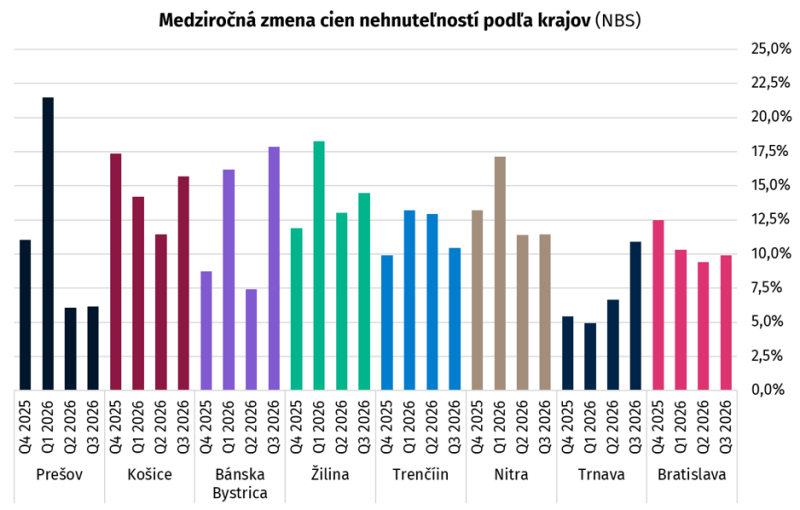
Vyššie sadzby nespomalili rast cien nehnuteľností na Slovensku
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)
Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková
Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.
Mohlo by vás zaujímať
Trhové analýzy
06. 11. 2026
Výsledky volieb v USA
Demokrati získali kontrolu nad Kongresom, čím výrazne oslabili Trumpovu politickú silu. Zo štvrtka došlo ...
Čítaj viac
Trhové analýzy
30. 10. 2026
Výhľad svetovej ekonomiky pod tlakom
Dokáže si svetová ekonomika udržať rast napriek rastúcemu zadlženiu, drahšiemu kapitálu a geopolitickým r...
Čítaj viac
Realitné analýzy
26. 10. 2026
Rast cien starších bytov v Bratislave nepoľavil, rástlo aj nájomné
Priemerná cena bytov z druhej ruky v Bratislave dosiahla v 3. štvrťroku 2026 úroveň 4 535 €/m²....
Čítaj viac
Trhové analýzy
23. 10. 2026
Vyššie dane ako cesta z americkej fiškálnej krízy
Rastúci verejný dlh a prehlbujúca sa fiškálna nerovnováha USA vytvárajú tlak na hľadanie nových zdro...
Čítaj viac
Realitné analýzy
20. 10. 2026
Počet ponúkaných novostavieb v Bratislave je najvyšší za takmer 10 rokov
V treťom štvrťroku 2026 sa na bratislavskom trhu novostavieb predalo 664 bytov, vypočítali analytici...
Čítaj viac
