23. 10. 2026 | BENCONT Weekly Report 43

Vyššie dane ako cesta z americkej fiškálnej krízy

Rastúci verejný dlh a prehlbujúca sa fiškálna nerovnováha USA vytvárajú tlak na hľadanie nových zdrojov rozpočtových príjmov. Analýza daňovej politiky naznačuje, že priestor na ich zvýšenie existuje, predovšetkým v oblasti zdaňovania korporátnych ziskov. V blížiacich sa kongresových voľbách v USA majú podľa prieskumov navrch demokrati, čo by mohlo výrazne skomplikovať zvyšok mandátu prezidenta Donalda Trumpa. Na komoditných trhoch sa roztvárajú nožnice medzi energetickými surovinami a drahými kovmi. Silný export podporuje rast čínskej ekonomiky, no slabá spotreba a prepad investícií prehlbujú jej nerovnováhu. Rast cien energií v Británii zrýchľuje infláciu a zvyšuje tlak na sprísnenie menovej politiky. Drahé hypotéky v USA zhoršujú dostupnosť bývania a tlmia aktivitu na realitnom trhu.

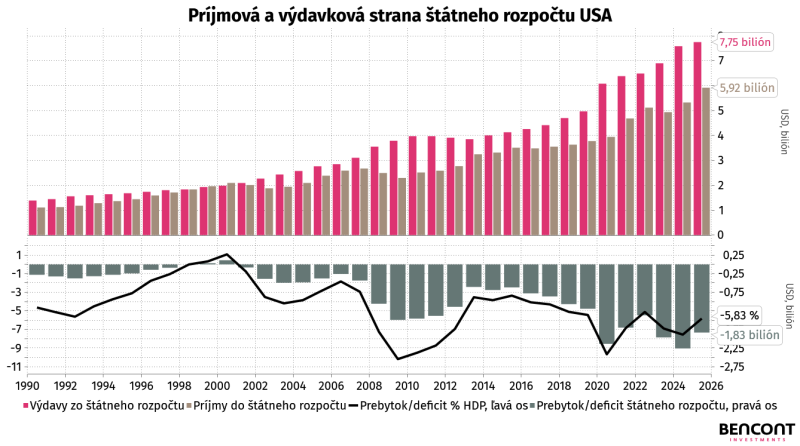
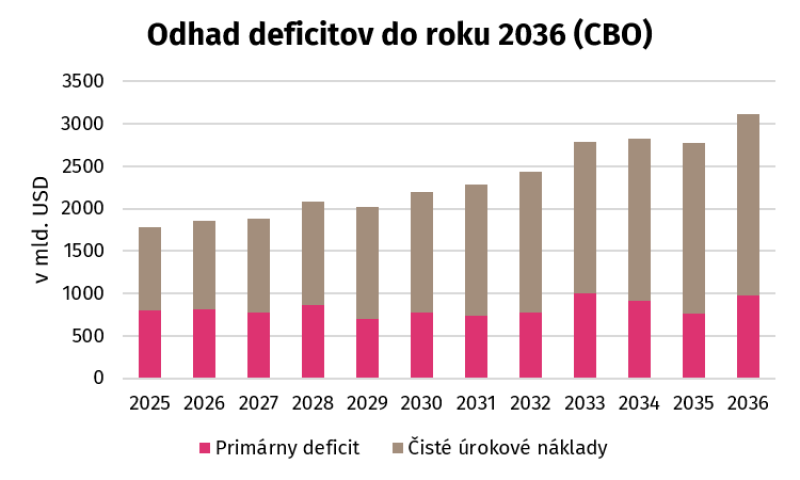
V roku 2025 dosiahli daňové príjmy do federálneho rozpočtu USA 5,23 bilióna USD. Na druhej strane výdavky dosiahli 7,01 bilióna USD a deficit predstavoval približne 1,8 bilióna USD. Deficit vlády USA tak dosiahol 5,8 % HDP a poukazuje na fiškálnu nezodpovednosť súčasnej, ale aj bývalých vlád, ktoré od roku 2008 neprestali míňať. Odhady Rozpočtového úradu USA (CBO) pritom upozorňujú na zhoršujúcu sa fiškálnu rovnováhu a rast úrokových nákladov, ktoré môžu začať vytvárať dlhovú špirálu. V roku 2036 sa pritom očakáva deficit vo výške 6,7 % HDP, pričom samotné úroky budú predstavovať približne 69 % tohto deficitu.


Fiškálna nerovnováha USA: Existuje priestor na zvýšenie daňových príjmov

Ako spomíname, fiškálna politika USA sa stáva oveľa menej udržateľnou, než bola v minulosti. Hrubý dlh vlády dosahuje v roku 2026 približne 122 % HDP, pričom dlh držaný verejnosťou predstavuje 101 % HDP. CBO upozorňuje, že dlh držaný verejnosťou by pri odhadovaných deficitoch mal v roku 2036 dosahovať 120 % HDP v bežnom scenári a 131 % HDP v alternatívnom scenári podľa Výboru pre zodpovedný federálny rozpočet (CRFB). Priemerný úrok z dlhu dnes dosahuje 3,4 %, pričom do roku 2036 sa predpokladá jeho rast na 3,9 %. Takýto predpoklad vývoja nákladov môže vzhľadom na historické údaje a súčasný vývoj monetárnej politiky predstavovať pomerne konzervatívny až optimistický scenár. Hoci priemerný náklad môže pôsobiť nízko, v tomto prípade bude rozhodujúcejšia absolútna výška dlhu. Práve preto CBO a Medzinárodný menový fond (MMF) odporúčajú vláde zlepšiť výber daní a znížiť rozpočtové výdavky.

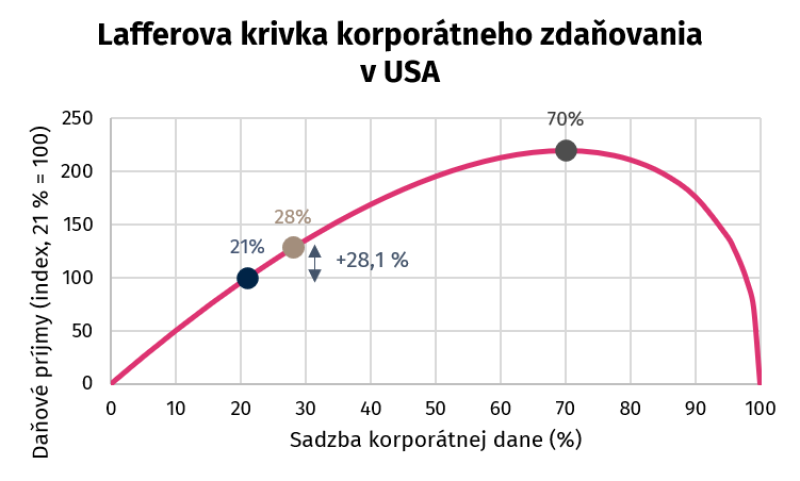
Hoci veríme, že existuje priestor na zlepšenie výdavkovej strany štátneho rozpočtu, o čo sa pokúšal aj Musk so svojím Ministerstvom efektívnosti (DOGE), dnes budeme skúmať možnosti zvyšovania daňových príjmov. Pri úvahách o maximalizácii daňových príjmov sa využíva teoretický koncept Lafferovej krivky, ktorá skúma vzťah medzi daňovou sadzbou a daňovými príjmami. Maximum krivky pritom ukazuje, pri akej sadzbe môže vláda maximalizovať daňové príjmy. V prípade daní z príjmov fyzických osôb (FO) je Lafferova krivka pomerne plochá. Podľa štúdie autorov Moorea, Pecorara a Splintera z augusta 2026 predstavuje modelová sadzba maximalizujúca príjmy z daní FO 48 %, pričom súčasná najvyššia federálna sadzba dosahuje 37 %. Autori pritom pracujú pre Spoločný výbor pre zdaňovanie (JCT), nejde však o oficiálny záver výboru. Dôležitá však nie je absolútna výška sadzby, ale dodatočný príjem z jej zavedenia. Modelový odhad predpokladá, že zvýšenie sadzby dane z príjmov FO o 11 percentuálnych bodov by viedlo k rastu príjmov o 1,3 %. Nárast príjmov len o 1,3 % súvisí najmä s tým, že zvýšenie sadzby z 37 % na 48 % by zasiahlo iba najvyššie príjmové pásmo, ktoré v roku 2022 začínalo pri ročnom príjme 647 850 USD pre manželov so spoločným daňovým priznaním. Príjmy z dane z príjmov FO dosiahli v roku 2025 2,6 bilióna USD a tvorili približne 51 % celkových daňových príjmov. Rast o 1,3 % by preto predstavoval prírastok zanedbateľných 35 miliárd USD. V prípade daní z príjmov právnických osôb (PO) je Lafferova krivka zaujímavejšia. Výskumná služba Kongresu USA (CRS) vo svojej štúdii z apríla 2026 konštatuje, že pri maximalizácii rozpočtových príjmov z amerických korporácií by mali byť daňové sadzby podstatne vyššie než súčasných 21 %. Analýza CRS pracuje aj s modelovým scenárom, v ktorom sa príjmové maximum korporátnej dane dosahuje pri sadzbe 70 %. Modelový odhad zároveň uvádza, že zvýšenie sadzby zo súčasných 21 % na 28 %, teda o 7 percentuálnych bodov, by prinieslo rast daňových príjmov o 28,1 %. Príjmy z daní PO dosahovali v roku 2025 452 miliárd USD a tvorili 8,64 %, pričom rast o 28,1 % by priniesol ďalších 127 miliárd USD.


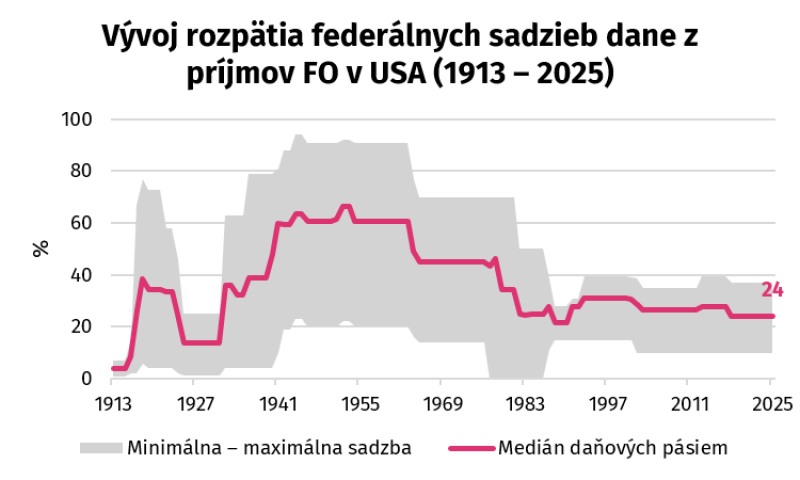
Mediánová federálna daňová sadzba pre FO v súčasnosti dosahuje 24 %, pričom horná hranica pre manželov so spoločným daňovým priznaním predstavuje 37 % (nad 751 600 USD ročne) a dolná hranica pre manželov so spoločným daňovým priznaním predstavuje 10 % (pod 23 850 USD ročne). 


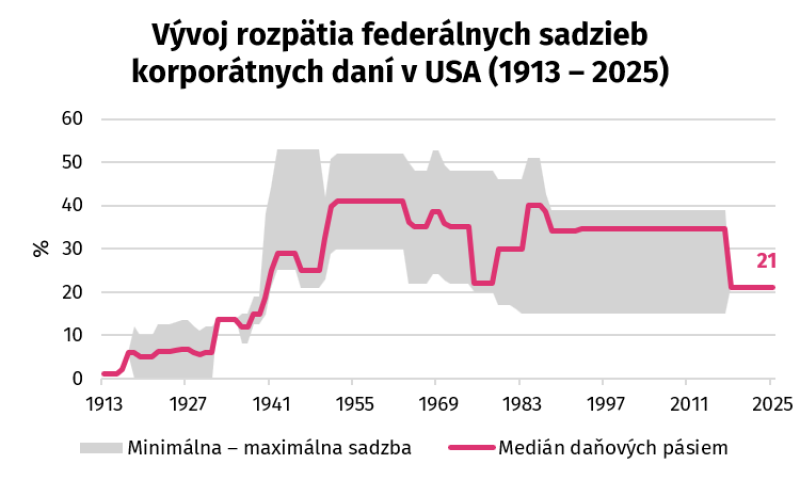
V prípade PO dosahuje dnes jednotná federálna sadzba dane 21 %, pričom v roku 2018 došlo k jej výraznému zníženiu z predchádzajúcej najvyššej konečnej sadzby 35 %. Horná hranica v roku 2017 dosahovala 39 % a dolná 15 %. 


Podstatný problém fiškálnej politiky predstavuje aj financovanie zdravotného a sociálneho poistenia. Kombinované príjmy zo zdravotného a sociálneho poistenia predstavovali v roku 2025 takmer 2 bilióny USD, zatiaľ čo výdavky dosiahli 2,8 bilióna USD. Miera odvodového krytia dávok preto dosahuje 71 %, čo znamená, že na každých 100 USD vyplatených dávok federálneho sociálneho a zdravotného poistenia pripadá 71 USD príjmov z poistných odvodov pričom zvyšných 29 USD pokrývajú aj ďalšie príjmové zdroje. Časť z týchto 29 USD vláda financuje zo štátneho rozpočtu, pričom v roku 2025 dosiahlo financovanie zdravotnej poisťovne 571,8 miliardy USD. Odvody do sociálnej poisťovne predstavujú spolu 12,4 % zo mzdy, pričom sa v pomere 50 : 50 delia medzi zamestnanca a zamestnávateľa. Rovnaký mechanizmus platí aj pri zdravotnom poistení, ktorého sadzba dosahuje spolu 2,9 %. Celkové náklady na sociálne a zdravotné poistenie tak tvoria 15,3 % zo mzdy. V prípade sociálneho zabezpečenia by mali príjmy bez úrokov ako podiel na mzdách dosiahnuť v roku 2026 úroveň 12,91 %, pričom výdavky vyjadrené rovnakým spôsobom sa odhadujú na 15,37 %. Tento problém navyše spôsobuje štrukturálna zmena dôchodkového systému. Nejde však ani tak o zmenu odvodových sadzieb alebo znižovanie zdaniteľného minima, ako o fakt, že dnes pripadá na jedného dôchodcu podstatne menej pracujúcich. V roku 2007, keď sociálne zabezpečenie ešte vytváralo prebytky, pripadalo na jedného dôchodcu 3,29 pracovníka. Dnes tento pomer dosahuje 2,59 a odhad na rok 2036 počíta s poklesom na 2,32 pracovníka. Hoci fondy sociálnej poisťovne dosahujú deficity, na celkovom deficite medzi príjmami a výdavkami zdravotného a sociálneho poistenia sa podieľa aj zdravotné poistenie. V roku 2025 dosiahli príjmy zo zdravotného poistenia 1,226 bilióna USD a výdavky predstavovali 1,210 bilióna USD. Hoci sa na prvý pohľad zdá, že fondy zdravotného poistenia dosahovali počas roka prebytky, ich celková bilancia bola dotovaná sumou 571,8 miliardy USD z federálneho rozpočtu. Výdavky na zdravotné poistenie rastú rýchlejšie než HDP. V roku 2025 tvorili približne 14 % výdavkov rozpočtu USA a ich podiel na HDP USA dosiahol 3,3 %. V roku 2036 by podľa odhadov CBO mali dosiahnuť približne 2 bilióny USD a ich podiel na HDP by mal predstavovať 4,2 %. 
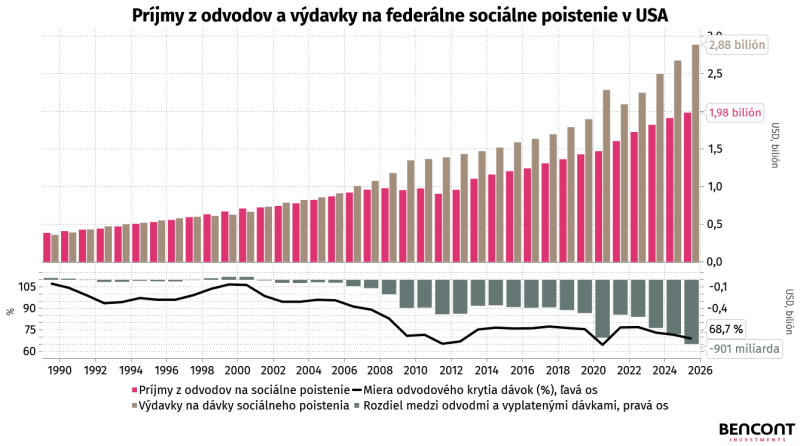


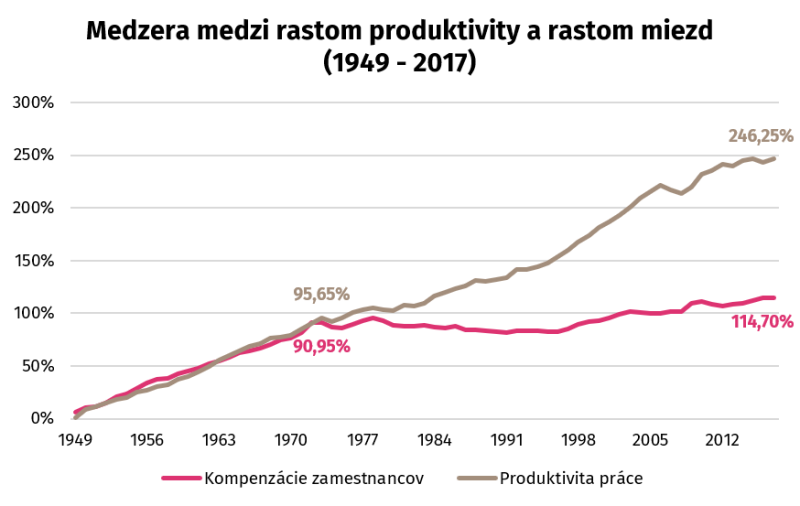
Jedným z možných dôvodov, prečo výdavky rastú rýchlejšie ako príjmy, nemusí byť nízka odvodová sadzba ani existencia zdaniteľného stropu. V roku 2026 dosahuje tento strop pri sociálnych odvodoch 184 500 USD ročne, pričom pri zdravotnom poistení strop neexistuje. Jedným z faktorov, ktoré môžu prispievať k rýchlejšiemu rastu výdavkov oproti príjmom, je pomalšie tempo rastu zdaniteľných miezd v porovnaní s rastom nákladov na vyplácané dávky. Od 70. rokov minulého storočia môžeme pozorovať pomerne významnú medzeru medzi rastom produktivity a rastom miezd. Od roku 1949 do 2017 dosiahol rast produktivity 246,25 %, pričom mzdy za sledované obdobie vzrástli len o 114,7 %. To znamená, že súčasní pracovníci participujú čoraz menej na rastúcej produktivite. 


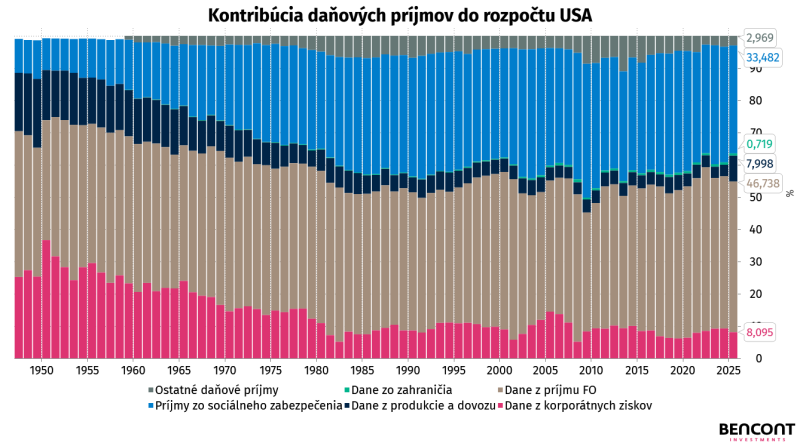
 V roku 2025 dosiahli príjmy do štátneho rozpočtu 5,2 bilióna USD, pričom najväčšiu položku tvorili dane z príjmov FO vo výške 2,656 bilióna USD, čo predstavuje 51 %. Nasledovali príjmy zo zdravotného a sociálneho poistenia vo výške 1,748 bilióna USD, čo predstavuje 33 %. Treťou významnou položkou boli dane z príjmov PO, ktoré v absolútnom vyjadrení dosiahli 452 miliárd USD, čo predstavuje 8,64 %. Hoci dane z príjmov PO na rozdiel od zdanenia FO netvoria výraznú časť daňových príjmov, ich podiel vykazuje dlhodobo klesajúci trend. Najvyšší podiel na federálnych príjmoch dosiahli v roku 1950, a to 36,6 %. Vtedajšia sadzba dane z príjmov PO dosahovala 42 %. Historický vývoj federálneho zdaňovania ziskov korporácií v USA odráža meniace sa fiškálne a hospodárskopolitické priority. V prvej polovici 20. storočia sa vyššie sadzby a dodatočné dane z mimoriadnych ziskov spájali najmä s financovaním vojnových výdavkov. Od 60. rokov sa postupne presadzovali reformy orientované na podporu investícií a hospodárskeho rastu, pričom významným medzníkom bol Tax Reform Act z roku 1986, ktorý znížil najvyššiu konečnú sadzbu zo 46 % na 34 %, ale súčasne rozšíril daňový základ obmedzením viacerých úľav. Opačný smer predstavovala reforma z roku 1993, keď zvýšenie najvyššej sadzby na 35 % tvorilo súčasť úsilia o zníženie federálneho deficitu. Výrazné zníženie na jednotných 21 % od roku 2018 bolo zdôvodňované predovšetkým podporou investícií a medzinárodnej konkurencieschopnosti amerických spoločností. Daňová reforma z roku 2017 navyše okrem zníženia korporátnej sadzby z 35 % na 21 % zahŕňala aj opatrenia na rozšírenie daňového základu. To znamená, že hoci sadzby klesli, ich zníženie nemuselo znamenať výrazne vyšší korporátny prebytok vzhľadom na rozšírenie daňového základu, čo mohlo viesť k zachovaniu relatívnych daňových príjmov. Podľa CBO dosahoval korporátny daňový základ v rokoch 1998–2017 v priemere približne 70 % ekonomických ziskov. Po daňovej reforme z roku 2017 CBO predpokladal zvýšenie tohto podielu na približne 87 % počas nasledujúceho desaťročia. Nové odpočty zavedené v roku 2025 však pôsobia opačným smerom. Skutočný pomer daňového základu k ekonomickým ziskom však zatiaľ nemožno za tento rok vyčísliť. Jedným z významných rozdielov, ktoré môžeme pozorovať pri skúmaní daňovej politiky USA, je absencia dane z pridanej hodnoty (DPH). Na rozdiel od európskych krajín využívajú USA predovšetkým daň z maloobchodného predaja (sales tax), ktorej výnosy smerujú do rozpočtov jednotlivých štátov a miestnych samospráv, nie do federálneho rozpočtu. Práve preto tvoria najvýznamnejšiu položku federálnych daňových príjmov dane z príjmov fyzických osôb, zatiaľ čo napríklad na Slovensku patrí DPH medzi hlavné zdroje príjmov štátneho rozpočtu.


Americké verejné financie čelia dlhodobej štrukturálnej nerovnováhe, ktorú nemožno vysvetliť iba dočasným hospodárskym cyklom. Významný zdroj tlaku predstavujú aj výdavky na zdravotné a sociálne poistenie. Kým financovanie sociálnej poisťovne ovplyvňujú predovšetkým demografický vývoj a pomalší rast odvodového základu v porovnaní s výdavkami, zdravotná poisťovňa je vo veľkej miere závislá od všeobecných federálnych príjmov. Obe oblasti preto zvyšujú potrebu dlhodobej fiškálnej konsolidácie. Analýza daňovej politiky zároveň naznačuje, že určitý priestor na zvýšenie príjmov existuje, predovšetkým pri zdaňovaní korporátnych ziskov a pri úpravách daňového základu. Výška dodatočných príjmov však závisí od reakcie ekonomických subjektov a konkrétnej podoby legislatívy. Samotné zvýšenie nominálnych sadzieb preto nemusí priniesť úmerný rast výberu daní, kvôli hľadaní optimálneho stavu amerických korporácii. Stabilizácia amerických verejných financií si tak pravdepodobne vyžiada kombináciu opatrení na príjmovej aj výdavkovej strane rozpočtu. Vzhľadom na rozsah projektovaných deficitov nemožno predpokladať, že problém vyrieši samotný hospodársky rast alebo izolovaná úprava jednej daňovej sadzby. Kľúčová bude schopnosť vlády zvýšiť efektívnosť výberu daní, prehodnotiť existujúce daňové zvýhodnenia a súčasne obmedziť tempo rastu dlhodobých výdavkových záväzkov. Dôležité preto bude nájsť kompromis medzi maximalizáciou daňových príjmov a zachovaním podmienok podporujúcich hospodársky rast. Ako naznačuje analýza Lafferovej krivky, znižovanie daňových sadzieb nemusí automaticky viesť k vyššiemu výberu daní a ich prípadné zvyšovanie nemusí nevyhnutne znamenať neprimeranú záťaž pre ekonomiku. Rozhodovanie o daňovej politike by preto malo vychádzať predovšetkým z empirických odhadov a dlhodobej fiškálnej udržateľnosti, nie z predpokladu, že nižšie dane sú za každých okolností ekonomicky výhodnejšie. Hoci zvyšovanie daní môže byť v rozpore s princípmi klasického ekonomického liberalizmu, vyššie zdanenie nemusí predstavovať trest pre bohatých, ale môže slúžiť ako nástroj zabezpečenia stabilného a zodpovedného financovania verejných záväzkov bez neúmerného spoliehania sa na ďalšie zadlžovanie. Súčasné deficity preto vytvárajú priestor na zvýšenie daňových sadzieb, predovšetkým v prípade amerických korporácií. Ak vládni predstavitelia nepristúpia k výrazným škrtom na výdavkovej strane štátneho rozpočtu, najlogickejším krokom bude zvýšenie daní, ktoré by prinieslo dodatočné príjmy a pomohlo zmierniť deficity. Priestor na zvýšenie daňových sadzieb však vidíme aj v prípade, že vláda začne znižovať výdavky. Hlavným dôvodom je vysoká miera zadlženia a potreba spomaliť, prípadne úplne zastaviť jeho rast a postupne začať splácať verejný dlh. (mš)

Súboj o Kongres v USA vstupuje do rozhodujúcej fázy

Spojené štáty americké sa pripravujú na jedny z najdôležitejších priebežných volieb do Kongresu, v rámci ktorých sa volí Snemovňa reprezentantov aj Senát. V Snemovni reprezentantov sa každé dva roky volí všetkých 435 členov, zatiaľ čo v Senáte sa obmieňa približne jedna tretina zo 100 senátorov, keďže ich mandát trvá šesť rokov.

Kongresové voľby sú naplánované na 3. novembra tohto roka.
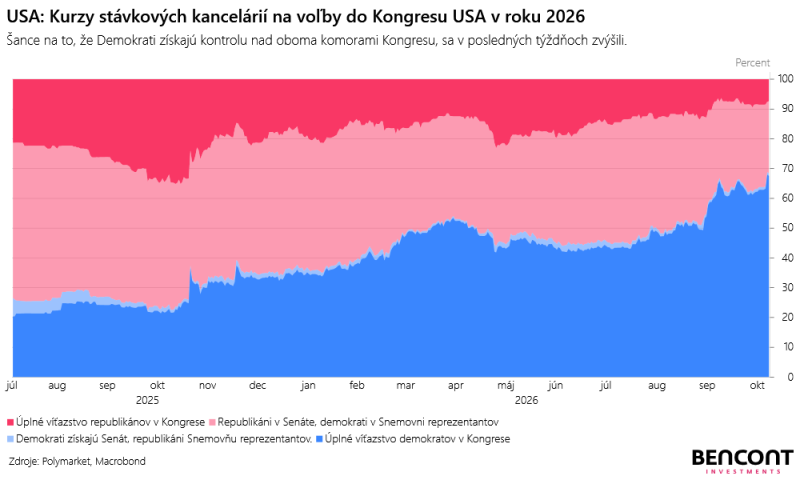
V Snemovni reprezentantov si republikáni držia tesnú väčšinu v pomere 218 ku 212. Demokratom tak na prevzatie kontroly postačuje čistý zisk 3 až 4 kresiel. V Senáte disponujú republikáni taktiež väčšinou, a to v pomere 53 ku 47. Demokrati preto potrebujú získať čisté 4 kreslá, aby prevzali kontrolu aj nad touto komorou.

Pri pohľade na predikčné trhy (Polymarket) však výrazne vzrástla pravdepodobnosť úplného víťazstva demokratov (získanie Snemovne reprezentantov aj Senátu), ktorá aktuálne dosahuje približne 61 %. Ide o výrazný nárast oproti úrovni 20 až 25 % v druhej polovici roka 2025. Pravdepodobnosť rozdeleného Kongresu (republikáni si udržia Senát, demokrati získajú Snemovňu reprezentantov) dosahuje 29 %, zatiaľ čo pravdepodobnosť republikánskej kontroly nad oboma komorami klesla na 9 %. 

Z pohľadu celonárodných volebných preferencií si demokrati vo viacerých štatistikách udržiavajú stabilný náskok pred republikánmi v rozsahu 5 až 13 percentuálnych bodov.


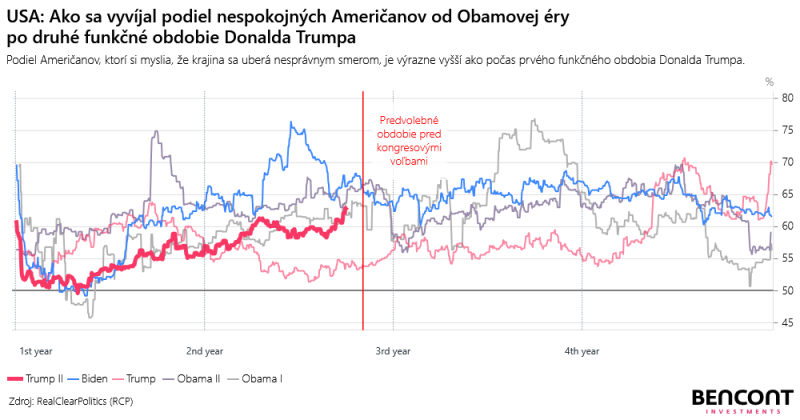
Čo sa týka súčasnej podpory, až 61 % Američanov vyjadruje presvedčenie, že krajina sa uberá nesprávnym smerom, pričom iba 19 % si myslí, že vývoj v krajine je pod kontrolou. Trump aktuálne čelí nižšej podpore než počas svojho prvého funkčného obdobia, keď podiel obyvateľov s negatívnym pohľadom na smerovanie krajiny nepresahoval 55 %.

Kľúčový je najmä nárast podpory demokratov medzi voličmi latinskoamerického pôvodu. Zatiaľ čo v roku 2024 získal Trump podporu tejto skupiny s tesným náskokom, v roku 2026 preferujú latinskoamerickí voliči demokratov už s náskokom približne 25 p.b., čo predstavuje obrat o približne 30 bodov v priebehu dvoch rokov.

Jedným z dôvodov tohto posunu mohlo byť sprísnenie imigračnej politiky bezprostredne po nástupe Trumpa do úradu prostredníctvom federálnej agentúry ICE. Od januára 2025 bolo vykonaných viac ako 605-tisíc deportácií. Tempo deportácií sa tak oproti obdobiu prezidenta Bidena zvýšilo z približne 600 až 800 osôb denne na 1 000 až 1 300 osôb denne, pričom najväčšiu časť deportovaných tvorili migranti pochádzajúci z Mexika, Guatemaly a Hondurasu.


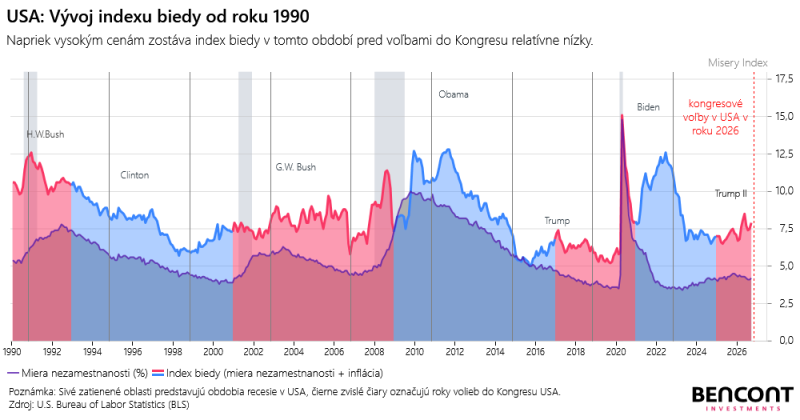
Keď sa pozrieme na index biedy, ktorý predstavuje súčet miery nezamestnanosti a inflácie, Trump si v porovnaní so svojím predchodcom Bidenom vedie relatívne lepšie. Pomáha mu najmä stabilná situácia na trhu práce, keď sa miera nezamestnanosti drží na úrovni 4,2 %, pričom aj inflácia je na úrovni 3,7 %, teda výrazne nižšie ako počas covidového obdobia.

Hoci je súčasná inflácia relatívne nízka, vývoj menovej politiky Fed-u ovplyvňuje predovšetkým očakávaná inflácia. Práve obavy z dlhodobo vyšších cien komodít zvyšujú riziko importovanej inflácie, čo núti Fed udržiavať úrokové sadzby na vyšších úrovniach, než sa pôvodne očakávalo. K tomu prispieva aj vývoj na Blízkom východe, kde sa Trumpovej administratíve nepodarilo jednoznačným postupom ukončiť konflikt s Iránom, čo predlžuje obdobie geopolitickej neistoty.

Rast úrokových sadzieb sa pritom netýka len výnosov štátnych dlhopisov, ktoré predražujú financovanie rozpočtových deficitov. Výrazne zasahuje aj bežných voličov prostredníctvom rastu hypotekárnych sadzieb. Pri 30-ročných hypotékach sa úroková sadzba pohybuje na úrovni približne 7,4 %, pričom ešte začiatkom marca tohto roka dosahovala približne 6 %. Zároveň sa opäť približuje k 10-ročnému maximu 7,79 %, ktoré bolo zaznamenané v októbri 2023. Práve rast hypotekárnych sadzieb následne tlmí aktivitu aj na americkom trhu s nehnuteľnosťami a znižuje dostupnosť bývania pre domácnosti.


Vďaka väčšine v Snemovni reprezentantov aj Senáte dokázali republikáni presadzovať rozsiahle fiškálne opatrenia. Trumpov schválený daňový balík „One Big Beautiful Bill Act“ podľa odhadov zvýši fiškálny deficit o 3,4 bilióna USD počas nasledujúcich desiatich rokov. Spolu s plánovaným navýšením výdavkov na obranu o 1,5 bilióna USD to vyvoláva obavy zo zhoršovania štrukturálnej nerovnováhy verejných financií.

Ak by sa však demokratom podarilo získať úplnú kontrolu nad Kongresom, znamenalo by to výrazné obmedzenie manévrovacieho priestoru prezidenta Trumpa. Demokrati by mohli pri presadzovaní svojich priorít využiť najmä povinné rozpočtové zákony potrebné na financovanie federálnej vlády, čo by v prípade politických sporov mohlo opäť viesť k „shutdownu“ vlády. Získanie kontroly nad oboma komorami by zároveň demokratom umožnilo spustiť rozsiahle parlamentné vyšetrovania zamerané na podozrenia z korupcie, podnikateľské aktivity rodiny Donalda Trumpa, postupy agentúry ICE, kontroverzné deportácie či vedenie konfliktu s Iránom.

Keďže Trump podľa Ústavy USA nemôže v roku 2028 opätovne kandidovať na prezidenta, strata oboch komôr Kongresu by z neho prakticky okamžite urobila oslabeného prezidenta. Zároveň by pravdepodobne urýchlila vnútrostranícky boj o moc a nástupníctvo v rámci Republikánskej strany. (mmm)

Energetické suroviny rastú, drahé kovy korigujú

Na trhu s energetickými komoditami dochádza k opätovnému rastu cien. Ropa Brent prekročila úroveň 111,7 USD za barel, zatiaľ čo ropa WTI vzrástla na 98,8 USD/barel. Oba hlavné svetové benchmarky sa postupne približujú k maximám dosiahnutým v máji, keď na trhoch prevládala neistota, či sa konflikt medzi USA a Iránom nebude ďalej predlžovať. Následná deeskalácia napätia a začiatok mierových rokovaní medzi znepriatelenými stranami viedli k poklesu cien ropy, pričom Brent aj WTI sa začiatkom júla obchodovali približne na úrovni 70 až 72 USD za barel. Odvtedy sa však ceny od týchto úrovní odrazili a opätovne naberajú rastový trend.
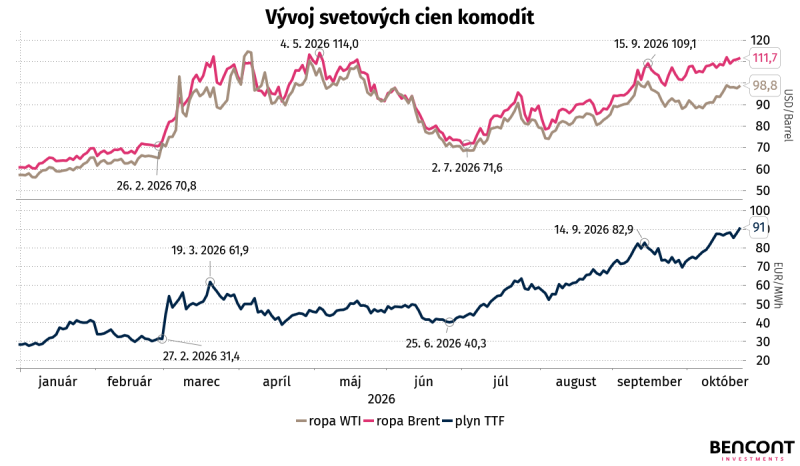
Okrem pretrvávajúceho napätia medzi Iránom a USA sa od júla zhoršila aj situácia v súvislosti s konfliktom medzi húsijskými povstalcami a Saudskou Arábiou. Obnovené útoky na saudskoarabskú ropnú infraštruktúru narúšajú dodávateľské reťazce a prispievajú k rastu cien energií. Konfliktné udalosti zároveň zvyšujú globálne náklady na prepravu ropy, ktoré vzrástli na viac ako 20 USD/barel, oproti približne 3 USD/barel pred rokom. Odhaduje sa, že samotná geopolitická prirážka v súčasnosti tvorí približne 25 USD/barel.

Na ceny ropy začína vplývať aj dopĺňanie strategických rezerv v krajinách, ktoré v predchádzajúcich obdobiach svoje zásoby uvoľňovali na trh. Príkladom sú USA, ktorých strategické zásoby ropy od marca klesli z 415 mil. barelov na 286,6 mil. barelov v auguste. Začiatkom októbra sa zásoby nachádzali na úrovni 282,7 mil. barelov, čo naznačuje, že tempo ich poklesu sa v posledných mesiacoch výrazne spomalilo.


Na už spomenuté faktory reagovali rastom aj ceny plynu, ktoré od konca júna vzrástli takmer o 125 % na úroveň 91 EUR/MWh. Zásobníky plynu v Európskej únii boli k 21. až 22. októbru naplnené len na 74,6 % kapacity, čo predstavuje najnižšiu sezónnu úroveň od začiatku meraní v roku 2009. Historický päťročný priemer sa pritom v tomto období zvyčajne pohybuje medzi 86 až 90 %. Nemecko hlási naplnenosť zásobníkov len na úrovni 61 %, pričom cieľom bolo dosiahnuť 80 %. Pred nadchádzajúcou zimou navyše prebieha intenzívny boj o dodávky LNG z USA medzi ázijským a európskym trhom.

Od polovice októbra opäť platí, že Ázia ponúka za LNG vyššie ceny než Európa, pričom cenová prémia dosahuje približne 2,7 EUR/MWh.
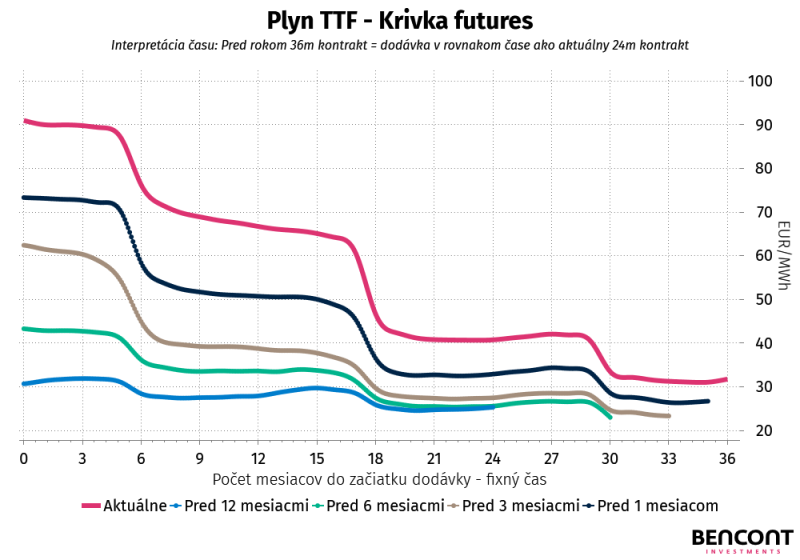
Na trh s plynom je vhodné pozrieť sa aj z pohľadu cien dlhodobých kontraktov. Kontrakty na dodávku plynu počas nasledujúceho roka sa aktuálne obchodujú v pásme 65 až 70 EUR/MWh, zatiaľ čo ešte pred mesiacom sa pohybovali okolo 50 EUR/MWh a pred šiestimi mesiacmi približne na úrovni 35 EUR/MWh. Dlhodobo pretrvávajúce geopolitické napätie tak nezvyšuje len aktuálnu cenu plynu, ale posúva nahor aj celú krivku kontraktov na nasledujúce obdobie.

Podľa odhadov môžu ceny plynu na referenčnom trhu TTF počas zimných mesiacov prekročiť hranicu 100 EUR/MWh, ak bude pokračovať blokáda obchodných trás, konflikty budú naďalej eskalovať a Európu zasiahne výraznejšie ochladenie počasia.


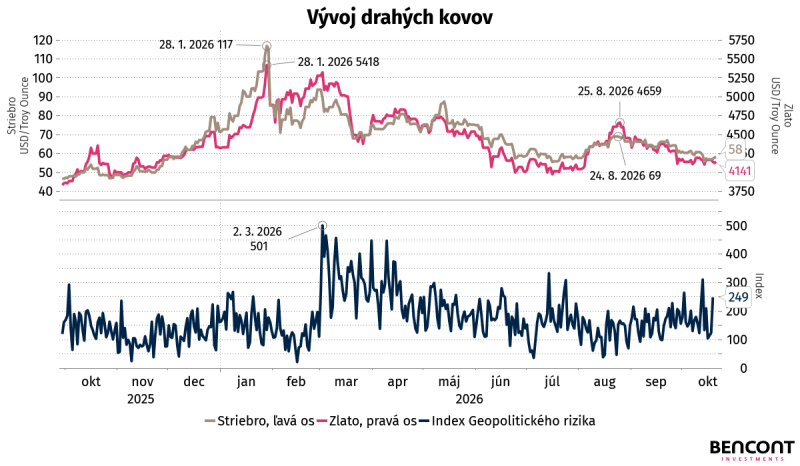
Čo sa týka trhu so zlatom a striebrom, tieto komodity v súčasnosti stratili svoju bezprostrednú schopnosť reagovať na geopolitické riziká. Zlato sa aktuálne obchoduje na úrovni 4 141 USD za trojskú uncu a striebro na úrovni 58 USD za trojskú uncu. Od svojich vrcholov dosiahnutých koncom januára zlato oslabilo o 23,6 % a striebro dokonca o 50,5 %.

Dôvodom tohto obratu bol najmä predchádzajúci neudržateľný exponenciálny rast cien oboch komodít počas minulého roka. Situácia na trhu sa výrazne zmenila oproti stavu na začiatku roka. Vývoj menových politík sa otočil z postupného znižovania úrokových sadzieb na ich opätovné zvyšovanie. Dominantným príjemcom kapitálu sa tak stáva dlhopisový trh, ktorý je pre investorov čoraz atraktívnejší. Reálne výnosy dlhopisov v dôsledku sprísňovania menovej politiky, ale aj fiškálnych problémov viacerých krajín, dosahujú relatívne zaujímavé úrovne pre dlhodobých investorov, zatiaľ čo zlato ani striebro žiadny pravidelný výnos neposkytujú.

Tento posun bolo možné pozorovať aj na posilnení amerického dolára voči euru na úroveň 1,12 EUR/USD, pričom výnosy 10-ročných amerických štátnych dlhopisov prekročili hranicu 5 %. V prípade striebra, ktoré má výraznejšie priemyselné využitie, navyše pôsobí negatívne slabnúci dopyt zo strany Číny. Výroba fotovoltických panelov v krajine prechádza obdobím ochladenia, pričom dopyt po striebre zo solárneho sektora by mal v roku 2026 medziročne klesnúť až o 30 %, čo predstavuje výpadok približne 60 mil. trojských uncí.


Prudký nárast cien energetických komodít sa bezprostredne premieta do rastu importovanej inflácie. V USA už inflácia dosahuje úroveň 3,7 %, pričom jej rast je do značnej miery ťahaný práve cenami komodít. V Európe sú zároveň ceny plynu výrazne vyššie ako v USA. Tento vývoj odčerpáva reálny disponibilný príjem domácností a núti energeticky náročné odvetvia priemyslu k obmedzovaniu výroby.

Vyššie inflačné očakávania zároveň zvyšujú pravdepodobnosť ďalšieho sprísňovania menovej politiky. V prípade amerického Fed-u sa aktuálne očakáva kumulatívne zvýšenie úrokových sadzieb o približne 50 bps do apríla budúceho roka zo súčasného pásma 3,75 % až 4,00 %. V nadväznosti na to možno opäť očakávať rast výnosov na dlhopisových trhoch, čo by mohlo vyvolať ďalší výpredaj drahých kovov.

V neposlednom rade bude kľúčovou otázkou, či sa jednotlivé ekonomiky nedostanú do stagflačnej pasce. Reštriktívna menová politika totiž dokáže len obmedzene zmierniť ponukový šok vyvolaný geopolitickými konfliktmi a blokádami na komoditných trhoch, zatiaľ čo negatívne dôsledky pre hospodársky rast môžu byť výrazné. (mmm)

Ekonomiku Číny poháňa export, domáca spotreba zaostáva
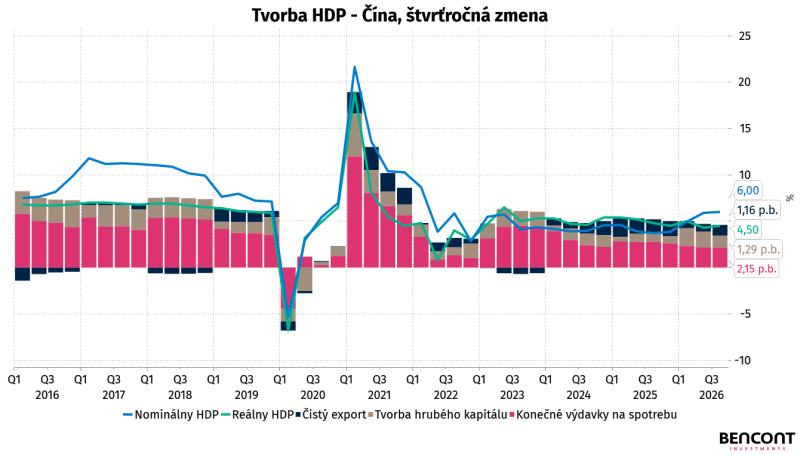
Čínska ekonomika predstavuje jeden z kľúčových pilierov svetového hospodárstva a jej vývoj významne ovplyvňuje globálny obchod a ekonomické vzťahy. Napriek pokračujúcemu rastu však jej hospodárska výkonnosť čelí výraznej nerovnováhe. Hrubý domáci produkt (HDP) v treťom štvrťroku 2026 medziročne vzrástol o 4,5 % po 4,3 % v druhom štvrťroku, pričom za prvých deväť mesiacov dosiahol rast 4,6 %, teda v hladine vládneho cieľa. Vývoj čínskej ekonomiky tak otvára otázku, nakoľko je súčasný rast udržateľný, ak sa jednotlivé zložky hospodárstva vyvíjajú rozdielnym tempom.


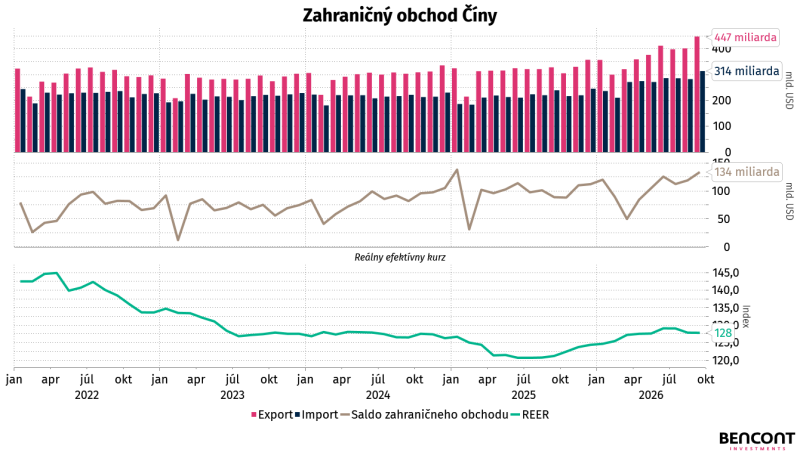
Jednou zo zložiek, ktorá aktuálne výrazne podporuje rast čínskej ekonomiky je práve export, ktorý medziročne vzrástol o 36,3 % na 447,18 mld. USD, pričom v auguste sa zvýšil o 25 %. Import stúpol o 31 % na 313,65 mld. USD a mesačný obchodný prebytok tak dosiahol 133,53 mld. USD. Za obdobie od januára do septembra sa kumulatívne saldo zvýšilo na 938,11 mld. USD. Export podporuje najmä technologický tovar, kde vývoz polovodičov za deväť mesiacov vzrástol o 108,1 %. Významnú úlohu zohráva aj cenová konkurencieschopnosť. Kurz yuanu je riadený a Ľudová banka Číny (PBoC) denne stanovuje stredový kurz, od ktorého sa trhový kurz môže odchýliť v pásme ±2 %. Od začiatku roka 2025 yuan voči doláru posilnil približne o 9 % a pohybuje sa okolo úrovne 6,68 CNY za dolár. Napriek tomu jeho reálny efektívny výmenný kurz (REER), ktorý vyjadruje hodnotu domácej meny voči košu mien hlavných obchodných partnerov po zohľadnení rozdielov v inflácii, klesol od roku 2022 do roku 2025 približne o 20 %. Tento vývoj podporil tvrdenia o podhodnotení čínskej meny, hoci odhady jeho rozsahu sa výrazne líšia. Kancelár Friedrich Merz uvádzal podhodnotenie na úrovni 25 až 30 %, zatiaľ čo odhady Medzinárodného menového fondu (MMF) sa pohybovali v rozmedzí 12 až 20 %. Čínska centrálna banka tieto obvinenia odmieta a poukazuje na to, že export zostal silný aj počas posilňovania yuanu, pričom REER sa od svojho minima v roku 2025 opäť zvyšuje.


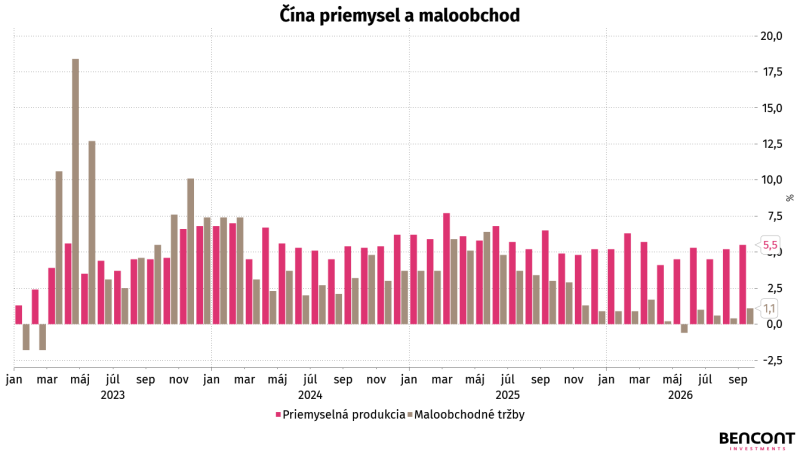
Podrobnejšie hospodárske ukazovatele čiastočne vysvetľujú, čo stojí za zmenou dynamiky rastu čínskej ekonomiky. Priemyselná produkcia v septembri vzrástla o 5,5 % po 5,2 % v auguste. Za prvých deväť mesiacov ju podporovala najmä výroba zariadení (+10,2 %) a high-tech výroba (+14,3 %). Maloobchodné tržby sa zvýšili o 1,1 % po 0,4 % v auguste, čo naznačuje pretrvávajúcu slabosť spotrebiteľského dopytu domácností napriek relatívne silnej výrobnej aktivite podnikov. Tržby sú vyjadrené nominálne a pri spotrebiteľskej inflácii 0,9 % tak ich reálny rast dosahuje približne 0,2 %. Silný export tak pomáha absorbovať časť produkcie, ktorú domáci spotrebiteľ neabsorbuje. Táto nerovnováha poukazuje na rozdielnu dynamiku výroby a konečného dopytu.


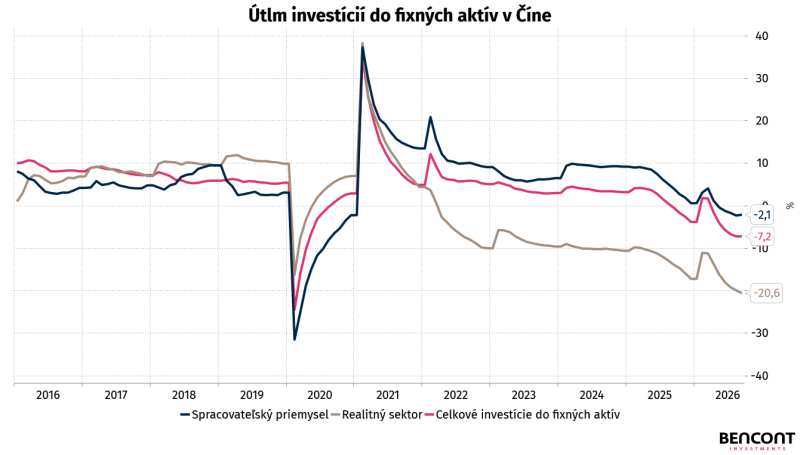
Investície do fixných aktív sa za prvé tri štvrťroky znížili o 7,2 %, zatiaľ čo po vylúčení nehnuteľností pokles dosiahol 4,2 %. Rozdiel troch percentuálnych bodov naznačuje, že realitný sektor výrazne zhoršuje celkový výsledok. Investície do rozvoja nehnuteľností sa prepadli o 20,6 %. Keďže nehnuteľnosti tvoria 60 – 70 % majetku čínskych domácností, pokles ich hodnoty môže oslabovať spotrebiteľskú dôveru aj ochotu míňať. Opačný vývoj zaznamenali investície do high-tech odvetví (+4,0 %) a výroby počítačov a elektrických zariadení (+9,6 %). Tieto položky však patria do spracovateľského priemyslu, ktorého celkovú výkonnosť od začiatku roka oslaboval napríklad pokles investícií v automobilovom priemysle (-6,3 %), vo výrobe chemických materiálov a produktov (-7,5 %) či v spracovaní ropy, koksu a jadrového paliva (-7,4 %). Investície v spracovateľskom priemysle sa preto celkovo znížili o 2,1 %.


Prebytok zahraničného obchodu za prvých deväť mesiacov predstavoval približne 5,9 % HDP za rovnaké obdobie, čo poukazuje na význam exportu pre čínsku ekonomiku. V roku 2025 dosiahol ročný nominálny prebytok približne 1,189 bil. USD a pri zachovaní súčasného trendu by ho Čína mohla tento rok opäť prekonať. Silný export a priemyselná produkcia však kontrastujú so slabým domácim dopytom a poklesom investičnej aktivity, najmä v realitnom sektore. Čínska ekonomika tak čoraz viac využíva zahraničné trhy na absorpciu domácej produkcie. Táto závislosť však prináša riziká spojené s protekcionistickými opatreniami od EÚ a USA, ako aj s citlivosťou na vývoj globálneho technologického dopytu v období rastúcich investícií do umelej inteligencie. Hlavným problémom čínskej ekonomiky nie je samotné tempo hospodárskeho rastu, ale jeho štrukturálna nerovnováha. Ak Peking nezačne transformovať ekonomiku, kde posilní domáci dopyt a oživí súkromné investície, skôr či neskôr povedie k vyčerpaniu tohto exportného rastu a domáci dopyt, tento pokles nepokryje. (lg)

Inflácia vo Veľkej Británii zrýchľuje
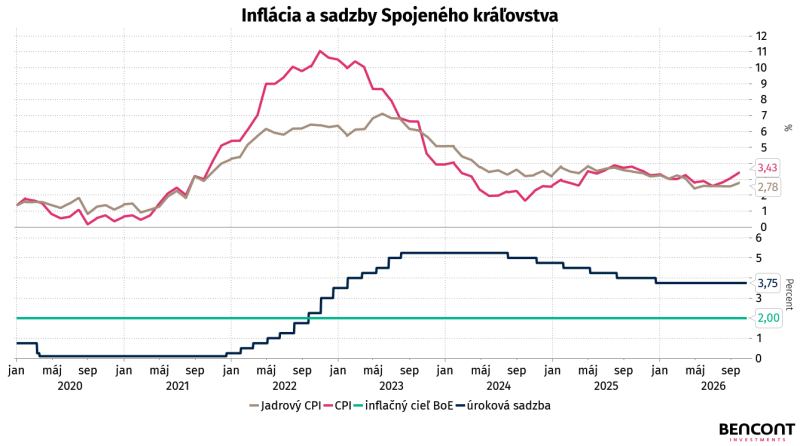
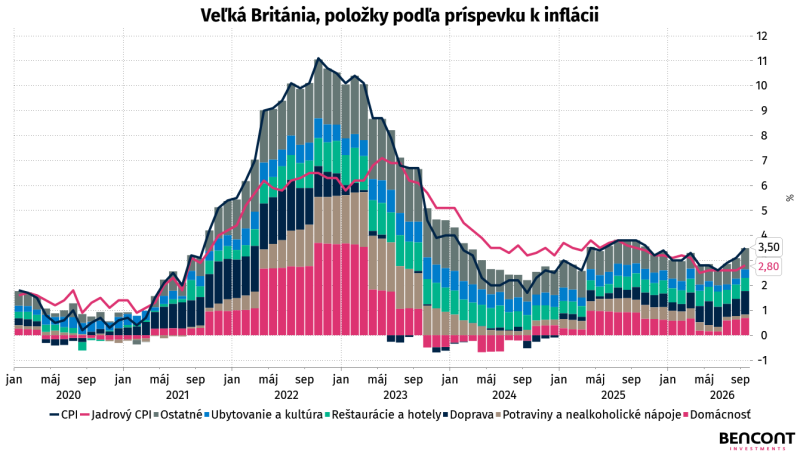
Konflikt na Blízkom východe opätovne zvýšil neistotu na energetických trhoch a prostredníctvom rastúcich cien energií postupne ovplyvňuje cenový vývoj aj v britskej ekonomike. Rozsah cenových tlakov do ekonomiky bude rozhodujúci pre ďalší vývoj menovej politiky. Medziročná inflácia meraná indexom spotrebiteľských cien (CPI) v septembri 2026 zrýchlila z augustových 3,1 % na 3,5 %, čím dosiahla najvyššiu úroveň od októbra 2025 a prekonala trhové očakávania na úrovni 3,4 %. Jadrová inflácia, ktorá vylučuje volatilné ceny energií, potravín, alkoholu a tabaku, vzrástla z 2,6 % na 2,8 %, zatiaľ čo inflácia služieb dosiahla 3,7 %. Bank of England (BoE) ponechala základnú úrokovú sadzbu na úrovni 3,75 %, no rastúce ceny výrazne posilnili očakávania jej zvýšenia. Trhová pravdepodobnosť novembrového zvýšenia sadzby o 25 bázických bodov dosahuje 97 %.


Najvýraznejším zdrojom septembrového zrýchlenia inflácie bola doprava, kde medziročný rast cien dosiahol 6,6 % oproti augustovým 4,6 %. Rozhodujúci vplyv mali motorové palivá, ktorých medziročné zdražovanie zrýchlilo z 23 % na 29,8 %. Vyššiu dynamiku zaznamenali aj bývanie a služby pre domácnosti (z 4,9 % na 5,3 %), komunikácie (z 5,3 % na 5,8 %) a rekreácia a kultúra (z 1,6 % na 2,3 %). Naopak, inflácia potravín zostala na úrovni 1,3 %. Rast cien ropy sa pritom neobmedzuje len na pohonné látky, ale prostredníctvom vyšších nákladov na dopravu, výrobu a distribúciu vytvára tlak aj na ceny ďalších tovarov a služieb. 


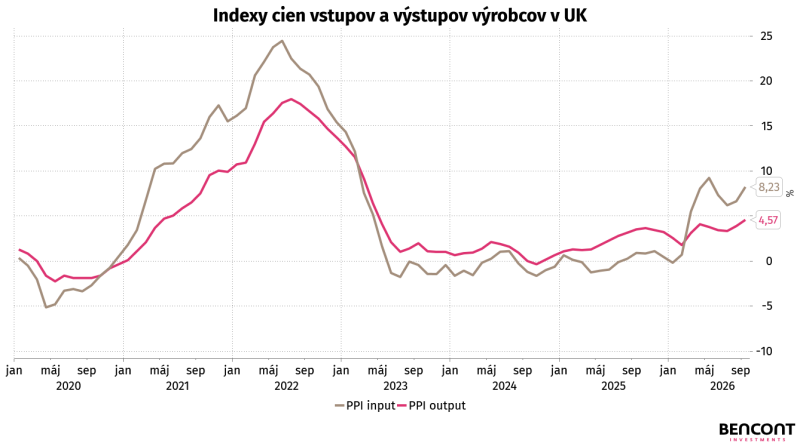
Riziko ďalšieho prenosu nákladových tlakov signalizujú indexy výrobných cien (PPI). Vstupný index (PPI input) zachytáva ceny materiálov a energií nakupovaných výrobcami, zatiaľ čo výstupný index (PPI output) sleduje ceny výrobkov pri opustení výrobných závodov. V septembri PPI input medziročne vzrástol o 8,3 %, kým PPI output o 4,6 %, čo poukazuje na výraznejšie zdražovanie výrobných vstupov než finálnych produktov. Najväčší príspevok k rastu vstupných cien mala ropa, ktorej cena medziročne vzrástla o 51 %. Rozdiel medzi dynamikou oboch indexov naznačuje, že výrobcovia zatiaľ neprenášajú rast nákladov v plnom rozsahu do predajných cien. Pri pretrvávaní nákladového šoku však budú nútení zvyšovať ceny alebo obmedzovať produkciu, čím vzniká riziko ďalšieho zdražovania na spotrebiteľskej úrovni.


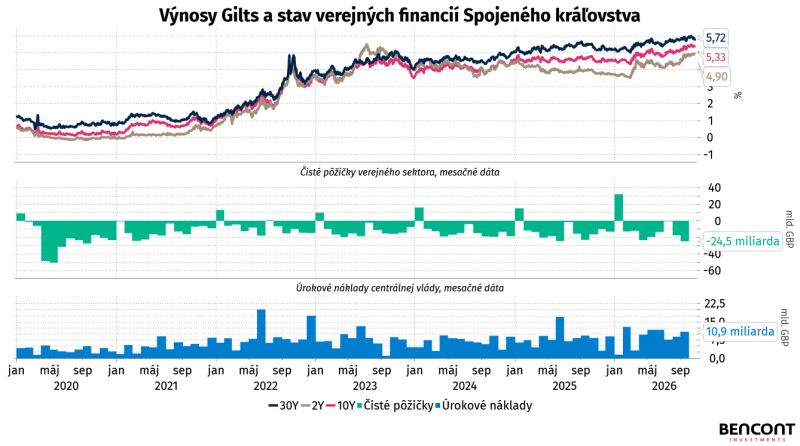
Výnos britských štátnych dlhopisov (Gilts) sa v splatnosti 10 rokov pohybuje na úrovni 5,33 %, pričom jeho vývoj odzrkadľuje očakávania týkajúce sa budúcich úrokových sadzieb aj požadovanú rizikovú prémiu. Vyššie výnosy zvyšujú náklady na nové financovanie aj refinancovanie splatného dlhu, a tým prehlbujú tlak na verejné financie. Čisté pôžičky verejného sektora dosiahli v septembri 24,5 miliardy GBP a úrokové náklady vlády predstavovali 10,9 miliardy GBP. Rastúce náklady na obsluhu dlhu tak obmedzujú fiškálny priestor na zmiernenie nepriaznivých dôsledkov inflačného šoku.


Septembrové údaje naznačujú, že zrýchlenie britskej inflácie je zatiaľ koncentrované najmä v energeticky citlivých oblastiach, predovšetkým v doprave a cenách pohonných látok. Výrazný rast výrobných vstupov však zvyšuje riziko postupného prenosu nákladových tlakov do cien ďalších tovarov a služieb, hoci doterajšie údaje poukazujú na jeho relatívne obmedzený rozsah. V kombinácii s verejným dlhom presahujúcim 3 bilióny GBP a rastúcimi výnosmi štátnych dlhopisov sa zároveň zvyšuje citlivosť ekonomiky na prípadné sprísnenie menovej politiky. BoE tak stojí pred náročnou voľbou medzi tlmením inflačných tlakov a rizikom oslabenia hospodárskej aktivity. Ďalší vývoj bude závisieť najmä od situácie na Blízkom východe a od toho, či energetický šok zostane dočasný, alebo sa prostredníctvom výrobných nákladov a miezd zmení na trvalejší inflačný problém. (lg)

Drahé hypotéky brzdia americký realitný trh

Dostupnosť bývania v USA sa opäť zhoršuje, keďže vysoké náklady na financovanie obmedzujú možnosti domácností kúpiť si nehnuteľnosť a tlmia aktivitu na realitnom trhu. Situáciu komplikuje aj vojna na Blízkom východe, ktorá zvyšuje ceny kritických energií, načo musí reagovať aj menová politika. Americká centrálna banka (Fed) v septembri zvýšila cieľové pásmo základnej úrokovej sadzby na 3,75 - 4 %. Hypotekárne sadzby síce neurčuje priamo Fed, no odrážajú aj vývoj výnosov dlhodobých dlhopisov a inflačných očakávaní. Pre potenciálnych kupujúcich preto nie je rozhodujúca iba cena nehnuteľnosti, ale aj úroková sadzba, ktorá určuje dlhodobé náklady na jej financovanie.
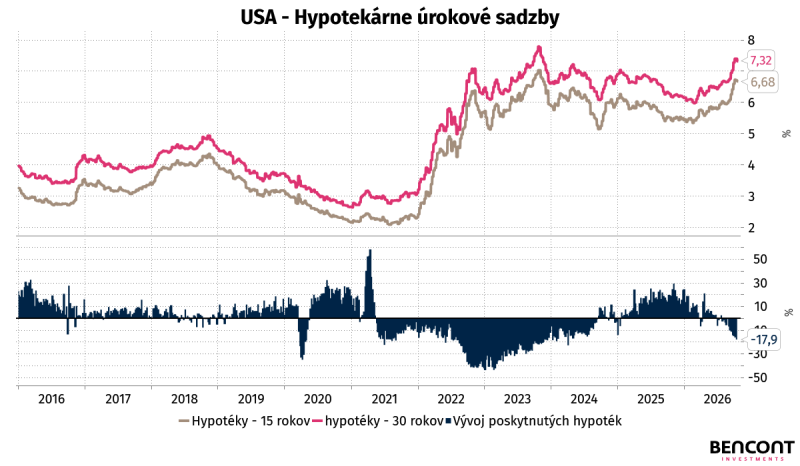
Dlhodobý vývoj hypotekárnych sadzieb ukazuje, ako výrazne sa zmenili podmienky financovania po období lacných peňazí. Počas rokov 2020 a 2021 sa úročenie tridsaťročných hypoték pohybovalo približne na úrovni 3 %, zatiaľ čo v roku 2023 sa dostalo nad 7 %. Po čiastočnom klesaní úrokových sadzieb od roku 2024 sme evidovali aj opätovný nárast poskytovania hypoték. Toto sa znova otočilo začiatkom roka 2026, kde priemerná sadzba vzrástla z približne 6 % na začiatku roka na 7,03 % k 24. septembru a aktuálne dosahuje 7,32 %.
 

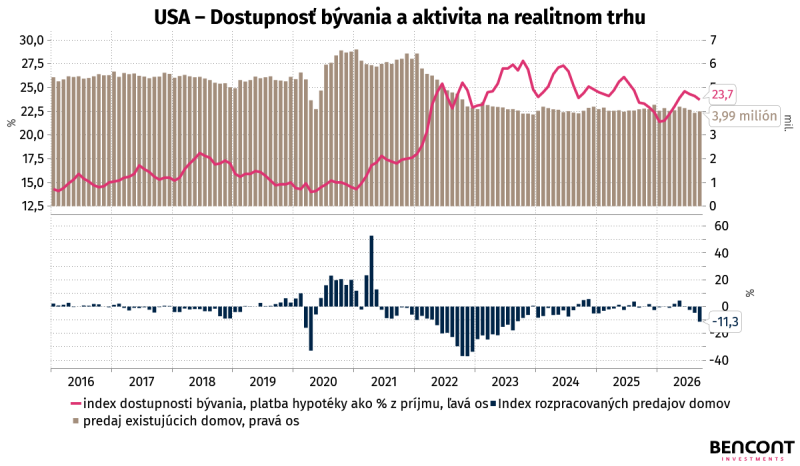
Vyššie úročenie zdražuje nové hypotéky a zároveň znižuje motiváciu refinancovať existujúce úvery. Pri hypotéke 300 000 USD so splatnosťou 30 rokov by zvýšenie úrokovej sadzby zo 6 % na 7,32 % zvýšilo mesačnú splátku istiny a úroku približne z 1 799 USD na 2 061 USD. Domácnosť by tak mesačne zaplatila o 262 USD viac, čo predstavuje približne 3 146 USD ročne. Kombinácia vysokých cien nehnuteľností a drahého financovania zároveň zvyšuje podiel príjmov potrebných na splácanie hypotéky. Oslabenie dopytu potvrdzuje aj index rozpracovaných predajov existujúcich domov, ktorý zachytáva podpísané kúpne zmluvy pred dokončením transakcie. V septembri 2026 medzimesačne klesol o 7,3 % na 66 bodov, najnižšiu úroveň od začiatku merania v roku 2001. Medziročne sa znížil o 11,3 % a pokles zasiahol všetky štyri hlavné regióny USA. Časť záujemcov preto nákup odkladá alebo pri súčasných nákladoch nedosiahne na potrebné financovanie.

Realitný trh zároveň obmedzuje takzvaný efekt uzamknutia hypoték, kde mnohí vlastníci nechcú predávať domy financované staršími úvermi s podstatne nižšími sadzbami, pretože pri kúpe ďalšej nehnuteľnosti by museli prijať výrazne drahšie financovanie. Tento mechanizmus tlmí ponuku a pomáha udržiavať ceny aj pri slabšom dopyte. V septembri 2026 dosiahli predaje existujúcich domov sezónne očistené ročný objem 3,99 milióna, čo znamenalo medzimesačný rast o 1,5 %, ale medziročný pokles o 2,2 %. Z dlhodobého pohľadu tak aktivita zostáva naďalej mierne utlmená.


Americký realitný trh sa tak nachádza v situácii, keď vysoké náklady na úvery oslabujú dopyt, zatiaľ čo neochota existujúcich vlastníkov predávať obmedzuje ponuku a spomaľuje zlepšovanie dostupnosti bývania. Pri modelovej nehnuteľnosti za 400 000 USD a 20 % akontácii by hypotéka vo výške 320 000 USD s úrokom 7,32 % znamenala mesačnú splátku približne 2 198 USD. Ak by sa táto sadzba nezmenila počas celej 30-ročnej splatnosti, domácnosť by na úrokoch zaplatila približne 471 344 USD, teda viac než 147 % pôvodnej istiny. Ďalší vývoj preto nebude závisieť len od rozhodnutí Fedu, ale aj od príjmov domácností a situácie na strane ponuky. Ak náklady na financovanie zostanú vysoké, aktivita na realitnom trhu môže byť utlmená aj napriek stabilizácii cien. Pre širšiu ekonomiku to prináša riziko slabších rezidenčných investícií a prehlbovania rozdielov medzi vlastníkmi nehnuteľností a domácnosťami, ktoré sa o vlastné bývanie ešte len usilujú. (lg)


Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.