06. 11. 2026 | BENCONT Weekly Report 45

Výsledky volieb v USA

Demokrati získali kontrolu nad Kongresom, čím výrazne oslabili Trumpovu politickú silu. Zo štvrtka došlo k najvýraznejšiemu prepadu na amerických akciových indexoch. Americký sektor private equity čelí rastúcemu refinančnému tlaku, najväčšiu neistotu vyvoláva softvérový sektor, ktorý okrem drahšieho financovania čelí aj rastúcej konkurencii umelej inteligencie. Víťazstvo Lulu da Silvu v brazílskych prezidentských voľbách vyvolalo prudký výpredaj na finančných trhoch a prehĺbilo obavy o udržateľnosť verejných financií krajiny.
Bank of England zvyšuje úrokové sadzby. Inflácia v Eurozóne zaznamenáva opätovné zrýchlenie z dôvodu rastúcich cien energií. Rezidenčný trh podlieha dlhodobým cyklom. V akej fáze cyklu sa práve nachádzame? Ahold preberá Tesco v Česku a na Slovensku. Ako sa zmení konkurenčný boj na trhu?

Novembrové voľby do Kongresu Spojených štátov priniesli výraznú zmenu v rozložení politických síl a oslabili pozíciu administratívy Donalda Trumpa v druhej polovici jeho prezidentského mandátu. Aby bolo možné pochopiť ich význam, je potrebné priblížiť fungovanie amerického politického systému, ktorý sa od slovenského parlamentného modelu líši. Zákonodarnú moc v USA vykonáva dvojkomorový Kongres, pozostávajúci zo Senátu a Snemovne reprezentantov, zatiaľ čo výkonnú moc zastáva samostatne volený prezident. Senát má 100 členov s mandátom na šesť rokov, pričom každý štát zastupujú dvaja senátori. Snemovňu tvorí 435 poslancov volených na dvojročné obdobie. Práve priebežné voľby (midterm elections), ktoré sa konajú v polovici prezidentského mandátu, rozhodujú o politickej väčšine v oboch komorách. Strata parlamentnej väčšiny pritom neznamená koniec prezidentského mandátu, výrazne však obmedzuje schopnosť prezidenta presadzovať vlastnú politiku.

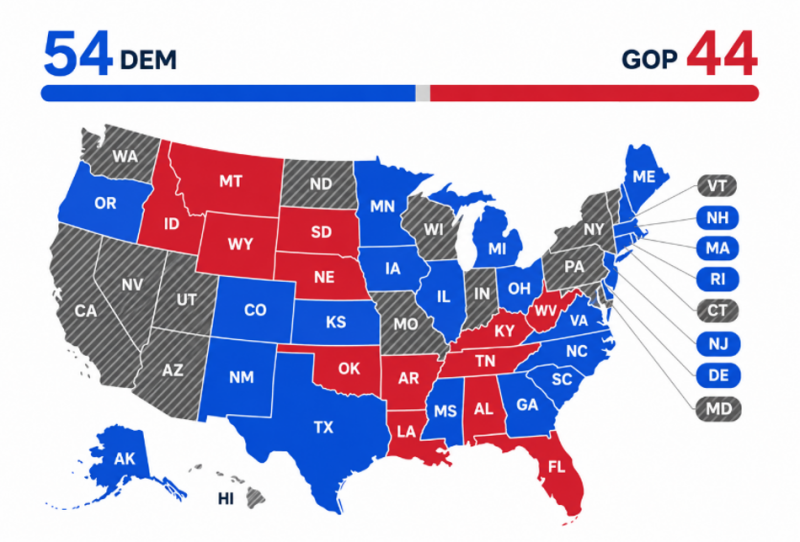
Najvýraznejší obrat nastal v Senáte, kde demokrati získali 54 kresiel oproti 44 republikánskym, pričom demokratický blok zahŕňa aj dvoch nezávislých senátorov. Oproti predchádzajúcemu rozloženiu síl tak demokrati získali čistých sedem mandátov. Výsledok je významný predovšetkým z pohľadu štátov, v ktorých dlhodobo dominovali republikáni. V Texase zvíťazil James Talarico, čím demokrati dosiahli prvé víťazstvo v senátnych voľbách od roku 1988. Historický úspech zaznamenali aj v Kansase, kde demokratický kandidát uspel prvýkrát od roku 1932. Výraznejšie sa presadili aj v Iowe, Severnej a Južnej Karolíne, kde sa im naposledy podarilo získať senátne kreslo v roku 1998.


Výsledky volieb v USA

Podobný vývoj sa prejavil aj v Snemovni reprezentantov, kde demokrati získali 240 kresiel oproti 147 republikánskym, čím výrazne prekročili hranicu 218 mandátov potrebných na získanie väčšiny. Republikáni zaznamenali najvýraznejšie straty v prímestských oblastiach veľkých miest a v priemyselných regiónoch Rust Beltu, predovšetkým v Michigane, Pensylvánii a Wisconsine. K volebnému obratu prispela najmä nespokojnosť s rastúcimi životnými nákladmi. 

Vojna s Iránom bola pre 74 % voličov rozhodujúca pri prehodnocovaní svojho hlasu
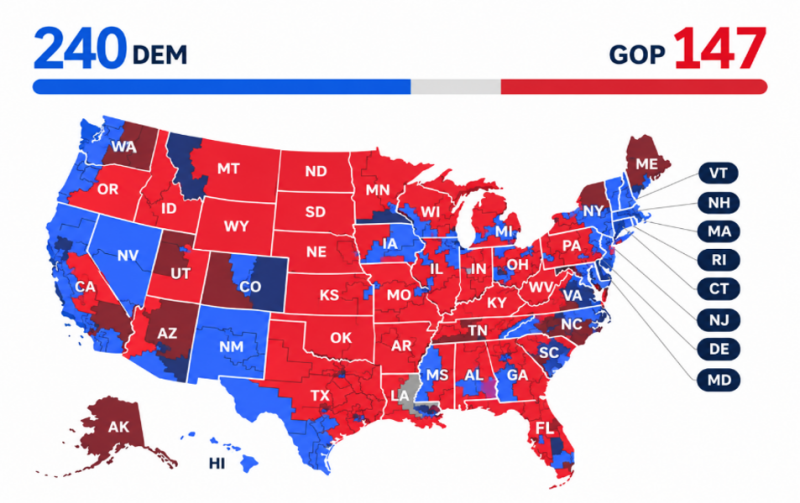
Približne 62 % voličov pripisovalo vyššie ceny hospodárskej politike Trumpovej administratívy, zatiaľ čo približne šesť z desiatich respondentov nesúhlasilo s jeho výkonom vo funkcii prezidenta. Významnú úlohu zohrala aj zahraničná politika. Do predvolebnej diskusie sa dostala aj výstavba dátových centier, keďže 77 % Američanov vyjadrovalo obavy z ich vplyvu na ceny elektrickej energie.


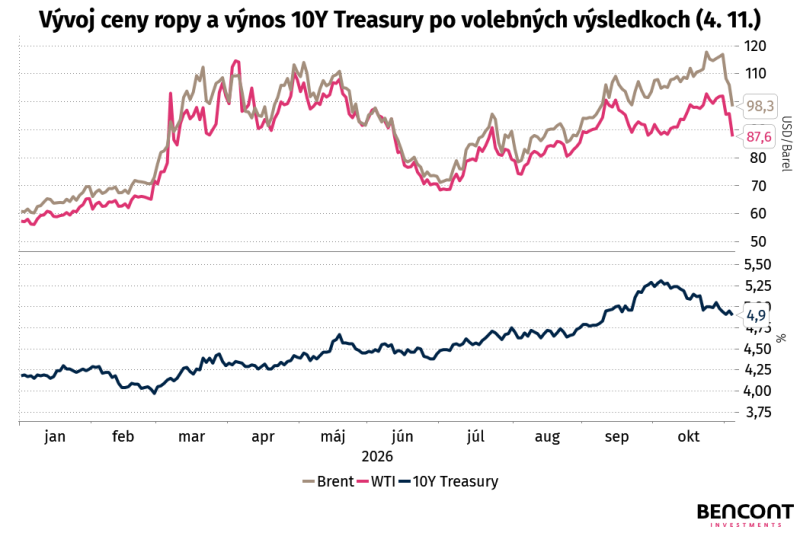
Povolebný vývoj na finančných trhoch sprevádzala pretrvávajúca neistota spojená s konfliktom s Iránom a jeho dosahom na globálne dodávky energií. Cena ropy Brent klesla z predvolebnej úrovne nad 106 USD na približne 98,3 USD za barel po zverejnení výsledkov. Podobne zlacnela aj americká ropa WTI, a to z približne 95,8 USD na 87,6 USD za barel. Výnos 10-ročných amerických štátnych dlhopisov mierne klesol a pohyboval sa okolo 4,9 %. Jeho úroveň naďalej odrážala výhľad verejných financií aj rizikovú prémiu požadovanú investormi. Výsledky volieb tak tvorili len časť širšieho rámca, v ktorom investori posudzovali ďalší politický a hospodársky vývoj.


Prevzatie kontroly nad oboma komorami dáva demokratom výrazne väčší priestor na kontrolu prezidentskej administratívy. Prostredníctvom parlamentných výborov môžu otvárať vyšetrovania podnikateľských aktivít prezidentovej rodiny, postupov imigračnej agentúry ICE či vedenia konfliktu s Iránom. Dôležitým nástrojom politického tlaku zostáva aj schvaľovanie federálneho rozpočtu. Prípadné nezhody pri jeho prijímaní môžu viesť k čiastočnému pozastaveniu fungovania federálnych úradov, známemu ako shutdown. Napriek demokratickej väčšine však Trump nestráca výkonnú moc ani možnosť vetovať prijaté zákony, pričom prelomenie prezidentského veta si vyžaduje dvojtretinovú podporu v oboch komorách.

Výsledok volieb tak zásadne mení podmienky fungovania americkej politiky počas zostávajúcich dvoch rokov Trumpovho mandátu. Keďže podľa 22. dodatku Ústavy USA už nemôže v roku 2028 opätovne kandidovať, oslabenie jeho pozície môže zároveň urýchliť vnútrostranícku diskusiu o budúcom vedení Republikánskej strany. Z ekonomického hľadiska bude dôležité predovšetkým to, či silnejšia pozícia demokratov obmedzí ďalšie rozširovanie protekcionistických opatrení a fiškálnych stimulov. Súčasne však nemožno vylúčiť častejšie rozpočtové spory a spomalenie prijímania hospodárskych opatrení. Pre investorov preto výsledok volieb nepredstavuje jednoznačný impulz na zmenu investičných očakávaní. Dôležitejšia bude predvídateľnosť ďalšieho rozhodovania americkej administratívy, vývoj verejných financií a schopnosť oboch politických strán dosiahnuť kompromis v otázkach s priamym dosahom na ekonomiku. (lg)

Prepad na amerických indexoch spôsobený demokratmi

Na amerických akciových trhoch došlo od stredy do štvrtka k výraznému štrukturálnemu obratu, ktorý sa dotýkal primárne technologického sektora v podobe polovodičových firiem naviazaných na infraštruktúru pre AI. V stredu (4. 11.) po vyhlásení výsledkov amerických volieb trhy prudko rástli – pri indexe Dow Jones to bol rast o 3,03 %, pri S&P 500 o 1,58 % a pri Nasdaq-u o 1,44 %.

Výsledky, ktoré ukázali dominanciu demokratov vo voľbách, dávali investorom nádej na vytvorenie takzvanej poistky voči Trumpovi, ktorý bude mať odteraz obmedzené právomoci pri presadzovaní výrazných rozpočtových výdavkov, daňových zmien, poprípade ciel. V stredu investori započítavali do cien vítané ukončenie politickej neistoty, ktorá prebiehala v posledných mesiacoch.

Pozitívna nálada však nevydržala dlho. Demokrati v kampaniach intenzívne vystupovali proti rozširovaniu dátových centier z dôvodu vysokej spotreby elektrickej energie, environmentálnej záťaže a hlučnosti. Ich agenda sa čím ďalej tým viac zintenzívnila práve po vyhlásení výsledkov. Investorom to signalizuje výrazné spomalenie schvaľovacích procesov (stavebných a energetických povolení) pre AI infraštruktúru. To sa vo štvrtok (5. 11.) prejavilo aj na prepade akciových indexov: Nasdaq klesol o 5,52 %, S&P 500 o 4,36 %, Dow Jones o 3,44 % a taktiež prepad zaznamenali aj menšie firmy z indexu Russell 2000, ktorý sa prepadol o 4,45 %.


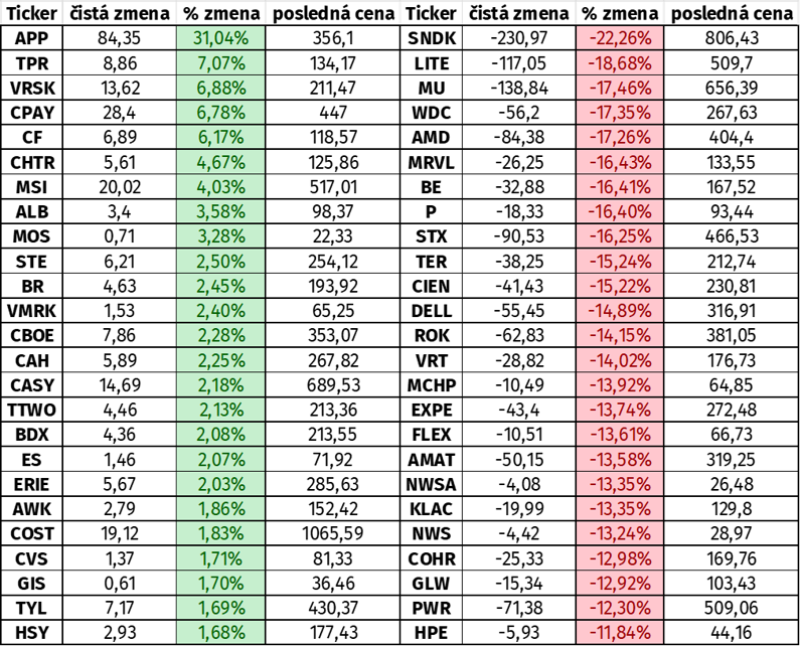
Keď sa práve pozrieme na to, ktoré spoločnosti to najviac zasiahlo, tak sú to práve polovodičové firmy. Spoločnosť SanDisk (ticker SNDK), vyrábajúca pamäťové karty a SSD disky, sa prepadla najviac, až o 22,26 %. Spoločnosť Lumentum Holdings, vyrábajúca optické vysielače, prijímače a prepojovacie komponenty pre cloudové dátové centrá, sa prepadla o 18,68 %. Ostatné firmy, ako Micron (MU) vyrábajúci pamäťové čipy, Western Digital (WDC) zameraný na výrobu pevných diskov (HDD) a AMD spoločnosť zaoberajúca sa návrhom grafických kariet a logických čipov - sa prepadli až o 17 %. Dotklo sa to aj polovodičovej firmy Intel (INTC), ktorá vyrába logické čipy. Klesala však miernejšie, o 10,3 %, pričom výrazný prepad zaznamenala už koncom októbra. Ostatné spoločnosti z technologického a polovodičového sektora dopadli podobne, čo zachytáva aj polovodičový index PHLX (index 30 najväčších spoločností v oblasti polovodičového sektora obchodovaných v USA), ktorého denná zmena dosiahla −12,2 %, pričom ide o najväčšiu negatívnu zmenu od roku 2020.


Sektorom, ktorému sa darilo, boli práve softvérové spoločnosti, ktoré sa správajú inverzne voči akciám charakterizovaným ako „AI akcie“. Jednou zo spoločností, ktorej sa výrazne darilo, bola AppLovin Corp. (APP) venujúca sa oblasti reklamných technológií, ktorá na základe správ rástla za jeden deň o 31,04 %. Okrem dobrých kvartálnych výsledkov, ktoré vyšli práve vo štvrtok, tomu napomohlo aj oslabenie konkurencie zo strany AI spoločností, ktoré mali do budúcna nahradiť celý reklamný systém vytvorený AppLovinom. Podobne sú na tom i iné softvérové spoločnosti, prípadne aj telekomunikačné spoločnosti ako Charter (CHTR) a Motorola Solutions (MSI), ktoré rástli o viac ako 4 % z dôvodu toho, že konkurencia porastie na ich telekomunikačnom trhu pomalšie.

Zmena jednotlivých spoločností v indexe S&P 500 zo štvrtka (5. 11.) na piatok (6. 11.):

Zdroj: Bloomberg Terminal

Aktuálne trh prehodnocuje obrovské výdavky na AI (ktoré sa blížia k úrovni 1 bilióna USD). Ak sa výstavba infraštruktúry spomalí, predlžuje sa časový horizont, v ktorom technologickí giganti premenia kapitálové výdavky na reálne tržby a zisky. Príkladom je situácia v Texase a novozvolená guvernérka Gina Hinojosa, ktorá prisľúbila moratórium na novú výstavbu dátových centier v štáte.

Správy z odvetvia ukazujú, že začiatky výstavby dátových centier už meškajú približne 6 mesiacov. Pre hyperscalerov a ich dodávateľov táto situácia neprispieva k dosahovaniu cieľov, ktoré si naplánovali v posledných kvartálnych predikciách, a ich rast sa môže výrazne spomaliť oproti očakávaniam.

To povedie ku kompresii valuácií jednotlivých spoločností, čo môžeme pozorovať už dnes, keď sa niektoré polovodičové spoločnosti obchodujú za 6 až 9-násobok zisku, čo bolo pred necelým rokom prakticky nepredstaviteľné. Možno v aktuálnej situácii môžeme pozorovať začiatky zmeny trendu na trhu od slepého nadšenia pre akýkoľvek AI hardvér do fázy prísnej reality. (mmm)

Dlhová stena za 300 miliárd USD môže znamenať tlak pre sektor Private equity

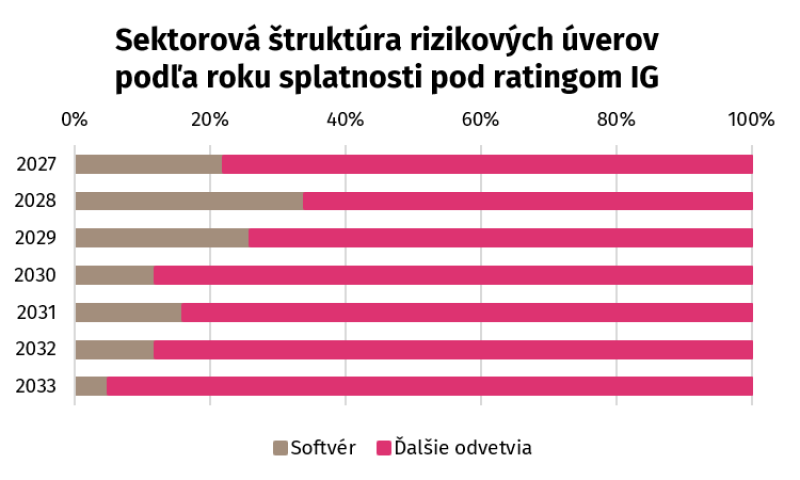
V rokoch 2027 – 2029 bude podľa analytickej spoločnosti Pitchbook splatných približne 317 miliárd USD úverov spoločností vlastnených fondmi súkromného kapitálu (private equity), ktoré majú kreditné hodnotenie pod investičným stupňom (IG). Podiel softvérových spoločností na tomto refinancovaní je 29,5 %, zatiaľ čo ostatné sektory tvoria zvyšných 70,5 %. Podľa agentúry S&P Global, ktorá skúmala širšie definovaný softvérový sektor, je absolútny objem splatného dlhu v rokoch 2028 – 2029 na úrovni 386 miliárd USD oproti približne 90 miliardám USD podľa Pitchbooku.


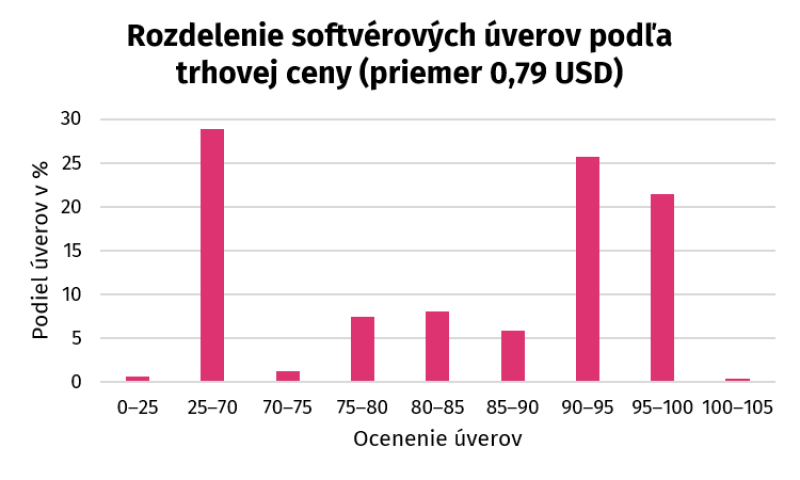
Samotná výška refinancovaných úverov automaticky neznamená vznik škôd, avšak upozorňuje na rastúce problémy na úverovom trhu v USA. Ako spomíname, objem úverov pod IG, ktoré majú byť refinancované v rokoch 2028 – 2029, je približne 300 miliárd USD, čo predstavuje priemer 150 miliárd USD ročne, zatiaľ čo priemer na porovnateľné dvojročné obdobie v rokoch 2023 – 2025 sa pohybuje okolo 60 miliárd USD. Približne 33 % celkového portfólia úverov, ktoré majú byť refinancované, tvoria úvery softvérových spoločností nakúpených v rokoch 2021 – 2022 za rekordné valuácie. Fondy private equity v týchto rokoch nakúpili viac ako 450 softvérových spoločností, ktoré v tom čase predstavovali atraktívnu investíciu s rastovým potenciálom a predvídateľnými príjmami. Celková hodnota akvizícií sa pohybovala na úrovni 101 miliárd USD a podiel novovzniknutého dlhu na financovaní týchto transakcií predstavoval 50 % ich objemu. V prostredí AI, ktorá môže technologicky podkopať marže softvérových spoločností, preto vzniká niekoľko problémov. Softvérové spoločnosti nemusia dosahovať požadovaný rast ukazovateľa prevádzkovej výkonnosti EBITDA a ich ziskovosť môže miestami klesať. Práve preto sa podľa spoločnosti Carlyle slabšie hodnotené softvérové úvery splatné v rokoch 2028 – 2029 obchodovali v priemere za 0,79 USD na 1 USD nominálnej hodnoty. Agentúra S&P Global zároveň odhaduje, že mediánová hodnota softvérových úverov klesla od februára 2026 z 0,92 USD do polovice marca na 0,86 USD. Ide tak o pokles o 6,7 % v priebehu približne jedného mesiaca. Práve táto neochota investorov, ktorá odráža prepad ocenenia úverov, môže zhoršiť refinančné podmienky pre celý softvérový sektor.


Spoločnosti kupované v roku 2022 dostávali úvery s úrokovou sadzbou SOFR + kreditná prirážka. Na začiatku roka 2022 sa podľa spoločnosti Carlyle kreditná prirážka pri týchto úveroch pohybovala na úrovni 400 bázických bodov nad sadzbou SOFR, ktorá v tom čase dosahovala 0,5 %. Celkové úrokové náklady tak predstavovali takmer 4,5 %. Dnes sa kreditná prirážka pri softvérových spoločnostiach pohybuje na úrovni 783 bázických bodov nad SOFR, ktorá odvtedy vzrástla na 3,95 %, čo znamená priemernú sadzbu na úrovni 11,78 %. SOFR je variabilná sadzba, ktorá sa odvíja od krátkodobých úrokových sadzieb a v prostredí vyššej inflácie môže značne sťažovať refinancovanie existujúcich úverov.


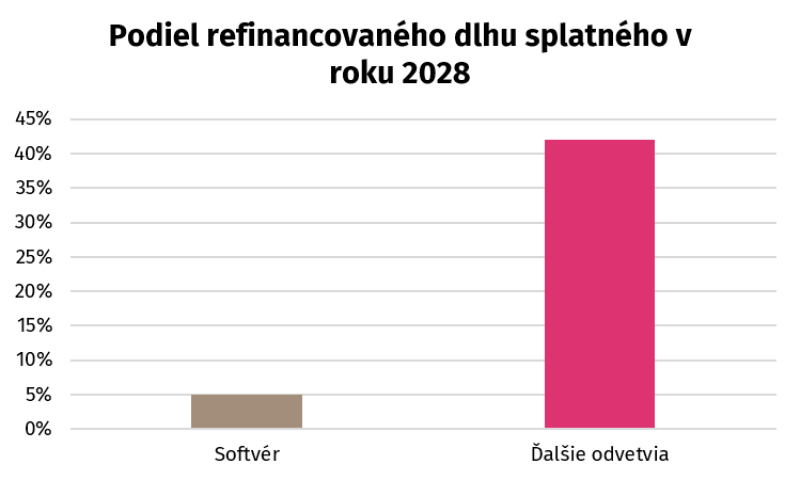
Toto zistenie znamená, že úverová kvalita sa už začína zhoršovať. Ratingová agentúra Fitch zaznamenáva nárast objemu úverov, pri ktorých sa neúčtujú úrokové výnosy, aj nárast PIK úrokov (úrokov, ktoré dlžníci neplatia v hotovosti, ale pripisujú k dlhu), pričom Bank of America odhaduje, že miera nesplácania rizikových firemných úverov má v roku 2027 dosiahnuť úroveň 4 % pri relatívne nízkej miere návratnosti. Výrazné rozdiely v schopnosti refinancovania možno pozorovať aj medzi jednotlivými odvetviami. Podľa údajov spoločnosti Carlyle sa softvérovým spoločnostiam podarilo do júna 2026 znížiť objem dlhu splatného v roku 2028 iba o 5 %, zatiaľ čo v ostatných odvetviach tento podiel dosiahol 42 %. To automaticky neznamená, že softvérové spoločnosti nedokážu refinancovanie získať, ale odráža to zvýšenú opatrnosť investorov voči softvérovému sektoru.


Zvýšené refinančné riziko potvrdzuje aj analýza agentúry Moody's, ktorá skúmala 6 570 úverových investícií v portfóliách 32 amerických spoločností BDC v celkovom objeme 112,2 miliardy USD. Úvery predstavujúce približne 24,9 % analyzovaného dlhu splatného do konca roka 2028 boli ocenené pod 95 % svojej obstarávacej hodnoty, zatiaľ čo pri úveroch splatných od roku 2029 dosahoval tento podiel iba 8,9 %. Celkovo tak Moody's identifikovala približne 10,4 miliardy USD úverov, pri ktorých sa kombinuje blízka splatnosť so zníženým ocenením. V prípade, že spoločnosti nedokážu svoje záväzky refinancovať za prijateľných podmienok, môžu pristúpiť k predĺženiu splatnosti existujúcich úverov. Veritelia za takéto predĺženie spravidla požadujú dodatočnú kompenzáciu, napríklad vyššie úrokové prirážky, prísnejšie úverové podmienky alebo vloženie nového kapitálu zo strany private equity vlastníka.


Hoci bude v nasledujúcich rokoch narastať potreba refinancovania úverov spoločností vlastnených private equity fondmi, samotný objem splatného dlhu zatiaľ nepredstavuje bezprostredné systémové riziko. Okrem náročnejšieho refinancovania však private equity čelí aj klesajúcemu záujmu investorov o softvérové spoločnosti a tlaku na ich trhové ocenenia. Private equity fondy spravidla držia spoločnosti vo svojich portfóliách päť až sedem rokov a následne sa ich snažia predať alebo uviesť na burzu prostredníctvom IPO. Súčasné prostredie však tieto možnosti komplikuje. Softvérový sektor čelí rastúcej konkurencii umelej inteligencie, ktorá môže narušiť tradičné obchodné modely a znižovať ziskovosť spoločností. Neistota sa premieta aj do akciových trhov, pričom index S&P North American Technology Software Index zaznamenal od novembra 2025 pokles o 11,14 %. Pokles valuácií tak môže viesť k odkladaniu predajov, predlžovaniu obdobia držby investícií a nižšej návratnosti private equity fondov. Private equity tak čelí dvojitému tlaku: drahšiemu refinancovaniu zadlžených spoločností a obmedzeným možnostiam realizovať ziskové pozície. Pri ďalšom zhoršovaní finančnej situácie dlžníkov by sa tieto riziká mohli preniesť aj na private credit fondy a širší úverový trh. (mš)

Výsledok volieb v Brazílii

V Brazílii sa 25. októbra 2026 konali prezidentské voľby, ktoré opäť vyhral úradujúci prezident Lula da Silva, ktorý porazil svojho protivníka Flávia Bolsonara v pomere 51,79 % ku 48,21 %. V prvom kole, ktoré sa konalo 4. októbra, bol vo vedení kandidát Bolsonaro v pomere 47,03 % ku 45,16 %, čo znamená, že úradujúcemu prezidentovi sa podarilo zvrátiť pôvodne nepriaznivé výsledky. Celkovo sa na druhom kole zúčastnilo 128,2 milióna voličov, čo predstavuje volebnú účasť 80,78 %. Najdôležitejšou otázkou teraz zostáva, aký bude ďalší ekonomický vývoj Brazílie a aká bola reakcia finančného trhu na výsledok volieb.


V prvom rade môžeme spomenúť brazílsky akciový index Ibovespa, ktorý bezprostredne po výsledku volieb zaznamenal pokles o 13,9 %, následne pokračoval v poklese a dnes sa pohybuje na úrovni 165-tisíc bodov. Medzi významné poklesy akciových titulov patrí pokles akcií štátnej ropnej spoločnosti Petrobras o 8 %, zatiaľ čo akcie brazílskej spoločnosti poskytujúcej finančné služby XP klesli o 48 %. K výrazným poklesom došlo aj pri akciách kotovaných na americkej burze. Akcie spoločnosti Nu Holdings klesli o viac ako 17 %, zatiaľ čo akcie argentínskej spoločnosti z oblasti elektronického obchodu MercadoLibre klesli o 7,8 %.


K poklesu došlo aj v prípade brazílskeho realu, ktorého kurz sa ešte na začiatku roka pohyboval na úrovni 5,52 BRL/USD, následne v máji posilnil na úroveň pod 5 BRL/USD a po voľbách prudko oslabil o 8,1 %. Kurz brazílskej meny je dnes na úrovni 5,49 BRL/USD, pričom podľa prognóz by mal na konci roka 2026 dosiahnuť 5,34 BRL/USD. Zaujímavé je, ako sa prognóza menila hneď po výsledkoch volieb. Pred výsledkami volieb bola na úrovni 5,05 BRL/USD, čo naznačuje jej zvýšenie o takmer 6 % po voľbách. Rast zaznamenali aj očakávania týkajúce sa menovej politiky, keď sa prognóza rastu cenovej hladiny na rok 2027 zvýšila zo 4,34 % na 4,76 %. Zmenili sa aj očakávania úrokových sadzieb centrálnej banky, ktoré by mali do konca roka dosiahnuť 13,5 % namiesto pôvodných 13,25 %, zatiaľ čo prognóza rastu reálneho HDP na rok 2026 klesla z 1,8 % na 1,76 %.


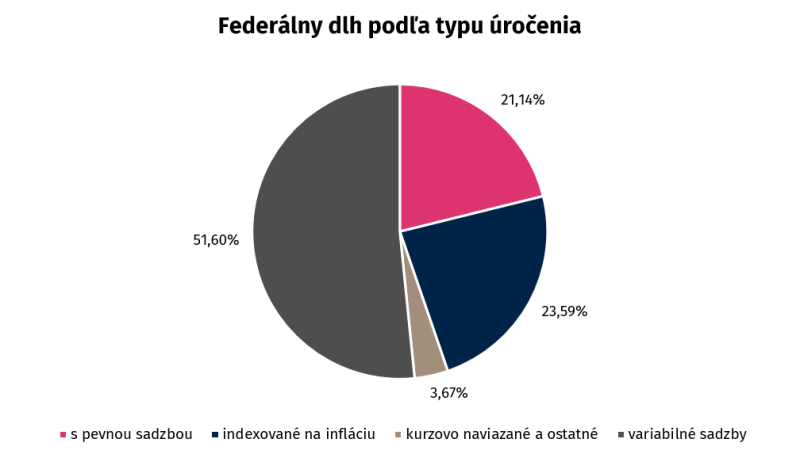
Najväčším otáznikom zostáva fiškálna politika prezidenta Lulu. Jeho oponent plánoval zásadne zmeniť fiškálnu politiku Brazílie, z čoho pramenili krátkodobé očakávania v prípade výhry Bolsonara. Bolsonaro chcel zaviesť prísnejšie limity rastu výdavkov pri vysokom pomere dlhu k HDP, zrušiť 10 ministerstiev alebo usporiť viac ako 200 miliárd BRL. Fiškálna nerovnováha Brazílie spočíva najmä v deficitoch spôsobených úrokovými nákladmi, keďže veľká časť dlhu je variabilne úročená. V septembri dosahoval federálny dlh Brazílie hodnotu 9,383 bilióna BRL, pričom priemerné úrokové náklady na dlh dosahovali 12,63 %. Absolútna výška úrokových nákladov konsolidovaného verejného sektora dosiahla 1 205 miliárd BRL, čo predstavuje 8,99 % HDP a tvorí 94,5 % celkového deficitu Brazílie. Viac ako 50 % tohto dlhu má variabilnú úrokovú sadzbu, oproti 21 % dlhu s pevnou sadzbou, 23,59 % tvoria úroky indexované na infláciu a zvyšných 3,67 sú kurzovo naviazané úroky.


Za mandátu prezidenta Lulu vzrástol pomer dlhu k HDP o viac ako 10 percentuálnych bodov a zadlženie krajiny presahuje 82 % HDP. Tento ukazovateľ má pritom pokračovať v raste aj v nasledujúcich rokoch, konkrétne na 86 % v roku 2027 a 88 % v roku 2029. Práve preto agentúra Moody’s predpokladá, že stabilizácia pomeru dlhu k HDP by si vyžadovala tvorbu primárneho prebytku na úrovni 2 – 3 % HDP. V súčasnosti dosahuje primárny deficit 0,52 % HDP, ku ktorému sa pridávajú úrokové náklady na úrovni 8,99 % HDP. Celkový deficit teda predstavuje 9,51 % HDP. V tejto súvislosti sa Lulov tím zaviazal, že Brazília začne tvoriť primárny prebytok na úrovni 1,5 % HDP do roku 2030, čo je zlepšenie oproti plánovanému deficitu 0,4 % HDP, stále to však nedosahuje úroveň prebytku, ktorú predpokladá agentúra Moody’s na úrovni 2 – 3 %.


Dosiahnutie takéhoto primárneho prebytku však bude náročné najmä vzhľadom na vysokú rigiditu brazílskeho rozpočtu, v ktorom viac ako 90 % federálnych primárnych výdavkov tvoria povinné položky. Priestor na znižovanie výdavkov je tak bez rozsiahlejších štrukturálnych reforiem výrazne obmedzený, čo komplikuje snahu vlády o stabilizáciu verejného dlhu. Tú navyše sťažuje aj vysoký podiel variabilne úročeného dlhu, v dôsledku ktorého sa pretrvávajúce vysoké úrokové sadzby pomerne rýchlo premietajú do nákladov na jeho obsluhu. Pri súčasnej štruktúre federálneho dlhu by zvýšenie príslušných sadzieb o jeden percentuálny bod mohlo predstavovať dodatočné ročné náklady približne 48 miliárd BRL. Vysoké úrokové náklady tak ďalej zvyšujú zadlženie, zatiaľ čo rigidná štruktúra výdavkov obmedzuje schopnosť vlády tento vývoj kompenzovať vyššími primárnymi prebytkami. Prípadné pretrvávanie zvýšenej rizikovej prémie po voľbách by pritom mohlo tento nepriaznivý vývoj ešte prehĺbiť, keďže drahšie financovanie by ďalej zvyšovalo nároky na fiškálnu konsolidáciu. Kľúčovým faktorom stabilizácie verejných financií tak bude nielen schopnosť vlády obmedziť rast výdavkov, ale aj vývoj inflácie a úrokových sadzieb, ktorých prípadný pokles by postupne zmierňoval náklady na obsluhu dlhu. (mš)

Veľká Británia zvyšuje sadzby

Menová politika Spojeného kráľovstva musí hľadať strednú cestu medzi pretrvávajúcimi inflačnými tlakmi a rizikom spomalenia hospodárskej aktivity. Situáciu komplikuje energetický šok súvisiaci s geopolitickým napätím na Blízkom východe, ktorý zvyšuje náklady domácností a aj podnikov. Pre Bank of England (BoE) tak zostáva kľúčovou otázkou, do akej miery sa aktuálne cenové tlaky premietnu do širšieho rastu cien a miezd.

BoE v reakcii na tento vývoj pristúpila k zvýšeniu základnej úrokovej sadzby o 25 bázických bodov na úroveň 4,00 %, čo predstavuje prvé sprísnenie menovej politiky po 39 mesiacoch. Rozhodnutie podporilo opätovné zrýchlenie inflácie, keď medziročný rast indexu spotrebiteľských cien (CPI) v septembri vzrástol z 3,1 % na 3,5 %, zatiaľ čo inflačný cieľ sa nachádza na referenčnej úrovni 2 %. Dôležité je pozorovať aj jadrovú CPI (očistená o energie a potraviny), ktorá dosiahla 2,8 %. Pretrvávajúce cenové tlaky v týchto kategóriách naznačujú, že rast cien už nemožno pripisovať výlučne rastúcim cenám energií, keďže sa postupne prenáša aj do ostatných častí ekonomiky.


Dôležitým faktorom pri rozhodovaní BoE zostáva aj situácia na trhu práce. Miera nezamestnanosti v auguste klesla na 4,7 %, zatiaľ čo zamestnanosť vzrástla v trojmesačnom období o 102-tisíc osôb oproti očakávaným 20-tisícom. Odolnosť zamestnanosti dávajú BoE väčší priestor na sprísnenie menovej politiky, zároveň však zvyšujú riziko udržiavania inflačných tlakov. 

Práve postupné prenášanie vyšších úrokových nákladov do ekonomiky predstavuje hlavné riziko ďalšieho vývoja. Hoci HDP v trojmesačnom období do augusta vzrástol o 0,7 %, samotný august priniesol iba 0,1-percentný rast. Drahšie financovanie môže v nasledujúcich mesiacoch obmedziť investičnú aktivitu podnikov, hypotekárny dopyt aj spotrebu domácností, čím sa postupne zvýši tlak na hospodársky rast.


Z pohľadu finančných trhov nebolo rozhodnutie výrazným prekvapením, keďže ešte pred zasadnutím trhy indikovali približne 95-percentnú pravdepodobnosť zvýšeniu sadzieb o 25 bázických bodov na 4,00 %. Časť tohto rozhodnutia tak už bola premietnutá do cien finančných aktív, pričom hlavný britský akciový index FTSE 100 aj po zvýšení sadzieb naďalej atakoval historicky najvyššie úrovne, teraz však kvôli výsledkom volieb v USA a výpredajom čipových spoločností čelí aj britský trh vyššej volatilite.

Rozhodujúcim faktorom v nasledujúcich mesiacoch bude schopnosť BoE spomaliť rast cien bez vyvolania výraznejšieho hospodárskeho útlmu. Vyššie sadzby postupne obmedzia úverovú aktivitu a spotrebiteľský dopyt. Ich účinok však bude závisieť aj od ďalšieho vývoja cien energií a mzdových nákladov. Aktuálne zvýšenie sadzieb bolo opodstatnené, keďže nečinnosť by pri opätovnom zrýchľovaní inflácie mohla oslabiť dôveryhodnosť menovej politiky a tým dostať ekonomiku do ešte ťažšej situácie. BoE však bude musieť postupovať opatrne. Kľúčovým rizikom totiž nie je samotné aktuálne zvýšenie sadzieb, ale možnosť, že centrálna banka bude reagovať na ponukový inflačný šok príliš agresívne. Trh do konca roka započítava ďalšie zvýšenie sadzieb o 25 bázických bodov s pravdepodobnosťou 56 %. Ak by sa však dodávky ropy cez Hormuzský prieliv obnovili a tlaky na ceny energií ustúpili, unáhlené zvýšenie sadzieb by mohlo ekonomiku dostať do zložitej situácie. V kombinácii so stále pomerne vyšším úrokovým diferenciálom by takéto sprísnenie menovej politiky mohlo zbytočne prehĺbiť hospodársky útlm. (lg)

Inflácia v Eurozóne opäť zrýchľuje

V stredu 4. novembra zverejnil Eurostat výsledky o raste cenovej hladiny za kalendárny mesiac október, ktoré dopadli presne podľa očakávaní. Odhady počítali s rastom cenovej hladiny na medziročnej báze o 4 %, pričom medzimesačné tempo inflácie dosahovalo v eurozóne 0,4 %. Pozornosť sa opäť sústreďuje na energie, ktorým možno pripísať rast a zrýchlenie inflácie. Ceny ropy Brent sa koncom októbra pohybovala na úrovni 110 USD za barel, avšak správy o otvorení Hormuzu a víťazstvo demokratov v midtermových voľbách v USA stáli za poklesom cien na súčasných 98 USD za barel. V prípade kontraktov na európsky plyn TTF, ktoré sa začiatkom mesiaca obchodovali nad 100 EUR/MWh, môžeme takisto pozorovať pokles na súčasných 87 EUR/MWh, ktorý možno pripísať rovnakým faktorom.


Jadrová zložka inflácie v eurozóne dosahovala medziročné tempo na úrovni 2,5 % a na medzimesačnej báze zaznamenala rast o 0,3 %. Ako spomíname, dôležitý vplyv na rast cenovej hladiny mali v prvom rade vysoké ceny energií. Práve preto medziročná miera inflácie energií rástla tempom 20,8 %. Rast cenovej hladiny takisto pokračoval aj v sektore služieb, ktoré vykázali medziročný rast o 3,3 %. Minulý týždeň sme upozorňovali na možné riziko rastu cenovej hladiny v prípade potravín. V súčasnosti dosahuje tempo rastu cien v tomto segmente úroveň 1,6 % medziročne, čo je viac ako 1,3 % medziročne v septembri. Nespracované potraviny pritom vykázali medziročný nárast o 4,6 %. Mierne zrýchlenie cenového rastu tak môžeme pozorovať aj v niektorých ďalších zložkách spotrebiteľského koša, hoci jeho rozsah zostáva v porovnaní s energiami podstatne menší. Súčasný vývoj predstavuje komplikáciu aj pre menovú politiku Európskej centrálnej banky. Tá na svojom poslednom zasadnutí 29. októbra ponechala úrokové sadzby nezmenené, pričom depozitná sadzba zostáva na úrovni 2,5 %. Hlavným problémom je kombinácia rastúcich inflačných tlakov a rizika spomalenia hospodárskeho rastu. Vyššie ceny energií totiž na jednej strane zvyšujú spotrebiteľskú infláciu, na druhej strane však oslabujú kúpnu silu domácností a zvyšujú náklady podnikov. Prípadné ďalšie sprísňovanie menovej politiky by tak mohlo zvýšiť tlak na ekonomickú aktivitu.


Napriek tomu, že ECB na svojom októbrovom zasadnutí ponechala úrokové sadzby nezmenené, finančné trhy očakávajú ďalšie sprísňovanie menovej politiky. Predpokladá sa, že na decembrovom zasadnutí ECB pristúpi k zvýšeniu depozitnej sadzby o 25 bázických bodov, pričom pravdepodobnosť tohto kroku dosahuje 77,6 %. Ešte v septembri pritom analytici očakávali jej ponechanie na nezmenenej úrovni. Výrazný posun očakávaní možno pripísať predovšetkým rastúcim inflačným rizikám v dôsledku energetického šoku. ECB však zostáva v komplikovanej situácii, keďže vyššie ceny energií súčasne zvyšujú infláciu a vytvárajú tlak na spomalenie hospodárskeho rastu. Napriek opätovnému zrýchleniu celkovej inflácie zostávajú širšie inflačné tlaky v eurozóne relatívne stabilné, čo naznačuje, že súčasný rast cenovej hladiny je stále dominantne ovplyvnený energetickým šokom. Hlavným rizikom nadchádzajúcich mesiacov preto nebude iba samotná úroveň cien energií, ale predovšetkým rozsah, v akom sa zvýšené náklady premietnu do cien ostatných tovarov a služieb. Práve od vývoja týchto sekundárnych inflačných tlakov bude vo veľkej miere závisieť ďalšie smerovanie menovej politiky ECB, ktorá bude musieť vyvažovať potrebu návratu inflácie k dvojpercentnému cieľu s rizikom oslabenia hospodárskeho rastu. (mš)

V akej fáze realitného cyklu sa nachádzame?

Trh rezidenčných nehnuteľností sa podobne ako celá ekonomika vyvíja v cykloch, počas ktorých sa striedajú obdobia rastu a poklesu cien. Realitné cykly však spravidla trvajú dlhšie než bežné hospodárske cykly a ich vývoj úzko súvisí s úverovou aktivitou. Podľa štúdie Medzinárodného menového fondu (MMF) Not All Housing Cycles are Created Equal: Macroeconomic Consequences of Housing Booms (2025), ktorá analyzuje 68 krajín v období rokov 1970 až 2023, možno realitný trh rozdeliť do troch základných fáz: miernej expanzie, cenového boomu a kontrakcie. Autori vychádzajú z vývoja reálnych cien rezidenčných nehnuteľností, teda nominálnych cien očistených o infláciu.

Expanzia predstavuje obdobie rastu reálnych cien od cenového dna po vrchol, ktoré však nespĺňa kritériá cenového boomu. Cenový boom je naopak charakteristický prudkým a pretrvávajúcim rastom reálnych cien. Na jeho identifikáciu autori požadujú medziročný rast nad 5 % alebo nad historickým priemerom krajiny zvýšeným o dve smerodajné odchýlky, pričom zvýšené tempo rastu musí pretrvávať minimálne šesť štvrťrokov (1,5 roka). Kontrakcia nastáva po dosiahnutí cenového vrcholu a trvá až do nasledujúceho dna. Realitné cykly sú pritom spravidla dlhšie než hospodárske cykly. Priemerná rastová fáza realitného cyklu trvá v priemere 7,7 roka a poklesová 5,1 roka (spolu 13,8 rokov), zatiaľ čo priemerný hospodársky cyklus trvá v priemere 8,5 roka s poklesovou fázou iba 1,6 roka. Realitné cykly zároveň vykazujú výraznejšiu synchronizáciu s úverovými než s hospodárskymi cyklami.


Na identifikáciu jednotlivých fáz realitného cyklu autori využívajú algoritmus BBQ (Bry-Boschan Quarterly), ktorý vyhľadáva lokálne cenové vrcholy a dná. V základnom scenári sa cena nehnuteľností v danom štvrťroku porovnáva s dvoma predchádzajúcimi a dvoma nasledujúcimi štvrťrokmi. Za cenový vrchol sa považuje bod, v ktorom je cena vyššia ako vo všetkých štyroch porovnávaných štvrťrokoch, zatiaľ čo cenové dno predstavuje bod s nižšou cenou. Aby algoritmus nezamieňal krátkodobé cenové výkyvy za samostatné cykly, stanovuje minimálnu dĺžku jednej fázy na osem štvrťrokov (2 roky) a minimálnu dĺžku celého cyklu na 20 štvrťrokov (5 rokov). Fáza expanzie je následne definovaná ako obdobie od cenového dna po nasledujúci vrchol, zatiaľ čo fáza poklesu trvá od vrcholu po nasledujúce dno. Hoci realitný cyklus prebieha v každej ekonomike odlišne, metodika BBQ umožňuje sledovať, do akej miery sa obdobia rastu cien nehnuteľností synchronizujú naprieč krajinami sveta a aký podiel sledovaných krajín sa nachádza vo fáze expanzie.


Z globálneho pohľadu sa rok 2023 niesol v znamení výrazného útlmu realitných trhov. Podľa štúdie MMF klesol podiel sledovaných krajín nachádzajúcich sa vo fáze cenovej expanzie pod 40 %, čo predstavovalo cyklické minimum po predchádzajúcom období rastu cien nehnuteľností. Naopak, viac ako 60 % krajín sa podľa metodiky BBQ nachádzalo vo fáze kontrakcie. Tento vývoj nasledoval po celosvetovom sprísňovaní menovej politiky a oslabení hypotekárneho financovania, ktoré prispeli k ochladeniu realitných trhov. Výrazný pokles podielu krajín v cenovom boome zároveň naznačoval, že obdobie prudkého rastu reálnych cien nehnuteľností sa vo väčšine sledovaných ekonomík skončilo.

Slovenský realitný trh napriek tomu zostal podľa metodiky BBQ vo fáze dlhodobej expanzie. Reálne ceny nehnuteľností síce medzi Q2 2022 a Q3 2023 klesli o 12,5 %, no pokles trval iba 6 štvrťrokov, čím nesplnil podmienku minimálnej dĺžky kontrakcie 8 štvrťrokov. Išlo teda o krátkodobú cenovú korekciu v rámci dlhšieho realitného cyklu, po ktorej nasledovalo opätovné oživenie cien. K odolnosti slovenského trhu mohli prispievať viaceré ponukovo-dopytové a makroekonomické faktory. Na strane ponuky ide predovšetkým o obmedzenú dostupnosť nového bývania, zdĺhavé povoľovacie procesy, nedostatok stavebných pozemkov v atraktívnych lokalitách a zvýšené stavebné náklady, ktoré obmedzujú priestor na pokles cien. Na strane dopytu pôsobí pretrvávajúca potreba bývania, najmä vo väčších mestách. Stabilizačným faktorom mohli byť aj dlhšie fixácie existujúcich hypotekárnych úverov, ktoré tlmili okamžitý dosah vyšších úrokových sadzieb na domácnosti a obmedzovali tlak na nútené predaje nehnuteľností. 


Postcovidové obdobie prinieslo mimoriadne rýchle striedanie cenového boomu a následnej korekcie na realitných trhoch. Podľa MMF trvali postcovidové boomy v priemere iba dva roky, približne polovicu historického priemeru. Realitné trhy jednotlivých krajín pritom reagovali na prudký rast úrokových sadzieb odlišne, okrem iného aj v závislosti od dĺžky fixácie hypotekárnych úverov. V krajinách s krátkymi fixáciami alebo variabilnými sadzbami sa vyššie úroky rýchlejšie premietajú do splátok existujúcich hypoték, čím tlmia dopyt a vytvárajú tlak na pokles cien nehnuteľností. Naopak, v krajinách s dlhodobými fixáciami, napríklad na desať a viac rokov, sa tento vplyv prejavuje postupne, čo môže prispievať k väčšej odolnosti realitného trhu.

Vývoj reálnych miezd na Slovensku pritom výrazne zaostáva za dynamikou reálnych cien nehnuteľností. Rozdiel medzi oboma ukazovateľmi sa v posledných rokoch prehlbuje, čo zhoršuje cenovú dostupnosť bývania a oslabuje kúpnu silu domácností na realitnom trhu. V kombinácii s prísnejšími podmienkami hypotekárneho financovania tak vzniká čoraz väčší nesúlad medzi cenovými očakávaniami predávajúcich a finančnými možnosťami kupujúcich. Ďalším rizikom je možné zrýchlenie inflácie v roku 2027, najmä v dôsledku rastu cien energií a potravín. Vyššia inflácia by totiž mohla oslabiť dynamiku cien nehnuteľností v reálnom vyjadrení, a to aj v prípade pokračujúceho nominálneho rastu. V kombinácii s obmedzenou kúpnou silou domácností a náročnejším prístupom k hypotekárnemu financovaniu preto zostáva výhľad na pokračovanie súčasnej expanzie realitného trhu opatrný. Hoci obmedzená ponuka bývania môže naďalej podporovať nominálne ceny nehnuteľností, priestor na udržanie vysokého tempa ich reálneho rastu sa postupne zužuje.(fw)

Ahold Delhaize odkupuje Tesco

Dohoda z 30. októbra 2026 o prevzatí českého a slovenského podnikania Tesca holandskou skupinou Ahold Delhaize patrí k najväčším akvizíciám v regióne za posledné roky. Tesco sa rozhodlo predať svoje upadajúce prevádzky v oboch krajinách. Po ich odpredaji bude okrem domovského britského trhu pôsobiť už len v Írsku a Maďarsku. Ahold očakáva dokončenie akvizície v štvrtom štvrťroku 2027, zatiaľ čo Tesco uvádza širší termín druhej polovice toho istého roka. Presný dátum dokončenia tak zostáva otvorený.

Ahold získava viac ako 360 vlastných predajní a vyše 100 franšízových prevádzok, v Česku zastrešených sieťou Žabka, ktorú vlastní Tesco. Hodnota transakcie predstavuje 1,2 mld. eur, po započítaní nájomných záväzkov 1,7 mld. eur. Odkupované podnikanie v oboch krajinách spoločne generuje ročné tržby približne 3,5 mld. eur a zamestnáva viac ako 12,5 tisíc ľudí. Z hľadiska tržieb sú oba trhy približne rovnako veľké, kde Česko tvorí 51,4 % a Slovensko 48,6 %. Výraznejšie rozdiely sa však prejavujú v ziskovosti. Slovenská časť sa na spoločnom čistom zisku podieľa 62,4 % (26,4 z 42,3 mil. eur) a dosahuje čistú maržu 1,53 %, kým v Česku je to 0,87 %. Z pohľadu globálnej skupiny Tesco české a slovenské prevádzky spolu tvoria len 4 % jej upraveného prevádzkového zisku. Väčšinu čistého peňažného výnosu z predaja, ktorý má pred zdanením a nákladmi dosiahnuť 1,2 mld. eur, plánuje Tesco vrátiť akcionárom prostredníctvom spätného odkupu akcií.


Slovensko je pre Ahold návratom než prvotným vstupom. Potravinovú sieť Hypernova a Albert tu prevádzkoval od roku 2001 až do svojho odchodu v roku 2014. Tesco je podľa protimonopolného úradu treťou najväčšou sieťou a ak započítame družstevnú Coop Jednotu, tak je štvrtou. Jeho tržby za rok 2025 dosiahli 1,726 mld. eur, Lidl mal takmer 2,16 mld. a Kaufland približne 1,97 mld. Práve pozícia Tesca sa pritom oslabuje. Ešte v roku 2020 bolo lídrom trhu podľa tržieb. Jeho čistý zisk v roku 2024 klesol medziročne o 69 % na 25,5 mil. eur, čo bolo spôsobené rastom prevádzkových a personálnych nákladov (sieť narástla na 189 predajní) a konkurenčný boj s diskontnými reťazcami (Lidl a Kaufland). Názov odkúpených slovenských predajní (Tesco alebo Albert) nie je potvrdený, rovnako ako budúcnosť Clubcard, Tesco Mobile a F&F. Zdola vzájomne tlačí aj potravinový reťazec Biedronka s okolo 25 predajňami a plán na rok 2026 vybudovanie 10 nových prevádzok.


Z ekonomického hľadiska prináša akvizícia Tesca pre Ahold Delhaize rozdielne príležitosti a riziká na oboch trhoch. V Česku, kde už prevádzkuje sieť Albert, môže spojenie priniesť úspory v logistike, zásobovaní a nákupe tovaru. Ak by však predajne Tesco prešli pod značku Albert, mohlo by dôjsť k výraznému obmedzeniu konkurencie, najmä v menších a odľahlejších lokalitách, kde si dnes oba reťazce priamo konkurujú. Slabší konkurenčný tlak by mohol vytvoriť priestor na zvyšovanie marží, zároveň však zvyšuje riziko zásahu protimonopolných úradov a prípadného odpredaja časti predajní. Na Slovensku Ahold získava vybudovanú sieť s existujúcou zákazníckou základňou a vyššou ziskovosťou. Prípadné premenovanie Tesca na Albert však môže dočasne oslabiť zákaznícku lojalitu, keďže spotrebitelia si budú musieť zvyknúť na novú značku a ponuku. Konkurenčný tlak navyše zvyšujú Lidl, Kaufland či expandujúca Biedronka. 

Z dostupných finančných výsledkov sa slovenská časť javí ako ziskovejšia a z hľadiska integrácie menej komplikovaná, zatiaľ čo český trh ponúka väčší priestor na úspory, no aj výraznejšie regulačné riziká, najmä v prípade začlenenia predajní Tesco pod jednotnú značku Albert. Celkovo sa tak akvizícia javí ako perspektívna investícia, jej konečný ekonomický prínos a rozsah prípadných regulačných prekážok však zatiaľ nemožno jednoznačne vyhodnotiť. Rozhodujúca bude najmä budúca podoba integrácie oboch sietí, keďže bližšie podmienky dohody ani plánované fungovanie získaných predajní zatiaľ nie sú známe. (lg)

Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.