25. 09. 2026 | BENCONT Weekly Report 39

Húsíovia na vzostupe menia situáciu na Arabskom polostrove

Húsíovia postupne posilňujú svoju pozíciu na Arabskom polostrove, pričom ich útoky zasahujú aj strategickú ropnú infraštruktúru Saudskej Arábie. Od roku 2028 rozšíri EÚ systém emisných kvót ETS2 aj na budovy a cestnú dopravu. Najväčší dosah bude mať nová regulácia na domácnosti vykurujúce zemným plynom; vyššie náklady sa premietnu aj do cien benzínu a nafty. PMI ukazuje výraznejšiu dynamiku americkej ekonomiky, no pozitívny vývoj pretrváva aj v Európe. Nálada nemeckých podnikov sa zlepšuje už piaty mesiac po sebe, naznačuje to však oživenie ekonomiky?

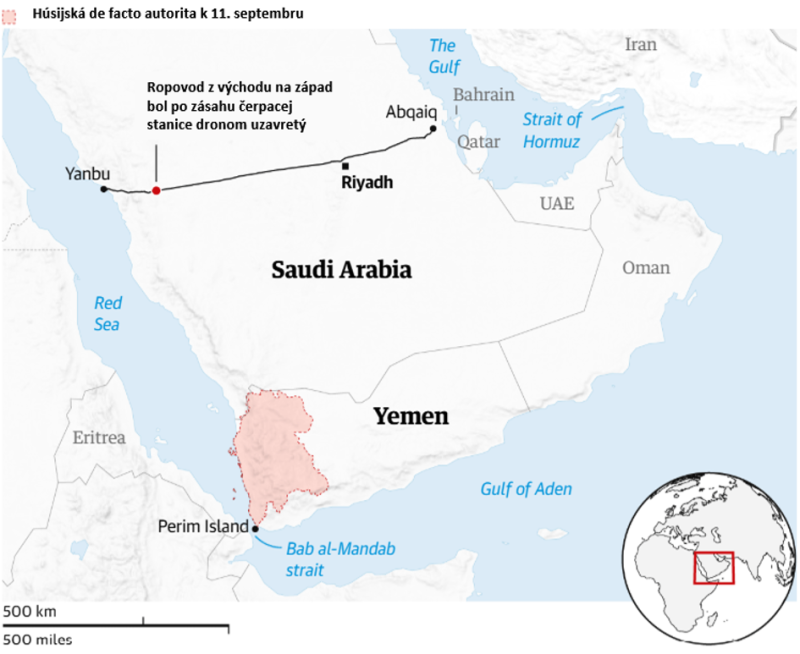
Prvotný počiatok konfliktu v Jemene siaha až do roku 2014, keď jemenské povstalecké hnutie Húsíov obsadilo hlavné mesto Saná a prevzalo kontrolu nad štátnymi inštitúciami. Od vzniku bolo toto hnutie podporované iránskou vojenskou podporou, ktorá dodala pokročilé komponenty, navádzacie systémy GPS a drony, čo Húsíom umožnilo zostavovať presne navádzané zbrane dlhého doletu priamo v Jemene. Tento konflikt riešilo aj OSN, pričom v apríli 2022 došlo k dočasnému prímeriu medzi medzinárodnou koalíciou vedenou Saudskou Arábiou a Húsiami, avšak bez hlbšieho uzatvorenia existenčných sporov. To, čo opäť otvorilo vášne medzi týmito stranami, bolo napadnutie Iránu zo strany USA a Izraela od konca februára. Tranzit cez Hormuzský prieliv, cez ktorý prechádzalo denne 20 – 21,6 mil. barelov ropy denne, sa stal nebezpečným miestom. Preto Saudská Arábia reagovala zvýšením prietokovej kapacity pevninského ropovodu Petroline s dĺžkou 1 200 km z 2,6 na 4 mil. bpd (s teoretickým stropom až 7 mil. bpd), pričom vývoz smeroval z Perzského zálivu do červenomorského prístavu Yanbu.

V júli Húsíovia vyhlásili vlastnú námornú blokádu voči saudskoarabským plavidlám ako odvetu za ekonomickú izoláciu Húsiami ovládaných území. Začiatkom septembra bolo priamou rozbuškou opätovného konfliktu saudskoarabské bombardovanie letiska v meste Saná, na čo 8. septembra Húsíovia odpovedali masívnymi útokmi na juhosaudské mestá a ropné uzly, pričom pomocou dronov zasiahli aj zásobníky saudskej spoločnosti Aramco. Saudská vláda úplne odstavila prietok cez saudskoarabský ropovod do 22. septembra, pričom zatiaľ nie je verejne známe, v akej kapacite došlo k jeho obnoveniu. Odhadované opravy poškodených zásobníkov si vyžadujú 3 až 5 týždňov. Exportný terminál Yanbu disponuje pri úplnom zastavení prítoku ropy v nádržiach len zásobami na 5 až 7 dní exportu. Po ich vyčerpaní tak klesne západný export prístavu takmer na nulu.

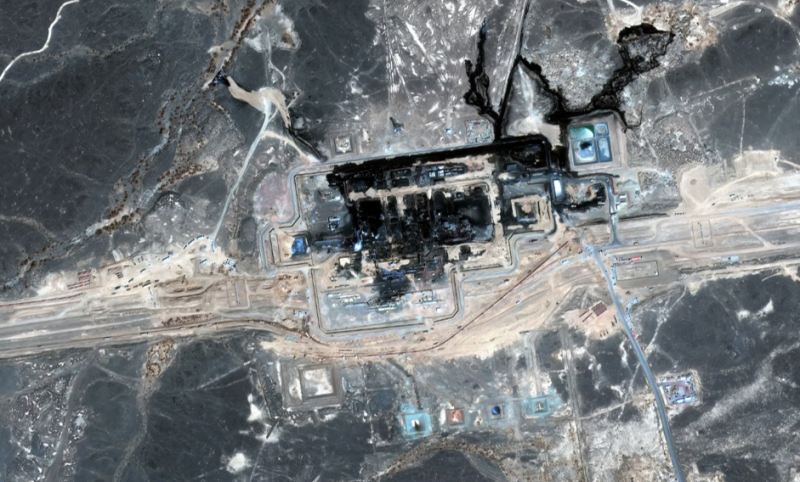
Satelitná snímka zachytáva poškodenú čerpaciu stanicu na saudskoarabskom ropovode:


Zdroj: The Guardian

Narastajúca hrozba na Arabskom polostrove

Medzi 10. a 11. septembrom ľahké pechotné jednotky Húsiov bleskovo obišli vládne pozície a dobyli kľúčový prístav Mokha. Následne pomocou výsadkov obsadili strategický vulkanický ostrov Perim ležiaci priamo v 28 km širokej úžine Bab al-Mandab, ako aj ostrovy Veľký a Malý Hanish (160 km severne od úžiny, len 32 km od základne USA v Džibutsku). Následne Húsíovia pomocou balistických rakiet, ale aj dronov napadli hlavné mesto Rijád, pričom saudskoarabská vláda musela po prvýkrát od júla vyhlásiť letecký poplach.

Zaujímavosťou je, že napriek tomu, že jednotky Saudskej Arábie sú lepšie vyzbrojené a majú prístup k najmodernejším technológiám a prístrojom od USA (ako je raketový systém Patriot alebo stíhačky F-35), tak v bojoch s Húsíami zlyhali. Húsíovia by nemali pri čelnom útoku šancu, avšak pomocou malých organizovaných skupín sa infiltráciou cez hory (medzi Hayes a Al-Mafra) udreli za nepriateľskými líniami a dosiahli v kľúčových bodoch prečíslenosť až 20 ku 1. Taktiež odrezali prístupové cesty a prepadávali ustupujúce aj posilové konvoje vládnych vozidiel. Taktiež Húsíovia dokázali pomocou lacnejších dronov (Samad), ktorých výrobná cena je okolo 50 tis. USD, ekonomicky vyčerpávať Saudskú Arábiu, ktorá aktuálne využíva oveľa drahší obranný systém Patriot, pričom len jediná zachytávacia raketa dosahuje okolo 4 mil. USD. Taktiež tejto situácii neprispieva ani fakt, že stav zásob USA jediného dodávateľa týchto rakiet sa od začiatku roka drasticky znížil z 2 330 kusov na aktuálnych 760 kusov a obnova zásob potrvá až do roku 2029.

Oblasť ovládaná Húsíami v Jemene:

Zdroj: The Guardian

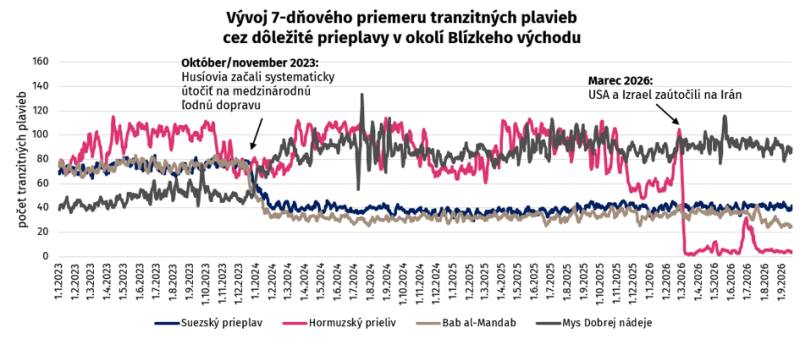
Nebol to prvý útok Húsíov, ktorý mení situáciu na trhu s ropou. V druhej polovici a koncom roka 2023 začalo hnutie Húsíov vykonávať útoky na komerčné plavidlá v Červenom mori a úžine Bab al-Mandab z dôvodu podpory Palestínčanov v Gaze. Dronové a raketové útoky viedli k medziročnému poklesu objemu nákladnej dopravy cez Bab al-Mandab o približne 60 %. Lodné spoločnosti presmerovali hlavnú časť obchodných plavidiel z trasy cez Suezský prieplav na výrazne dlhšiu a nákladnejšiu obchádzkovú trasu okolo Mysu Dobrej nádeje na juhu Afriky.

V aktuálnom roku sa však zmenila situácia aj v Hormuzskom prielive, pričom sa počet tranzitných plavieb prakticky od februára neobnovil. Následne možno pozorovať klesajúci trend tranzitných plavieb aj v prípade prieplavu Bab al-Mandab od začiatku júla tohto roka. Na tieto obmedzenia rastú aj náklady za dopravu ropy, pričom medzi augustom a septembrom cesta cez Suezský prieplav stála 10,28 USD/barel ropy a dnes dosahuje 18,69 USD/barel ropy a cez Bab al-Mandab sa cena zvýšila z 8,7 USD/barel ropy na 14,06 USD/barel ropy.

Zdroj: IMF - Portwatch

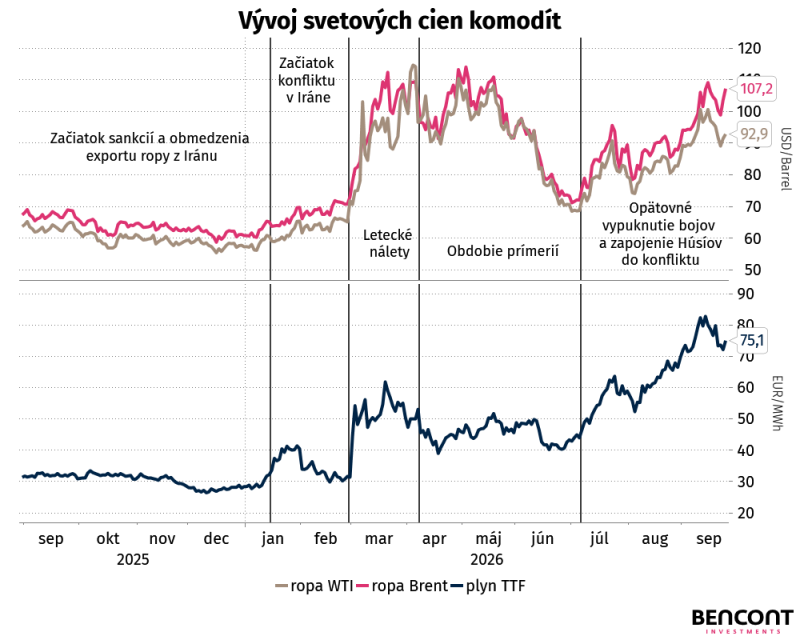
Reakciu na danú situáciu možno pozorovať na cenách ropy a plynu, keď od začiatku septembra ropa Brent poskočila z 94,65 USD/barel na súčasných 107,2 USD/barel a ropa WTI len z 90 USD/barel na 92,9 USD/barel. Ceny plynu v EÚ sa po raste na 82,5 EUR/MWh dostali opätovne na úroveň 75,1 EUR/MWh. Jedným z dlhodobých faktorov, ktorý ovplyvnil výrazný rast týchto komodít od konca júna, je stále prebiehajúci konflikt medzi USA a Iránom a taktiež neustále útoky na ropnú infraštruktúru v oblasti Blízkeho východu.

Pre Saudskú Arábiu produkcia ropy klesla na 6 až 6,24 mil. barelov denne. Medzimesačne došlo k poklesu o 2,3 mil. barelov denne a medziročný pokles bol o viac ako 37 % (oproti úrovni takmer 10 mil. barelov denne pred predchádzajúcim rokom), čo predstavuje najnižšiu úroveň ťažby od roku 1990. Odhaduje sa, že pri trvaní odstávky ropovodu Petroline po dobu jedného mesiaca klesne HDP Saudskej Arábie v roku 2026 o 3,1 až 4,5 %. Situácia sa mení aj pre zahraničných odberateľov, ako je napríklad poľský koncern PKN Orlen, ktorý zmluvami so Saudi Aramco kryje približne 40 % svojej spotreby ropy a musel výpadok nahradiť nákupom zo Severného mora, Kazachstanu a Azerbajdžanu.


Napriek naliehaniu zo strany saudskoarabského princa Mohameda bin Salmána sa USA odmietajú priamo vojensky zapojiť do nového pozemného alebo leteckého konfliktu v Jemene, pričom existujú obavy zo zatiahnutia do ďalšej zdĺhavej vojny na Blízkom východe, čo by vládnej Republikánskej strane spôsobilo výrazný prepad preferencií. To, k čomu môže následne dôjsť, je, že Saudská Arábia sa otvára novým alianciám – príkladom je bezpečnostný pakt medzi Saudskou Arábiou, Tureckom a Pakistanom, pričom dlhodobo to znamená zníženie závislosti od USA.

Ak by malo dôjsť k ukončeniu blokády Bab al-Mandab, výmenou za to budú Teherán (Irán) a Húsíovia požadovať uvoľnenie námorných blokád iránskych prístavov, zrušenie sankcií a garancie o neútočení. I keby sa Saudskej Arábii natrvalo podarilo obnoviť prietok cez Petroline, do cien ropy sa započíta trvalá riziková prémia, čo by znamenalo, že by sa ceny ropy nemuseli vrátiť úplne späť na úroveň spred útokov. (mmm)


Vykurovanie domácnosti fosílnymi palivami zdražie od roku 2028
Európa vstupuje do ďalšieho obdobia, v ktorom zostáva zemný plyn citlivou položkou energetickej bezpečnosti aj cien. Po výraznom ústupe od ruského potrubného plynu sa EÚ vo významnej miere opiera o LNG, čím sa zároveň viac vystavuje výkyvom globálneho trhu a geopolitickým rizikám. Rok 2026 to opäť ukázal, keď napätie na Blízkom východe a obmedzenia tokov cez Hormuz zvýšili volatilitu cien plynu v Európe. Na tento už aj tak citlivý trh pritom od roku 2028 pribudne ďalší nákladový faktor – systém ETS2.

ETS2 je nový, samostatný systém Európskej únie na obchodovanie s emisnými kvótami, ktorý rozšíri cenu uhlíka aj na sektory budov, cestnej dopravy a menšieho priemyslu. V prípade domácností sa bude týkať emisií CO₂ vznikajúcich pri spaľovaní fosílnych palív, napríklad zemného plynu na vykurovanie. Kvóty však nebudú nakupovať priamo domácnosti, ale povinnosť bude mať dodávateľ paliva, ktorý môže tento náklad preniesť do jeho konečnej ceny. Systém má byť plne spustený od 1.1.2028 (namiesto pôvodného dátumu 1.1.2027), pričom monitoring emisií u regulovaných subjektoch prebieha už od roku 2025. V praxi sa to od roku 2028 prejaví automatickým zvýšením cien benzínu, nafty a predovšetkým zemného plynu na faktúrach. Ľudí, ktorí kúria biomasou (drevo) alebo využívajú tepelné čerpadlá (elektrinu), sa tieto nové prenesené náklady týkať nebudú.


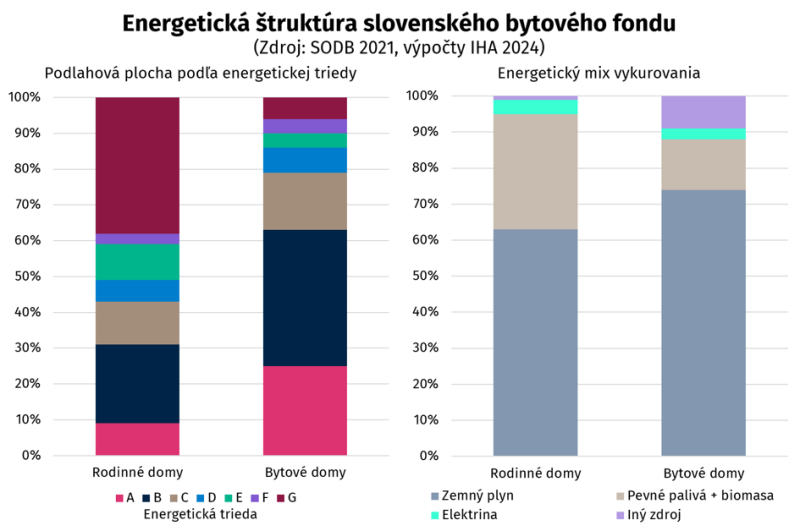
Slovenské domácnosti sú pri vykurovaní výrazne závislé od zemného plynu. Pri rodinných domoch tvorí zemný plyn 63 % spotreby energie na vykurovanie a pri bytových domoch až 74 %. Výška nákladov na ETS2 však bude závisieť priamo od množstva spotrebovaného fosílneho paliva, preto budú najviac zasiahnuté energeticky neefektívne nehnuteľnosti. To sa týka najmä starších rodinných domov, kde až 57 % podlahovej plochy patrí do tried D až G a samotná trieda G tvorí 38 %. Pri bytových domoch je situácia výrazne priaznivejšia, keďže do tried D až G patrí len 21 % podlahovej plochy. K bytovým domom treba ešte poznamenať, že približne 60 % spotreby tepla pripadá na centrálne zásobovanie teplom (CZT). Ak je teplo vyrábané vo veľkom zdroji s tepelným príkonom nad 20 MW, tento zdroj už spadá pod ETS1, takže sa naň ETS2 druhýkrát neuplatní.

Druhým vstupom do nákladu na emisnú kvótu je samotná trhová cena ETS2. Smernica EU ETS stanovila cenu 45 €/tCO₂ v cenách roku 2020 ako hranicu spustenia ochranného cenového mechanizmu, aby sa predišlo cenovým šokom. Pri odhade hranice ochranného cenového mechanizmu ETS2 na začiatku roka 2028 sme túto cenu navýšili o kumulatívny rast spotrebiteľských cien v EÚ podľa historického vývoja európskeho indexu spotrebiteľských cien a prognóz inflácie na roky 2026 (3,1 %) a 2027 (2,4 %). Takto upravená hranica dosahuje približnú cenu kvóty 58,45 €/tCO₂. Nejde však o pevný cenový strop. Ak priemerná aukčná cena kvót prekročí túto inflačne upravenú hranicu počas dvoch po sebe nasledujúcich mesiacov, aktivuje sa stabilizačný mechanizmus. Z rezervy emisných kvót (MSR) sa na trh sa uvoľnia dodatočné kvóty, čím sa zvýši ich ponuka, ktorá má tlmiť ďalší rast ceny. Podľa dohody Rady a Európskeho parlamentu z júna 2026 sa objem takto uvoľnených kvót zvyšuje z 20 na 40 miliónov. Keďže cena ETS2 môže byť po zavedení volatilná, počítame s úrovňou 58,45 €/tCO₂ pri odhade budúcich prenesených nákladov na slovenské domácnosti.


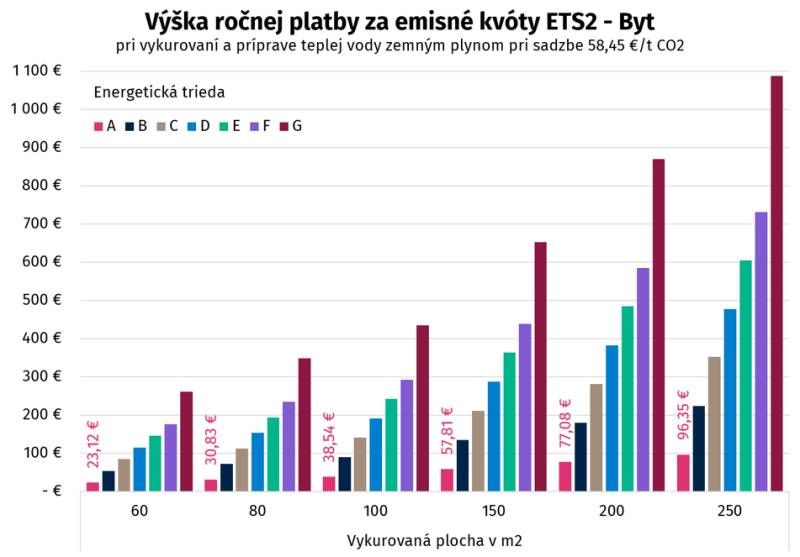
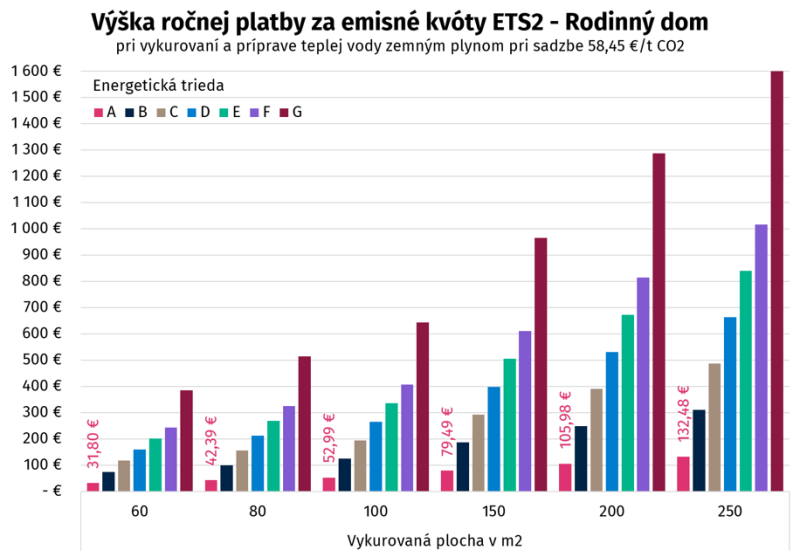
Rozdiely v energetickej hospodárnosti sa po zavedení ETS2 premietnu priamo do výšky nákladov domácností. Pri modelovom 80 m² byte vykurovanom zemným plynom počíta Inštitút digitálnych a regionálnych politík (IDRP) v energetickej triede A so vstupnou spotrebou približne 2,6 MWh ročne, čo zodpovedá emisiám 0,53 t CO₂. Pri cene kvóty 58,45 €/t CO₂ by tak ročný náklad na ETS2 predstavoval približne 31 eur. V triede C už modelovaná spotreba dosahuje 9,5 MWh, emisie 1,93 t CO₂ a náklad približne 113 eur ročne. Pri energeticky neefektívnom byte v triede F spotreba stúpa na 19,8 MWh, emisie na približne 4 t CO₂ a ročný náklad ETS2 na 234 eur. Pri rovnakej podlahovej ploche by tak byt v triede F zaplatil za emisné kvóty približne 7,6-násobok oproti bytu v triede A.

Pri rodinných domoch bude dopad ETS2 výraznejší aj preto, že veľká časť slovenského fondu zostáva energeticky neefektívna. Do tried D až G patrí približne 57 % podlahovej plochy rodinných domov. Pri modelovom 150 m² dome vykurovanom zemným plynom dosahuje spotreba v triede A približne 6,7 MWh ročne, čo pri cene kvóty 58,45 €/t CO₂ znamená náklad ETS2 okolo 79 eur ročne. V triede C spotreba zemného plynu stúpa na 24,7 MWh a ročný náklad ETS2 predstavuje približne 292 eur. V triede F predstavuje vykurovanie už 51,6 MWh plynu ročne, čo je viac než 10 ton CO₂ a približne 610 eur dodatočných nákladov emisných kvót ročne. 


Pri modelovanej cene kvóty ETS2 predstavuje emisný náklad dodatočných približne 17,5 % z aktuálneho účtu za zemný plyn. Rozdiel teda nevytvára samotná sadzba ETS2, ale predovšetkým množstvo energie, ktoré musí domácnosť na vykurovanie spotrebovať. ETS2 zároveň zlepšuje ekonomiku obnovy budov. Pri modelovom 120 m² rodinnom dome v triede G odhaduje Inštitút hospodárskych analýz kompletnú obnovu na triedu A/B na 56-tisíc eur, pričom úspora 34,3 MWh ročne prináša pôvodnú jednoduchú návratnosť približne 32,5 roka. Ak by ETS2 zvýšilo variabilnú cenu plynu o 17,5 %, v zjednodušenom prepočte by sa návratnosť skrátila približne na 27,7 roka. Práve to je jeden zo zámerov uhlíkovej ceny. Zdražiť spotrebu fosílnych palív a zvýšiť motiváciu investovať do znižovania spotreby, zateplenia či nízkouhlíkových zdrojov tepla.

Sociálnu protiváhu má predstavovať Sociálno-klimatický fond (SKF) od EÚ, z ktorého má mať Slovensko pri spustení ETS2 v roku 2028 k dispozícii približne 1,28 mld. eur na obdobie štyroch rokov do 2032. Najviac 37,5 % môže smerovať na priamu pomoc zraniteľným domácnostiam, zvyšok má podporovať najmä dlhodobé znižovanie spotreby fosílnych palív. Pre porovnanie, energopomoc na rok 2026 predstavovala 383,7 mil. eur, takže celý SKF zodpovedá približne trojnásobku jedného takéhoto ročného balíka. Pri absorbovaní emisných nákladov spotrebiteľmi treba počítať s energetickým inflačným šokom, ktorý sa prenesie celým spotrebným košom a môže prispieť 1-2 percentuálne body k ročnej miere inflácie. V praxi tak bude dôležité, aký pomer vláda zvolí medzi krátkodobou kompenzáciou zvýšených cien energií a investičnými dotáciami, ktoré domácnostiam pomôžu spotrebu fosílnych palív trvalo znížiť. (fw)


Situácia na trhu úrokových sadzieb

Centrom pozornosti sú v posledných týždňoch výnosy dlhodobých štátnych dlhopisov naprieč celým dlhopisovým trhom. Na druhej strane však výnosy rastú aj pri krátkodobých dlhopisoch, čo je výsledkom zmeny inflačných očakávaní vyvolaných najmä ponukovými šokmi. Ponukové šoky dnes zapríčiňujú vo vyspelom svete značne nepríjemnú situáciu, ktorá tlačí výnosy na krátkom konci krivky smerom nahor a vyžaduje si pozornosť centrálnych bánk. Práve preto centrálne banky upravujú smerovanie monetárnej politiky, čoho výsledkom je zmena sentimentu od pokračujúceho uvoľňovania smerom k jej opätovnému sprísňovaniu.
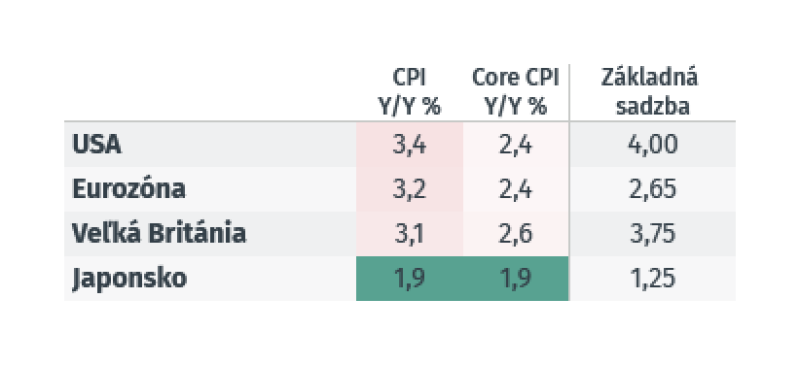


Medzi hlavné centrálne banky, ktoré v mesiaci september zdvihli úrokové sadzby, patrí americká centrálna banka. Fed zvýšil základnú úrokovú sadzbu o 25 bázických bodov na celkové rozpätie 3,75 – 4,00 %. Inflácia v USA dosiahla za posledný mesiac výšku 3,4 % a rástla medzimesačným tempom 0,4 %. Takisto rástla aj jadrová inflácia, ktorá na medziročnej báze dosahuje úroveň 2,4 %. Práve z týchto dôvodov rastú aj krátkodobé presvedčenia o budúcom vývoji monetárnej politiky. Krátkodobé dvojročné dlhopisy dosahujú výnos pod 5 %. Práve spomínaný výnos krátkeho dlhu a súčasné rozpätie naznačujú sentiment investorov, akým tempom by sa malo vybrať ďalšie smerovanie Fed-u. Z tohto dôvodu trh očakáva, že na najbližšom zasadnutí Fed-u, ktoré sa uskutoční 28. 10. 2026, zdvihne centrálna banka s pravdepodobnosťou 70 % úrokové sadzby o ďalších 25 bázických bodov. Situácia v Európe pôsobí prevažne rovnako. Inflácia v rámci eurozóny dosahovala za mesiac august úroveň 3,3 %, pričom rástla medzimesačným tempom 0,4 %. Jadrová inflácia je na rovnakej úrovni ako v USA, teda 2,4 %. Z tohto dôvodu sa od ECB, centrálnej banky eurozóny, očakáva s pravdepodobnosťou 52 %, že úrokové sadzby na októbrovom zasadnutí zvýši o 25 bázických bodov na úroveň 2,75 %. V rámci Spojeného kráľovstva pozorujeme rovnaký vývoj. Kvôli vyšším inflačným očakávaniam sa odhaduje, že BoE na svojom novembrovom zasadnutí zvýši základnú sadzbu o 25 bázických bodov s pravdepodobnosťou viac ako 80 %. Toto by implikovalo úroky na úrovni 4 %, pričom inflácia dosahuje 3,4 % a jej jadrová zložka 2,6 %. Výnimkou nie je ani BoJ, hoci na najbližšom zasadnutí očakáva zvýšenie sadzieb s pomerne malou pravdepodobnosťou na úrovni 30 %. Inflácia v Japonsku takisto atakuje nepríjemné úrovne 1,9 %, pričom jadrová zložka dosahuje 1,7 %. V prípade Japonska sa síce nemusíme dočkať zvýšenia sadzieb na najbližšom zasadnutí, avšak decembrové zasadnutie už počíta s rastom sadzieb na pravdepodobnostnej úrovni 50 %.
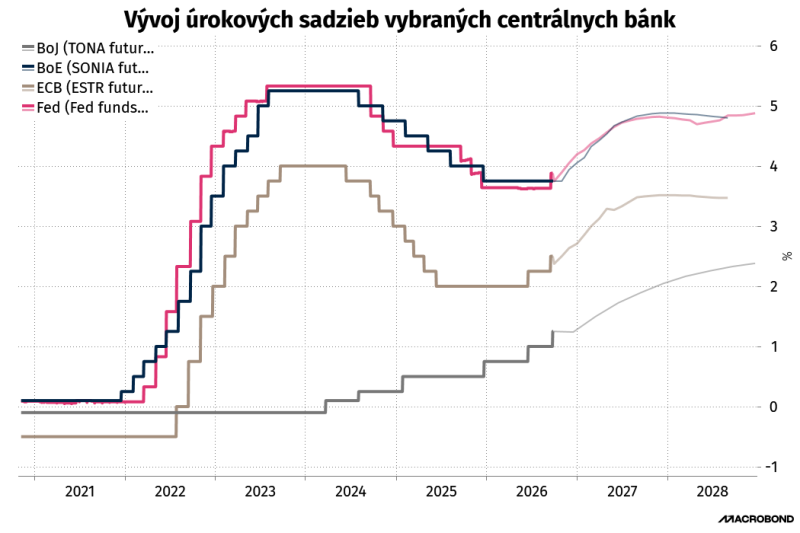


Konflikt na Blízkom východe si už začína vyžadovať pozornosť centrálnych bánk, keďže vyššie ceny energií sa začínajú premietať do širšieho indexu spotrebiteľského koša. Ceny ropy začiatkom septembra prekročili úroveň 100 USD za barel, pričom maximá dosiahli na úrovni 110 USD za barel v prípade ropy Brent a 100 USD za barel v prípade WTI. Ani v prípade, že sa konflikt normalizuje, nemožno počítať s opätovným návratom cien ropy k predvojnovej úrovni. Jedným z dôvodov, prečo ropa nebude klesať smerom k 60 USD za barel, bude dopĺňanie strategických rezerv, ktoré sa pod vplyvom konfliktu výrazne čerpali. Kľúčovú rolu vo vývoji cien ropy dnes zohráva takisto Čína, ktorej dopyt po tejto komodite klesol o približne tretinu z predvojnových úrovní. Čína tiež začína čerpať svoje rezervy, avšak ich výška dosahuje gigantických 1,2 miliardy barelov ropy. Práve tieto aspekty môžu vysvetľovať, prečo centrálne banky pozmenili svoje stanoviská k strednodobej inflácii, ktorá sa pohybuje na úrovni okolo 3 %, pričom ich inflačný cieľ zostáva na úrovni 2 %. V súčasnosti sa nachádzame v dezinflačnom procese, ktorý je však nebezpečný tým, že jeho pôvod pramení zo strany ponukových šokov. (mš)

Vývoj slovenského hospodárstva v druhom štvrťroku 2026

Slovenská ekonomika sa stretáva s nepríjemnou zmesou faktorov, ktoré priamo ovplyvňujú hospodárstvo SR. Na jednej strane tu máme snahu vlády znížiť zadlženie krajiny, ktoré sa dnes pohybuje na úrovni 61,4 % HDP. Snaha vlády spočíva najmä v stabilizovaní dlhu a skončení jeho prudkého rastu po pandémii Covid-19. V roku 2025 rástlo nominálne HDP tempom 5,3 % pričom dlh rástol tempom 8 %. Ročné tempo rastu reálneho HDP za rok 2025 dosahovalo tempo 0,8 %, čo implikuje deflátor na úrovni 4,5 %. Inflačné tlaky sa prejavovali najmä rastom cien z dôvodu daňovej politiky, ktorá zvýšila ceny naprieč spotrebným košom.
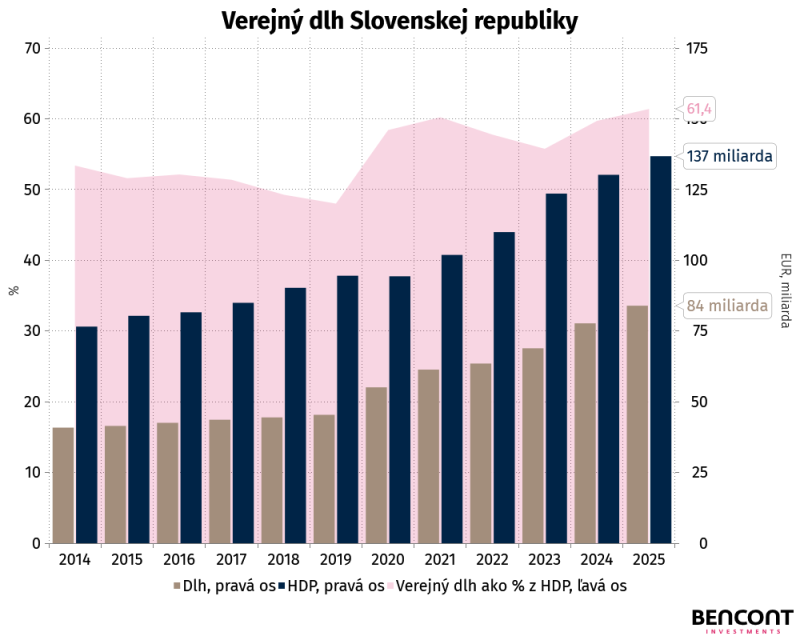


V súčasnosti sú inflačné tlaky najmä zo strany rastu energií vyvolaných konfliktom na blízkom východe. Z tohto dôvodu inflácia za druhý štvrťrok dosahovala 3,7 %, pričom za mesiac august rástla cenová hladina tempom 3,08 %. Reálne HDP rástlo medziročným tempom 0,8 % a v absolútnom vyjadrení dosiahlo 36 mld. eur za druhý štvrťrok. Rast bol ťahaný najmä spotrebou vlády, ktorej výdavky rástli medziročným tempom 1,7 % a spotrebou domácností, ktoré rástli tempom 0,6 %. Investície do fixných aktív klesli medziročne o 0,3 %. Za celý prvý polrok roku 2026 klesli investície do fixných aktív o 2,9 %. Priemysel prakticky stagnoval keďže hrubá pridaná hodnota v priemysle rástla tempom 0,3 % oproti celej ekonomike, ktorá rástla tempom 0,9 % medziročne. Trh práce zaznamenal zhoršenie, keďže počet zamestnaných ľudí klesol o 0,5 % a miera nezamestnanosti dosahovala 5,6 %. Samotná miera nezamestnanosti zaznamenala rast 0,3 p. b. v tomto štvrťroku. Medzi sektory, v ktorých klesla zamestnanosť najvýraznejšie patrí opäť priemysel, v ktorom klesol počet zamestnaných ľudí o 4,5 % na necelých 623 tisíc. Priemerná mzda v slovenskom hospodárstve dosiahla 1707 € nominálne, čo je prírastok o 3,2 %, avšak vyššia inflácia zapríčinila pokles reálnej mzdy o 0,5 %.


Slovenská ekonomika v druhom štvrťroku 2026 pokračovala v raste, jeho tempo však zostalo slabé. Hospodárstvo podporovala najmä spotreba domácností a verejnej správy, zatiaľ čo investičná aktivita a priemysel zaostávali. Súčasne sa začalo prejavovať ochladzovanie trhu práce, keď klesla zamestnanosť a vzrástla miera nezamestnanosti. Napriek rastu nominálnych miezd sa ich reálna hodnota znížila. Kombinácia slabého hospodárskeho rastu, utlmených investícií a pretrvávajúcich inflačných tlakov tak vytvára náročné prostredie pre ďalší vývoj slovenskej ekonomiky. (mš)

Indexy PMI potvrdzujú silu americkej ekonomiky

Index nákupných manažérov (PMI) patrí medzi najdôležitejšie predstihové ukazovatele ekonomickej aktivity. Zostavuje ho ratingová spoločnosť S&P Global na základe pravidelných prieskumov medzi nákupnými manažérmi podnikov, pričom sleduje vývoj nových objednávok, produkcie, zamestnanosti, dodávateľských lehôt a zásob. Hranica 50 bodov oddeľuje expanziu od poklesu ekonomickej aktivity, pričom rastúca vzdialenosť od tejto úrovne spravidla signalizuje silnejšiu dynamiku daného sektora. PMI sa zverejňuje v troch hlavných úrovniach. Priemyselný PMI zachytáva aktivitu priemyslu citlivého najmä na globálny obchod a investičný cyklus, PMI služieb viac reflektuje domáci dopyt a spotrebu a kompozitný PMI spája oba sektory do jedného váženého ukazovateľa. PMI tak poskytuje jeden z prvých signálov o smerovaní hospodárskeho rastu, firemných investícií, cenových tlakov a následne aj menovej politiky.
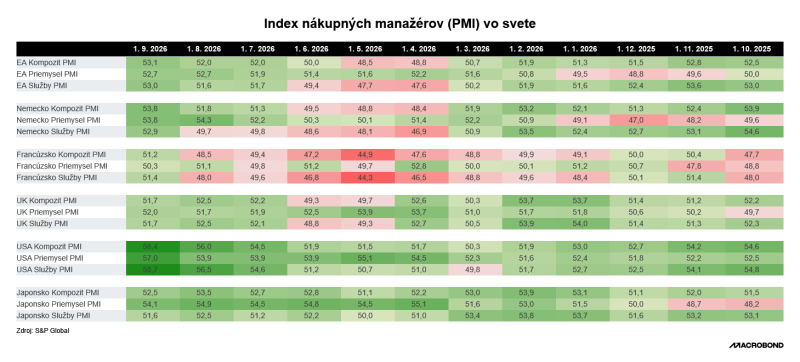
Najnovšie septembrové dáta poukazujú na výraznú odlišnosť medzi kľúčovými západnými ekonomikami. Najsilnejšiu dynamiku vykazujú USA, kde kompozitný PMI dosahuje 58,4 bodu (naposledy dosiahnutá pred 62 mesiacmi) teda až 8,4 bodu nad hranicou expanzie. Eurozóna s hodnotou 53,1 bodu zaostáva za USA o 5,3 bodu, napriek tomu sa taktiež nachádza na cyklicky vysokých úrovniach. Motorom európskeho oživenia je prekvapivo Nemecko s PMI na úrovni 53,8 bodu, kde silnejší segment služieb kompenzuje stagnáciu priemyslu. Francúzsko s hodnotou 51,2 bodu prekonalo predchádzajúcu kontrakciu, no jeho odstup od neutrálnej hranice predstavuje iba 1,2 bodu. Podobný obraz ponúka Veľká Británia s PMI 51,7 bodu. Rozdiel medzi USA a Francúzskom tak dosahuje 7,2 bodu a medzi USA a Britániou 6,7 bodu, čo zvýrazňuje podstatne vyššiu dynamiku americkej ekonomiky. Spoločným znakom zostáva dominantný príspevok služieb, zatiaľ čo priemysel vykazuje podstatne slabšie oživenie.


Do ďalších mesiacov bude kľúčové, či sa rast nových objednávok pretaví do vyššej produkcie, zamestnanosti a investícií. V USA môže pokračujúci silný dopyt podporovať firemné zisky a investičnú aktivitu, zároveň však udržiavať mzdové a cenové tlaky, čím by sa oddialilo výraznejšie uvoľňovanie menovej politiky. Vyššie sadzby by následne tlmili úverovú aktivitu, reality a spotrebu. V Európe predstavuje pozitívny scenár postupný prenos oživenia služieb do priemyslu cez rast objednávok a investícií, čo by podporilo exportne orientované ekonomiky. Rizikom zostáva opačný vývoj. Dlhodobá priemyselná stagnácia môže obmedziť zamestnanosť, investície a následne oslabiť aj spotrebu. Výhľad navyše komplikujú geopolitické a energetické riziká, ktoré môžu zvýšiť výrobné náklady a infláciu. Rozhodujúca preto bude kombinácia vývoja dopytu, cien energií, úverových podmienok a reakcie centrálnych bánk. Ale numerické hodnoty nových informácií. (lg)

Podnikateľská dôvera v Nemecku rastie

Index podnikateľskej klímy Ifo (Ifo Business Climate Index) patrí medzi hlavné predstihové ukazovatele nemeckej ekonomiky. Inštitút Ifo ho zostavuje každý mesiac z približne 9 000 odpovedí podnikov z priemyslu, služieb, obchodu a stavebníctva. Firmy hodnotia aktuálnu podnikateľskú situáciu a očakávaný vývoj počas nasledujúcich šiestich mesiacov. Výsledky sú vážené podľa významu jednotlivých odvetví. Index je normalizovaný na priemer roku 2015 = 100 bodov. 
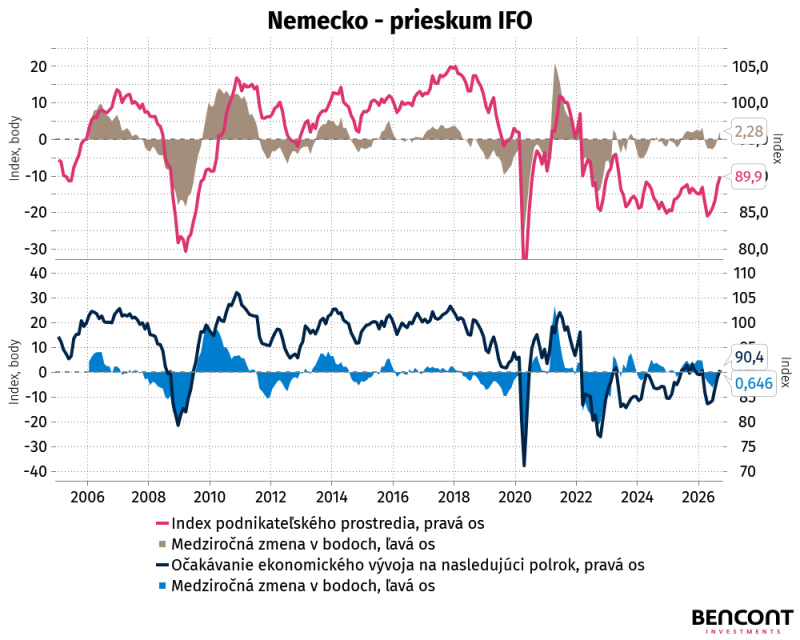
Podnikateľská nálada sa v septembri ďalej zlepšila už piatykrát v rade. Hlavný index vzrástol z 88,8 bodu v auguste na 89,9 bodu v septembri, teda o 1,1 bodu medzimesačne. Od aprílového minima 84,5 bodu sa ukazovateľ zvýšil o 5,4 bodu. Stále však zostáva približne 10 % pod referenčnou úrovňou roku 2015. Zlepšenie je viditeľné aj v reálnej ekonomickej aktivite. Medziročná zmena podnikateľského prostredia dosiahla podľa[ZL1.1] Ifo indexu +2,28 bodu. Kladná hodnota signalizuje priaznivejší vývoj oproti rovnakému obdobiu minulého roka. Výrazný obrat nastal po prudkom prepade nálady na jar 2026. Očakávania ekonomického vývoja na nasledujúci polrok dosiahli 90,4 bodu. Medziročná zmena tejto zložky predstavuje +0,65 bodu. Podniky tak zostávajú opatrné, ale ich výhľad sa postupne stabilizuje. Už v auguste firmy očakávali rast produkcie počas nasledujúcich troch mesiacov, hoci zásoby objednávok v priemysle zostávali slabé. 


Najnovšia spoločná prognóza popredných nemeckých ekonomických inštitútov potvrdzuje, že oživenie sa už premieta aj do reálnej ekonomiky. Reálny hrubý domáci produkt (HDP) má v roku 2026 vzrásť o 1,3 %, pričom jarný odhad bol zvýšený o 0,7 percentuálneho bodu. V treťom štvrťroku však hospodárstvo podľa odhadu rástlo iba o 0,2 % medzikvartálne, keď priemysel obmedzovali nízke hladiny riek (najmä Rýn v oblasti Kaub, ktorý klesol až na 5 cm) a chemická výroba. Dôležitým impulzom bude expanzívna fiškálna politika. Vyššie výdavky na obranu a infraštruktúru by mali od štvrtého štvrťroka podporovať verejné investície a objednávky pre súkromný sektor. Spolkový kancelár Merz a jeho vláda sa navyše rozhodla od 1. októbra do konca roka znížiť dane z pohonných hmôt o 0,17 eura (0,19 USD) za liter. Významný príspevok prináša aj globálny rozmach umelej inteligencie, ktorý zvyšuje dopyt po nemeckých zariadeniach na spracovanie dát (napr. polovodiče od Infineon), dátových centrách a informačných službách (napr. podnikový softvér s integrovanou AI od SAP či bezpečné jazykové modely od startupu Aleph Alpha). Rizikom zostáva cenový vývoj. Inflácia má dosiahnuť 2,8 % v roku 2026 a 3,2 % v roku 2027. Nezamestnanosť má pritom klesnúť zo 6,4 % na 6,2 %. Z pohľadu investora tak septembrové zlepšenie nálady podporujú aj fundamenty, no ďalšia fáza cyklu bude závisieť najmä od toho, či sa fiškálny impulz pretaví do súkromných investícií a spotreby. Aktuálna politická situácia však pre investora môže čiastočne mazať príležitosti, a to aj napriek týmto pozitívnym ekonomickým správam. (lg)


Autori:
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)

Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková


Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.

Mohlo by vás zaujímať

Zatvoriť

Zaujala vás táto analýza?

Každý týždeň posielame newsletter s výberom
toho najdôležitejšieho z trhov a realít.