


Rozsah plánovanej výstavby naráža na limity realizácie
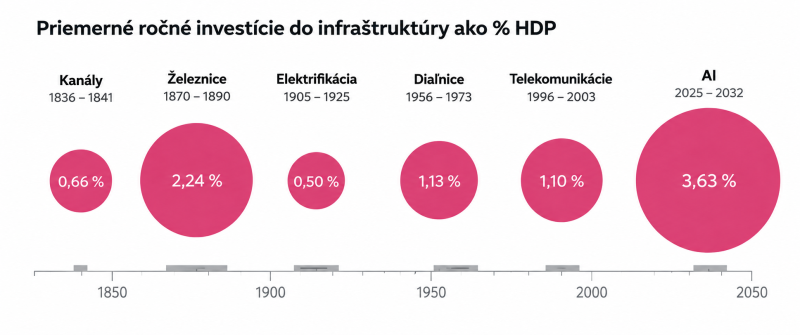
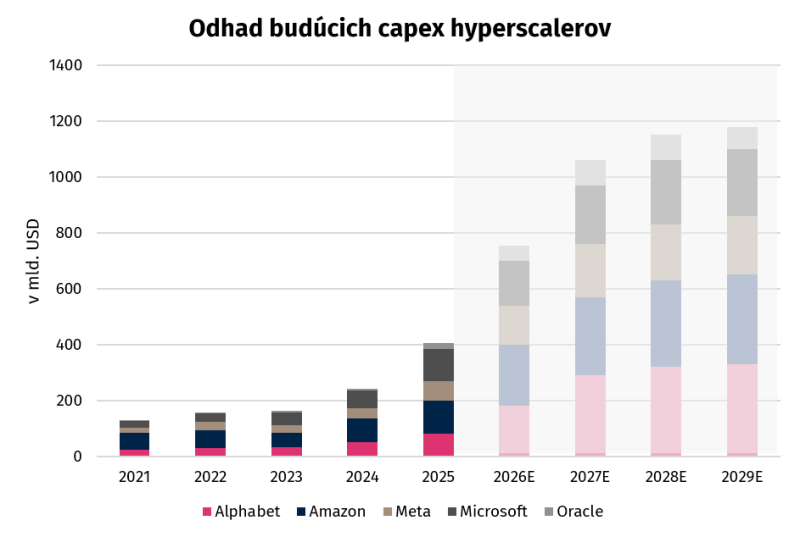
Ekonóm van Nieuwerburgh sa opiera o 4 % rast nominálneho HDP medzi týmito rokmi, pričom maximálny podiel majú investície dosahovať v roku 2032 na úrovni 5,1 % s priemerným rastom investície do kapitálu (capex) na úrovni takmer 14 % za sledovaných 8 rokov. Vrchol capexu teda implikuje hodnotu okolo 2,26 bilióna USD ročne v roku 2032. Prevádzková hotovosť hyperscalerov dosahovala v roku 2025 úroveň 634,8 miliardy USD a za posledných 10 rokov rástla takmer o 20 % ročne. Ak by sa tempo rastu udržalo, tempo rastu kapitálových výdavkov by zodpovedalo návratnosti tohto kapitálu bez započítania obnovovacích capexov. Jednou z vecí, s ktorými sa počíta je, že USA vytvoria približne 509 GW plánovanej výpočtovej kapacity. Ekonóm Stijn van Nieuwerburgh však namieta, že z tejto plánovanej výpočtovej kapacity pravdepodobne 45 % nikdy nevznikne, čo implikuje hodnotu takmer 230 GW. Logika, ktorú ekonóm používa, spočíva v tom, že čím ďalej v budúcnosti projekt je, tým menšiu pravdepodobnosť úspešného dokončenia dostáva. Projektom realizovaným v roku 2026 pripisuje pravdepodobnosť dokončenia na úrovni 90 %, pričom každý rok klesá pravdepodobnosť o 5 percentuálnych bodov s tým rozdielom, že 25 % z 509 GW príde až po roku 2033. Zaujímavé pozorovanie, ktoré z toho vyplýva, je, že rozdiel medzi plánovaným a skutočne zrealizovateľným scenárom implikuje hodnotu investície na úrovni 10,3 bilióna USD. V tomto prípade stojí 1 GW výpočtového výkonu takmer 34 miliárd USD. Tento odhad sedí aj s benchmarkom, ktorý používa spoločnosť Broadcom, podľa ktorej odhadov dosahuje hodnota fyzických čipov okolo 20 – 30 miliárd USD, avšak ekonóm používa vo svojich výpočtoch jednotku 41 miliárd USD/GW. Pri plánovanej realizácii 509 GW by sa kapitálové výdavky dostali na neuveriteľných 17,47 bilióna USD, čo je približne 50 % dnešného HDP USA.
V súčasnosti sa v USA eviduje 141 projektov s kapacitou 90,9 GW. Z tejto hodnoty je v skutočnosti vo výstavbe 36,9 GW, 27,6 GW je v povoľovacom procese a zvyšných 16,5 GW zostáva v štádiu oznámenia. Čiastočne funkčných je približne 9,3 GW a v prevádzke je 300 MW. Tieto ambiciózne plány navyše narážajú na limity financovania a vytvárajú netransparentné štruktúry vo forme „samostatných právnych entít (SPV)“. Tieto entity kombinujú kapitál hyperscalerov a súkromný kapitál, pričom majetkový podiel a riziká s ním spojené priamo vznikajú hyperscalerovi. Príkladom môže byť dátové centrum spoločnosti Meta, Hyperion. V tomto dátovom centre drží spoločnosť Meta 20 % ekonomický podiel, pričom zvyšných 80 % drží súkromný kapitál, ktorý spoločnosti Meta projekt prenajíma. Podľa Ministerstva obchodu sa do júla 2026 vynaložilo na výstavbu dátových centier približne 37 miliárd USD na sezónne upravenej báze. Táto hodnota je o 9 miliárd USD vyššia ako za prvých 7 mesiacov minulého roka. Navyše štúdie centrálnej banky poukazujú na to, že prakticky celý rast kapitálových investícií verejne obchodovaných spoločností v USA pochádza z „AI-positive“ firiem. Investície ostatných spoločností dokonca mierne klesali, pričom rovnaký jav Fed našiel aj pri výskume a vývoji. V roku 2025 dosiahol rast fyzických kapitálových investícií „AI-positive“ spoločností približne 11 %, pričom 10 percentuálnych bodov z tohto rastu vytvorili najväčšie firmy. Pri výskume a vývoji vytvorili najväčšie spoločnosti 7 p. b. z celkového 8 % rastu. Zaujímavým rozdielom, ktorý z toho vzniká oproti predošlým infraštruktúrnym investíciám z minulosti, je úzka koncentrácia investujúcich firiem. Zatiaľ čo v železničnej bubline existovalo do roku 1876 približne 811 spoločností, ktorých capex a rozsah investícii predstavoval 2,24 % HDP USA, v dot-com bubline existovalo v roku 1998 približne 1757 lokálnych operátorov, ktorý sa podielali na rozsahu investícii 1,1 % HDP. Následná kapitálová intenzita a potreba dosahovania úspor z rozsahu viedli ku konsolidácii v týchto odvetvia. Dnes stojí za investičným boomom, ktorý sa odhaduje na 3,63 % HDP približne 5 spoločností, čo je samo osebe výrazne koncentrované. Práve preto môže koncentrácia investícií medzi niekoľko hyperscalerov umožňovať výraznejšie úspory z rozsahu, zároveň však koncentruje investičné riziko do malej skupiny spoločností.
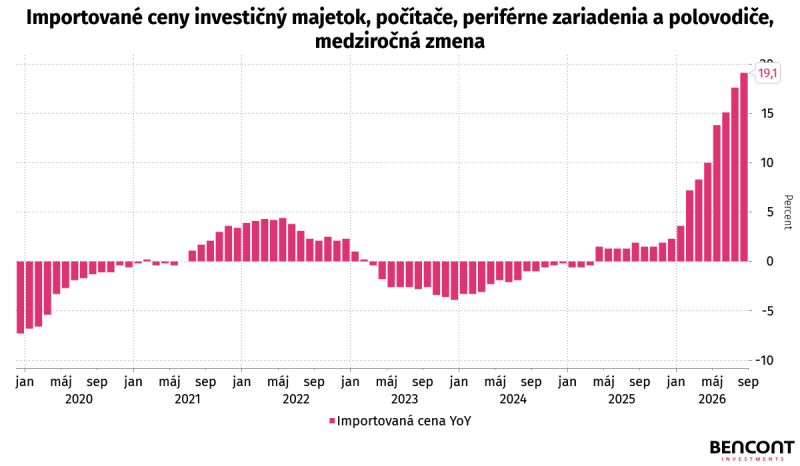
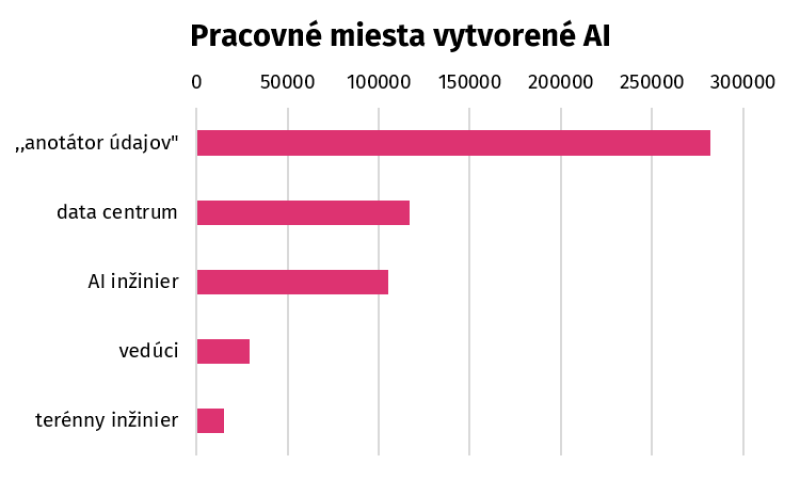
Výstavba dátových centier si začína pýtať aj cenu vyššej inflácie, ktorá sa naplno prejavuje na importovaných cenách počítačov, periférnych zariadení a polovodičov, ktoré medziročne vzrástli o 19,1 %. Globálne tržby spoločností poskytujúcich pamäte DRAM dosiahli v prvom štvrťroku 2026 úroveň 97 miliárd USD, čo znamená 80 % medzikvartálny rast a 260 % medziročný rast. Ceny HBM pamätí, ktoré sa využívajú v dátových centrách, pritom vzrástli o 121 % medziročne. Zaujímavým zistením je, že inflácia medzi rokmi 1870 – 1890, teda počas železničného boomu, dosahovala v priemere záporných 1,81 %, v prípade dot-com bubliny ide o kladných 2,43 % medzi rokmi 1995 – 2003. V súčasnosti sa inflácia v USA pohybuje nad úrovňou 3 %, avšak nedá sa priamo pripísať AI boomu, keďže sme svedkami ponukových šokov, ktoré zvyšujú ceny energií. V prípade pracovného trhu sa medzi rokmi 2023 – 2026 vytvorilo približne 750-tisíc pracovných miest úzko spojených s AI. Medzi najvyššie prírastky patrí „anotátor údajov“ s prírastkom 282-tisíc, pracovníci v „dátových centrách“ s prírastkom 117-tisíc a „AI inžinieri“, ktorí tvorili približne 105-tisíc. Navyše mediánový príjem podľa platformy LinkedIn je na týchto pozíciách na úrovni 180-tisíc USD v porovnaní s 80-tisíc USD pri všetkých ostatných pracovných ponukách. Zamestnanosť sa takisto drží na pomerne silnej úrovni a miera nezamestnanosti dosahuje v súčasnosti 4,1 %, čo vytvára podobný stav ako pri železničnom boome a dot-com bubline, keď takisto pretrvával silný trh práce. Obe bubliny si následným spľasnutím vyžiadali straty v podobe rastu nezamestnanosti, pričom v roku 1873 došlo k depresii a rastu nezamestnanosti, ktorý dosiahol vrchol v roku 1878 na úrovni 8,25 %. Pokiaľ ide o dot-com bublinu, trh práce dosiahol najnižšiu úroveň nezamestnanosti v novembri 2000 na úrovni 3,9 %, zatiaľ čo maximum dosiahol v roku 2003 na úrovni 6,3 %. Obe bubliny spája relatívne silný trh práce až do momentu spľasnutia bubliny. Akciové trhy počas týchto spľasnutí odpísali v prípade indexu železníc 41 % medzi rokmi 1872 – 1877, pričom železnice tvorili vtedy takmer 2/3 celého akciového trhu. V prípade dot-com bubliny si index Nasdaq pripísal pokles o 78 % medzi rokmi 2000 – 2002. Dnešný akciový trh benefituje zo silných firemných ziskov, ktoré od spustenia ChatGPT v novembri 2022 narástli kumulatívne o 37,5 % v prípade celej korporátnej Ameriky. Silný rast ziskov zaznamenávajú najmä firmy sústreďujúce sa na AI výstavbu. Tento fakt má za následok, že akciový index S&P 500 vzrástol od novembra 2022 o takmer 100 %.
Capex, ktorý sa podieľa na budovaní AI infraštruktúry, dnes dosahuje 800 miliárd USD a kumulatívne sa má do roku 2032 blížiť k viac ako 10 biliónom USD. Ako spomíname, podieľa sa na ňom len úzka skupina spoločností, ktoré sa označujú ako hyperscaleri. Hyperscaleri emitovali v roku 2026 podľa banky Goldman Sachs približne 260 miliárd USD dlhu. V roku 2027 by podľa tejto banky malo dôjsť k zvýšeniu o 60 % na 420 miliárd USD. Skôr v tomto článku sme uvádzali, že ak by tempo rastu operatívnej hotovosti tvorilo 20 % ročne, potreba externého financovania by bola minimálna. Rastúca potreba externého financovania ukazuje, že tempo investícií začína predbiehať schopnosť hyperscalerov financovať celý investičný cyklus iba z aktuálnej prevádzkovej hotovosti. Samotná emisia dlhu však nehovorí nič o budúcej ekonomickej návratnosti AI infraštruktúry. Pre porovnanie, počas vrcholu internetového investičného cyklu výrazne zrýchlila americká produktivita práce. Medzi rokmi 1998 a 2005 rástol výstup na odpracovanú hodinu v americkom „nonfarm business“ sektore priemerne o 3,3 % ročne, výrazne nad dlhodobým priemerom približne 2,1 %. Rast produktivity pritom pokračoval aj po prasknutí dot-com bubliny. V roku 2002 dosiahol 4,3 % a v roku 2003 3,8 %. Rast produktivity práce však automaticky neznamenal vysokú produktivitu investovaného kapitálu. Počas rokov 1996 až 2002 klesal výstup na jednotku kapitálu prakticky každý rok. V roku 2000 o 1,7 %, v roku 2001 o 3,9 % a v roku 2002 o ďalších 1,6 %. Internetová revolúcia tak dokázala súčasne zvyšovať produktivitu pracovníkov a znižovať produktivitu kapitálu, keďže investície do technologickej infraštruktúry rástli ešte rýchlejšie než ekonomický output. Práve tento rozdiel bude rozhodujúci aj pri AI. Americká produktivita práce od štvrtého kvartálu 2019 do druhého kvartálu 2026 rástla priemerne o 2,1 % ročne, teda približne rovnakým tempom ako jej dlhodobý priemer od roku 1947. Výstup na jednotku kapitálu pritom v roku 2025 zaznamenal –0,1 %. Napriek prudkému rastu investícií do AI infraštruktúry preto zatiaľ v agregátnych dátach nevidíme zrýchlenie produktivity porovnateľné s druhou polovicou internetového boomu.
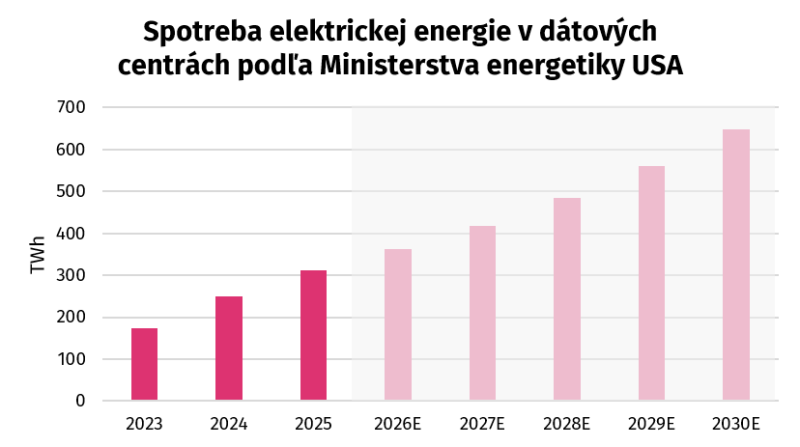
Jedným z posledných limitov AI infraštruktúry na rozdiel od predchádzajúcich boomov môže byť potreba elektrickej energie. V roku 2025 spotrebovali dátové centrá v USA približne 312,6 TWh, čo predstavuje 7 % celkovej americkej spotreby elektriny. Výsledok 7 % však neznamená samotné dátové centrum, ale len servery v dátových centrách. Konečný výsledok pri započítaní chladenia a ventilácie bude vyšší. Ministerstvo energetiky pritom počíta s tým, že v roku 2030 dosiahne táto spotreba 11,8 % z celkovej spotreby a bude v pásme medzi 521 TWh a 843 TWh. Toto pásmo teda implikuje podiel na celkovej spotrebe medzi 9,5 % a 15,3 %. V súčasnosti má zemný plyn približne 40 % podiel na tvorbe elektrickej energie pre dátové centrá, pričom obnoviteľné zdroje majú 24 %, atómové elektrárne 20 % a uhlie 15 %. Využívanie fosílnych palív na tvorbu elektrickej energie si berie aj daň v podobe rastu emisií CO2, ktoré narástli z približne 120 Mt CO2 v roku 2020 na takmer 240 Mt CO2 v roku 2026 podľa projekcie IEA (Medzinárodná agentúra pre energiu). Otázkou preto zostáva, či bude tempo budovania energetickej infraštruktúry schopné držať krok s rastom datacentrovej kapacity. Práve fyzické obmedzenia spolu s dostupnosťou kapitálu môžu nakoniec rozhodnúť o tom, aká časť dnes plánovanej AI infraštruktúry bude skutočne vybudovaná. AI pritom nemusí technologicky zlyhať na to, aby sa dnešné investičné očakávania ukázali ako príliš optimistické. Železnice aj internet zásadne zmenili fungovanie ekonomiky, napriek tomu ich investičné cykly sprevádzala nadmerná výstavba kapacity a následné straty investorov. Rozhodujúcou otázkou preto bude, či produktivita a príjmy vytvorené AI porastú dostatočne rýchlo na to, aby ekonomicky využili infraštruktúru, ktorá sa dnes buduje. (mš)
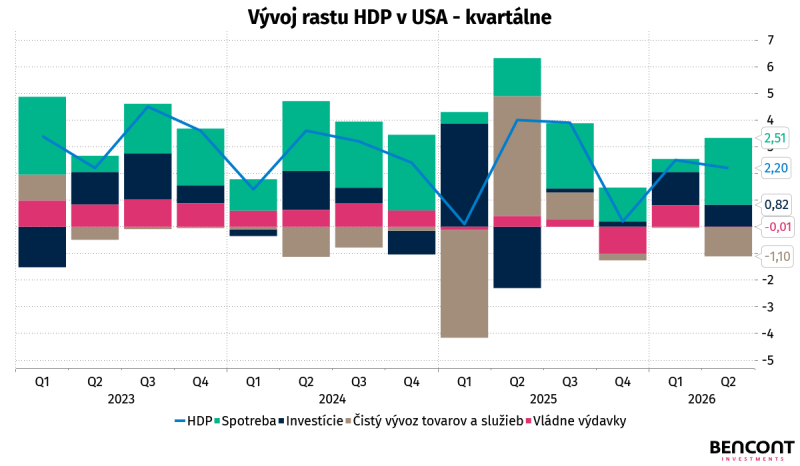
Rast amerického HDP prekonal očakávania trhu
Čína loví milionárov
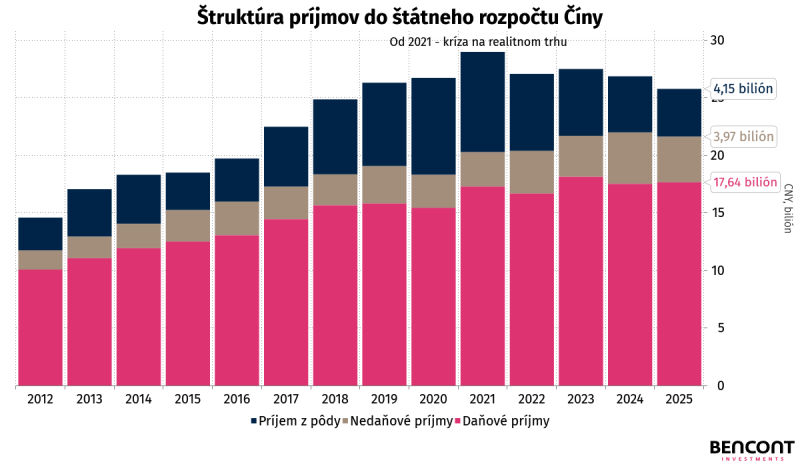
Kým rozpočtové príjmy v pomere k HDP klesali, výdavky zostali stabilné na úrovni približne 29 % HDP.
Podiel vlastných príjmov na celkových verejných výdavkoch v jednotlivých provinciách Číny v roku 2026:
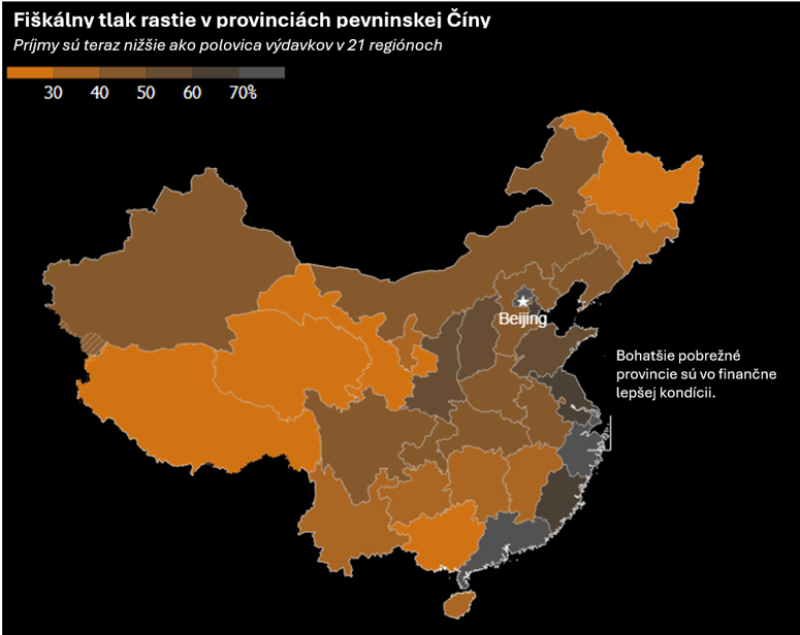
Zdroj: Bloomberg
Vzhľadom na absenciu štandardizovaného mechanizmu spätného výberu daní prebiehajú medzi úradníkmi a daňovníkmi individuálne rokovania. Podnikatelia pritom využívajú rivalitu medzi jednotlivými mestami. Napríklad väčšinový akcionár spoločnosti v regióne Kuang-čou, ktorému bola vymeraná daň vo výške 100 mil. CNY (približne 15 mil. USD), pohrozil presunom firmy do Šanghaja. V dôsledku toho miestni úradníci znížili daňový výmer na 5 mil. CNY.
Regionálna daňová politika zároveň striktne rozlišuje medzi veľkým a malým kapitálom. Kým 10 tis. najväčších daňovníkov generuje približne 50 % celkových daňových príjmov a jeden milión najväčších subjektov až 90 %, malé a mikropodniky s mesačným obratom do 100 tis. CNY (14,8 tis. USD) sú oslobodené od DPH a podliehajú efektívnej sadzbe dane z príjmov právnických osôb vo výške iba 5 %. Miestne samosprávy sa tak snažia chrániť zamestnanosť a podporovať drobné podnikanie v jednotlivých regiónoch.
Odhady dodatočných príjmov z týchto opatrení sa výrazne líšia. V najoptimistickejších scenároch by výber daní mohol dosiahnuť až 100 mld. USD. Odhady daňových právnikov sú však podstatne konzervatívnejšie a predpokladajú, že tieto opatrenia prinesú najviac 15 až 25 mld. USD. Aj takýto výnos by však predstavoval len čiastočnú a nedostatočnú kompenzáciu strát, ktoré Čína utrpela v dôsledku prudkého poklesu príjmov z predaja pôdy. (mmm)
Návrat reálnych výnosov do éry drahých peňazí
Čínsko-americká obchodná dohoda za 60 mld. USD
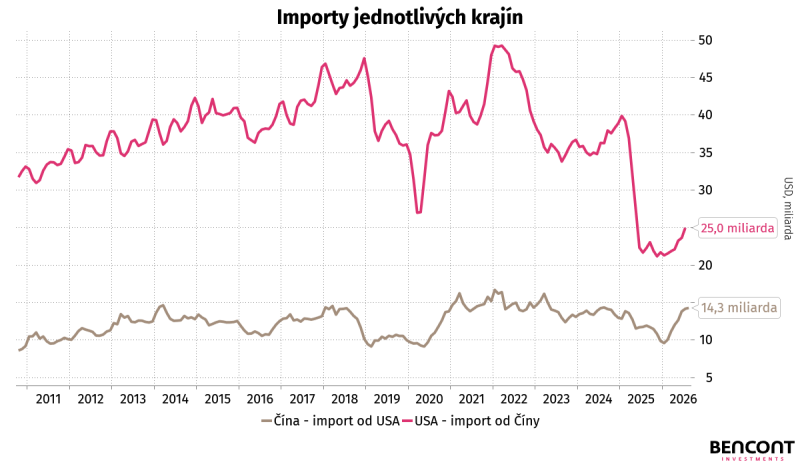
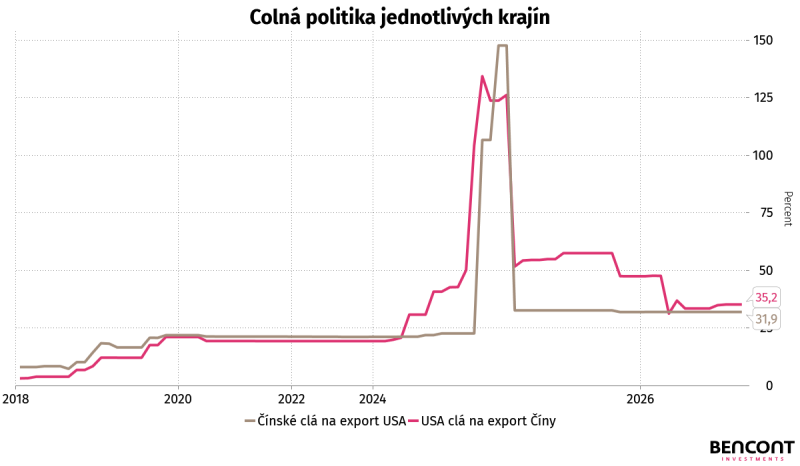
Trvanie dočasného colného prímeria sa predĺžilo o dva mesiace, pričom nový termín jeho vypršania sa posunul z 10. novembra 2026 na 10. januára 2027.
Čína zároveň potvrdila záväzok nakupovať americké poľnohospodárske produkty v hodnote 17 mld. USD ročne v období rokov 2026 až 2028. V energetickom sektore súhlasila s dovozom minimálne 10 mil. ton amerického uhlia ročne v rokoch 2027 a 2028, čo predstavuje približne 2 % celkového ročného dovozu uhlia do krajiny. Ropa a LNG boli z dohody vynechané.
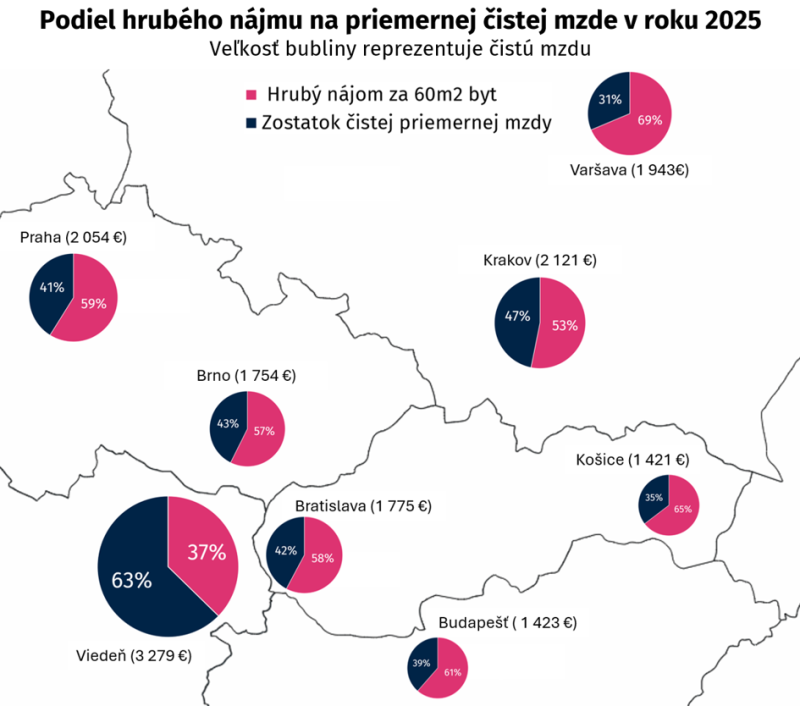
Dostupnosť nájomného bývania v stredoeurópskych veľkomestách
Analytici:
Ján Vražda (vrazda@bencont.sk)
Zdenko Lauko (lauko@bencont.sk)
Frederik Wiesner (wiesner@bencont.sk)
Junior analytici:
Matej Miroslav Miko
Ladislav Gembeš
Maroš Šery
Valéria Vrábliková
Tento dokument je publikovaný pre spoločnosti skupiny BENCONT, a môže byť reprodukovaný a ďalej šírený len s jej písomným súhlasom. Informácie v tomto dokumente boli získané z externých zdrojov, ktoré boli spoločnosťou považované za spoľahlivé.
Mohlo by vás zaujímať
Trhové analýzy
16. 10. 2026
Nobelova cena za ekonómiu 2026
Hall a Woodford získali Nobelovu cenu za výskum makroekonomickej stabilizácie. Ako očakávania domácn...
Čítaj viac
Trhové analýzy
09. 10. 2026
Americké dlhopisy pod tlakom
Pretrvávajúce inflačné tlaky, rastúce fiškálne deficity a zvýšená ponuka dlhu vytvárajú riziko ďalšieho r...
Čítaj viac
Trhové analýzy
25. 09. 2026
Húsíovia na vzostupe menia situáciu na Arabskom polostrove
Húsíovia postupne posilňujú svoju pozíciu na Arabskom polostrove, pričom ich útoky zasahujú aj strat...
Čítaj viac
Trhové analýzy
18. 09. 2026
Ako sa zmenil najspoľahlivejší indikátor recesie
Sklon výnosovej krivky patril desaťročia medzi najspoľahlivejšie indikátory prichádzajúcej recesie, jeho súčas...
Čítaj viac
Trhové analýzy
11. 09. 2026
Defosilizácia, nie dekarbonizácia áut v EÚ
Dokáže nová forma merania emisií počas celého životného cyklu automobilu zlepšiť konkurencieschopnosť Európy v...
Čítaj viac
